銀の知られざる強さ:放物線的暴落後の回復力
重要ポイント
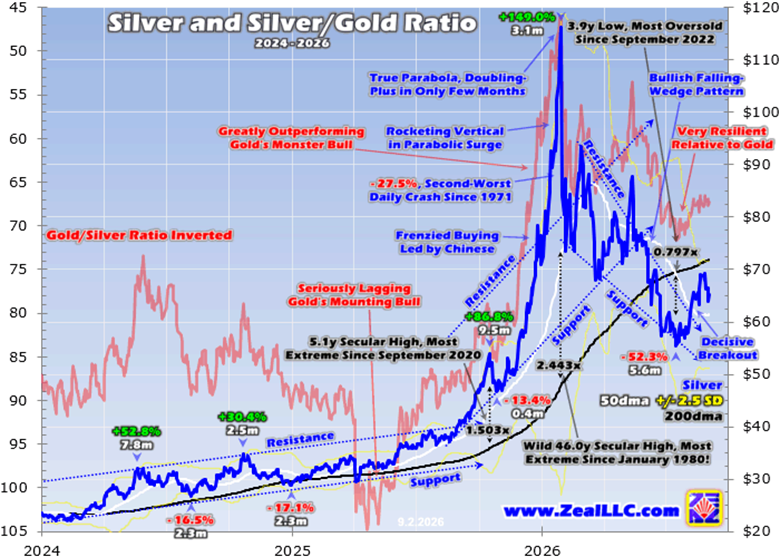
- •銀は2026年1月下旬、27.8ヶ月間で455.2%の上昇相場の末に1オンス約116ドルの史上最高値を付け、その後5.6ヶ月間で最大52.3%下落し、7月中旬に55ドル強の底を打った。
- •ピーク直後の1日27.5%の暴落は、1971年まで遡る記録上2番目に悪い1日の下落率であった。
- •下落にもかかわらず、銀は2026年の9月上旬までに平均ほぼ74ドルを維持し、2025年の同期比で116.7%高、7月中旬の安値時点でも前年比46.7%高となっていた。
- •銀・金比率は2026年5月以降平均65.4xで、放物線的異常時を除けば約12年ぶりに金に対して最も強い水準にある。
- •筆者は、近接性バイアスに根ざした弱気センチメントは見当違いであり、銀鉱山は依然として大幅な利益を上げ、株価は低いバリュエーションで取引されていると主張する。
By Adam Hamilton — 2026年9月4日
銀に対するセンチメントは最近、明らかに無関心から弱気へと傾いており、トレーダーの多くは銀を避けています。今年前半に銀の価格が半分以下に下落したことを考えれば、この反応は理解できます。しかし、そのような認識にもかかわらず、銀は相当な知られざる強さを示しています。危険な放物線後の暴落を比較的良好な形で乗り切り、自身の歴史や主要なドライバーである金と比較しても依然としてかなり高い水準にあります。このような回復力は強気材料です。
放物線的な天井
1月下旬、銀は金とともに急騰し、1オンス約116ドルの史上最高値を付けました。この頂点で、27.8ヶ月間で455.2%の上昇という驚異的な上昇相場が終わりを迎えました。これは金の並行する記録的なサイクル相場の上昇率を2.3倍に増幅し、金を大きく上回る成果でした。ただし銀のパフォーマンスは決して一様ではなく、序盤は金に遅れを取り、終盤に放物線的に急騰して追いつくという展開でした。最後の急騰は凄まじく、1月下旬のピークに至るわずか3.1ヶ月間で銀は149.0%も跳ね上がりました。
筆者が銀のピークの約1週間前である1月中旬に警告したように、これは危険な極端な放物線でした。長年の市場史研究に基づき、筆者はこれを「大型の上昇相場後に2〜3ヶ月以内に価格が倍増する現象」と定義しています。このような一方的で、大衆の投機熱と強欲に煽られた動きは、必ず悲惨な終わりを迎えます。
悪名高い1980年1月の事例が基準となります。当時、銀はわずか2.0ヶ月で196.1%も急騰してピークに達し、その水準が再び見られるのは31.3年後の2011年4月までありませんでした。1980年3月、つまりピークのわずか2.2ヶ月後には、銀は76.9%も暴落していました。2026年1月中旬の論文は、次のような厳しい警告で締めくくられました:
「垂直的な急騰は極めてリスクが高く、軽視すべきではない。……トレーダーは銀の大衆的投機狂熱による利益を追いかけることを避け、間近に迫った大幅かつ急速な売りに備えるべきだ。」
その約1週間後、銀は主要な200日移動平均基準線を驚異的な144.3%も上回る水準に達しました。これは過買状態として46.0年ぶりの高水準であり、1980年1月以来で最も極端な数値でした。
暴落
このような超ハイリスクな放物線的急騰の後、銀は過去の同様な暴騰後と同様に对称的な暴落を経験する運命にあり、それは迅速に訪れました。1月下旬のピーク直後、銀は単一の取引日で27.5%も暴落しました。これは1971年まで遡る記録上、2番目に悪い1日の下落率でした。筆者はその影響について2月中旬の別の論文で分析しました。
半世紀近くぶりという2026年1月の最も極端な水準の余波は、はるかに悪化する可能性がありました。放物線後の必然的な調整で、銀は再び75%以上下落していた可能性があります。4分の3の損失があれば、価格は29ドル近くまで叩き戻されていたでしょう。しかし実際には、最悪の7月中旬でも、銀は5.6ヶ月間で52.3%下落し、55ドルを上回る水準で底打ちしました。状況を踏まえれば、極端な放物線の後としてはほぼ最良のシナリオに近い結果です。
7月中旬の安値時点で、銀は年初来21.9%の下落となっており、これが最近の弱気な群衆センチメントの一因となりました。しかしこの見方は、放物線後の調整により歪められた近視眼的なものです。その安値時点でも、銀は前年比で46.7%上昇していました。さらに、7月中旬までの半年間の惨状にもかかわらず、銀は2026年のこれまで平均でほぼ74ドルを維持しており、これは9月上旬までの2025年の同期比で116.7%高い水準です。
センチメントの盲点
それゆえ、トレーダーやアナリストが銀をますます軽視する声を聞くのは驚きであり、困惑さえ覚えます。四半世紀以上金融ニュースレター業界に身を置く筆者は、購読者から多くのフィードバックを受けていますが、ここ数ヶ月で銀に強気のメールを1通も思い出せません。銀について書いてきた人は皆、今年の下落に失望し、損失がさらに拡大すると予想していました。
数週間前、ポッドキャストのインタビューで金について長く議論した後、ホストから「なぜ銀のパフォーマンスはこれほど悪いのか」と尋ねられました。弱気センチメントを目にしていたにもかかわらず、筆者はこの質問にやや面食らいました。今年の銀は順調で、金に対して印象的な回復力を示していると回答すると、ホストは明らかに驚き、話題を変えました。
市場において視点を維持することが何よりも重要です。人間は皆、直近の値動きを無限に外挿する自然な傾向を持っているからです。心理学者はこれを深く研究し、近接性バイアス、利用可能性ヒューリスティクス、双曲割引などの名前を付けています。現在を感情的に過大評価すると安く買って高く売ることが大きく損なわれるため、トレーダーにとってこれは重大な問題です。数日、数週間、さらには数ヶ月の値動きだけで取引の見通しを形成するのは不十分です。最低限必要な視点は過去半年の文脈で最近の動きを捉えることですが、銀のような極端な放物線的スパイクの異常の後では、その視点を直近数年程度にまで拡張する必要があります。
銀・金比率の読み解き
金は銀の支配的な主要ドライバーであり、金の値動きが銀のセンチメントと取引を圧倒的に左右しています。これは部分的には銀の二重性によるものです。金とは異なり、銀は通貨的性格を持つ貴金属であると同時に広く使われる産業用原材料であり、歴史的に金よりも変動が激しく、金の大きな動きを増幅する傾向があります。読みやすさのため、小数表示の銀・金比率(週中0.015x)ではなく、軸を反転させた同一の金銀比率が使われ、水曜日には67.3xとなりました。
通常の上昇相場の後に6ヶ月で半値になったのであれば破滅的でしょう。しかし、3.1ヶ月で149.0%急騰し1980年1月以来の過買水準に達した後の半値は、むしろ回復力の表れです。半世紀近くぶりの極端な水準からの放物線後の下落は、4分の3以上に達していた可能性がありました。
7月、放物線後の底打ち前後で銀は平均58ドル強となりました。これは2025年7月の同時期平均と比べても55.0%高い水準です。昨年のトレーダーに銀が現在の水準に達すると告げていたら、彼らは狂喜したでしょう。今年のパフォーマンスが弱く感じられるのは、1月下旬の放物線的ピークという持続可能性のまったくなかった極値から近視眼的に見た場合だけです。
放物線後の暴落の間、銀は金と並行して、大型の強気の下降ウェッジ・チャートパターンを形成しました。このようなパターンは強力な上向きブレイクアウトで解消される傾向があり、実際に金、金鉱山株、そして銀でそれが起きました。銀の決定的なブレイクアウトと、7月中旬の底の深さは、より大きな動きへの布石を示唆しています。55ドル強の水準で、銀は200日移動平均のわずか79.7%まで急落しており、これは3.9年ぶりの安水準で、大型上昇相場開始の1年以上前である2022年9月以来の過売水準でした。5.6ヶ月間の52.5%の売りは、放物線的ピーク時の群衆の強欲を一掃し、技術的・心理的な舞台をリセットしました。
銀の知られざる強さは、あまり注目されていない銀・金比率に最も明確に表れています。弱い銀について語りたいのですか?銀の大型上昇相場開始直前の2020年1月から2023年9月まで、SGRは平均わずか81.7xでした。つまり、金1オンスの価値に相当するのに81.7オンスの銀が必要だったのです。これは長期平均の55x〜60xと比べると歴史的に非常に悪い水準でした。2023年10月から2025年10月まで、つまり2026年1月下旬に至る最後の3ヶ月の放物線以前の期間では、SGRはさらに悪い87.3xの平均でした。SGR線が示すように、銀は記録的な金の上昇相場の大部分の期間で大きく出遅れていました。当時の銀のパフォーマンスはあまりに低迷していたため、筆者が銀について書くことはほとんどありませんでした。銀は貴金属界のつま弾きであり続けたのです。
放物線的ピークへの3ヶ月間とその後の对称的な3ヶ月間は、半世紀近く見られなかった極端な異常でした。したがってこの期間のSGRの数値は持続可能な何ものも代表していませんが、参考までに、上昇時は平均66.5x、下落時は62.0xでした。しかし、銀の知られざる強さを明らかにするのは、この異常が反転した後、5月から始まった動きです。直近の4ヶ月以上にわたり、センチメントが弱気のどん底に沈み価格が半分になったにもかかわらず、SGRは平均65.4xを維持しました。あの一時的な持続不可能な放物線を除けば、銀が金に対してこれほど強いのは2014年半ば以来です。必然的で健全な放物線後の暴落にもかかわらず、銀は12年ぶりに金に対して最良のパフォーマンスを示しているのです。銀に対する近視眼的な弱気見方は見当違いです。
鉱山株と保守的なシナリオ
金がここ数ヶ月で底を打つ中、筆者の会社はファンダメンタルズに優れた中小鉱山株に18件の新規ニュースレター取引を積極的に追加しました。8月下旬までに、6週間足らずで最大+63%の含み益が生じていました。その大部分はより数の多い金鉱山ですが、取引には大手銀鉱山も含まれていました。同社はオールイン維持コスト(AISC)を開示していませんが、同業他社の第2四半期のAISCはおよそ1オンスあたり6ドルから37ドルの範囲でした。上の四半期に銀が終値ベースで平均73ドル超だったため、放物線後の暴落にもかかわらず採掘は極めて高い利益を生んでいました。大手および主力の銀鉱山は莫大な利益を稼いでおり、その株価は利益に対して依然として低いバリュエーションで取引されています。
筆者は価格目標を当て推量するのではなく、保守的なシナリオを提示します。銀は圧倒的に金に動かされ、金の大きな値動きを2倍以上に増幅する傾向があります。金の若い上昇局面が年15%という穏やかな上昇率の新しい上昇相場に成長するなら、銀は今後年30%超の上昇が示唆されます。大手銀鉱山のAISCが今年平均25ドルで年10%ずつ上昇すると仮定します。銀の次の上昇相場が7月の平均58ドル弱から始まるなら、わずか2年以内に銀鉱山の利益は再び倍増するでしょう。そして2年間の30%上昇でも銀は1オンス98ドル近くに達するだけで、2026年1月の116ドル超の放物線的極値をなお大きく下回ります。(これらは筆者の例示的な仮定であり、保証ではありません。)
近接性バイアスにとらわれたトレーダーは、その利益の大半を逃すリスクがあります。群衆が無関心または弱気である限り彼らもそうであり続け、銀株が本当に不遇なときに比較的安く買うことができません。強気に転じるのは次の上昇相場がすでに本格化した後、つまり大きな利益の大半がすでに達成された後でしょう。その処方箋は、価格動きに対して十分な視点を維持することです。
結論
銀はここ数ヶ月、重大な知られざる強さを示してきました。確かに放物線的な急騰後には半値になりましたが、半世紀近くぶりの極端な水準の後では、歴史的先例に基づけば損失は4分の3を超えていた可能性があります。必然的な放物線後の調整は銀を約4年ぶりの過売水準まで叩き、その後、銀は大型の下降ウェッジ・パターンからの決定的なブレイクアウトを遂げました。支配的なドライバーである金に対しては、銀は12年以上ぶりの最良水準で取引されています。筆者が論じるように、最近の銀に対する無関心と弱気見方は近視眼的で見当違いであり、銀は群衆が認めるよりはるかに良いパフォーマンスを示しているのです。
Adam Hamilton, CPA は逆張りの株式投機・投資を専門とし金融市場ニュースレターを発行するZeal LLCの社長です。同社の顧客は全50州および60ヶ国以上に及びます。
出典:GoldSeek
