ロビンフッド、24時間365日型の週末株式取引を計画 ― Wall Streetが暗号資産型の取引時間へ接近
重要ポイント
- •ロビンフッドは、SEC規制の取引所 Bruce ATS との提携により、規制審査中ながらも、限られた一部の米国株式とETFを対象に週末を通じた取引を顧客に提供する計画だ。
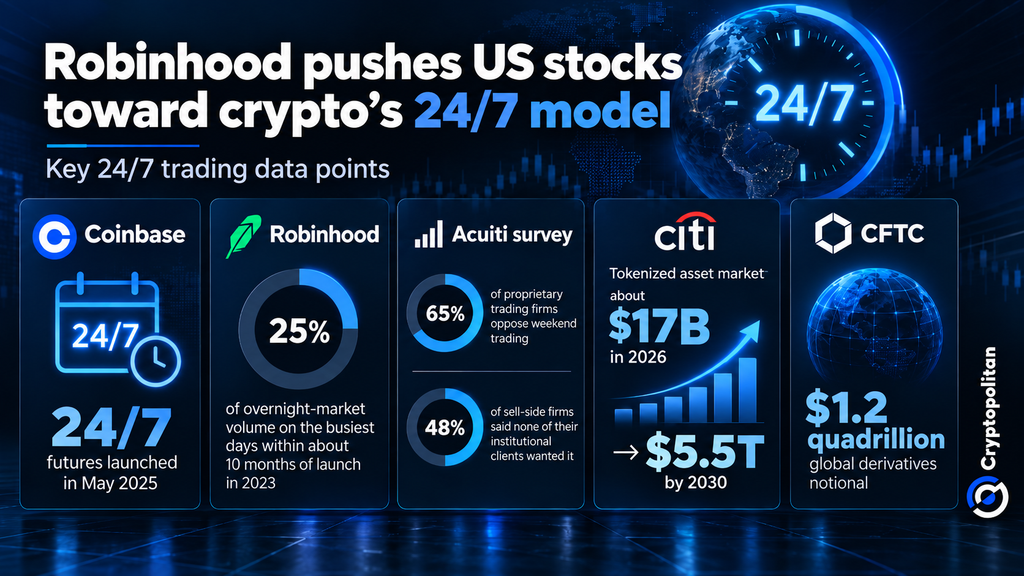
- •2023年の開始から約10ヶ月後、ロビンフッドの既存の平日24時間市場では、最も取引量の多かった日に標準取引時間外で日次出来高の最大25%が発生していた。
- •CFTCは24時間取引、清算、決済を covering するガイダンスを発行しており、Coinbaseは2025年5月に連続取引を開始後、10億ドル規模の週末先物取引量を報告している。
- •Citi Tokenization 2030レポートは、トークン化資産市場が2030年までに170億ドルから5.5兆ドルへ成長し、米国株式と米国債が牽引すると予測している。
- •ロビンフッドは、時間外取引が流動性の低下、ボラティリティの上昇、スプレッドの拡大をもたらし得ると警告しており、24時間市場にとって流動性提供業者の参加が決定的な要因となる。
9月29日、ロビンフッドは一部の米国株式およびETFを週末を通じて24時間取引できるようにする計画を発表し、株式取引を、長年暗号資産市場の特徴であった連続稼働モデルへと近づけた。Reuters によると、この動きはロビンフッドの既存の平日24時間市場を基盤とするもので、取引所、規制当局、清算機関が伝統的市场の稼働時間を見直す中での発表となる。
この展開は暗号資産にとって諸刃の剣だ。ノンストップ取引が差別化要素としての地位を失うにつれ、伝統的金融は暗号資産取引によって普及した市場構造を採りつつあり、この変化は状況の推移次第でプラスにもマイナスにもなり得る。
規制当局の承認待ちの週末株式取引
ロビンフッド、時間外取引インフラ提供業者である Bruce ATS と提携し、週末サービスを支える。ATS(オルタナティブ・トレーディング・システム)とは、主要取引所以外で運営されるSEC規制の取引場である。この提供はまだ規制審査中であり、開始時には限られた数の株式とETFのみが利用可能となる。規制判断と当初の銘柄リストが注目すべき2つの節目となる。
伝統的な市場時間に慣れた読者にとって、この変更は思った以上に重大だ。米国株式の通常取引時間は平日のみの午前9時30分から午後4時(東部時間)であり、土曜に発生したニュースは歴史的に月曜の寄り付きまで株式では取引できなかった。週末取引はこのギャップを埋めることを目指している。これは暗号資産市場が長年デフォルトで提供してきた機能だ。
同社はすでに、日曜夜から金曜夜まで運営する 24 Hour Market を展開している。Reuters によれば、2023年に平日の時間外取引が開始されてから約10ヶ月後には、最も取引量の多かった日に日次出来高の最大25%が標準時間外で発生していた。
「今年の注力点は、ヘッジファンド、クオンツ、そして大規模なアクティブ取引企業に通常はreservedされているツールを提供することで、ロビンフッドをアクティブトレーダーにとって最高の場所にすることです」と、ロビンフッドのプロダクトマネジメント担当バイスプレジデント、Abhishek Fatehpuria 氏は Reuters に語った。
Wall Streetは常時稼働型市場へと drift している
ロビンフッドは、市場を連続稼働へと推し進める企業のリストに加わる。FIAラウンドテーブルイベント での講演で、Coinbase のデリバティブ責任者である Liz Martin 氏は、2025年5月に24時間365日の先物取引を開始してからの同社の経験について語り、主要ニュースイベント時には毎週末に10億ドル規模の取引量を記録したと述べた。
Marex Clearing の Thomas Texier 氏によると、大規模な資産運用会社や企業は、稼働日を待つのではなく週末にヘッジを行うことをますます求めている。しかし、この変更を実施するのは言葉にするほど簡単ではなく、24時間365日の市場には清算、人員、決済、リスク管理におけるより高い要件が伴う。
CFTCとトークン化の背景
規制当局はこの変化に備えている。CFTC は、より多くの市場が伝統的な開始・終了時間を超える中、24時間取引、清算、決済を covering するガイダンスを発行した。
トークン化がこの勢いに拍車をかけている。Citi の Tokenization 0レポート は、トークン化資産市場を現在170億ドルと評価し、米国株式と米国債が牽引役として、2030年までに5.5兆ドルへ成長すると予測している。レポートは、デジタルネイティブ世代が24時間365日の市場アクセスを期待していると主張している。
アクセスと流動性は同じではない
取引時間の延長は必ずしもより良い市場を意味しない。ロビンフッドは、夜間取引が流動性の低下、ボラティリティの上昇、スプレッドの拡大をもたらし得ると警告している。Reuters もまた、取引の薄い市場がトレーダーに不利なレートをもたらし得ると指摘している。したがって、週末セッションを通じて quotes を提供すると約束する流動性提供業者の数が注目すべき重要な変数となる。スプレッドと深さは彼らの参加にかかっている。
業界が完全に24時間365日の取引へ移行するかどうかは、したがって資本のアクセス可能性だけでなく、十分な数の流動性の供給者と需要者が反対側に現れるかどうかに左右される。
24時間株式取引は暗号資産の優位性を鈍らせるか?
暗号資産にとって、その影響は複合的だ。週末株式取引は「市場は閉じない」というセールスポイントの独自性を弱める。同時に、ノンストップアクセスがより普通のものとなり、連続稼働するよう設計されたインフラ上に構築されたトークン化証券のケースを強化する可能性がある。
米国株式が暗号資産の時計に向かって動き続けるなら、より大きな問いは、伝統的市场が最終的に取引時間以上のもの ― 決済アーキテクチャの一部を含む ― を採用するかどうかかもしれない。米国株式は現在 T+1 サイクルで決済されており、それ自体2024年に2営業日から短縮されたばかりだ。したがって、より深い収斂は、伝統的な清算タイムラインと中断なしで稼働するよう構築されたインフラとの調整を意味するだろう。
元の報道:Cryptopolitan.

