レイ・ダリオ氏、米株式市場のバブルが1929年に匹敵する可能性と警告
重要ポイント
- •レイ・ダリオ氏は1975年にブリッジウォーター・アソシエイツを創設し、2022年に日常経営の第一線から退いた。同氏は、現在の状況が1929年の暴落前に先行したバブルに最終的に匹敵しうる市場バブルの典型的な兆候を示していると述べている。
- •米国株は調整後利益の約41倍で取引されており、1929年の暴落前の約32.6倍と比較される。歴史上この水準を上回ったのは1990年代後半のドットコムブーム時のみである。
- •ダリオ氏は、AI主導の熱狂、異例に強いIPO活動、1兆ドル級の企業価値を、投資家の期待がファンダメンタルズから大きく先行している可能性を示す証拠として挙げている。
- •高い評価倍率は暴落を保証するものではなく、市場は長期間高値圏にとどまりうるが、業績の低迷、金利上昇、成長減速、AI投資のリターン不足といった引き金に対する脆弱性を高める。
- •ダリオ氏は今日の環境を相互に連関したリスクの問題として捉え、バブル警告とともに、米国の政府債務と財政赤字が政策担当者の対応選択肢を制約するという長年の懸念を併せて提起している。
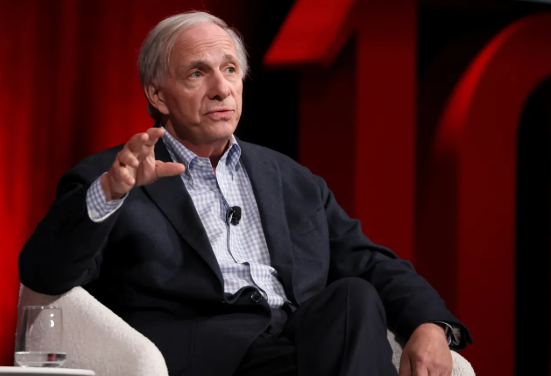
レイ・ダリオ氏――ブリッジウォーター・アソシエイツの創設者――は、米国株式市場が米国金融史上で最も極端な投機期間の一つに近づきつつある可能性があると警告し、現在の環境は最終的に1929年の市場大暴落前に形成されたバブルに匹敵しうると主張している。
このベテラン投資家は、人工知能(AI)を巡る並外れた熱狂、記録を更新する新規公開(IPO)、急騰する企業価値評価を、投資家が典型的な市場バブルに突入しつつある兆候として指摘した。この警告はX上の@coinbureauによって注目され、現在の市場環境と過去の過度な投機局面との類似性に対するダリオ氏の懸念が引用された。
ダリオ氏の警告とともに出回っている数字によれば、米国株は現在、調整後利益のおよそ41倍で取引されている。これは、1929年の暴落前の市場ピーク時の調整後利益の約32.6倍と比較される。この比較が大きな注目を集めているのは、1929年の市場崩壊が最終的に金融市場と米国経済全体にとって壊滅的な期間を招く一因となったからである。
出典:X投稿
ダリオ氏、市場バブルの典型的な兆候を指摘
ダリオ氏は数十年にわたり、金融サイクル、債務、そして極端な楽観主義の期間における市場の行動を研究してきた。同氏は1975年にブリッジウォーターを創設し、世界最大級のヘッジファンドの一つに育て上げた後、2022年に日常的な経営の第一線から退いた。市場を理解するための同氏の枠組みの多くは経済史の研究に由来しており、「Principles」や「Principles for Navigating Big Debt Crises」などの書籍にまとめられている。また長年にわたり、バブルを識別する体系的な手法についても説明してきた。すなわち、価格が従来の評価指標と比べてどうか、新規の買い手が市場に流入しているか、強気の見方がどれだけ広がっているか、買い付けのどれだけが負債で資金調達されているか、そして価格上昇を前提とした大規模な先行的コミットメントが行われているかといった点を見るものであり、同氏はこの視点を1929年、ドットコム時代、2007年などの局面に適用してきた。
同氏の最新の警告は、投資家が現在の業績ではなく将来の成長への期待に基づいて、企業に例外的に高い評価を与えている可能性があるという考えを軸としている。
人工知能は、こうした楽観感情の主要な原動力となっている。投資家はAIチップ、クラウドコンピューティング、データセンター、ソフトウェアなど、新興テクノロジーエコシステムのさまざまな分野に関わる企業に莫大な資本を注ぎ込んでおり、世界最大級の企業の一部は現在、数兆ドル単位で測られる企業価値を背負っている。この規模の熱狂は機会を生み出す一方で、期待がファンダメンタルズから大きく先行するリスクを高めることにもなりうる。
AI熱狂が投資家の楽観を駆動
生成AIの急速な発展は、ここ数年で最も強力なテクノロジー投資サイクルの一つを生み出した。投資家が次の大手勝者を特定しようとする中、AIに関連する企業は莫大な資本を集めている。
この熱狂は、確立されたテクノロジー大手にとどまらない。非公開のAI企業は数十億ドル規模の評価を獲得しており、新規上場企業も投資家の強い需要の恩恵を受けている。
ダリオ氏は、この種の熱狂は歴史的なバブルと結びつく条件を生み出しうると主張する。投資家が新技術が経済を根本から変えると信じるとき、従来の評価指標の重要性は低下し、将来の利益に関する前提は次第に攻撃的なものになりうる。そうした期待が達成不可能になったとき、危険が顕在化する。
株式評価に懸念が高まる
報じられている調整後利益41倍という評価倍率は、今回の警告を裏付ける主要な数字の一つである。比較として、1929年の暴落前の市場の調整後株価収益率(PER)は約32.6と推定されていた。
「調整後利益」という枠組みは、経済学者ロバート・シラーが広めた循環調整PERを想起させる。これは景気循環の変動を平準化するため、株価をインフレ調整後利益の10年平均と比較するものである。この長期的な指標では、約32.6だった1929年のピークを米国市場史上で上回ったのは一度だけ――1990年代後半のドットコムブーム時にこの比率が40倍台半ばに達したとき――であり、このことは今日の約41という報告値を歴史的レンジのほぼ最上位に位置づけることになる。
この比較は、市場暴落が保証されていることを意味しない。評価水準だけでは、景気後退がいつ正確に起こるかを予測することはできない。市場は、特に企業業績が伸び続け、投資家が将来の成長のために高い価格を払い続ける意思がある場合、長期間高値圏にとどまりうる。
しかし、高止まりした評価倍率は、市場をネガティブなサプライズに対して脆弱にしうる。業績が期待を裏切り、金利が予想外に上昇し、あるいは投資家が突然プレミアム価格を払う意欲を失えば、高評価の株は急激な下落に見舞われかねない。
1929年との比較が重要な理由
1929年との比較は、極めて大きな歴史的意義を持つ。1920年代の株価ブームは、強い経済的楽観論、上昇する株価、蔓延した投機を特徴としていた。信頼が最終的に崩壊すると市場は劇的な下落に見舞われ、その結果生じた経済的損害は大恐慌と密接に結びつけられた。
今日の経済は、1920年代の経済とは根本的に異なる。金融規制は大幅に変化し、中央銀行ははるかに多くの手段を持ち、現代の市場は異なる構造の下で機能している。そのため、今日の市場を1929年と直接比較することには重要な限界がある。それでもこの比較は、投資家の期待が持続可能なファンダメンタルズから乖離したときに何が起こりうるかを示す警告として有用である。
記録的なIPO活動が懸念に拍車
ダリオ氏は、新規公開市場での異例に強い活況も指摘している。投資家が高度に楽観的なとき、企業は上場による資金調達が容易になることが多く、新株への需要は極めて強くなりうる。とりわけ投資家が次の大手テクノロジー企業へのエクスポージャーを得られると信じている場合に顕著である。
したがって、IPO活動の急増はリスク選好が高まっている兆候となりうる。企業は好調な市況を利用してより高い評価で資金を調達できるが、センチメントが変化すれば、新規上場企業は急激な株価下落に対して脆弱にもなる。これは特に、評価が将来の成長期待に大きく依存する事業に当てはまる。
1兆ドル級の評価がより一般的に
現在の市場のもう一つの特徴は、並外れた企業価値に達する企業の数である。世界最大級のテクノロジー企業の中で1兆ドル級の企業はもはや珍しくなく、投資家がコンピューティングパワー、ソフトウェア、自動化への将来の巨大需要を予想する中、人工知能は期待をさらに押し上げている。
市場はAIブームの恩恵を受けられる位置にある企業に報い、強力なフィードバックループを生み出した。株価の上昇はより多くの投資家の関心を引き、高まる熱狂は評価倍率をさらに押し上げる。しかし最終的には、企業はそうした評価を支えられる業績を達成しなければならず、評価が大きくなるほど、投資家がすでに株価に織り込んだとみられる将来成長の量も大きくなる。
AIブームはそれでも本物の可能性
ダリオ氏の警告は、人工知能が単なる一時的な流行であることを必ずしも意味しない。AI技術は生産性、事業運営、産業全体を本質的に変革しうる。問題は技術ではなく評価である。革命的な技術は、投資バブルと同時に存在しうるのだ。
歴史は、投資家が大きな技術変革を正しく見抜きながらも、その恩恵を受けると思われる企業に過大な対価を支払った事例を複数示している。1990年代後半のドットコムブームは最も馴染みのある事例の一つだ。インターネットは経済を変革したが、多くのインターネット関連株はそれでも2000年の暴落前に劇的な過大評価にあった。一部の企業は消え、少数のグループは最終的に世界的な支配企業となった。同じ区別は人工知能にも当てはまりうる。
市場調整の引き金となりうるものは?
市場バブルは、何かが投資家の期待を変えるまで拡大を続けうる。考えられる引き金には、予想を下回る企業業績、金利の上昇、経済成長の減速、あるいは失望的なAI投資のリターンがある。地政学的ショックもセンチメントの転換を加速させうる。
もう一つのリスクは、企業がAIインフラに莫大な費用を投じながら、その投資を正当化するのに十分な収益や利益を生み出せないことである。投資家がこうした投資のリターンに疑問を持ち始めれば、評価倍率は圧力を受ける可能性がある。主要テクノロジー企業が主要株価指数の相当部分を現在占めているため、AIセクターの弱さは市場全体に広範な影響を及ぼしうる。
ダリオ氏の市場警告は、米国の政府債務と財政赤字に対する同氏の長年の懸念とも並んでいる。同氏は数年にわたる公開コメントの中で、重い債務は景気後退が訪れた際の政策担当者の対応余地を制約しうると主張してきた。同氏が今日の環境を単一の過大評価セクターではなく、相互に連関したリスクの問題として捉える理由の一部はここにある。
投資家は困難な環境に直面
投資家にとっての課題は、AIの潜在力と、高止まりする評価が生み出すリスクとのバランスを取ることである。早すぎる売却は、テクノロジーブームが続けば大きな利益を逃すことを意味し、一方、評価リスクを無視すれば、市場センチメントが急転換した場合に投資家は脆弱な立場に置かれかねない。
したがって、ダリオ氏の警告は、株価がいつ下落するかについての正確な予測を必ずしも提供するものではない。むしろ、現在の価格にどれだけの楽観がすでに織り込まれているかを理解することの重要性を浮き彫りにする。市場は多くの投資家の予想より長く非合理であり続けることができるが、期待が極端に高まると、比較的小さな失望でも、はるかに大きな反応を引き起こしうる。
これは米国史上最大のバブルなのか?
現在の市場が米国史上最大のバブルになりうるというダリオ氏の指摘は、印象的な主張である。この予測が最終的に正しいことが証明されるかどうかは、市場がどう展開するか、AI関連の利益がどう発展するか、そして投資家の熱狂が現在のペースで続くかどうかにかかっている。
調整後利益41倍という数字は、今日の市場を歴史的に見て高値の領域に位置づけるが、異なる時代をまたぐ評価の比較は慎重に扱われなければならない。金利、企業の収益力、市場構成、会計基準のいずれも、1929年以降大きく変化している。
それでも、より広範な警告は引き続き意味を持つ。投資家は、将来のAI主導経済を支配すると期待される企業に対して、例外的に高い価格を支払っている。そうした期待が満たされれば、今日の評価倍率は最終的により妥当なものに見えるかもしれない。満たされなければ、市場は大幅な価格再評価に直面しうる。
今のところ、レイ・ダリオ氏のメッセージは、正確な暴落の日程を予測することよりも、楽観、投機、評価が極端な水準に達したときに生じるリスクを認識することにかかわっている。AIが引き続き投資家の関心を支配する中、ウォールストリートにとって最大の問いは、この技術が株価にすでに反映されている巨大な期待を正当化するのに十分な現実の経済価値を生み出せるかどうかかもしれない。

