Nvidia、時価総額1兆ドル消失:CoinCodex予想は2027年にかけての緩やかなNVDA回復を反映
重要ポイント
- •Jensen Huang CEOをめぐる論争の中で、Nvidia株は直近の高値から約25%下落し、時価総額で1兆ドル超が消失した。
- •11月9日にはS&P 500が2.35%上昇、ナスダック総合指数が2.7%上昇する中で、株価は4.3%下落し約1,920億ドルの価値が消失した。
- •カリフォルニア州の株主訴訟は、元Megaspeed幹部との関係をめぐりNvidiaとHuang氏が投資家を誤解させたと主張しているが、取締役会は企業秘密や国家安全保障が危殆化したと考える理由はないと表明している。
- •CoinCodexは2027年12月までにNvidiaの平均株価を223.06ドル(約34.7%上昇)と予想する一方、ウォールストリートの12カ月平均目標株価は約325.78ドルで、ゴールドマン・サックスの300ドルからバーンスタインの400ドルに及ぶ。
- •AlphabetがBroadcomと共同でカスタムのテンソル処理ユニット(TPU)を開発するなど競争圧力が高まっており、ウェルズ・ファーゴはAlphabetのTPU売上高が2027年に990億ドルに達する可能性があると推計している。
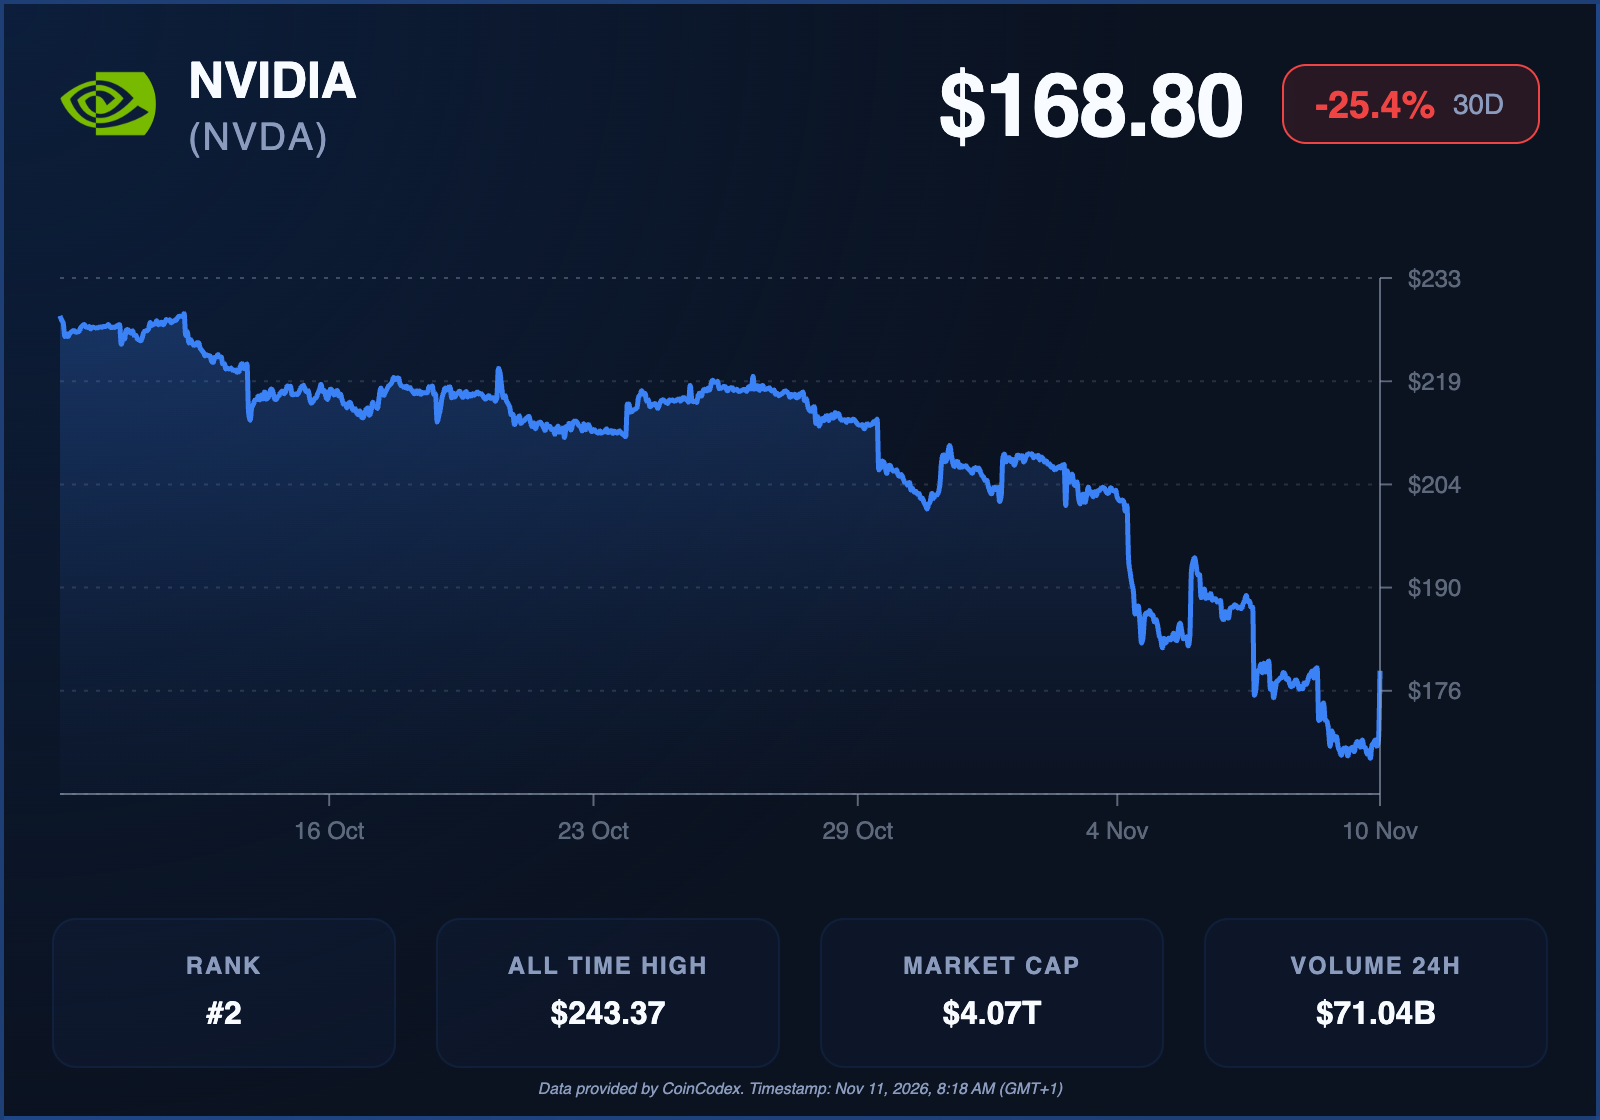
Nvidiaは数年で最も激動の時期を迎えている。この半導体大手の株価は直近の高値から約25%下落し、時価総額では1兆ドル超が消失した。Jensen Huang CEOをめぐる国家安全保障調査の報道が伝わって以降、売り圧力はさらに強まっており、混乱はすでに脆弱なAI(人工知能)トレードにさらなる不確実性を加えている。それでも、この半導体メーカーに関する最新のCoinCodex予想は、予想期間を通じて30%超の上昇を伴う2027年までの緩やかな回復を示している。
CEO調査の深まりが投資家の懸念を強め、Nvidia株が下落
11月9日、Nvidia株は米市場全体が力強い回復を見せる中で4.3%下落し、約1,920億ドルの時価総額を失った。同じ取引日でS&P 500は2.35%上昇し、ナスダック総合指数は2.7%上昇しており、市場センチメントの改善にもかかわらず、同社固有の問題がその影を覆い始めていることを浮き彫りにしている。
株価下落は、Huang氏が外国情報機関の作戦の標的になったとする報道を受けてNvidiaが独立調査の実施を発表したことを受けたもの。Huang氏が不倫関係を認めた後、Donald Trump大統領がFBIがこの件を調査していることを確認し、論争はさらに深まった。
その後、カリフォルニア州で提起された株主訴訟は、シンガポールのMegaspeedの元幹部であるAlice Huang氏との関係について投資家を誤解させたとして、NvidiaとHuang氏を非難している。訴状は潜在的な国家安全保障上のリスクおよび同社の過去の開示に疑問を投げかけている。こうした申し立ては調査と法的手続きの対象であり、Nvidiaの取締役会は、企業秘密や国家安全保障が危殆化したと考える理由はないと表明している。
これらの動きは、株主にとって厳しいタイミングで起きた。2025年に時価総額5兆ドルを突破した最初の企業となった後、この半導体大手は、ウォールストリートがAIインフラ支出の持続可能性を見直す中で、急激な評価額の縮小に見舞われている。
アナリストは特に、Nvidiaの長期戦略におけるHuang氏の重要性に注目している。Yorkville Ives & Co.のパートナー兼シニア・マネージング・ディレクターであるDan Ives氏は、同CEOを会社のアイデンティティとAI戦略の中心と位置付け、そのリーダーシップの代替は極めて困難だと主張した。シティのアナリストは2つの主要リスクを指摘している。調査がHuang氏の地位を脅かす可能性があるか、そして規制上の影響がNvidiaの事業運営を制限する可能性があるかである。
ただし、すべての市場関係者がこの論争が同社の見通しに根本的な打撃を与えると考えているわけではない。deVere GroupのCEO、Nigel Green氏は、調査関係者がより深刻な問題を突き止めない限り、この件は主に個人的なスキャンダルの域を出ないと述べた。
AIインフラ支出がNvidiaの回復を支える可能性
直近の変動にもかかわらず、Nvidiaは世界のAIインフラ市場における最重要サプライヤーの一つであり続けている。同社のGPU(グラフィックス処理ユニット)は、Alphabet、Meta、Anthropicなどが開発する先進的なAIシステムを支えており、ハードウェアはクラウドコンピューティングへの大型投資を下支えし続けている。
Alphabetの拡大は、AIプロセッサーへの需要が大きく留まる可能性を示す好例だ。Googleの親会社は2026年に1,950億〜2,050億ドルをインフラに投資する見込みで、NvidiaとBroadcomはその投資から恩恵を受ける半導体サプライヤーに含まれる。Google Cloudの収益は第3四半期に倍増以上して337億ドルに達し、営業利益は111億ドルに達した。さらに、同部門の5,610億ドルの受注残高は、今後数年のクラウドコンピューティング能力に対する需要の大きさを示している。
テクノロジー企業がコンピューティングインフラの拡大を続ける中、これらの動向はNvidiaに利益をもたらす可能性がある。ゴールドマン・サックスは、2030年までに世界のAIクラウド収益が2兆ドルに達する可能性があると推計しており、半導体メーカーにとって大きな長期機会を示唆している。
一方、競争はますます重要になりつつある。AlphabetはBroadcomと共同でカスタムのテンソル処理ユニット(TPU)を開発しており、他の大手テクノロジー企業もNvidiaのGPUに代わる選択肢を模索している。ウェルズ・ファーゴのアナリストは、AlphabetのTPU売上高が2027年に990億ドルに達する可能性があると推計しており、新興のカスタムチップ市場の潜在規模を物語っている。NvidiaはAIアクセラレーターにおいて支配的な地位を維持しているものの、競争の拡大やインフラ投資に対するより高いリターンを求める顧客の声の中で、その割高な評価額が持続可能かどうかを投資家が疑問視する声が強まっている。
そのため、11月17日の決算発表が重要なカタリストとなる可能性がある。投資家は、リーダーシップをめぐる論争がある中でも基幹のAI事業が依然として堅調であることを示す証拠として、売上成長、データセンター需要、利益率、経営陣のガイダンスに注目するだろう。
CoinCodexのNvidia株価予想:NVDAは2027年を通じて回復できるか
最新のCoinCodexによるNVDA株価予想によると、同株は2027年下半期に勢いを強める前に緩やかな回復を開始する可能性があるという。この予想は過去の高値への即時回帰ではなく、比較的慎重な反発を示しており、Nvidiaが現在の課題に取り組む間、投資家には忍耐が求められる可能性を示唆している。
CoinCodexは2026年11月の平均株価を180.23ドルと予想しており、月内には183.06ドルに達する可能性がある。12月の平均予想は184.72ドル、上限予想は186.50ドルで、短期的な緩やかな上昇への期待を示している。
見通しは2027年初めにさらに建設的になる。平均予想株価は1月に188.65ドル、3月に193.16ドルと上昇し、6月には198.37ドルに接近する。この推移は、予想モデルが上半期を通じた着実な改善を織り込んでいることを示すが、予想される上昇幅は比較的穏当な水準にとどまる。
夏に勢いが大きく強まる可能性がある。CoinCodexはNvidiaの平均株価が7月に208.82ドル、8月に215.19ドルに達すると予想し、9月の上限予想は221.84ドルに上昇する。下半期の強い予想は、最初の緩やかな回復の後に市場環境の改善をモデルが織り込んでいることを示唆している。
2027年12月までに、CoinCodexはNvidiaの平均株価を223.06ドル、最高で225.56ドルと予想しており、上限予想は予想の基準価格から約34.7%の上昇余地に相当する。注目すべきは、このモデルが2027年に大規模で持続的な下落を予想していない点だ。比較的伸び悩む4月と5月でさえ緩やかな株価上昇を示し、11月の予想平均218.32ドルは10月の220.96ドルからの小幅な調整にすぎない。
全体のパターンは、2027年下半期に加速する回復を示しており、直近の調整で失った時価総額の一部をNvidiaが取り戻せる可能性がある。
ウォールストリートアナリストはNvidiaの300〜400ドルへの反発を見込む
CoinCodexの定量的予想は緩やかな回復を描くが、大手ウォールストリート企業の一部は直近の売りにもかかわらず、はるかに高い目標株価を維持している。StockAnalysisがまとめたアナリスト予想によると、62人のアナリストの12カ月平均目標株価は約325.78ドルであり、11月9日のNvidiaの終値178.67ドルと比較して大きな回復の余地を示唆している。
ゴールドマン・サックスのアナリスト、James Schneider氏は11月10日に買いレーティングと300ドルの目標株価を再確認しており、この終値水準から約68%の上昇余地を意味する。ウェルズ・ファーゴも前向きな見通しを維持したが、同社の短期的な見通しへの慎重な評価を反映し、目標株価を315ドルから300ドルに引き下げた。RBC Capital Marketsのアナリスト、Srini Pajjuri氏は330ドルの目標を維持しており、約85%の上昇余地に相当する。バンク・オブ・アメリカのアナリスト、Vivek Arya氏はさらに楽観的で、達成すれば約96%の上昇を意味する350ドルの目標株価を維持している。
バーンスタインのアナリスト、Stacy Rasgon氏は大手投資会社の中でも特に大胆な予想を掲げており、11月9日に400ドルの目標を維持した。この水準はNvidiaの11月9日の終値から約124%の上昇余地に相当し、直近の困難にもかかわらず、一部のアナリストが依然として大きな長期的価値を見出していることを示している。
これらの目標株価は、CoinCodexが予想する2027年12月の平均223.06ドルとは大きくかけ離れている。定量的モデルが基準価格から約3分の1の回復を織り込む一方で、ウォールストリートのより強気のシナリオは、決算成長が堅調に推移し投資家の信頼が戻れば、Nvidiaが失った評価額のはるかに大きな部分を取り戻せる可能性を示唆している。
ただし、アナリスト全員が楽観的なわけではない。Aletheia Capitalは11月9日にNvidiaを「中立」に格下げしており、ウェルズ・ファーゴの目標引き下げは、この論争とAI支出全般への懸念が市場の期待に影響し始めていることを物語っている。
これらの予想の差は、Nvidiaの将来に関する対照的な前提を反映している。CoinCodexのモデルは、企業の基本分析ではなく過去の価格データからアルゴリズムによる予測を生成する定量的手法に基づいて比較的着実な回復を予想する一方、ウォールストリートの目標株価には、決算成長、評価倍率、競争ポジション、AIインフラ需要に対するアナリストの期待が織り込まれている。重要な問いは、Nvidiaがより野心的な300〜400ドルの目標を正当化するだけの決算成長を達成できるかどうかだ。AIコンピューティング需要の継続的な拡大がそれらの評価額を支える可能性があるが、さらなる規制の不確実性やテクノロジー支出の減速があれば、より保守的なCoinCodexの軌道が現実味を増して見える可能性がある。
Nvidiaは失った時価総額を取り戻せるか
Nvidiaの直近の下落は、AIブームの最大の受益者でさえセンチメントがいかに迅速に転換しうるかを浮き彫りにした。同社は依然として世界の半導体サプライチェーンの中心的存在だが、Huang氏をめぐる調査は、決算予想だけでは評価できないリスクをもたらしている。
2027年末にかけて225ドルへの推移の可能性を示すCoinCodexの予想は、慎重ながらも楽観的なシナリオを提示している。一方、ゴールドマン・サックスの300ドルからバーンスタインの400ドルに及ぶウォールストリートの目標株価は、Nvidiaが信頼を回復し決算の勢いを維持できれば、はるかに大きな上昇余地があることを示唆している。
当面の焦点は、11月17日の決算発表と取締役会の調査の進展だ。決算の結果次第では、基幹事業への信頼回復につながる可能性がある一方、さらなる法的・規制上の問題が発生すれば、長期的な成長見通しがあるにもかかわらず株価の下押し圧力が残る可能性がある。
現時点では、Nvidiaの次の大きな動きは、AIコンピューティングにおけるリーダーシップの維持と同様に、投資家の信頼回復にかかっているといえるだろう。

