新英格兰1月天然气价格回落至22美元以下,外输能力扩张推进中
重要ポイント
- •新英格兰主要天然气枢纽的远期曲线显示,即将到来的采暖季将出现急剧的冬季溢价,随后几年价格将大幅回落。
- •预期的价格回落反映出外输能力(egress)的预期增长,这将把阿巴拉契亚的天然气供应输送至需求中心。
- •新英格兰溢价预计将在2027年之后下降,而阿巴拉契亚基准价改善有限,地区1月价差依然巨大。
- •新英格兰长期以来一直是美国寒潮期间天然气价格波动最剧烈的地区之一,届时管道进口能力被完全利用。
- •在冬季需求高峰期,新英格兰的公用事业公司依靠LNG交付(包括进口至埃弗雷特终端区域的货物)来满足采暖需求。
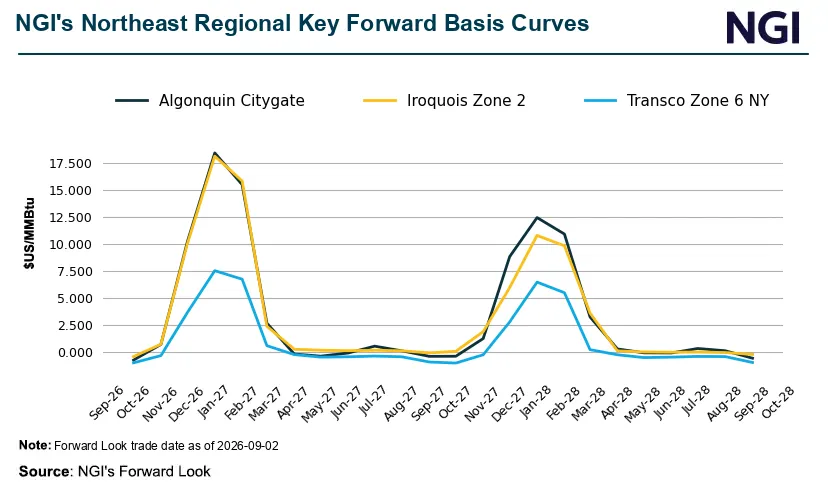
新英格兰主要天然气交割枢纽的远期曲线显示,在即将到来的采暖季出现异常高企的冬季溢价之后,随后几年的价格将大幅回落。这一回落指向外输能力(takeaway capacity,通常称为egress)的预期增长,即把阿巴拉契亚的天然气供应输送至需求中心,市场预期这将逐步消除该地区长期存在的冬季瓶颈。
新英格兰多年来一直是全美寒潮期间天然气价格波动最剧烈的地区之一。每当输往该地区的管道进口能力被完全利用时,公用事业公司便转而依靠LNG交付——包括进口至埃弗雷特(Everett)终端区域的货物——来满足峰值采暖需求。未来几年冬季溢价的规模反映出这一制约依然十分紧绷。
要点概览:
- 新英格兰溢价在2027年之后下降
- 阿巴拉契亚基准价改善有限
- 地区1月价差依然巨大
作者简介:雅各布·迪克(Jacob Dick)于2022年1月加入NGI,并于2024年2月晋升为LNG高级编辑。此前,他在赫斯特集团旗下的《Beaumont Enterprise》报社负责报道德克萨斯州东南部的商业新闻,重点关注石油与天然气领域。他来自肯塔基州,拥有西肯塔基大学新闻学学士学位。
NGI相关报道:
-
坚韧的夏季需求能否提振天然气期货?(2026年9月4日)——周五早间天然气期货小幅上涨,市场参与者消化了虽在收窄但仍处于高位的库存盈余、波动但仍符合季节性水平的产量、夏末强劲的制冷需求以及旺盛的LNG出货量。
-
现货天然气价格飙升,OFO频发(2026年9月3日)——周四,强劲的制冷需求和管道运营限制导致实物天然气市场出现剧烈的区域性价格飙升。
-
库存盈余收窄、高温预报未能提振天然气期货(2026年9月3日)——尽管近期天气预报异常炎热、多个地区库存同比缺口显著,天然气期货周四仍然走低。
-
符合预期的库存注入令天然气期货失去方向(2026年9月3日)——美国能源信息署(EIA)周四公布,截至8月28日当周,公用事业公司及其他运营商共向储气库注入30 Bcf天然气。该结果符合预期,至少在初期令天然气期货承压下行。
-
EIA库存数据公布前,天然气期货在3美元附近徘徊(2026年9月3日)——周四早间买家再度入场,期货市场预期即将公布的地下储气数据将对今冬形势构成利好。
-
Edouard在东德克萨斯州消散,现货天然气价格涨跌互现(2026年9月2日)——周三实物天然气价格大多上涨,不断升高的气温支撑了从密西西比河谷到俄亥俄河谷的需求,同时墨西哥湾沿岸枢纽挽回了周二的部分大跌。
