AIセクターの売りが半導体株に打撃、ナスダックは6月以来の大幅週間下落
重要ポイント
- •ナスダック総合指数は金曜日に2.14%下落して26,140.03となり、6月以来で最悪の週を記録し、4週連続の上昇が終了しました。
- •米テクノロジー株の時価総額は10営業日で3兆ドル超を失い、ナスダック100はテクニカルな調整入りまで約2.5%の水準にあります。
- •VanEckセミコンダクターETFは金曜日に3%、週間で10%下落し、2025年4月以来で最大の週間下落率となりました。中国企業との競争に対する懸念が主因です。
- •CoreWeaveは金曜日に約12%、週間で25%下落し、総負債は510億ドルを超えています。
- •米国とイラン、ロシアとウクライナの間で緊張が高まるなか、WTI原油は3.51%上昇して1バレル101.41ドル、ブレント原油は3.72%上昇して109.86ドルとなりました。
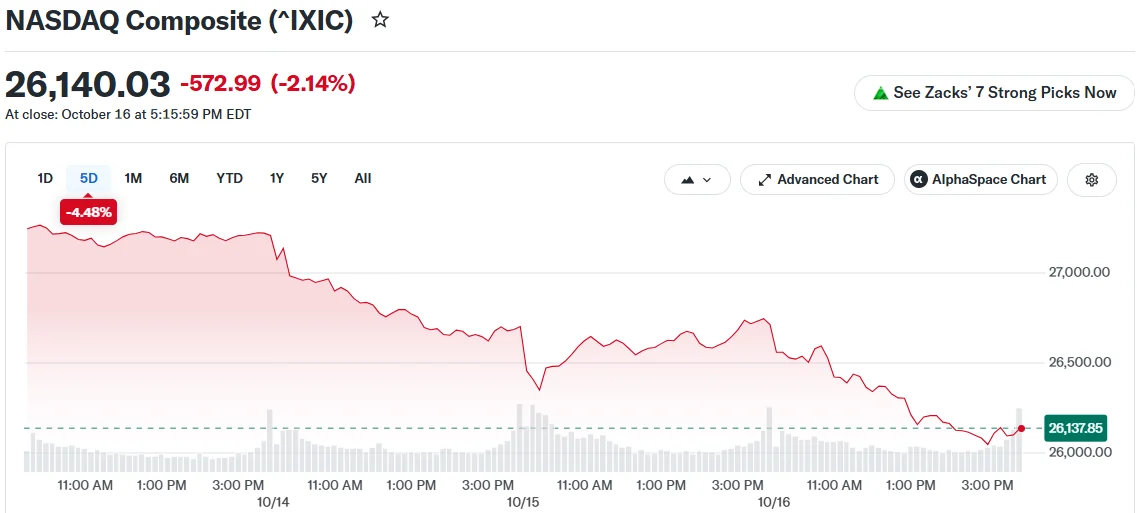
米国株は金曜日、投資家がテクノロジー株や人工知能(AI)関連株を売却するなか、上昇する原油価格がさらに圧力を加え、続きの難しい取引となりました。
ナスダック総合指数は2.14%下落して26,140.03で取引を終え、6月以来で最悪の週となり、4週連続の上昇が終了しました。S&P 500は1.09%安の7,659.44、ダウ工業株平均は175.28ポイント(0.34%)安の52,002.41となりました。S&P 500とナスダックはともに50日移動平均を下回って取引を終え、この水準は多くのトレーダーが市場の中期的なトレンドが維持されているかを素早く判断する目安としています。市場の変動予測を示す代表的な指標であるCboeボラティリティ指数は、4カ月ぶりに22を超えました。
半導体株が下落を主導
半導体関連株は再び最も大きな打撃を受けました。VanEckセミコンダクターETFは金曜日に3%下落し、マイクロン・テクノロジー、アドバンスド・マイクロ・デバイセズ(AMD)、サンディスクが主導しました。同ファンドは週間で10%下落し、2025年4月以来で最大の週間下落率となりました。投資家は中国企業との競争を懸念しています。半導体はAIインフラの中核的な構成要素であり、そのためこのセクターはAI取引全体のセンチメントの代理指標とされています。
市場解説媒体のThe Kobeissi Letterは、Xへの投稿でこの調整の規模に言及しました:
There it is folks. The Nasdaq 100 is now down -3% on the day and on track for its biggest weekly decline since April 2025. US tech stocks have erased over -$3 trillion in market cap in just 10 days. This puts the Nasdaq 100 just ~2.5% away from entering a technical correction.… pic.twitter.com/Llhtk5QUoj
投稿で引用された数値によると、ナスダック100は2025年4月以来で最も大きな週間下落を記録する見通しで、米テクノロジー株の時価総額は10営業日で3兆ドル以上失われ、テクニカルな調整入りまで約2.5%の水準にあります。テクニカルな調整とは通常、直近の高値から10%以上の下落と定義され、この水準は市場関係者の高い注目を集める傾向があります。
AI特化型のクラウドインフラ企業であるCoreWeaveは金曜日に約12%下落し、週間では25%安となりました。同社の総負債は510億ドル超に増加しています。下落はテクノロジーセクター全体に広がり、CrowdStrikeは7%安、オラクルは4.5%安となりました。投資家はAnthropicやOpenAIのビジネスモデルにも疑問を呈しています。
DataTrek Researchのニック・コラス氏は、投資家は「AIに疲れ果てている」と述べ、その引き金は金利だと指摘しました。Angelesのチーフ・インベストメント・オフィサーであるマイケル・ローゼン氏は、増加する債券発行に注目する価値があるとしつつ、市場は現在のところ過剰な水準には近くないと述べました。コラス氏が指摘する金利への感応度は、売りがAI・テクノロジー株に集中している理由の説明にもなります。これらの銘柄の評価額は将来の利益予想に大きく依存しており、金利の見通しの変化がその価格に直接反映されるためです。
下落は市場全体に及んだわけではありません。S&P 500では金曜日に21銘柄が上昇し、ダウ平均は週間で0.7%上昇しました。この乖離は、今週の損失が市場全体に均等に広がるのではなく、テクノロジー株に集中していたことを示しています。
原油とインフレが圧力に
米国とイラン、ロシアとウクライナの間で緊張が高まるなか、原油価格は上昇しました。ウェスト・テキサス・インターミディエート(WTI)原油は3.51%上昇して1バレル101.41ドルとなり、100ドルの水準を維持した一方、ブレント原油は3.72%上昇して109.86ドルとなりました。シェブロンなどのエネルギー株は上昇し、ダウ平均の下落幅を抑える一因となりました。原油価格の上昇は株式投資家にとって一長一短です。エネルギーセクターの収益を支える一方で、インフレを高水準に維持している幅広い物価圧力にもつながっています。
インフレデータも投資家の懸念材料となっています。卸売物価は今週、2022年以来の最大の上昇を記録し、消費者物価も連邦準備制度理事会(FRB)の2%目標を大きく上回っています。
ウォーシュFRB議長はバンコクで開催された国際通貨基金(IMF)ので講演しましたが、年内に利上げするかどうかについては言及しませんでした。トレーダーはこれを、中央銀行が政策を据え置くサインと受け取りました。CMEグループのFedWatchツールは、10月27〜28日の会合でFRBが金利を現行水準に維持する確率を82%と示しています。FRBの決定、米伊関係とロシア・ウクライナ情勢を巡る原油価格の動向、今後のインフレ指標など、投資家は今週の損失を消化しながら、直近で注目すべき事項を明確に把握しています。

