Mukuruの「20メートル」モデル、受取と支払いのギャップ解消を目指す
重要ポイント
- •Mukuruは60カ国以上で事業を展開し、南部・東部アフリカにわたる物理的・デジタルの送金ネットワークを通じて1,760万人の顧客にサービスを提供している。
- •チーフグロースオフィサーのJuan Secoは、Jumiaのエコシステムで約10年間過ごした後、2023年にMukuruに加わった。CFOとしての経験はJumia Pay決済プラットフォームの開発につながった。
- •同社は最近ボツワナで物理的なVisaデビットカードを投入し、顧客は小売店でウォレット残高を使って支払い、ATMで現金を引き出せる。
- •Mukuruは南アフリカでBank Zeroと提携し、口座・カード提供の銀行インフラを供給している。約50万人のMukuru顧客が同インフラへ移行中で、合計70万人を超えるエンド顧客基盤の一部となっている。
- •Secoは、新しいサービスは顧客が既にやっていることの延長であるべきだと述べ、代理店ネットワーク、USSD、WhatsAppなどのチャネルにより、現金で取引する人々が正式な金融サービスから排除されないようにしている。
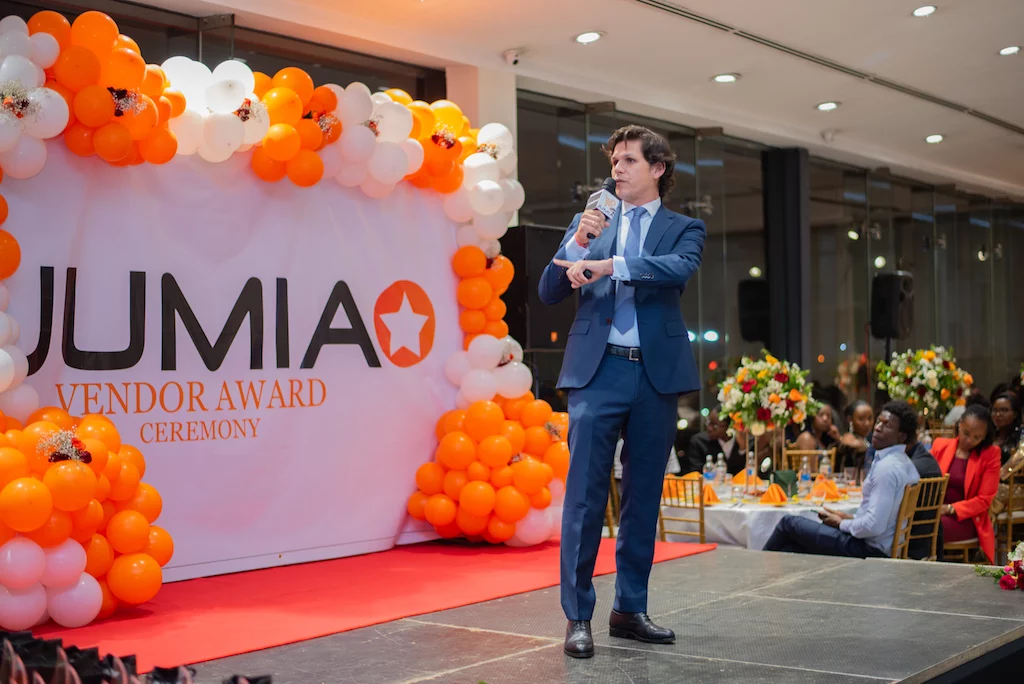
ハラレでのわずか20メートルの歩行が、Mukuruの国境越え送金からより広範なデジタル金融サービスへの拡大を捉える考え方を物語っている。同社のチーフグロースオフィサー兼東アフリカ担当マネージングディレクターであるJuan Secoにとって、アフリカのフィンテックにおける中心的課題は、複雑な金融ソフトウェアの欠如ではない。それは、送金が届いた後に残る摩擦である。
SecoはTechCabalの最新回*Coffee With…*でPATHISANI MOYOとこのアプローチについて語った。
インタビューの数日前、取材記者は76歳の母との会話を通じて、このギャップの実務上の重要性を痛感した。母はハラレに住み、記者はヨハネスブルグに住んでいる。Mukuruを通じて母に送金した後、着金を確認するため電話をかけた。
母の反応は率直だった。「Mntanami(私の息子よ)、もう友達経由でお金を送らないで。」
資金は母の携帯電話に直接届き、約20メートル歩くだけで現金を受け取れた。この経験はMukuruの戦略の背後にある原則を示している。すなわち、金融サービスは、顧客が既に使っている仕組みの中で、資金を受け取り、保管し、移動し、支払いやすくすべきだという原則である。
20メートルの教訓
スペイン生まれで、ナイロビに移るまでニューヨークで主要金融機関へのアドバイザリー業務に長年従事したSecoは、南アフリカに本社を置くMukuruを「送金主導のネオバンク」と位置づけている。この用語は、伝統的な店舗網を持たずに運営するデジタルファーストの金融サービス提供者を指す。同社は移民の送金支援で知られているが、ウォレット、カード、決済、銀行インフラへと事業を拡大している。
Mukuruは現在60カ国以上で事業を展開し、南部・東部アフリカにわたる物理的・デジタルの送金ネットワークを通じて1,760万人の顧客にサービスを提供している。
Secoのアフリカ金融インフラへの道のりは決して一直線ではなかった。マドリード生まれで、幼少期をフランスとルクセンブルクで過ごし、カナダのマギル大学で金融と国際ビジネスを学んだ。キャリアはスペインのPwCで始まり、American ExpressやPrudentialなどの金融機関の監査を担当した。その後ニューヨークに移り、プライベートエクイティの合併・買収業務に従事した。
役割自体は典型的な企業キャリアに見えたが、勤務スケジュールは持続困難だった。ケニア育ちのコロンビア人コーポレート弁護士である夫人との間に娘が生まれ、その後すぐに双子が誕生。3歳未満の子供3人を、二人ともハードなキャリアを追いながら育てるのは持続不可能だった。
「3歳未満の子供3人を抱えて、とんでもない時間まで働いていました」とSecoは語る。夫人は決定的な問いを投げかけた。「情熱を持てない仕事を何年も続けて、ずっと不幸だったのよ。変えてみないの?」
Secoはナイロビに移り、アフリカのeコマースの先駆者であるJumiaに加わるために、本人が語る大幅な減給を受け入れた。Jumiaのエコシステムで約10年間、テクノロジー、コマース、金融サービスにまたがって働いた。この転機が、アフリカ大陸の金融インフラに対する見方を変えた。
Secoのアフリカフィンテック観を変えた問題
Jumiaの最高財務責任者(CFO)として、Secoは一見些細だが広範な影響を持つ課題に直面した。Jumiaは複数のアフリカ市場で事業を展開しており、顧客はしばしば現金で支払っていた。代金引換はコストが高く運営上も負担が大きく、一方でデジタル決済はビジネスをより効率的にできた。
しかし、これらの市場横断で決済接続を構築することは容易ではなかった。同じテクノロジーチームが、ケニアの先駆的なモバイルマネーサービスM-Pesaを含む異なるモバイルマネーシステムとの統合を繰り返し構築していた。モバイルマネーは、伝統的な銀行口座なしに電話から価値を保管・送金できる仕組みである。
Secoは、問題が個別の決済統合の追加より大きいと結論づけた。Jumiaにはシステムを接続する中間レイヤーが必要だった。「これは壊れています。中間に何かが必要だ」— これが本質的に彼の結論だった。
この発想は、同社のフィンテック決済プラットフォームであるJumia Payの開発につなが、その後、金融技術へのより深い注力へと発展した。
コーポレートバンキングでも同様の限界を目にした。本来デジタルであるべき金融サービスには依然として煩雑なプロセスが残っていた。法人カードは事実上プリペイド型のように機能し、一部の取引では銀行支店との対面手続きが必要だった。北米のデジタルバンキングに慣れた者にとって、この対比は大きかった。
Secoは、他地域の銀行システムをコピーするのではなく、アフリカの消費者の現実に合わせてサービスを構築することが機会だと考えた。Jumia Payでは、このアプローチは融資へと拡大し、販売者向け運転資金製品、後払い(BNPL)統合、エジプトでの消費者信用、ナイジェリアでのマイクロローン、プラットフォーム上で既に行われている取引に紐づくその他の製品が含まれた。
送金から「送金主導のネオバンク」へ
Secoは2023年にMukuruに加わり、多くのフィンテック企業が確立に何年もかける資産、すなわち信頼を見出した。Mukuruは20年間国境を越える送金に携わり、帰国送金を頼る何百万人もの顧客の信頼を勝ち取ってきた。
しかしSecoは、送金を受け取る人が送る人と同じくらい重要だと考えた。ジンバブエ、マラウイ、ボツワナなどの国々の顧客は、必ずしも複雑な新しい金融商品を求めていなかった。彼らは、馴染みのあるサービスがより良く機能することを望んでいた。
この観察が、送金主導のネオバンク構想の基盤となった。Mukuruは、国境越え送金を通じて築いた信頼を、顧客とのより広範な金融関係の出発点として活用できる。
「送金は先兵です。それが最初の取引であり、多くの場合、顧客との関係を持つ初めての機会です。機会とは、その信頼を活かして顧客の日常の金融生活をより楽にすることです」とSecoは述べた。
このモデルでは、送金が顧客にプラットフォームを利用し信頼する理由を与え、Mukuruにその他の日常の金融ニーズに応える機会をもたらす。資金は届いた途端に現金として引き出されるのではなく、ウォレットに残ることができる。顧客はそれを使って請求書の支払い、買い物、給与の受取、他への送金、さらには他の金融へのアクセスが可能になる。
Secoは、Mukuruの拡大を既存顧客へのさらなる商品販売と単純に理解すべきではないと述べた。新しいサービスはそれぞれ、顧客が既にお金を管理している方法に自然に適合し、既に抱えているニーズに応えるべきだという。
「それらは、顧客が既にやっていることの延長、あるいは隣接するものであるべきです」と彼は言う。
お金が届いた後に使えるようにする
Mukuruの製品には、このアプローチがますます反映されている。ボツワナでは、同社は最近、ウォレットに連動する物理的なVisaデビットカードを投入した。顧客は小売店でウォレット残高を使って支払い、ATMで現金を引き出せる。
この仕組みにより、海外の親族から送られたお金は、使う前に追加の手順を必要とせず、即座に使えるお金になる。Secoはこれを、顧客のいる場所で顧客に寄り添うというMukuruの取り組みの実例だと述べた。
「Mukuruでは、顧客のいる場所で会うことを常に言い続けています」と彼は言う。
それには、Mukuruの代理店ネットワーク、USSD、WhatsApp、そしてますます増えるデジタル口座が含まれる。USSDは、インターネット接続のない basic 携帯でも動くメニュー形式のモバイルプロトコルで、アプリをインストールしない顧客にもこれらのチャネルを使い続けられるようにしている。南アフリカでのBank Zeroとの提携はこの戦略の一環である。MukuruはBank Zeroと提携し、新しい口座・カード提供を支える銀行インフラを提供している。
顧客は給与やその他の入金を受け取り、電子決済を行い、日常の取引にカードを使える。一方、Mukuruは顧客関係と体験の所有を維持する。この仕組みにより、Mukuruは伝統的な銀行になることなく、より多くのバンキング機能を提供できる。
Bank Zeroが基盤となる銀行インフラを供給し、Mukuruは顧客、流通網、テクノロジー、金融サービスの経験を提供する。現在、約50万人のMukuru顧客がBank Zeroのインフラへ移行中であり、合計で70万人を超えるエンド顧客基盤を形成している。この移行はまだ進行中であり、最近投入されたボツワナのカードとともに、送金を通じて築かれた信頼が日常のバンキングに持ち越せるかを示す最も身近な検証となっている。
20メートルの哲学
Secoは、これらの数字の重要性は規模そのものよりも、それが何を可能にするかにあると述べた。顧客は、金融の旅を一からやり直すことなく、現金からデジタル金融サービスへ移行できる。現金とデジタルマネーが共存する市場では重要な転換である。
「現金で取引しているからといって、利用できる金融サービスが少なくなってよいわけではありません」とSecoはTechCabalに語った。
彼にとって成功とは、アプリのダウンロード数やデジタルカードの発行数だけでは測られない。現金とデジタル価値の間の移行を可能な限り摩擦なくすることでもある。
「現金で取引しているからといって、正式な金融サービスから排除されてよいわけではありません」とSecoは強調する。USSD、WhatsAppボット、代理店ネットワーク、デビットカードのいずれを使うにせよ、Mukuruの掲げる目標は、顧客の既存の習慣の中でサービスを提供することである。
これにより、話はハラレの76歳の女性に戻る。金融包摂は、規制ライセンス、取引量、API統合などの指標で語られることが。しかし、毎月の仕送りを受け取る人にとって、実務的な尺度はもっとシンプルである。お金が安全に、予測どおりに、不要な移動なしに届くことだ。
彼女の旅路は20メートルだった。Mukuruにとって、Secoのビジョンは、金融イノベーションがお金を受け取ってから使うまでの距離を縮めるべきだというものである。
出典:TechCabal

