META株予測:BofAが810ドル目標を維持、Citiは買い評価を再確認
重要ポイント
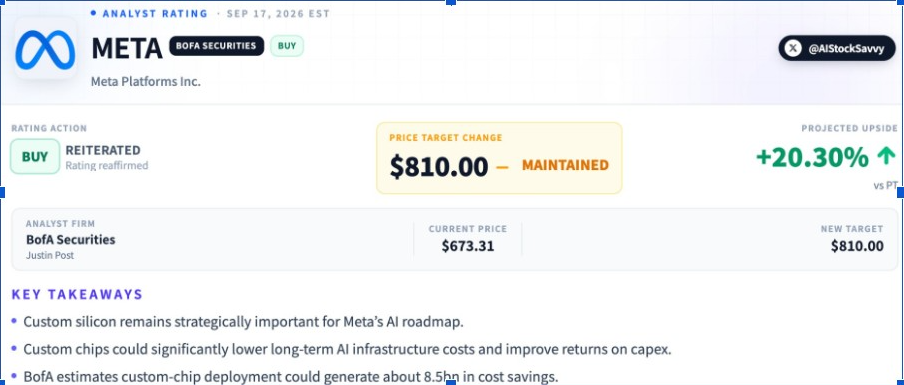
- •BofA SecuritiesはMetaに対する買い評価と810ドルの目標株価を再確認した。675ドル近辺の直近取引水準から約20%の上昇余地を意味する。
- •BofAは、2027年からBroadcomと共同開発したMTIA 450およびMTIA 500チップをAI推論ワークロードに展開することで、5〜6ギガワットの自社コンピューティング容量の構築と併せて、約85億ドルのコスト削減が可能と見積もっている。
- •Citiによると、9月8日に複数ステップのバックグラウンドタスクを実行するために公開されたMetaのMuse AIエージェントは、最近数日間でInstagramやFacebookを上回るダウンロード数を記録した。
- •RosenblattはMeta Oneのトライアルおよび有料登録者1,500万人に言及して886ドルの目標株価で買い評価を再確認し、Goldman SachsとCitiもそれぞれ725ドルと800ドルの目標で買い評価を維持した。
- •Metaは、AI学習と推論を兼ねるプロセッサを目指したOlympusプロジェクトを、内部の見積もりで設計コストが約30%増となり規模の経済性が損なわれるとして中止した。
Meta Platforms Inc.の株価は9月17日、675ドル近辺で取引された。ウォール街のアナリストたちは同社のAI戦略、カスタムチップのロードマップ、サブスクリプション事業を根拠に、強気の評価を再確認した。
BofA SecuritiesはMETAに対する買い評価を再確認し、810ドルの目標株価を維持した。これは直近の取引水準から約20%の上昇余地を意味する。Citiも買い評価を維持し、MetaのAI製品パイプラインと9月23〜24日に開催されるMeta Connectイベントを理由に800ドルの目標株価を設定した。これらのアナリストによる見直しは、MetaがMuseエージェントを通じてAI製品を拡大し、2027年から新型の自社開発AIチップの展開を準備する中で行われた。
BofA、MetaのカスタムAIチップによる85億ドルのコスト削減を見込む
BofAのアナリストJustin Postは、カスタムシリコンがMetaの長期的なAIインフラ戦略の重要な構成要素であり続けると述べた。Metaは第3世代のMTIA 450チップ(コードネーム:Arke)を2027年上半期に展開し、年後半により高性能なMTIA 500(Astrid)を投入する計画だ。両プロセッサはBroadcomと共同開発されており、主にAI推論ワークロード向けに設計されている。推論とは、学習済みモデルを実行してユーザーのリクエストに応答することであり、製品の利用量に伴って拡大するため、大規模にAIを提供する企業にとっては継続的な運用コストとなる。
同社は12ヶ月以内に1ギガワットを超えるカスタムチップ容量を展開することを約束しており、技術の成熟に伴いより大規模な開が計画されている。BofAの推定によれば、Metaは2027年に5GW〜6GWの自社コンピューティング容量を運用する可能性があり、その構築には約2,000億ドルの支出が必要となる。チップがそのコストの約60%を占め、Metaのカスタムプロセッサがサードパーティ製の代替品より約40%安いと仮定すると、同社は約85億ドルの削減を見積もっている。この推計は、チップの調達が大規模AI構築のコストをアナリストがモデル化する上で中心的な変数となっている理由を示している。
Metaはかつて、AI学習と推論の両方を処理できるプロセッサの開発を検討していた。Olympusとして知られるこのプロジェクトは、内部の見積もりでその設計が約30%高コストになるとの見込みが示された後、規模の経済性が損なわれるとして中止された。
Citi、MuseとMeta Connectを短期的な追い風と見る
Citiは買い評価と800ドルの目標株価を再確認し、Meta Connect(同社の年次開発者カンファレンス)を前に、Metaをインターネットセクターで優先する銘柄の一つに挙げた。同社は9月23〜24日のイベントで、MetaのAI製品戦略に関する最新情報、とりわけMuseパーソナルAIエージェントをめぐる動向が示されると見ている。
Museは9月8日に公開され、質疑応答型のチャットボットとしてのみ機能するのではなく、複数ステップのタスクを実行するように設計されている。このエージェントはMetaのMuse Sparkモデル上で動作し、ユーザーがアプリを離れた後もバックグラウンドでタスクの実行を継続できる。Citiは、最近数日間でMuseのダウンロード数がInstagramやFacebookを上回ったと指摘した。
同証券はまた、Metaが2027年に向けてAIコンピューティング容量を拡大する中、投資家がWatermelonとして内部で呼ばれる次期基盤モデルに関する情報に注目すると予想している。Citiの見解では、より大規模なモデルやエージェント型サービスの稼働に必要なインフラを拡大する中で、新たなAI製品がエンゲージメントと収益化を支える可能性がある。
アナリストのカバレッジがMETAの強気見通しを裏付け
他のアナリストも同様に強気の評価を維持している。Rosenblattは886ドルの目標株価で買い評価を再確認し、Meta Oneの展開とMuseをめぐる利用の勢いの継続を挙げた。Meta Oneは、先行して単一アプリのPlusサブスクリプションが開始された後、トライアルおよび有料登録者数1,500万人を公表している。このサービスラインは、広主導の中核事業に加え、Metaに直接消費者向けの収益源をもたらしている。
Goldman Sachsは別に、買い評価と725ドルの目標株価を維持し、拡大するAIコンピューティング容量を消費者向け製品や収益機会に転換するMetaの能力に着目している。
META株は675.50ドル近辺で取引されており、当日は約0.33%上昇した。Goldman Sachsの725ドルからRosenblattの886ドルまでの公表された目標株価は、いずれも現在の株価水準を上回っている。総じて、最近のアナリスト目標は、Muse、サブスクリプション、その他AI関連サービスを拡大しながらAIインフラ支出を管理するMetaの能力に、ウォール街の関心が集まっていることを浮き彫りにしている。
本記事は情報提供のみを目的としたものであり、金融または投資に関する助言を構成するものではありません。アナリストの目標株価およびコスト削減の推計は予測であり、将来の株価パフォーマンスを保証するものではありません。

