日本、海運税制の大幅見直しへ 船舶・海上輸送の掌握が経済安全保障の優先課題に
重要ポイント
- •日本の海事局は、2027年度税制改正の協議において、国際海運に関する4つの税制措置を一括して見直す方針。
- •見直しには、企業の利益ではなく船舶のトン数に基づいて課税するトン税制度が含まれる。
- •日本政府は海運税制政策を経済安全保障戦略とサプライチェーン強靭化の取り組みの一部として位置付けている。
- •日本は先月、国際海運税制の将来の構造を再検討するための有識者委員会を発足させた。
- •より広範な海事振興には、国内造船、LNG運搬船の建造、次世代船、船舶修理施設への支援が含まれる。
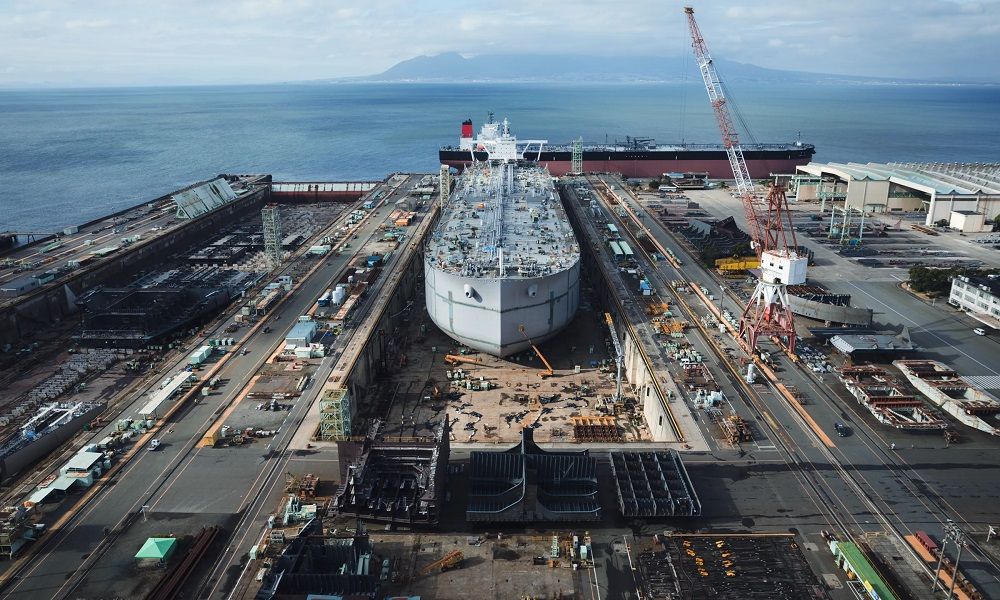
日本は、船舶や海上輸送の掌握を経済安全保障の問題として重視する姿勢を強める中、国際海運業を支える税制の広範な見直しを準備している。資源に乏しい島国であり、エネルギーと食料の供給を海上輸入に大きく依存する日本にとって、この問題は特に重い意味を持つ。
国土交通省の海事局は金曜日、2027年度税制改正に向けた調整において、国際海運に影響を及ぼす4つの主要税制措置を一つのパッケージとして検討する方針を明らかにした。
見直しには日本のトン税制度が含まれ、詳細な提案は有識者会議と税務当局を交えた議論を通じて策定される。世界の海運国で採用されているトン税制度は、通常、企業の実際の利益ではなく船舶のトン数を基準に課税するもので、事業者に安定した予測可能な税負担をもたらす。日本は2009年にトン税を導入した。1990年代後半からこうした制度を導入してきた欧州の海運国に続くもので、当時の政府は日本船主が所有する船舶の外国船籍への移行を抑えようとしていた。
日本政府は、個々の海運税制優遇を従来型の産業支援策として扱うのではなく、地政学的危機の際に日本が十分な海運力を確保できるようにするという観点で位置付ける傾向を強めている。この考え方は、2022年の経済安全保障推進法がサプライチェーンや重要インフラなどの分野を対象として以来、政策として明確化されてきた日本のより広範な経済安全保障の課題と並行するものである。日本の海運業は、主要貿易ルートでの具体的な混乱への対応も迫られており、2023年後半以降に紅海で商船が攻撃されたことで、多くの船舶がアフリカ南部周りへの迂回を余儀なくされた。
海事局は、現行トン税制度の目的を、日本商船隊による国際海上輸送の確保と、より高い経済安全保障の実現としている。同様の考え方は、国際貿易に従事する一定の要件を満たす日本船に対する登録税および固定資産税の軽減措置の根拠にもなっている。
日本は先月、国際海運税制の将来の構造を再検討するために、有識者委員会を発足させた。日本の毎年の税制改正は通常、政府と与党の間で年末調整により決着し、その後国会の承認を経るため、パッケージの具体的な姿は2027年度の議論が進む中で初めて明らかになる見通しだ。
この動きは、より広範な海事産業振興の中で進められている。政府は同時に、国内造船能力の拡大、LNG運搬船建造の再開、次世代船の開発、船舶修理施設の強化に支援を注ぎ込んでいる。この取り組みの対象となる分野では、かつて世界をリードする造船国だった日本は、現在、世界の建造量に占める割合で中国や韓国を下回っている。
既存の税制優遇は、日本の船主が国内で船舶を建造・保有するよう促す目的で設計されてきた。現行の特別償却制度は、要件を満たす船舶に対して拡大された控除を提供しており、認定を受けた日本の造船所で建造された船舶には追加の優遇が用意されている。
出典:Splash247

