日本の内閣府が日銀に政府の成長戦略との金融政策の連動を求める圧力を強める
重要ポイント
- •日本の内閣府は日銀に対し、高市早苗首相のより広範な経済成長目標に沿った金融政策の実施を求め、歴代政権よりも直接的なトーンをとっている。
- •6月25日付の高市氏の経済政策の青写真の草案は、日銀にインフレ目標枠組みを政府の戦略と連動させるよう明確に求め、以前の文書よりも強い姿勢を示した。
- •日本の法律には内在的な緊張関係があり、日銀法第3条が中央銀行の独立性を保証する一方、第4条は政府の経済政策との連携を求めている。
- •日銀は6月に政策金利を1%に引き上げ、30年以上で最高水準となり、次回会合では金利を据え置くと広く予想されている。
- •日本の政策正常化はFRBやECBの利下げとは逆行しており、円の重しとなっている金利差を拡大させている。
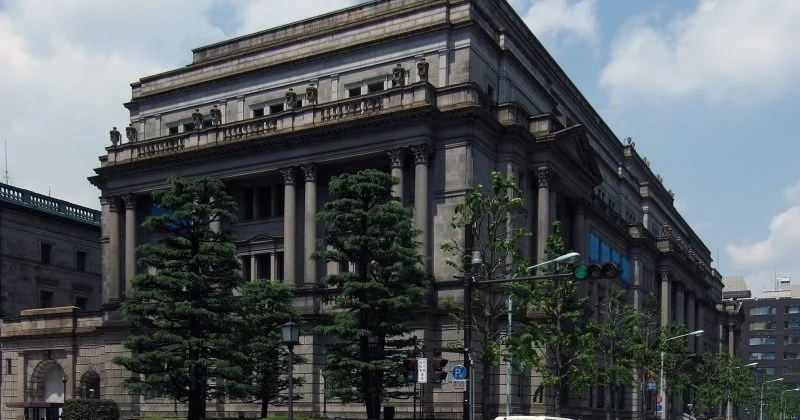
日本の内閣府の代表者は、日本銀行(日銀)に対して政府の経済目標と連動した「適切な金融政策」を実施するよう公に求め、高市早苗首相の政権が中央銀行の利上げ判断をより広範な成長戦略と緊密に連動させる取り組みを強めている。
この発言は日銀の政策会合で行われたもので、金融政策の方向性に影響を与えようとする高市政権の日増しに明確なキャンペーンを反映している。歴代政権も中央銀行との連携を求めてきたが、現政権はより鋭く直接的なトーンを採用している。
6月25日付の高市氏の経済政策の青写真の草案では、日銀に対し、インフレ目標枠組みを政府の成長戦略と連動させるよう明確に求めていた。これまでの類似文書では連携について抽象的な表現にとどまっていたが、6月の草案ははるかに明確な線を引いた。
この問題の根本には日本の法律が関わっており、この点について意図的な緊張関係を生み出している。日銀法第3条は中央銀行の独立性を保証する一方、第4条は日銀が政府の経済政策と連携することを求めている。この2つの規定は、内閣が金融政策の決定に対してどの程度影響力を行使できるか、あるいは行使すべきかについて、長年議論の的となってきた。
7月上旬に入り、政府は表現を調整した。改訂後の表現は安定した物価上昇を目指す「適切な金融政策」を強調するもので、中央銀行の独立性への潜在的な侵害を懸念する市場を安心させるよう調整された軟化だった。
6月、日銀は政策金利を1%に引き上げ、日本にとって30年以上にわたる最高水準を記録した。日銀は経済がこの引き上げをどの程度吸収しているかを評価しながら、次回の会合では金利を据え置くと広く予想されている。日本のインフレ率は近年、日銀の2%目標付近で推移している。これは日本の長期にわたるデフレとの闘いを特徴づけ、日銀のマイナス金利とイールドカーブコントロールという先駆的な政策の採用を促した目標割れの物価上昇が長年続いた後の、注目すべき変化であり、これらの政策の巻き戻しは2024年にようやく始まった。
この政策正常化は、米国の連邦準備制度理事会(FRB)や欧州中央銀行(ECB)を含む他の主要中央銀行がパンデミック後のピークからの利下げという逆方向に動いている中で進められており、円の重しとなっている金利差を拡大させている。
日銀の会合に出席する内閣府の代表者は一貫して、民間需要を強化し、2%の水準周辺での物価上昇を持続させるという政府の取り組みを支える「適切な金融政策」への支持を表明してきた。

