テザー、サークルなどステーブルコイン発行体はどのように収益を生み出しているのか
重要ポイント
- •ステーブルコイン発行体は、銀行預金や短期政府証券として保有する準備資産の利息から収益の約95〜99%を得ており、一方でトークン保有者は通常、発行体から直接利回りを受け取らない。
- •テザーは2024年に純利益約130億ドルを生み出し、2025年末までに米国債への直接的なエクスポージャーは1,220億ドル、USDTの流通量は186億ドル超(筆者注:原文は1,860億ドル超)と推定されている。
- •サークルは2025年に総収益・準備資産収入27億ドル(64%増)を報告したが、残余のUSDC準備収益をコインベースと50/50で分配しており、コインベースは2025年第1四半期だけで約3億ドルを受け取った。
- •金利の変動がビジネスモデルの主なリスクであり、利回りの0.25ポイントの変動はテザーの年間米国債収入を約3億500万ドル減少させる可能性があり、セクターの記録的な利益は2023年と2024年の高金利環境を反映している。
- •米国のGENIUS法は1対1の準備資産を義務付け、発行体による保有者への利息支払いを禁止しており、記事で引用された2025年のシティバンク予測では、ステーブルコイン市場は約3,000億ドルから2030年までに1.9兆ドルへ成長する可能性がある。
ステーブルコインは、価格を安定して維持するよう設計されている。1ドルにペッグされたトークンは概ね1ドル近辺で推移するため、保有者は価格上昇による利益を得られない。しかしこうしたトークンを発行する企業は、数十億ドル規模の利益を報告している。この資金の源泉は、米国と欧州の両方で規制当局がこのセクターに注目している理由を説明するものである。
この収益の主な源泉は、各トークンの裏付けとなる資産から得られる利息である。ユーザーがステーブルコインを購入すると、発行体は対応するドルを準備資産として預かり、通常は銀行預金や短期政府証券に配分する。トークンは流通する一方、基盤となる資産は準備として留まり、収益を生み出す。
本記事ではステーブルコインのビジネスモデルを検証し、テザーとサークルを比較し、発行体の収益に影響を与えうる要因を確認する。Stripeの報告によれば、2025年8月だけでステーブルコインの小売規模の取引額は58.4億ドルを超えた。より大きな資金フローもまた毎日取引所、決済企業、銀行を通じて動いている。発行体にとって、これらのフローはビジネスの基盤であり、流通こそが準備ドルを収益創出基盤へと転換するものである。
フロートモデルの仕組み
基本的なモデルはシンプルである。顧客が発行体からドル建てステーブルコインを100単位購入した場合、発行体は100ドルを受け取る。この資金は準備資産として預けられ、通常は銀行預金または短期国債で構成される。
その後トークンは市場を移動できるが、それを支えるドルは準備資産として残り、利息を生む。発行体はこの利息を保持する。これをTransakは「フロート」と呼んでいる。保有者は1ドル近辺の価値を維持するよう設計されたトークンを受け取るが、発行体から直接利回りを受け取ることは通常ない。
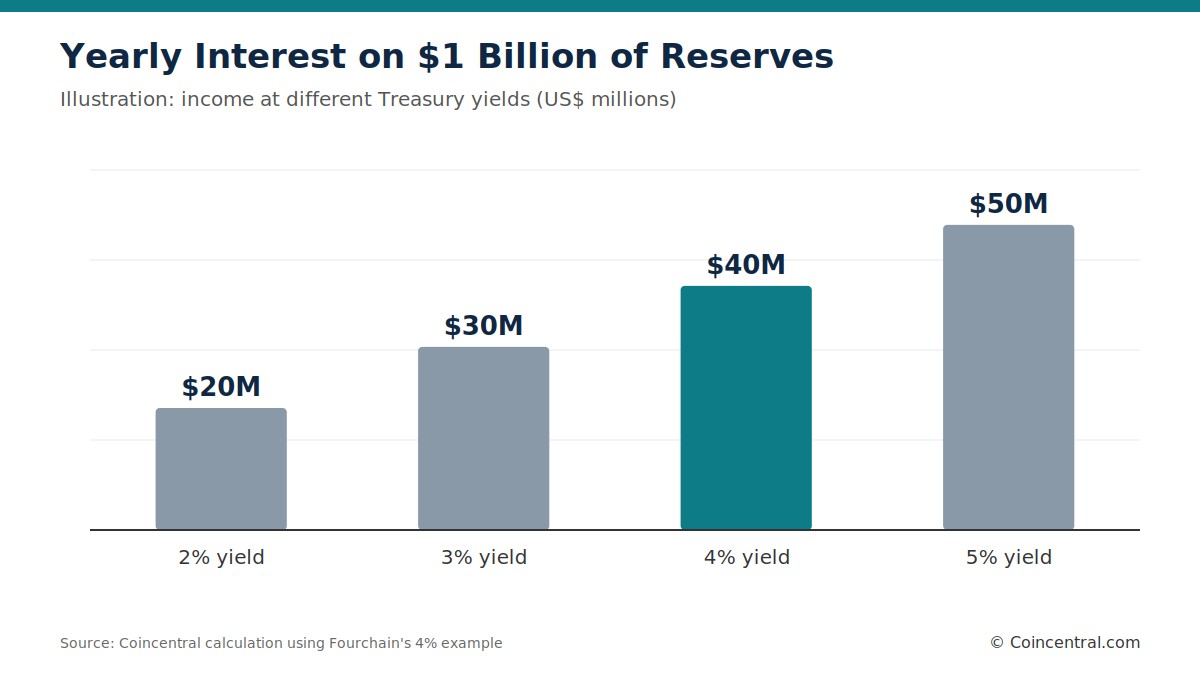
Fourchainが示す簡単な例では、流通しているステーブルコインが10億ドルあり、準備資産で4%の利回りを得る発行体は、年間約4,000万ドルを徴収できる。この額は資産から得られる利回りに応じて変動する。
Transakは、米連邦準備制度理事会(FRB)が金利を4〜5%近辺に維持している場合、米国債もこれに近いリターンを提供しうると指摘する。発行体はこの収入をすべて保持する。対照的に、銀行は通常、預金者に利息を支払い、支店、人件費、マーケティングに関するコストも負担する。ステーブルコイン発行体は、基本的なモデルでは保有者に何も支払わないまま、必要に応じてトークンを発行できる。
この概念自体は新しいものではない。銀行、マネーマーケットファンド、PayPalは数十年にわたり顧客残高から収益を得てきた。変化したのは、達成しうる規模とマージンである。Transakは、この結果を「ソフトウェア企業のコスト構造を持つ預金型ビジネス」と表現している。
発行体は依然として、準備資産を安全かつ容易に売却可能な状態に保つ必要がある。ユーザーはいつでも償還を請求できるためである。Stripeによれば、発行体は一般に安全性、流動性、利回りという3つの目標のバランスを取る。これらの目標は互いに相反し、その緊張関係は後述の収益の選択全体に及んでいる。
発行体の主な収益源
準備資産の利息は、群を抜いて発行体収益の最大の源泉である。Transakの推定では、フロートは発行体収益の約95〜99%を占め、他の収益源は現時点では相対的に小さい。
発行体は、ミント(発行)と償還からも収益を得ることができる。明示的な手数料を課す発行体もあれば、ミント価格をやや高く、償還価格をやや低く設定するスプレッド方式を採る発行体もある。
Fourchainの例では、顧客はトークン発行に1.001ドルを支払い、償還時には0.999ドルを受け取る。この0.002ドルの差額が発行体の収入となる。一般のユーザーが発行体と直接取引することはまれであり、これらの手数料は主に大口機関に影響する。
取引手数料も収益源となりうるが、多くの発行体はこれを課していない。Ellipticは、無料の送金が普及を後押しし、流通量の増大は利息を生む準備資産の拡大につながると説明する。大手発行体にとっては、準備資産からの追加収益が取引手数料で得られる収益を上回る可能性がある。
Ellipticはこれを、即時に手数料を徴収するか市場シェアを拡大するかという選択として位置づけている。多くの大手発行体は流通量を優先する。供給の拡大はより大きな準備資産とより多くの利息収入を生むためである。
発行体は、銀行や大企業向けにサービスを販売することもできる。これには財務管理(トレジャリー管理)、カストディ(資産保管)、技術サポートなどが含まれる。取引所、フィンテックアプリ、ウォレットとの提携は収益分配契約を生み出す可能性があり、利用の拡大は準備資産の総額を押し上げる。
一部のステーブルコインモデルは、資産の貸し出しやプロトコル収入も生み出す。分散型ステーブルコインDAIは、ユーザーが担保をロックし、DAIを借り入れ、安定性手数料をプロトコルのトレジャリーに支払うことで収益を得る。他の発行体は資産の一部を金、社債、ビットコイン(Bitcoin)に配分しており、リターンとリスクの双方が高まる可能性がある。
ステーブルコイン保有者は外部のプラットフォームを通じて収益を追求できるが、1ドルへのペッグが維持されている限り、トークンの価格から利益を得ることはできない。Ellipticは、Aaveなどのレンディングプロトコル、プラットフォーム報酬、流動性プールを例として挙げている。Ellipticによれば、PayPalはPayPal USDの保有者が決済済み残高に対して最大4%の報酬を得られるとしている。Ellipticはまた、これらの支払いは発行体の利益と比べると往往にして小さいとも指摘している。
テザー:供給量で最大の発行体
テザーは、準備資産モデルの最も明確な例である。Transakの報告によれば、テザーは2024年に純利益約130億ドルを生み出した。そのうち約70億ドルはUSDTを直接裏付ける米国債とレポ取引から、残りは金、ビットコインその他の保有資産からのものである。
Ellipticの報告では、テザーは2025年上半期に57億ドルの純利益を記録した。通年では、Transakによればテザーは100億ドル超を報告した。2025年末時点で、186億ドルを超えるUSDTが流通していた。
テザーの米国債保有は相当な規模である。Stripeによれば、同社は2024年半ばまでに976億ドルの米国債を保有しており、米国政府債務の最大級の保有者の一角を占めていた。Transakの推計では、2025年末までにテザーの直接的なエクスポージャーは1,220億ドルに達した。
Transakは、フロートがテザーの他事業への拡大にも資金を提供してきたと指摘する。テザーは、ステーブルコインの基盤の上に構築された決済インフラに焦点を当て、IDGキャピタルとともに戦略的ラウンドを主導した。同社の利益は、トークン自体を超えた投資の余裕を与えている。
Transakはテザーの従業員数にも注目している。同社は数百人規模の従業員だけで、大手ウォール街企業に匹敵する利益を生み出した。テザーには貸出債権、支店網、預金保険料負担がない。
テザーは米国債以外の資産も保有している。Fourchainによれば、同社はビットコインと金を保有し、担保を差し出す借り手に貸し出すこともできる。この多角化は追加の収入源を生む一方で、価格変動への露出も高めている。
USDTのペッグは試練にさらされてきた。Stripeは、2022年に一部の取引所で一時94セントで取引されたと指摘する。機関投資家が額面価格でトークンを償還し、トレーダーが価格差を埋めるにつれて市場価格は1ドルへと戻った。
流動性はテザーの強みの一つであり続けている。Stripeによれば、USDTは取引所が早期に採用したことで、暗号資産取引における最も深いプールの一つとなった。Fourchainはさらに、テザーは供給量では大きいものの、サークルに比べ開が緩いと付け加えている。
サークル:同じエンジン、より小さい取り分
サークルはUSDCを発行し、同じ準備資産利息モデルを採用している。Transakによれば、サークルは2025年に総収益・準備資産収入27億ドルを報告し、64%増となった。準備資産利息がその大部分を占めた。
サークルが準備収益のより少ない割合を保持しているのは、流通(ディストリビューション)契約のためである。同社のS-1提出書類によれば、サークルとコインベースは残余のUSDC準備収益を50/50で分配している。コインベースは自社プラットフォーム上で保有されるUSDCから生じる収入の100%を受け取る。
関係する金額は大きい。Transakの報告では、コインベースは2025年第1四半期にサークルから約3億ドルの分配を受け取った。これは同四半期のサークルの純収益2億3,000万ドルを上回った。
この契約は、サークルの純マージンが収益に比べて薄く見える理由の説明に役立つ。ディストリビューションはユーザーにリーチするためのコストであり、コインベースは大規模なUSDC保有者基盤へのアクセスを提供している。
Fourchainによれば、サークルはUSDCを、決済・取引・送金向けの規制されたデジタルドルとして位置づけている。このトークンは1ドル近辺の価値を維持するよう設計されている。規制と報告への重点は、銀行や大企業にアピールしうる。
両社は準備資産の管理方法も異なる。Fourchainによれば、サークルは現金、現金同等物、短期の米国政府証券に焦点を当てており、大規模なビットコインや金の戦略は実施していない。
Fourchainは、サークルはより多くの規制ライセンスを保有し、より詳細な準備資産情報を公開しているとしている。Stripeによれば、USDCは銀行との提携を通じて流動性を構築した。Transakによれば、サークルは2025年の新規株式公開(IPO)後、最も著名な上場ステーブルコイン発行体となった。
金利はモデルの最大のリスク
発行体の利益は金利と密接に連動している。収益の大部分が米国債の利回りに由来するため、FRBの利下げは収入を速やかに減少させうる。Stripeも同様の指摘をしており、米国債利回りの低下は収益を急速に圧下げしうるとしている。
Transakは、セクターの記録的な利益を、金利が5%を超えて推移した2023年と2024年の時期に結びつけている。その見解では、これらの利益は高金利環境を反映したものであり、ビジネスの恒久的な特徴ではないという。
テザーの1,220億ドルの米国債エクスポージャーに基づく例示は、その影響を示している。他の収入を除いて一定の利回りを適用した場合、利回りの0.25ポイントの変動は年間約3億500万ドルに相当する。これは、0.25ポイントの利下げが年間利息収入を数億ドル規模で減少させうるというTransakの見解と整合する。
サークルはその規模に比べてこの問題への露出が大きい。準備資産利息が収益のほぼ全体を占め、残余の準備収益の半分がすでにコインベースに支払われているためである。Transakによれば、サークルはFRBの政策への依存度が低い決済ネットワーク手数料への拡大を進めている。
テザーは、金とビットコインを追加の収入源として保有するという異なるアプローチを取ってきた。Stripeによれば、発行体は一般に、資産を損失で売却することを避けるため短期の満期を維持しており、追求できる追加利回りには限界がある。
現金バッファと極短期の米国債は流動性を改善するが、Stripeの言う通りリターンも制限する。したがって、償還への備えはこのモデルのコストである。より高い利回りを追求することは追加のリスクをもたらしうる。
競争もまた圧力を生んでいる。Transakは、利回り付きステーブルコインやトークン化マネーマーケット商品が、準備資産収益を保有者に還元するようになってきていると指摘する。これは、従来型のステーブルコイン発行体が依存するマージンに真っ向から挑むものである。
規制、競争と市場の成長
規制はステーブルコインのビジネスモデルに直接影響を与える。Transakによれば、米国のGENIUS法は、現金、短期米国債、レポ、またはマネーマーケットファンドによる1対1の準備資産を義務付けている。発行体は準備情報を毎月開示し、準備資産を分別管理し、再利用を避けなければならない。
同法はまた、発行体が保有者に利息を支払うことを禁止している。第4条(a)(11)は、トークン保有に紐づく利回りの支払いを発行体に禁じている。Transakは、したがってフロートは発行体に留まると結論づけている。
欧州には独自の要件がある。Stripeによれば、EUのMiCA規制も小売保有者への利息支払いを制限し、ステーブルコインの裏付けとなりうる資産を定義している。準備資産の質、資本、報告に関する規則は依然として発展途上にある。
Ellipticが引用する2025年のシティバンクの予測では、ステーブルコインは2030年までに1.9兆ドルに達する可能性があり、これは執筆時点の約3,000億ドルから増加する見である。銀行、フィンテック企業、決済企業がこぞって市場に参入している。
評判は発行体の収益を制約しうる。信頼の喪失は流通トークンの量を減らし、結果として利息を生む準備資産を縮小させる。信頼と収入は密接に結びついている。
競争もまた激しい。Stripeによれば、一部の主要ステーブルコインは相互に代替可能であり、乗り換えコストは低い。発行体が手数料を引き上げたり、開示が不十分だったり、障害が発生したりすれば、流通は競合へと急速に移りうる。
Stripeは、暗号資産担保型の発行体が変動を吸収するために過剰担保を用いていると説明する。このモデルでは、DAIの1ドルごとに1ドルを超える資産が裏付けとして維持される。
準備資産担保型と市場の信頼に基づくモデルの区別は、リスクの観点で重要である。Stripeは、2022年のテラUSD(TerraUSD)暴落が、支えが主に市場の信頼に依存する場合、ペッグがいかに速く崩壊しうるかを示したと指摘する。準備資産担保型の発行体は、実資産を保有することで収益を生み出している。
決済コストが発行体と銀行を引き寄せる理由
準備資産利息はステーブルコインのビジネスケースの一部にすぎない。世界経済フォーラムは、ステーブルコインが決済を現金に近い形で機能させうると主張する。一方の当事者がステーブルコインを送金すると、受取人は資産を保有し送金者は保有しなくなるため、両者間で照合すべきものがなくなる。発行体にとって、決済での採用はコアモデルを増幅する。流通するすべてのトークンが利息を生む準備資産を表すためである。
既存の国境を越える決済システムは、より遅く、より高コストである。Capgeminiの推計では、国境を越える決済を賄うために最大4兆ドルが決済・流動性口座に滞留している。プロバイダーは複数の国で資金を前もって拠出することで、送金が即時に見えるようにしている。
コストは小規模な市場で特に高い。世界銀行の最新データによれば、サブサハラアフリカへの200ドルの送金コストは平均8.46%であり、世界平均6.36%と比べて高い。2021年G20は2027年末までに小売決済コストを1%に引き下げる目標を設定した。
金融安定理事会(FSB)は昨年10月、コストは依然として下方硬直的であり、目標の達成は困難であると報告した。国際決済銀行(BIS)は、2011年から2020年の間にアクティブなコルレス銀行関係が25%減少したと記録している。新興市場や小規模島嶼国では、減少は最大41%に達した。
決済システムの過去の改善は測定可能な効果を生んできた。ケニアでは、M-PESAへのアクセスにより、推計19.4万世帯、ケニアの全世帯の約2%が貧困から脱した。ブラジルでは、Pixが個人向けの即時決済を無料とし、2年半で1億4,000万人以上にリーチしたとIMFが報告している。
世界経済フォーラムはまた、決済の遅延が収益を生みうることにも言及している。決済期間中に資金を保有する機関はフロートで利益を得る一方、他の参加者が前払いのコストを負担する。より速い決済は全体のコストを削減しうるが、既存システムの一部から収入を奪うことになる。
Transakは、企業に対し、ステーブルコインの導入を正当化する根拠を、借り入れ利回りではなく決済の速度とコストに基づいて構築するよう助言している。Stripeによれば、企業はすでに、残高において法定通貨として決済されるステーブルコイン決済を受け入れられる。
数字が示すもの
ステーブルコイン発行体は収益の大部分を準備資産の利息から得ている。Transakの推計では、フロートは収益の約95〜99%を占め、手数料やサービスは比較すれば小さい。
テザーは2024年に約130億ドルの利益を報告した。サークルは2025年に収益・準備資産収入27億ドルを報告した。このモデルは金利に敏感であり、サークルは残余の準備収益の約半分をコインベースと分配している。
GENIUS法などの規制もまた、準備資産の保有方法や発行体が保有者に利回りを支払えるか否かを定めている。このセクターの鍵となる課題は、金利が変動する中で、発行体が準備資産利息を超えて収益を拡大できるかどうかである。注目すべき展開には、GENIUS法義務付けられた月次の準備開示、サークルの決済ネットワーク手数料への拡大、そしてFSBがすでに達成困難と判断したG20の2027年末までの小売決済コスト目標が含まれる。
出典: CoinCentral

