FOMC後の消化、耐久財、中国の価格シグナルは第39週に持続するか?
重要ポイント
- •第39週は確認週として構成されており、市場は政策声明だけではなく、第38週のFOMCおよび日銀会合のメッセージが新規データを通じて持続できるかを検証しなければならない。
- •8月のPPI最終需要は、エネルギーコスト4.2%の急騰とディーゼル燃料24.1%の急騰に牽引され、前月比0.4%、前年同月比5.4%上昇。一方、CPIはコアインフレ2.4%で前年同月比3.4%を維持した。
- •欧州中央銀行は9月10日に政策金利を25ベーシスポイント引き上げ、預金便利率を2.50%に引き上げ、同調的なグローバル政策緩和の確率を低下させた。
- •中国の9月15日の活動データは、鉱工業生産が前年同月比5.2%に加速する一方、小売売上高は0.4%に減速し、固定資産投資は年初来7.2%減となり、工場マージンが投入コスト圧力にさらされたままとなった。
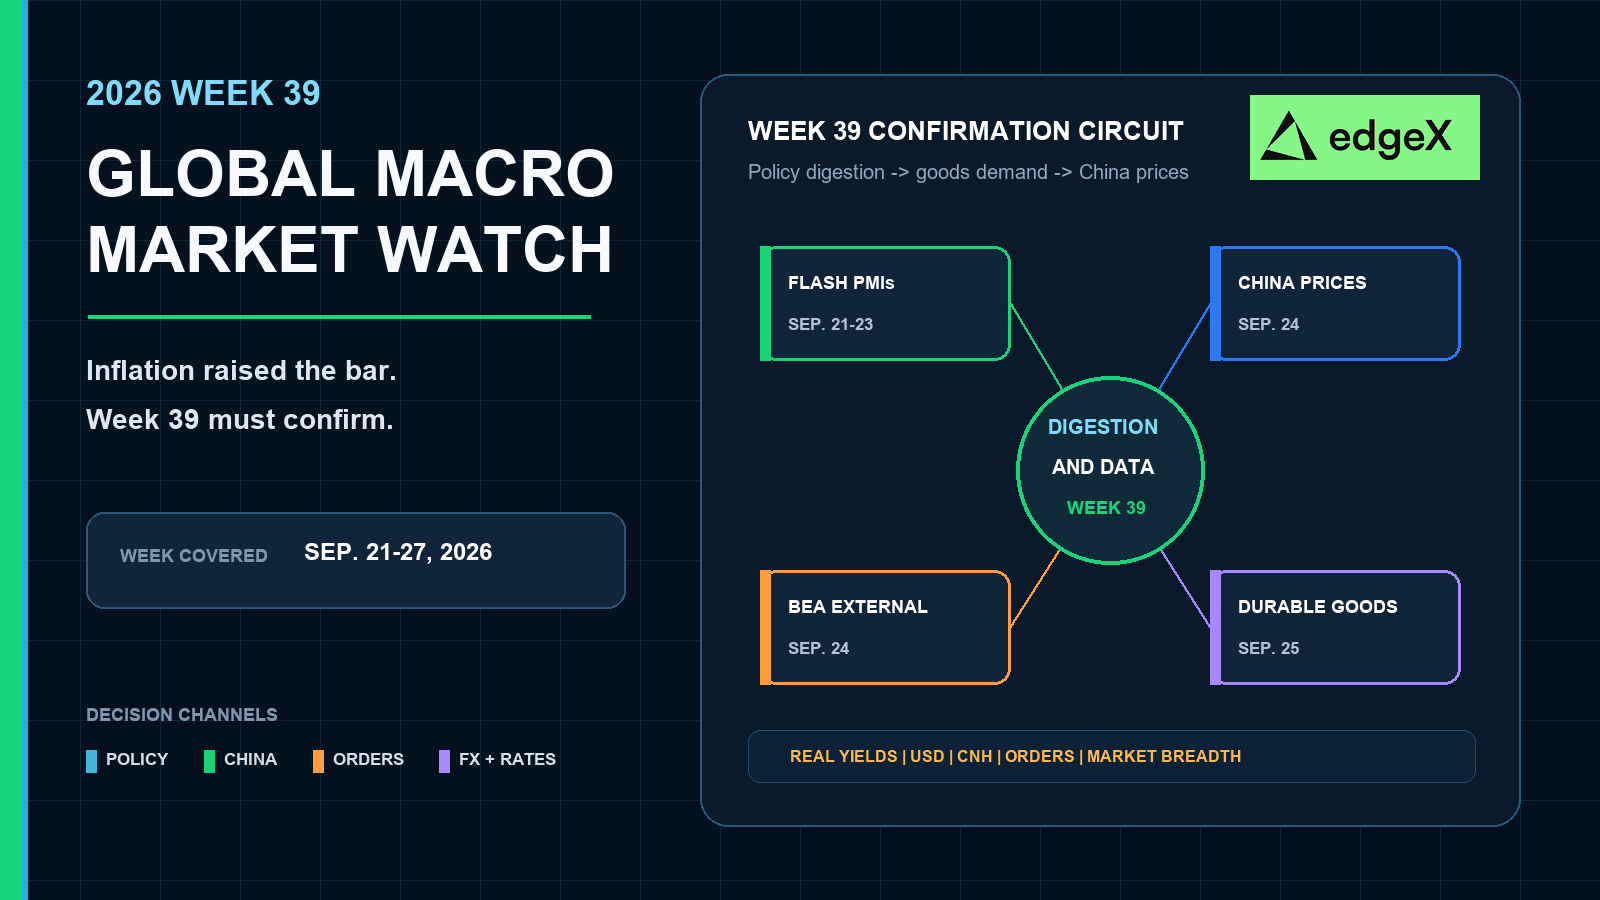
- •9月24〜25日のデータクラスタ——中国の生産財価格報告、米国第2四半期国際取引、8月耐久財受注速報——は、安定したFOMC後の金利、強靭なPMI、堅調なコア資本財受注が秩序ある消化局面を確認するかどうかを決定する。
クイックアンサー
第39週は、第37週がインフレ圧力を復活させ、第38週がグローバルな政策リスクに集中した後の「確認週」です。FOMC後の安定した金利、崩落しない速報PMI、コア資本財の落ち込みを防ぐ耐久財、そして新たなコモディティショックを強制しない中国の投入価格や産業マージンのシグナルが揃えば、秩序ある消化局面が支持されます。実質金利のタカ派的な余波、米国財貨需要の軟調、そして強い工場生産と弱い内需を組み合わせたもう一つの中国データは、ドル高、市場幅の縮小、産業コモディティの下落を通じて金融環境を引き締めることになります。第37週の確定データはすでに、9月の政策ウィンドウにきれいなディスインフレを織り込むことへの警告となっていました。
なぜ第39週が消化と確認の試練なのか
第38週は、中国の活動データ、経済予測を伴うFOMC会合、米国小売売上高、日銀決定を一つの短期間に詰め込みました。第39週はその密度を繰り返しません。政策メッセージが民間部門の活動、貿易収支の棚卸し、中国の次の価格・マージン確認ポイントとの接触に耐えるかどうかを問う週です。
ポジショニングでは、これらの段階を区別して扱うべきです。政策のサプライズは一午後でフロントエンド金利を再評価できます。持続的なマクロ体制には、受注、PMIモメンタム、FXのフォロースルー、アジア需要の吸収における確認が必要です。第39週はその第二段階のための週です。
インフレの基準線はもはや無視できるほど軟らかくない
米労働統計局の生産者物価指数は、月の最終需要が7月の0.1%上昇に続き0.4%上昇し、前年同月比(季節調整前)は5.4%上昇したことを示しました。最終需要エネルギーが4.2%上昇し、ディーゼル燃料が24.1%急騰したことで、財価格は1.1%跳ね上がりました。食品・エネルギー・貿易サービスを除く最終需要も、月次で0.3%、年次で4.7%上昇しました。
続く消費者物価指数は消費者側への転嫁を裏付けました。8月のCPI-Uは季節調整済みで0.4%、12カ月で3.4%上昇しました。コアCPIは0.3%、前年同月比2.4%上昇です。ガソリンは月次で3.9%上昇、エネルギーは2.1%上昇、住宅は月次0.3%の上昇に再び加速しました。食品は月次0.1%、前年同月比2.7%で比較的抑制されました。この組み合わせにより、第39週は、会合後の市場がエネルギー主導のインフレを一時的なパイプラインショックと見るか、実質金利を高水準に維持する理由と見るかに左右されることになりました。
第39週 グローバルマクロカレンダー
| 日付 | 地域 | 予定 イベント | 市場が 注目する理由 |
|---|---|---|---|
| 9月21〜23日のウィンドウ | グローバル | S&Pグローバル速報製造業・サービス業PMI | インフレ・政策ショック後に民間部門の生産と新規受注が 冷え込んでいるかの早期読み。 |
| 9月24日 | 中国 | 流通中の重要生産財の市場価格 | 産業投入コスト、工場マージンへのコモディティの波及、 CNH、金属を追跡。 |
| 9月24日 | 米国 | 国際取引および対外投資ポジション、2026年第2四半期 | 変動の大きい貿易・エネルギーの年を経て、対外収支、所得フロー、 金融勘定の背景を更新。 |
| 9月25日 | 米国 | 8月耐久財受注速報 | 雇用回復後の資本財需要、輸送機器のノイズ、 コア受注を検証。 |
| 9月25日 | 米国 | 米国の従業員福祉、202年3月 | 高頻度の市場変動要因ではなく、労働コスト構造の詳細を 追加するもの。 |
| 9月28日 | 中国 | 工業経済効果/工業利益パッケージ | 直近の第40週初めに、8月の工場生産加速がマージンに 反映されたかを検証。 |
FOMC後の消化が金利経路のトーンを決める
米連邦準備制度理事会のFOMCカレンダーでは、9月会合は9月15〜16日に予定され、決定および経済予測の要約(SEP)は9月16日に発表されます。日本銀行の金融政策決定会合スケジュールは、締め切り時点で未完の第38週の集中期間内にある9月17〜18日を引き続き表示しています。したがって第39週は、確定した政策結論ではなく、プロセスから始まります。
第39週で確定しうるのはフォロースルーです。FOMCのメッセージが慎重なものであれば、確認は抑制された実質金利のスパイク、選択的なドル軟化、少数の防御株だけに縮小しない株式市場の幅として現れます。第37週のインフレ指標と8月の雇用回復を受けたメッセージがタカ派的であれば、確認は粘着質なフロントエンドの価格設定、より堅いドル、長期 duration 株やハイベータ暗号資産への圧力として現れます。ハト派的な声明がなくても成長懸念が市場の解釈を支配すれば、景気敏感株が遅れる中でイールドカーブがねじれる可能性があります。
速報PMIは財受注テストの前に到着
S&PグローバルPMIの速報値は、通常、ユーロ圏、米国、その他の主要経済圏で9月21〜23日のウィンドウに集中して発表されます。これらの調査はFedのドットを書き換えることはありませんが、消化のナラティブを変える可能性があります。強いPPI財インフレの後での軟調な製造業速報は、スタグフレーション的な懸念を高めます:価格は依然高く、受注は減退。投入価格コンポーネントが冷えた安定したサービス業速報は、第37週のエネルギーショックがまだ民間部門全体の破綻ではないという主張を支持します。
クロスアセットのトレーダーは、PMI指標を単一の株式指数の寄り付きではなく、ドルや産業金属と組み合わせて見るべきです。PMIの確認は、FX、金利、景気敏感株が連動して動くときにも強くなります。
耐久財と対外勘定が米需要の質を試す
米国勢調査局のM3スケジュールは、8月耐久財受注速報を9月25日東部時間午前8時30分に設定しています。この発表は、未完の第38週の小売売上高および鉱工業生産の一連のデータの後、第39週で最も明確な米国財貨需要の確認ポイントです。
耐久財のヘッドラインは航空機や防衛によって歪むことがあります。市場は、企業投資が依然として高い資金調達コストを吸収している証拠として、コア資本財受注と出荷により強く依拠するでしょう。堅調なコア指標は、9月前半の労働市場の強靭性の物語を支持します。機械と非国防資本財に集中した落ち込みは、第38週の政策メッセージが明確にハト派的でなくても、成長スキャアの経路を再開させることになります。
BEAの国際取引が対外背景をリセット
米国経済分析局は、2026年第2四半期の米国国際取引および対外投資ポジションを9月24日に予定しています。この発表は、エネルギー価格ショック、貿易収支の変動、所得フローの変化がすでに特徴づける年に到着します。耐久財ほど分単位の触媒ではありませんが、経常収支や金融勘定の詳細がより大きな対外資金調達ニーズやより鋭い所得悪化を示せば、USDおよび米国債の需要を再枠付けする可能性があります。
したがって第39週は、米国の証拠を二つの層に分けます。耐久財は近い工場生産と設備投資のモメンタムを語り、国際取引はインフレ・政策週の後に市場が資金調達を迫られる対外調整のストックを語ります。
分裂した活動データの後の中国の価格・マージンシグナル
中国の国家統計局2026年カレンダーが、今週必須の中国イベントの基準です。カレンダーの旬(10日ごと)の生財価格報告は原則として毎月4日、14日、24日に予定されており、次の産業投入価格の確認ポイントは9月24日となります。同じカレンダーは、工業経済効果を第39週終了直後の9月28日に、公式PMIを9月30日に位置付けています。
9月15日の活動データパッケージは、すでにNBS最新発表ページで基準線を設定しました。鉱工業生産は前年同月比5.2%に加速し、小売売上高は0.4%に減速、固定資産投資は年初来−7.2%に拡大しました。この組み合わせは、家計や投資需要を回復させることなく工場の処理能力を改善しました。第39週の中国に関する問いは、投入価格と直近の利益データがこの不均衡を管理可能に保つか、新たなマージン圧縮へと押し進めるかです。
伝達は依然としてCNH、金属、そして決算を通じて進む
8月の原油・ディーゼルショック後の安定した生産財価格は、中国の工場や産業金属の価格への輸入コスト圧力の一つの経路を緩和するでしょう。小売や投資が弱いままでの産業投入コストのさらなる上昇は、供給・需要の不均衡を悪化させます:工場は生産し、内需が遅れ、マージンは圧縮される。クロスアセットの確認は、CNH、銅および関連産業コモディティ、ハンセン指数と中国本土の景気敏感株、中国売上に連動する多国籍企業の決算期待に現れるはずです。
その後、9月28日の工業利益パッケージが、8月の5.2%の鉱工業生産増が利益に転換したのか、それとも在庫と価格圧力にとどまったのかを試す最初の硬いテストとなります。第39週はその指標を待ってポジショニングを始める必要はありませんが、利益を付随的なものではなく次の確認ノードとして扱うべきです。
第37週のレビュー:ECBの利上げとともにインフレが再加速
9月7〜13日の第37週は、9月15日の制作締め切り時点で利用可能な最新の確定週間でした。その核心的なメッセージは、ディスインフレ経路が9月の政策議論を支配できるほどきれいではなくなったということでした。
週は労働者の日の後、パイプラインインフレが再び焦点となる中で始まりました。9月10日、BLSのPPI発表は、最終需要0.4%増、財1.1%増、エネルギー4.%増を示し、ディーゼル燃料が24.1%と際立った駆動要因となりました。これは広範なサービス業のブレイクアウトではありませんでしたが、真夏のより軟らかい読みの後の明確な財・エネルギーの再加速でした。同日、ECBは政策金利を25ベーシスポイント引き上げ、預金便利率を2.50%に引き上げ、欧州の政策当局者が容易なピボットの準備ではなく、戦争由来およびエネルギー由来のインフレ上振れリスクに依然対応していることを確認しました。
9月11日には、BLSの9月スケジュールに基づき消費者側の裏付けが提供されました。CPIは月次0.4%上昇し、前年同月比3.4%で維持されました。コアインフレは0.3%上昇し、前年同月比2.4%へとわずかに減速しただけです。ガソリン、住宅、航空運賃、宿泊がすべてより堅い月次プロファイルに寄与し、医療や自動車保険は落ち着きました。実質賃金はCPIと同時に発表され、前回の確定週の強い雇用統計の後も労働所得の経路が視野に保たれました。
第37週前半の中国の価格データもコモディティコストで小幅に上昇し、内需を修復することなくグローバルなエネルギー伝達のテーマを強化しました。週の終わりまでに、市場は未完の第38週の政策クラスタに三つの同時メッセージを抱えて臨みました:米国の消費者インフレは十分に粘着的、卸売エネルギーコストは再加速、そしてECBはすでにさらなる利上げを選択していた。
第39週に対する第37週の含意は条件付きです。インフレの証拠は、FOMCの単純にハト派的な解釈に依存するいかなるリリーフラリーのハードルも上げました。ECBの動きは、グローバル政策が同調的に緩和される確率を下げました。第39週が市場幅を改善できるのは、FOMC後の金利が安定し、米国の財貨需要が落ち込まず、中国の価格・利益シグナルが供給・需要の不均衡のさらなる拡大を止める場合に限られます。
クロスアセット意思決定マップ
| 暗号資産 | 株式 | コモディティ | FXと 金利 | |
|---|---|---|---|---|
| FOMC後の金利が安定、PMIが維持、耐久財コアが 堅調 | 金利ボラティリティの低下と流動性の改善は、現物需要が確認 されればBTCとETHを支持しうる。 | 景気敏感株とアジア関連株が参加すれば市場幅は 改善しうる。 | 受注の強靭さから産業金属が利益を得る;金は実質金利 次第。 | USDは選択的に軟化;フロントエンドのボラティリティは後退; 中国の価格が冷えればCNHは安定。 |
| 第37週のインフレ後のタカ派的余波、米国財貨需要の軟調 | 実質金利の上昇と流動性の逼迫はレバレッジのかかった 暗号資産ポジションを圧迫。 | 長期 duration 株とハイベータ株は出遅れ;質の高い 防御株が主導。 | 金は利回りの逆風に直面;産業金属は受注リスクを吸収。 | 実質金利とUSDは上昇;カーブはベア・フラット化しうる; CNHは脆弱なまま。 |
| 中国の投入コスト上昇、小売と投資は弱いまま | 米国の金利が混合でも、アジアのリスクオフはハイベータ暗号 資産を打ちうる。 | 中国に敏感な多国籍企業と産業輸出企業が出遅れ。 | 銅および関連金属は需要吸収リスクで軟化; エネルギーは両方向のまま。 | CNHは軟化;コモディティ通貨は分化;安全資産としての USD需要が続く可能性。 |
| インフレが粘着的なまま成長が消化局面で減速 | 利下げ期待はデレバレッジが支配しない場合にのみ有効。 | 決算修正とマージンリスクが中心に;防御株が景気敏感株を アウトパフォーム。 | 金は産業コモディティをアウトパフォームしうる。 | カーブはねじれうる;政策経路の不確実性はUSDとEURで 高止まり。 |
何が第39週のシグナルを確認するのか?
基本シナリオは、きれいな一方向のトレンドではなく、消化局面のボラティリティです。第39週の確認は、実質金利、ドル、速報PMIモンタム、コア耐久財、CNH、産業金属の共同挙動に現れるはずです。第38週の政策メッセージが一つの資産クラスしか動かさないならば、9月24〜25日のデータクラスタを生き延びる同調的な調整ほど持続的ではありません。
中国には独自のチェックリストが必要です。9月24日の生産財価格報告は、切り離してではなく、9月15日の活動データの分裂と対照的に読む必要があります。新たな小売崩落を伴わない安定または冷えた産業投入価格は封じ込みのケースを支持します。弱い内需へのさらなるコスト圧力は、アジアを選択的リスクのままにするでしょう。9月28日の工業利益パッケージは、その後、工場加速が利益になったかを試します。持続的なリスクオンには、抑制されたFOMC後の金利、崩落しない民間部門の調査、より堅い米国コア財需要、そして供給・需要の不均衡がグローバルな景気敏感資産を支配するのを止める中国のシグナルが必要です。
Edgeで取引する
目まぐるしく動く市場では、方向性と同じくらい執行が重要です。だからこそ、より多くのトレーダーが先物(perpetuals)とスポット取引のためにedgeXのような分散型プラットフォームに乗り換えています。
従来の中央集権型プラットフォームとは異なり、edgeXはセルフカストディを中心に構築されており、資産のコントロールを維持し、資金移動を自身で承認します。アクティブなトレーダーにとって、これは取引所にカストディを委ねることなく市場アクセスを得られるという大きな利点です。
edgeXは、DeFiの中心的な利点を、真剣な執行のために設計されたトレーディング体験と組み合わせています。プラットフォームは深い流動性、高速の注文マッチング、低スリッページのパフォーマンスを重視し、ボラティリティの高い状況でもトレーダーが迅速に対応できるよう支援します。高いレバレッジに対応しており、経験豊富な市場参加者にマクロ見解の表明とリスク管理の柔軟性を提供します。
執行に加えて、分散型の取引インフラは構造的な利点を提供できます:より高い透明性、オンチェーンでの検証、中央集権的な仲介者への存の低減。コントロールを手放さずにパフォーマンスを求めるトレーダーにとって、このモデルはますます魅力的です。
edgeXはそのバランスのために作られています:プロフェッショナルなトレーディング体験と分散型市場の中核的原則をひとつに。
より資本効率が高く、セルフカストディ型の取引方法を探求したいトレーダーは、edgeXをぜひご覧ください。
よくある質問
グローバルマクロ第39週で最大のイベントは何ですか?
第39週は、単一の触媒の週ではなく確認の週です。最も影響の大きい集中は9月24〜25日の期間です:中国の生産財価格、BEA国際取引、米国耐久財受注を、第38週のFOMCおよび日銀のメッセージと照らして読み解きます。
なぜ第38週ではなく第37週をレビューするのですか?
制作は9月15日に締め切られ、第38週はまだ進行中でした。FOMC決定、日銀会合、小売売上高、鉱工業生産は、確定した週次結果としてはまだ完了していませんでした。9月7〜13日の第37週が最新の確定週間であり、明示的にラベル付けされています。
中国の9月24日の価格報告はなぜグローバルに重要なのですか?
生産財価格は、産業投入コストを工場マージン、CNH、産業コモディティ、多国籍企業の決算と結び付けます。8月の鉱工業生産が加速する一方で小売売上高と投資が減速した後、次の価格確認ポイントは供給・需要の不均衡が安定しているのか悪化しているのかを試します。
耐久財はどのようにFOMC後のナラティブを変えうるのですか?
コア資本財受注は、雇用回復とインフレ再加速の後に企業需要が高い資金調達コストを吸収しているかを示します。軟調なコア指標は、政策声明自体がハト派的でなくても、成長スキャアの価格設定を復活させうる。
第37週は第39週の見通しに何を変えましたか?
第37週はエネルギー主導のインフレ圧力を復活させ、CPIを前年同月比3.4%で維持し、預金金利2.50%へのさらなるECB利上げを実施しました。この組み合わせは単純な政策緩和のハードルを上げ、第39週の確認を希望だけではなく、金利、財貨需要、中国の吸収に依存するものにしました。
第39週の建設的なシナリオとは?
建設的な組み合わせは、抑制されたFOMC後の実質金利ボラティリティ、明確な収縮ラインを超えて維持される速報PMI、堅調なコア耐久財、冷えたまたは安定した中国の産業投入価格、そしてアジア需要吸収の新たな崩落の不在です。確認は、選択的なドル軟化、より広い株式市場の幅、より安定した産業コモディティに現れるはずです。

