フランスのステーブルコイン192%急増には税制上の背景がある
重要ポイント
- •2026年、ステーブルコインはフランスの中央型取引所からの出金の54.2%を占め、フランスはこの指標で西欧の大型市場の中で2023年の10位から首位となった。
- •ステーブルコインを保有するフランスの個人ウォレット数は2025年6月の3,577から2026年6月には3.4倍の12,255に増加し、セルフカストディ残高は銀行預金の2%増を大きく上回る192%増となった。
- •フランスの税法はデジタル資産同士の交換を課税繰り延べとして扱うため、ビットコインをステーブルコインに交換すれば、ユーロでの売却が即座に引き起こす約30%の課税を回避できる。
- •国民議会は2027年1月からのステーブルコイン交換への課税と、10万ユーロ以上のセルフカストディウォレットの申告義務化の修正案を採択したが、11月4日に議会が2027年予算の収入部分を賛成458、反対0で否決した際に両案とも消滅した。
- •月次ウォレット成長率は2025年秋の債券市場の混乱後に約18%へ加速し、2026年6月には5%に鈍化した。また、フランスの10年借入コストはその後10月下旬に5%を超え、2002年以来の水準となった。
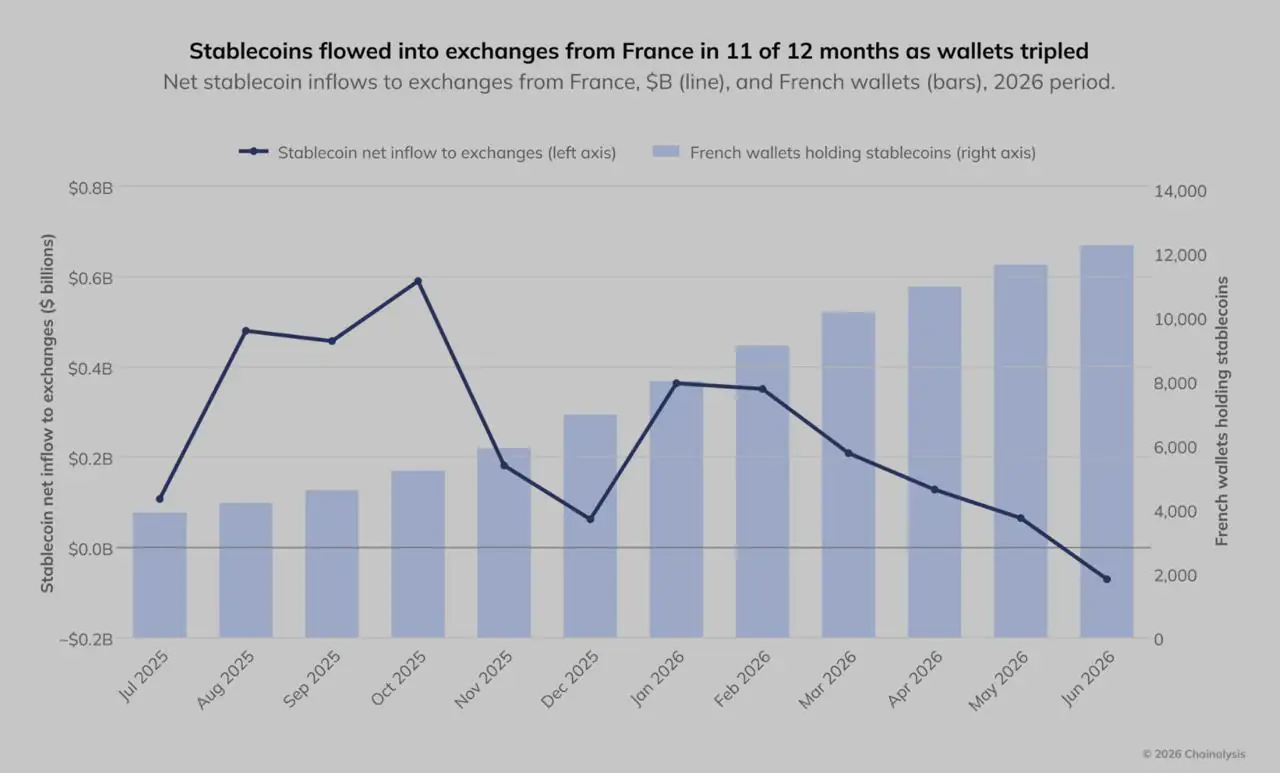
11月9日に公表されたChainalysisの西欧レポート(2025年7月〜2026年6月対象)の数値は、フランスのステーブルコイン活動の急増を示している。フランスの中央型取引所からの出金の54.2%をステーブルコインが占め、ステーブルコインを保有するフランスの個人ウォレット数は3,577から12,255に増加、セルフカストディのステーブルコイン残高は192%増となった。同じ期間にフランスの銀行預金は2%増にとどまった。
Chainalysisはこのデータを、ユーザーが「資金の保有方法とアクセス方法を多様化している」証拠と解釈し、ユーロへの信頼が広く失われた可能性を否定している。しかし、このデータは、投資家がビットコインからステーブルコインへ移行する際に即座に課税されないフランス税法の仕組みと時期が重なっていた。その税制と、これを変更しようとした失敗に終わった議会の試みが、フランスのステーブルコイン統計に独自の税制上の側面を与えている。
同じ方向を指す3つの指標
Chainalysisは3つの指標でフランスの活動を追跡しており、いずれも調査期間中に増加した。
第一に、2026年にステーブルコインはフランスの中央型サービスからの出金の54.2%を占めた。これによりフランスは、この指標で西欧の大型市場の中で首位となり、2023年の10位から浮上した。取引所からフランスのウォレットへ移転した価値は12%増加し、地域のその他の市場の7%を上回った。
第二に、ステーブルコインを保有するフランスの個人ウォレット数は、2025年6月の3,577から2026年6月には12,255に増加した。Chainalysisはこれを3.4倍の増加とし、西欧のその他の地域の1.7倍と対比している。件数は毎月増加したが、伸び率は一定ではなかった。月次成長率は2025年半ばに約6%、同年秋の債券市場の混乱を経て2025年末に18%に加速し、市場が落ち着いた2026年6月には5%に鈍化した。
第三に、セルフカストディのステーブルコイン残高は12か月間で192%増加した。Chainalysisはこの成長を、同期間のフランスの銀行預金の2%増と比較しつつ、ステーブルコイン残高の絶対額が従来の貯蓄に比べて依然として小さいと指摘している。
Chainalysisの調査期間は6月に終了した。その後、CNBCによると、フランスの10年借入コストは10月下旬に5%を超え、2002年以来の水準となった。この局面が、2025年秋の債券市場の混乱後に見られたのと同様のフランスのステーブルコインウォレットの増加を引き起こしたかどうかは、現時点のデータでは確認できない。
ステーブルコイン経路の背景にある税制
フランス法では、暗号資産の利益は、デジタル資産が法定通貨で売却されるか、商品やサービスの購入に使われた時点で課税される。デジタル資産同士の交換は課税繰り延べとして扱われ、交換時点では税は発生せず、税務当局のBOFiPガイダンスによれば申告も不要である。利益は、最終的にユーロを受け取る時点で、12.8%の所得税に社会保険負担金を加えた、合計約30%の税率で課税される。
ステーブルコインはデジタル資産に該当する。未実現のビットコイン利益を抱えるフランスの保有者にとって、これは税務上の帰結が異なる2つの経路をもたらす。ビットコインをユーロで売却して当年に利益の約3分の1を納税するか、ビットコインをUSDCやEURCに交換して課税を後の売却時まで繰り延べるかである。どちらの場合も価値は暗号資産市場内に留まるが、即座に課税が発生するのは最初の経路のみである。
- ビットコイン → ユーロ: 課税対象の売却。確定申告で申告が必要。
- ビットコイン → ステーブルコイン: 現行法では課税繰り延べ。申告も不要。
- ビットコイン → ステーブルコイン(2027年から、議会の10月の条文が復活した場合): 課税対象の売却。
この規則は、Chainalysisが測定した期間全体に適用されており、その期間中、世界の暗号資産市場は価値を半分失った。ビットコインから離脱したいフランスの保有者は、暗号資産の枠内にとどまる限り、即時の課税なしにステーブルコインへ移行できた。結果としての残高を個人のウォレットへ引き出しても課税事象は生じず、カストディの構図から取引所が外れることになった。
この一連の流れは、ユーロへの信頼低下を唯一の説明としなくても、54.2%の出金シェア、ウォレット数の増加、セルフカストディ残高の192%成長と整合する。ただし、市場環境の役割が消えるわけではない。成長率は2025年秋の債券市場の動揺の後に加速し、事態が落ち着くと鈍化した。税制は離脱が現金ではなくステーブルコインの形を取った理由を説明し、債券市場はユーザーがいつ行動したかの説明に役立つ可能性がある。
議会は繰り延べを塞ごうとした
フランスの議員たちは同じ経路に着目した。10月16日、国民議会は2027年度財政法案への修正案I-3898を賛成38、反対37で採択した。この措置は、暗号資産から電子マネートークン(MiCAにおける単一通貨建てステーブルコインの呼称)への交換を、2027年1月1日から課税対象の処分として扱うものだった。委員会版の条文は現行の繰り延べを「法制の穴」と表現した。修正案は国民議会で公開されている。
11月3日、国民議会はシャルル・ド・クルソン議員の別の修正案を賛成150、反対44で採択した。これは、年末時点で10万ユーロ以上の価値があるセルフカストディの暗号資産ウォレットを納税者に申告させるもので、未申告には最大1万ユーロの罰金を科す内容だった。
両措置は合わせて、Chainalysisのデータに反映されている行動、すなわち資産をステーブルコインに変換したうえで取引所などのプラットフォーム外で保有する行為を対象としていた。しかし、どちらもその週を生き残れなかった。11月4日、国民議会は2027年予算の収入部分全体を賛成458、反対0、棄権2で否決した。議場で採択されたすべての修正案はこれとともに消滅し、暗号資産関連条項を含まない政府原案が上院へ送られた。
上院は11月20日に審議を開始し、12月9日の採決が予定されている。上院議員はステーブルコイン課税およびウォレット申告措置の独自版を提出できるが、実際に行うかどうかは未定である。
データを解釈するうえで、立法のタイミングは重要である。192%の増加は、既存の税制の下で、議会が変更に賛成投票する前に発生した。ステーブルコイン交換への課税が何らかの形で復活すれば、翌年の数値を生むインセンティブ構造は異なるものになる。
絶対規模は依然不明
Chainalysisはフランスのセルフカストディのステーブルコイン残高の絶対額を公表していないため、192%の増加をユーロに換算することはできない。比較対象となるのは、より大きな家計貯蓄のプールである。フランス銀行のデータ(2026年8月時点)によると、家計の銀行預金は1兆8,890億ユーロ。うち4,050億ユーロは8月以降1.70%の利払いがあるA貯蓄口座(Livret A)に、5,550億ユーロは平均0.04%の利回りしかない当座預金に置かれている。
利息を払わないステーブルコインの比較対象としてより適切なのは当座預金である。フランスの家計はすでに半兆ユーロ以上を無利息の形で保有しており、無利息のステーブルコインを保有することは必ずしも馴染みのない選択ではない。ただし、それがより良い選択であることを示すものではない。
セルフカストディが変えるもの、変えないもの
資金を取引所から移すことで依存が一つ減る。保有者は出金処理のためにプラットフォームを必要としなくなる。欧州の監督当局の警告は、それに伴うリスクを説明している。鍵を失えば、問い合わせ先が誰もいない可能性がある。
セルフカストディしても、発行者は構図から消えない。CircleのUSDC利用規約は、秘密鍵を誰が管理していようと、Circleが指定したアドレスに関わる転送をブロックする権利を留保している。CircleのEEA償還ポリシーを通じてUSDCをユーロに戻すには、本人確認と受け取り用の銀行口座が必要で、ポリシー上、処理には最大5営業日を要しうる。あるいは、保有者は取引所でその時点の価格で換金することもできる。
欧州証券市場協会のMiCAファクトシートは、電子マネートークンは保有者に利息を支払えないと説明している。ドル建てトークンは、A貯蓄口座にはないユーロに対する為替リスクも伴う。ユーロ建てのステーブルコインも存在し、その供給は拡大しているが、Chainalysisはフランスの通貨別内訳を公表していないため、ドル建てで保有されている割合は不明である。
税制説明への限界
入手可能なデータでは、税務上の動機を市場や通貨への懸念から切り離すことはできない。2025年10月にUSDCへ交換した保有者は、納税を繰り延べたい、ユーロへのエクスポージャーを減らしたい、あるいは単に下落し続ける資産の保有を止めたかったのかもしれない。Chainalysisが記録するのは取引であって、その理由ではない。
ウォレット数は関与した人数とも一致しない。一人が複数のウォレットを管理でき、Chainalysisは国別の帰属を、国内取引所との相互作用などの行動に基づいており、検証済みの身元に基づくものではない。したがって12,255というウォレット数は、確認済みの人数ではなく、観測された活動の指標である。
さらに、この課税繰り延べは2019年から存在している。課税のみがステーブルコインの蓄積を駆動していたなら、急増はもっと早く起きていたはずである。2025年に変わったのは、守るに値する大きな利益、その保護を急がせるほどの急落する市場、そして取引所が離脱対象のinstitutionの一つに見えうる国内の政治環境、という組み合わせだった可能性が高い。
見通しを左右する日程
3つの展開が追加の証拠をもたらしうる。上院の収入部分審議は11月23日に開始され、12月9日の採決で終了する予定である。ステーブルコイン交換税やウォレット申告の閾値がそこで復活すれば、2026年の活動を規定したインセンティブは1月から変わることになる。
Chainalysisの次の調査期間(2026年7月〜12月)には10月の債券市場の急騰が含まれ、フランスのウォレット成長が2025年秋と同様に反応したかどうかが示される可能性がある。また、フランス銀行の四半期別家計貯蓄統計は、Chainalysisが引用した2%の預金成長が下半期も続いたかどうかを明らかにする。
これらのデータが入手可能になるまでの間、192%の増加は、既存の税制が暗号資産間の移転による課税繰り延べを認めている間に、下落相場の中で増加する数のフランスのユーザーがステーブルコイン残高をセルフカストディへ移したことを示すものと理解するのが妥当である。このデータは税務上有利なビットコインからの離脱と整合するが、税制上の考慮が離脱の唯一の理由だったことを証明するものではない。

