イーロン・マスクの「ネオクラウド」広範な淘汰予測で下落が続くCoreWeave株
重要ポイント
- •イーロン・マスク氏はXへの投稿で、信用市場の引き締めによりネオクラウドの広範な破綻が起きうると警告し、200社超が破綻しごく一部しか生き残れないと予想した。
- •CoreWeave株は10月23日に54.24ドルで終了し、史上最高値から約71%下落。2031年償還債の利回りは15%で、10年米国債の5%と大きな開きがある。
- •アナリストは今年のCoreWeave売上高が150%増の128億ドル、来年は264億ドルに達すると予想するが、年間設備投資は400億ドル近くに達すると見込まれ、新たな債務や株式による資金調達が必要となる。
- •SpaceXとMeta Platformsが有力なネオクラウドの競合として台頭しており、SpaceXはGoogle、Anthropic、Reflection AIから大型受注を持ち、Metaは余剰能力の売却を模索している。
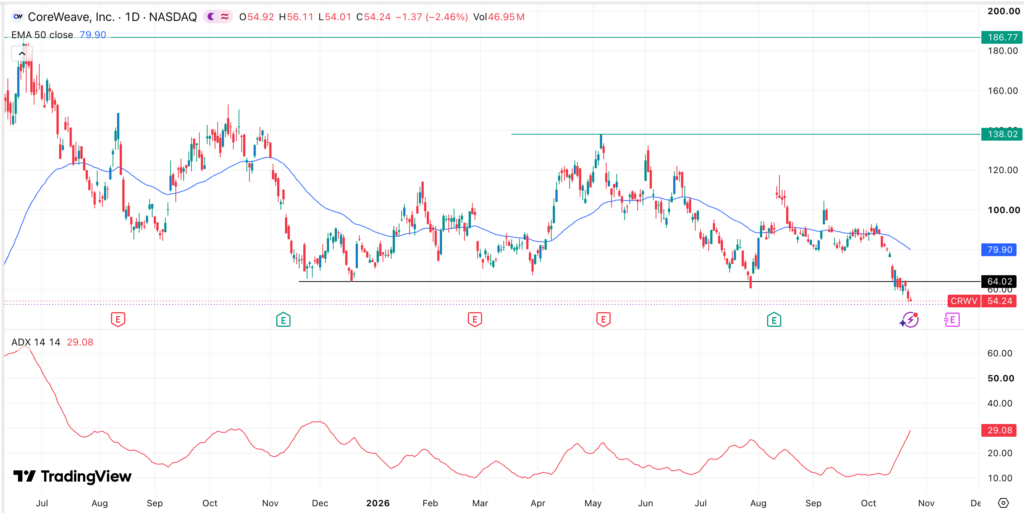
- •テクニカルには、株価は64ドルのサポートを下抜けてヘッドアンドショルダーズの形を形成しており、64ドルを上回らない限り、50ドルおよび史上最安値の33.20ドルが下値標となる。
CoreWeaveの株価は、イーロン・マスク氏が信用市場の引き締めにより「ネオクラウド」事業者——人工知能(AI)のワークロード向けにクラウドコンピューティング能力を貸し出す急成長企業——に広範な破綻が起きうると警告したことを受け、売りが一段と強まっている。
このAIインフラ企業の株価は10月23日に54.24ドルで終了し、史上最高値から約71%下落した。直近の下落は、企業の借入コスト上昇とAIインフラ投資への懸念の高まりを背景としたもの。調査会社Gartnerは別の見通しとして、2030年以前にネオクラウド事業者の広範な統廃合が進むと予測しており、業界再編への警告は特定の論者にとどまらないことを示している。
マスク氏、ネオクラウドの広範な破綻を警告
世界一の富豪であるマスク氏は、CoreWeave、Nebius、IRENといったネオクラウド企業に注意を向けている。Xへの投稿で、信用市場を理由に「ネオクラウドの広範な破綻」が起きると述べた。
マスク氏によると、債務市場はAIデータセンター以外に実質的な収益を持たない企業への資金調達の道をほぼ閉ざしているという。同氏は200社超のネオクラウド企業が破綻し、ごく一部しか生き残れないと見ている。
業界全体に破綻の波が広がれば、業界最大手のCoreWeaveに大きな打撃となる。ただし同社には多くの競合に対する優位性がある。顧客基盤が比較的多様で、最大手AIラボからJane Streetのような金融サービス企業まで幅広くカバーしているのだ。資金調達条件が収益の質に左右される傾向が強まる市場において、この顧客構成は特定の契約への依存度を下げている。これは少数の顧客に依存するNebiusやIRENとは対照的だ。
それでも、信用市場のストレスの兆候は加速している。CoreWeaveの社債利回りは上昇を続けており、2031年償還債の利回りは15%に達している。10年米国債利回りが5%に跳ね上がっていることを考えれば、際立った水準だ。データセンター建設のために資金調達を続けなければならない企業にとって、借入コストとベンチマーク金利との差は、新規調達がどれだけ高くつくかを直接測る指標となっている。
高い代償を伴う急成長
帳面の上では、CoreWeaveの拡大は業界でも最も力強い水準を維持している。Yahoo Financeのデータによると、アナリストは今年の売上高が前年の51.3億ドルから150%増の128億ドルに跳ね上がると予想している。来年には264億ドルに達し、年間成長率は105%になると見込まれている。これは同社が顧客へのコミットメントを履行し続ける中で実現する成長だ。
中心的な課題は、この成長が代償を伴っている点だ。CoreWeaveの年間設備投資は今年400億ドル近くに達すると予想されており、同社はこの建設投資を賄うために債務か株式によって資金を調達する必要がある。社債利回りが急騰し、AIバブルへの懸念が強まる中、この調達は大幅に高コストになる見込みだ。
競争も、より多くの企業がネオクラウド業界に参入する中で高まり続けるリスクだ。最も重要なのはSpaceXとMeta Platformsだ。SpaceXはすでにGoogle、Anthropic、Reflection AIから大型受注を獲得しており、Meta Platforms自身も多くのネオクラウド企業の主要顧客であると同時に、余剰能力を他の顧客に売却しようとしている。Metaがネオクラウド能力の需要源から潜在的な供給者へと立場を変えつつあることは、業界の均衡がいかに速く変わりうるかを示している。さらに小規模な競合としては、Nscale、Lambda、RIOT Platforms、The RUM Group、MARA Holdingsなどが挙げられる。
また、CoreWeaveが予想以上に早くチップの減価償却を行う必要に迫られるリスクもある。同社のモデルではチップの耐用年数は6年とされているが、アナリストは4年未満と見ている。この違いが重要なのは、減価償却が報告利益に直接されるためだ。耐用年数が短ければ、同社の最大の資産の償却が加速し、売上成長が実現するはずの収益性が圧迫される。
テクニカル面はさらなる下値リスクを示唆
テクニカル分析では、CRWV株には短期的にさらなる下値リスクがあるとされる。株価は昨年11月・12月の安値だった重要なサポートラインの64ドルをすでに下抜けしている。
さらに、CoreWeaveはテクニカル分析でよく知られる弱気の反転シグナルであるヘッドアンドショルダーズの形を形成している。株価は50日移動平均を下回り、ADX指標も上昇しており、下落トレンドが加速していることを示唆している。
これを踏まえると、当面は株価の下落が続く公算が大きい。最初の下値目標は50ドル、その次は史上最安値の33.20ドルだ。一方、64ドルを上回る動きがあれば弱気の見通しは無効となる。
この業界を注視する読者にとって、短期的な指標はすでにデータの中にある。資金調達環境の指標としてのCoreWeave社債利回りの推移、新規参入者が受注を稼働能力に転換できるかどうか、そして同社の6年間のチップ寿命の想定がアナリストの見積もりに耐えられるかどうかだ。
本記事は情報提供を目的としたものであり、投資助言ではありません。株式投資には変動や損失の可能性を含むリスクが伴います。読者の皆様は投資判断の前に独自の調査を行ってください。

