ナイジェリア中央銀行、フィンテック成長を阻む4つの「ブレーキ」の撤去を目指す
重要ポイント
- •ナイジェリア中央銀行は、規制の分断、信頼の欠如、排除、イノベーションへの恐れを、同国フィンテック産業の4つの主要なブレーキとして挙げた。
- •アビオドゥン・オクノラ氏が率いる新設のイノベーション管理部門は、NAICOMやPenComなど複数のライセンスを必要とするフィンテック企業の遅延を減らすため、規制当局間調整を担当する。
- •CBNの2026年フィンテック報告書は、複数機関のコンプライアンスを一元処理するシングル規制窓口を提案しており、その実施は改革の重要な試金石と見られている。
- •オクノラ氏は、障害のある約4,000万人のナイジェリア人が金融インフラから十分にサービスを受けられていないと推定し、指紋を提供できない顧客には虹彩による認証を提案した。
- •同氏は、430社を超えるナイジェリアのフィンテック企業間の相互運用性を戦略的優先課題と位置づけ、旅行の分割払いなど組込み型信用商品を、既存の規制カテゴリーに負荷をかける例として挙げた。
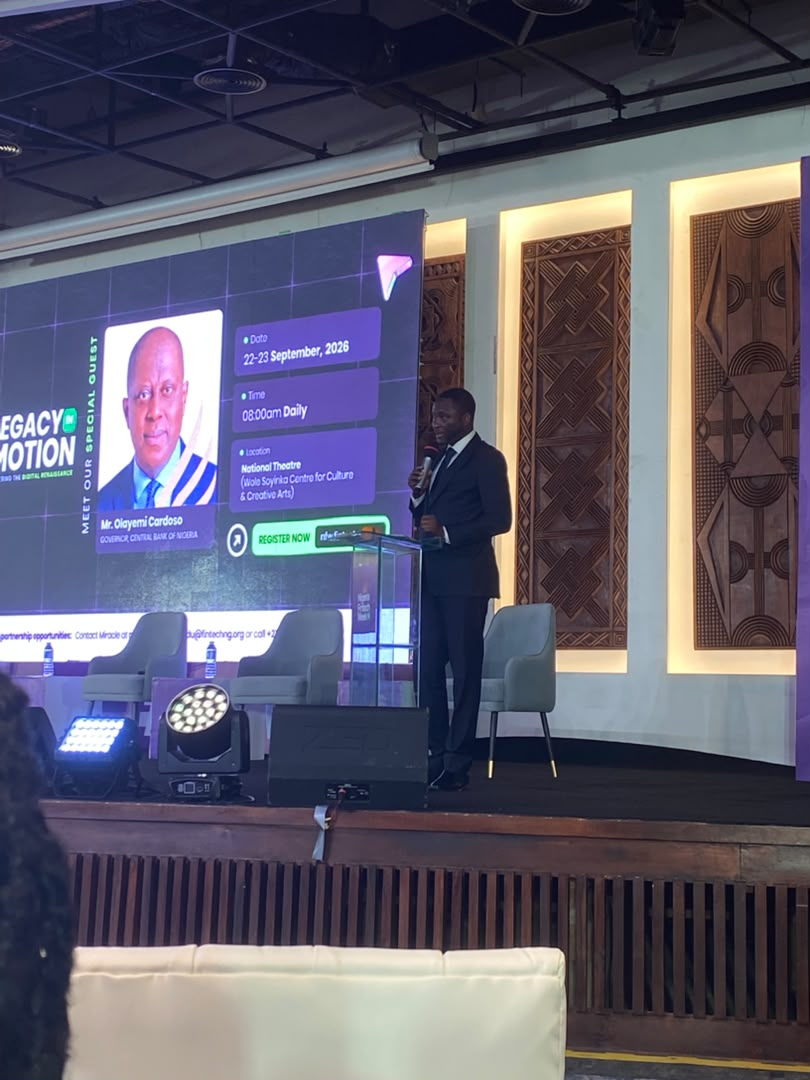
ナイジェリア中央銀行(CBN)は、新たな金融商品が従来の銀行業務の枠を大きく超えて広がり、規制当局がイノベーションの速度に追いつけない中、同国フィンテック産業の成長を遅らせている4つの大きな「ブレーキ」を撤去しようとしている。
アビオドゥン・オクノラ氏は、2026年ナイジェリア・フィンテック・ウィークの開幕式でCBNのオラエミ・カルドソ総裁を代理して発言し、ナイジェリアのデジタル金融システムが直面する主要課題として、分断、信頼、排除、イノベーションへの恐れの4点を挙げた。イベントは旧国立劇場、現ウォーレ・ソインカ・センター・フォー・カルチャー・アンド・クリエイティブ・アーツで開催され、9月22日から23日まで「Legacy in Motion: Powering the Digital Renaissance」をテーマに行われる。各ブレーキは、金融商品が実際にナイジェリアの人々に届くまでの各段階――承認の速さ、顧客の信頼、利用できる人、まったく新しいカテゴリーへの対応――に対応している。
こうした発言は、ナイジェリアのフィンテックが基本的な決済を超えて、人工知能、オープンファイナンス、組込み金融、デジタル資産、越境決済へと拡大しているタイミングでなされたものであり、いずれも今年のイベントの主要テーマである。
「立ち止まることは安定ではなく、立ち止まることは後退だ」とオクノラ氏は聴衆に語った。「課題は変化が訪れるかどうかではなく、それを導く勇気、先見性、そして調整力を私たちが持つかどうかだ」
第1のブレーキ:分断された規制
オクノラ氏は繰り返しつの不快な事実に言及した。お金は規則本より速く動くというのだ。金融イノベーションは、規制当局がすでに引き出しを用意している形ではほとんど現れない。
あるフィンテック企業が決済から始め、保険、年金、融資へと事業を拡大すると突然、1つの規制当局ではなく複数の当局と打交道することになり、各当局が独自の様式、日程、「コンプライアンス」の定義を持っている。数か月で済むはずの商品がそれ以上長く滞留するのは、誰かが反対するからではなく、通過させる窓口が1つも存在しないからだ。
「ここでもCBNは従来と一線を画す対応を取り始めています」とオクノラ氏は述べ、自身が率いる中央銀行の新設部門イノベーション管理部を紹介した。この部門の使命は、規制当局間の対話を促し、その境界をまたいで事業を展開する企業が自ら調整役を務めずに済むようにすることだ。
例えば、主业に加えて保険を提供するフィンテック企業は、CBNのライセンスに加え、NAICOM(国家保険委員会)またはPenCom(国家年金委員会)――それぞれ保険と年金を監督する機関――のライセンスも必要とする。
「どうすれば迅速に相互に話し合えるでしょうか。これらのライセンスをすべて取得しなければならないために、提供しようとしている価値が遅れることがないように」と同氏は問いかけた。
CBN自身の2026年フィンテック報告書は、業界が同じ問いを投げかけてきたことを示している。分断、長引く承認、曖昧な規則、増大するコンプライアンスコストは、市場参加者が挙げる懸念にすべて含まれている。報告書は、複数機関のコンプライアンスを一括で処理する「シングル規制窓口」を提案している。
第2のブレーキ:テクノロジーへの信頼
金融アプリは洗練された見た目で数秒のうちに送金できるかもしれない。しかし、人々が自分の金銭や個人情報を預けることを信頼しなければ、どれも意味がない。
オクノラ氏は信頼をすべてのデジタル取引の基礎と位置づけた。「すべての決済は取引として始まりますが、信頼で終わって初めて成功します」と同氏は述べた。
人々は、自分の資金が届くこと、データが非公開に保たれること、不正が阻止または修正されること、苦情が迅速に受け止められることを信じる必要がある。人工知能が金融サービスと金融犯罪の両方を変えつつあるなか、この仕事はより困難になっている。オクノラ氏は、犯罪者がすでにAIを利用して、顧客と金融機関の双方を狙うより巧妙な詐欺を構築していると警告した。これはナイジェリアのフィンテックにとって、AIが貸借の両側に載ることを意味する――業界が今構築しつつある商品フロンティアであると同時に、防御が追いつかなければならない不正の経路でもある。
フィンテック企業への教訓は、ピードだけでは顧客を獲得できないということだ。人々の資金を預かるシステムは、安全で信頼できるものでなければならない。
第3のブレーキ:排除
ナイジェリアのフィンテック産業は、モバイルアプリ、代理店銀行、デジタル決済を通じて金融アクセスを広げることに長年取り組んできた。しかしオクノラ氏にとって、アクセスはインクルージョン(包摂)と同じではない。同氏の事例は、障害のある人々――同氏の推定で約4,000万人のナイジェリア人――であり、同国の金融インフラはもともとこうした人々に対応するよう設計されてこなかった。
同氏は率直な例を挙げた。目の不自由な顧客が数百万ナイラの残高がある口座を持って銀行に入店しても、最初に待ち受けるのは丁重とは言えない扱いだ。「その人が口座に2,000万ナイラを持っていても、まともな扱いをされません」と同氏は述べた。
さらに、指紋を採取できない顧客もいる。「ハンセン病を患った方は、もはや指紋がありません」とオクノラ氏は述べ、虹彩や他の本人確認手段への切り替えを示唆した。同氏のより広い論点は、こうしたギャップは単なる社会問題ではなく、市場であるということだ。「そこには大きなビジネスチャンスがある」と同氏は言った。
第4のブレーキ:イノベーションへの恐れ
最後のブレーキは、規制当局が最も認めがたいものかもしれない。恐れそのもの――テクノロジーが、それを抑制するために作られた規則より速く動いているという懸念だ。規制当局は綱渡りを強いられている。動きが遅すぎれば、有用な商品は必要とする人々に届かない。動きが速すぎれば、消費者は誰も十分に解明できていないリスクにさらされる。
オクノラ氏の答えは、規制とイノベーションはもともと敵対関係にあるべきではないというものだ。「イノベーションと規制は対立する力として扱われるべきではありません」と同氏は述べた。
必要なのは、規制当局が業界のペースに追いつき、監督対象の業界から学び続けることだと同氏は主張する。現在市場に投入される商品がもはや旧来のカテゴリーにきれいに収まらないだけに、このことはかつてなく重要になっている。
オクノラ氏の例は、フィンテックが銀行業からどれだけ離れたかを示している。組込み金融では、金融業以外の企業が金融商品を顧客に直接販売する。
「Air Peaceで航空券を予約しようとすると、『少しずつ支払いますか?』と表示されるのを見ます」と同氏は述べた。Wakanowも同様に、旅行代金を分割払いできるようにしている。
「考えてみてください。彼らは信用を提供しています。私たちにとって彼らは非銀行であり、信用を提供するライセンスを持っていません。どう規制するのか?」
この問いは、規制当局が現在直面するジレンマを捉えて。金融商品は、誰も金融機関と呼ばない企業の内部で登場し続けているのだ。その意味するところは実際的だ。旅行サイトの分割払いボタンは、会社の主业が何であれ、規制当局の目には信用商品と映る。同じ傾向は、オープンバンキング、デジタル資産、プログラマブルマネー、越境決済――いずれも2026年ナイジェリア・フィンテック・ウィークの議題――にも及んでいる。
気候金融も新たな市場を開く可能性がある。オクノラ氏は、森林を保全する農家が他の企業に買われるカーボンクレジットを獲得できる、ナイジェリアの炭素市場計画に言及した。「つまり、こうした支払いを可能にするフィンテックソリューションの需要が生まれるということです」と同氏は述べた。
相互運用性という次のフロンティア
ナイジェリア・フィンテック・ウィークの主催者によれば、ナイジェリアにはすでに430社を超えるフィンテック企業が存在する。次の課題は、それらを協働させることだとオクノラ氏は主張した。同氏は相互運用性を戦略的優先課題と位置づけ、プラットフォーム、金融機関、規制当局が孤立したまま運営し続けることはできないと述べた。
「システムが安全につながり、通信し合えば、取引はより信頼性が高くなり、参加コストは下がり、競争は深まり、イノベーションはより速く拡大します」と同氏は述べた。
それこそが「ブレーキを外す」ことの意味だと同氏は示唆した。CBNが求めているのは規制の消滅ではなく、無意味な摩擦の解消である。
「私たちの課題は、規律を取り除いたり安全策を放棄したりすることではなく、不必要な摩擦をインテリジェントなガードレールに置き換え、イノベーションが機会の速度で動きながら公共利益にしっかりと足場を保つようにすることです」とオクノラ氏は述べた。
この転換が実際に定着するかどうかを示す二つの指標がある。CBNの2026年フィンテック報告書で提案されたシングル規制窓口が、構想から実働するシステムへと移行するかどうか、そしてイノベーション管理部門がどれだけの省庁間調整を迅速な承認へとつなげられるかである。
決済、企業、インフラはすでに整っている。次に何が起こるかは、規制当局がシステムの安全性を損なうことなく、より使いやすいものにできるかにかかっている。

