カナダの大手6行、オンチェーンマネーを巡る競争でトークン化預金の基盤を構築
重要ポイント
- •カナダの大手6行がカナダドルのトークン化預金を共同で構築し、ブロックチェーン決済における暗号資産への依存に代わり、規制された商業銀行預金が利用可能かを調査している。
- •OSFIは9月10日、トークン化預金は法律上従来の預金と変わらないと述べ、銀行は新法の整備を待たずに既存の規制枠組みの下で運営できることを明確にした。
- •トークン化預金は、分散型台帳技術上で表現・移転される通常の銀行負債であり、規制された銀行業務の枠内でプログラマビリティ、より高速な決済、24時間運用を提供する。
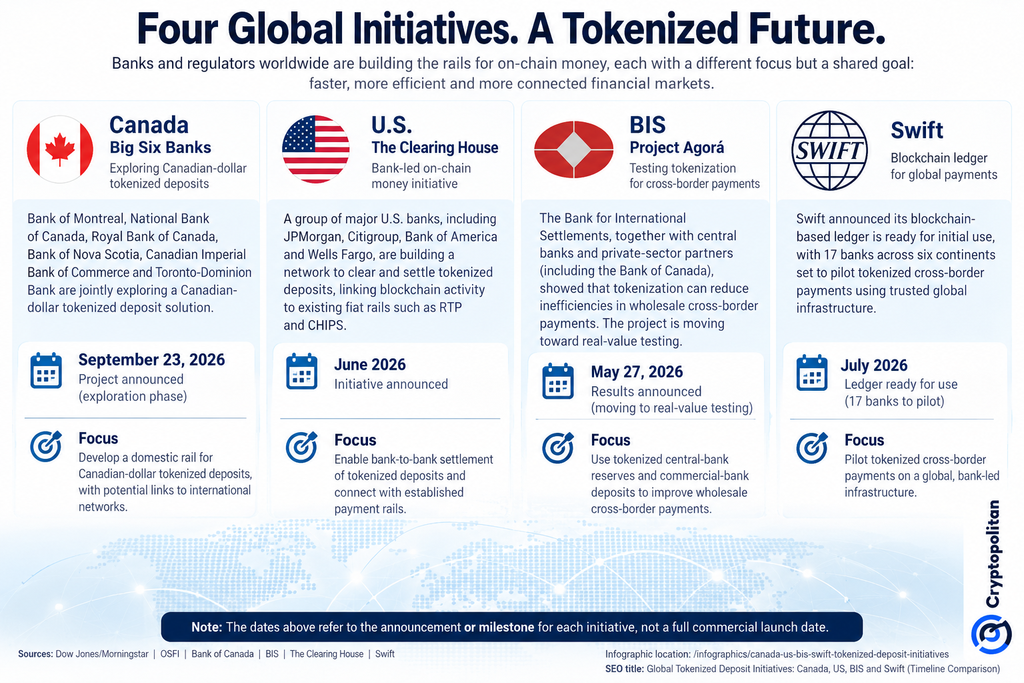
- •カナダのプロジェクトは、BISのProject Agorá、The Clearing Houseが運営する米国の銀行主導トークン化預金ネットワーク、17行が参加するIFTのブロックチェーン台帳実証実験など、並行する取り組みと呼応している。
- •この取り組みは展開ではなく探索段階にあり、Citi Instituteは基本シナリオでトークン化資産が2030年までに5兆5000億ドルに達すると推計している。
カナダの上位6行は、カナダドルのトークン化預金を共同で構築している。これは、トークン化された決済、証券、実世界資産の決済にどの形態の通貨が使用されるかを決定する、より広範な世界的な取り組みの一環である。
Bank of Montreal、National Bank of Canada、Royal Bank of Canada、Bank of Nova Scotia、Canadian Imperial Bank of Commerce、Toronto-Dominion Bankの6行がこのプロジェクトに参画する。カナダの主要行は、ブロックチェーン決済において暗号資産のみへの依存に代わり、規制された商業銀行預金を利用できるかどうかを調査している。
ブロックチェーン上で表現される銀行預金
Dow Jones Newswiresの報道によると、この取り組みはカナダの国内決済システムを刷新するための第一歩である。
トークン化預金は本質的に通常の銀行預金と同じであり、異なるのは、従来型の基盤ではなく分散型台帳技術(DLT)を通じて表現・移転される点であり、独立した資産クラスではない。IMFによれば、これらの預金は、ブロックチェーンまたはその他のDLTインフラ上で保有、記録、取引される銀行負債として計上される。
その価値は、規制された銀行業務の枠内にとどまりながらプログラマビリティを実現できる点にある。銀行は決済の効率性と速度を高め、24時間365日の運用を行い、複雑なコードとして指示を移転に組み込むことができる可能性がある。第一歩として、カナダの金融機関間の預金移転を可能にし、後の段階で他のデジタル資産ワークとの接続も視野に入れている。
OSFIの見解がプロジェクトの基盤を支える理由
このプロジェクトは規制の明確さという利点を享受している。9月10日に発表された声明において、カナダの銀行を監督する連邦規制当局である金融機関監督庁(OSFI)は、トークン化預金は法律上従来の預金と異ならないと述べ、技術中立のアプローチを再確認した。
「金融商品またはサービスの基盤技術は、その法的性質を決定するものではない。」——OSFI
この区別には重要な意味がある。OSFIが大手6行を監督しているため、銀行は、トークン化預金を網羅する新しい法制度の整備を待つことなく、金融機関を規律する既存の規制枠組みの下で運営を続けることができる。ただし、OSFIは引き続き、規制対象者に対し、技術、サイバー、第三者リスクに関する適用される規制要件の遵守を求めている。
カナダはすでに基盤インフラの一部を検証している。Project Samaraはカナダ銀行の実験であり、TD、RBC、カナダ輸出開発公社が参加し、トークン化債券取引においてDLTと卸売型中央銀行デジタル通貨を実装した。このプロジェクトは、アトミック決済が原理的に機能し得ると結論づけた一方で、複雑性、ガバナンス、流動性、運用、法的整合性に関わる課題も特定した。
同じ賭けが4つの取り組みで展開
このアプローチはカナダだけのものではない。5月、世界の中央銀行にサービスを提供するバーゼル拠点の機関である国際決済銀行(BIS)は、報告の中で、Project Agoráが、トークン化された中央銀行準備金と商業銀行の預金を組み合わせることで、トークン化が卸売の越境決済の効率性を高め得ることを実証したと明らかにした。このプロジェクトはコンセプトの実証実験段階に移行しており、カナダ銀行も参加している。
6月、米国の大手銀行は銀行主導の取り組みを発表した。The Clearing Houseがこのプログラムを運営し、トークン化預金の決済・清算を可能にするとともに、RTPリアルタイム決済ネットワークやCHIPS決済システムなど、同社が運営する既存システムとブロックチェーンを接続する。
「この取り組みは、デジタル金融の革新性と、確立された銀行決済インフラの信頼性、規模、決済確実性を結びつけるものです。」——Mark Monaco、Bank of America
Cryptopolitanの報道によると、JPMorgan、Citigroup、Bank of America、Wells Fargoが米国ネットワークを支援する機関に含まれている。\n7月、世界中の銀行を接続するメッセージングネットワークであるSWIFTは、同社のブロックチェーン台帳が実証実験の準備が整ったと発表し、6大陸の17行がトークン化された越境決済のテストに向け準備を進めていると述べた。
これら4つの取り組みは同じ方向を示している。決済がオンチェーンに移行する中、規制された銀行マネーが金融市場の中心にとどまろうと競っているのである。
預金対ステーブルコイン、そして欠けている決済層
より深い競争は、異なる形態のデジタルマネーの間で行われている。トークン化預金は商業銀行の負債であり続ける一方、ステーブルコインは準備資産によって裏付けられた独立したデジタル負債である。問題は単にどの技術が速いかではなく、金融機関が最終的にどの形態のマネーをトークン化金融の決済層として信頼するかである。
機会は大きいが、依然として初期段階にある。Citi Instituteは、基本シナリオにおいてトークン化資産が2030年までに5兆5000億ドルに達する可能性があると推計している。Binance Researchは、9月15日時点でオンチェーン上の実世界資産の価値を約341億8000万ドルとし、対象資産のトークン化は約0.01%にとどまり、追跡対象のトークン化資本の約12%のみが貸付、流動性、担保として実際に使用されているとしている。
現時点で、カナダの大手6行は展開ではなく探索を進めている。次の課題は、どの技術を選択するか、より多くの機関が参入するか、そしてカナダの国内システムがすでに実用化に向かっている米国、BIS、SWIFTの取り組みと最終的にどのように接続するかである。

