Busha COOモヨ・ソディポ氏に聞く:機関投資家による暗号資産採用、規制の役割、そして暗号資産が銀行を補完する理由
重要ポイント
- •2019年設立のBushaは、現在約14社のスタートアップをカバーするナイジェリアSEC主導の加速規制インキュベーションプログラム(ARIP)のパイオニア参加者である。
- •モヨ・ソディポ氏は、デジタル資産はNIBSSインスタントペイメントのような伝統的金融インフラを置き換えるのではなく、補完するために存在すると述べている。
- •ソディポ氏は、SEC、ナイジェリア中央銀行、その他当局間で調和のとれた規制の明確性が欠如していることを、銀行と取引所の統合を妨げる最大の運営上のボトルネックだと指摘している。
- •暗号資産事業者への銀行サービス提供を制限していたCBNの方針が正式に緩和されたのは2023年後banesであり、多くの機関は依然として明確な指針を待っている。
- •Bushaは、銀行その他の機関が独自のスタックを構築せずにデジタル資産サービスを提供できるよう、技術、流動性、カストディを提供する規制対応済みのインフラ層となることを目指している。
長年、アフリカの暗号資産業界は影で営々と活動してきた。それは、個人投資家がボラティリティを追い求める高リスクの投機的アリーナとして機能し、機関資本は場辺から警戒して見守っていた。しかし今、その状況は急速に変化している。規制のサンドボックスが規制の空白に取って代わり、議論は匿名のトークンから監査可能なインフラへと移行した。この変化は、国境を越えた送金コストが依然として高く、人口の大部分が銀行サービスを十分に利用できない大陸にとって大きな意味を持つ。こうした条件により、アフリカはすでに世界で最も急成長しているステーブルコインおよびP2P暗号資産採用地域の一つとなっている。
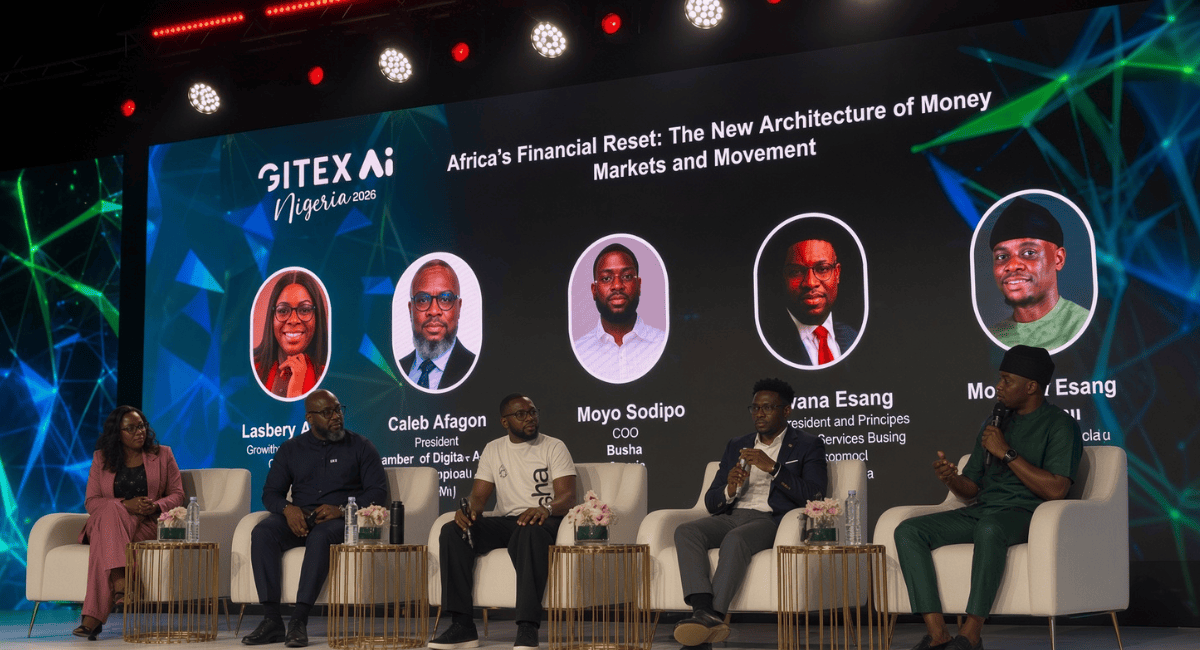
先ごろ閉幕したGITEX Nigeria 2026では、レガシー金融とデジタル資産の間の摩擦が主役を担った。法定通貨の永続的な優位性が技術的効率性ではなく世代を超えた信頼の上に成り立っているなら、ネイティブのデジタル資産プラットフォームは、一般のナイジェリア人に切り替えを促すという途方もない課題に直面することになる。
Bushaの共同創業者兼最高執行責任者(COO)であるモヨ・ソディポ氏は、その答えは目に見える実用性と妥協なきコンプライアンスにあると考えている。2019年に設立されたBushaは、ナイジェリアでよく知られたライセンスを持つデジタル資産取引所の一つに成長した。ナイジェリアの加速規制インキュベーションプログラム(ARIP)――デジタル資産事業者を暫定監督の下で受け入れる証券取引委員会の枠組み――のパイオニアとして、Bushaは調和のとれた規制こそが機関投資家による採用の究極の触媒であると賭けている。
Technextとのこの独占インタビューで、ソディポ氏は暗号資産が伝統的な銀行を置き換えることを目指しているという見方を論破し、むしろコンプライアンス準拠のデジタル資産こそがアフリカの経済統合に欠けた架け橋であると主張する。
投機を超えた信頼の構築
Q: パネルディスカッションの中で、Mastercardの幹部は、人々がステーブルコインや暗号通貨よりも法定通貨を好み続ける根本的な理由の一つとして信頼を挙げました。法定通貨の主な防衛線が技術的効率性ではなく制度的信頼であるなら、暗号資産のレールを今なお疑っている保守的な90%のナイジェリア人を獲得するために、Bushaはどのような具体的な仕組みを展開していますか?
モヨ・ソディポ: 先ほど申し上げたように、数世紀前には、交換の媒介として機能していたのはカウリ貝でした。人々はカウリ貝で取引していました。あなたは私にカウリ貝を渡し、私はあなたに食料を渡す。この仕組みが機能したのは、社会がカウリ貝を後でどこかで商品やサービス、あるいは同等の価値と交換できると信じていたからです。
今日、人々が法定通貨を信頼しているのは、それが世代を超えて価値の決済に知り、頼ってきた主要な手段だからです。Bushaが今行っているのは、デジタル資産、ステーブルコイン、そして暗号資産が日常の現実に根ざした実用的な機能を果たせることを実証することです。
今日食料品を買いたければ、デジタル資産で購入できます。BushaはSpend機能を通じてこれを実現しました。通信料を購入したい場合も、デジタル資産で購入できます。デジタル資産を裏付けとした決済を受け入れる実店舗、加盟店、オンラインプラットフォームが増えるほど、消費者の信頼は自然に積み上がっていきます。
要は、実世界で実用的なユーティリティを提供することです。それに加えて、コミュニティ、一般市民、アクティブなユーザー、そして規制当局といったあらゆる層に対する継続的な教育が必要です。技術の神秘性を解きほぐせば、信頼は時間とともに蓄積されていきます。
決定的に重要なのは、採用が仲間同士の実証によって促進されるとき、信頼は拡大するという点です。取引所が製品を採用するよう人々に呼びかけるだけでは不十分で、あなたの兄弟が「今日、デジタル資産でコーヒーを買ったよ」と教えてくれることが重要なのです。私たちにとっての使命は二つあります。デジタル資産が即時の課題を解決する分野で目に見えるユーティリティを拡大すること、そしてステークホルダーがエコシステムを安全に活用する方法を教育することです。
障壁ではなく信頼の錨としての規制
Q: 加速規制インキュベーションプログラムがSECサンドボックスで約14社のスタートアップを対象に拡大される前、Bushaはパイオニア世代の中で際立っていました。規制環境が固まりつつある今、正式なコンプライアンス枠組みの中での運営は、ユニットエコノミクスや製品開発速度にどのような影響を与えましたか? 規制上のパラメータを厳格に守ることで、当初あなた方の取引量を支えた一般の個人投資家を締め出すリスクはありますか?
モヨ・ソディポ: いいえ。規制は初期の個人投資家層を締め出しません。規制が実際にもたらすのは信頼の錨としての機能です。規制は個人ユーザーに、そしてさらに重要なことに機関プレーヤーに、プラットフォームに参加する自信を与えます。
機関は、お金の未来を築いている主体が誰なのかを知りたがっています。この技術を展開して国境やセクターを越えて価値を移動させているのは誰なのか。そして決定的に重要なことに、運営の完全性を確保するために誰が彼らを監督しているのかを知りたがっています。
規制は標準化、明確性、信頼性をもたらします。伝統的な金融プレーヤーが規制上の監督を観察すると、彼らのリスク許容度は変化します。機関資本がこのエコシステムと統合される唯一の道は、規制された商業銀行がデジタル資産およびステーブルコインプラットフォームと提携することに法的な保護を感じるときです。
その統合が根付けば、本物の商業ユースケースは劇的に拡大します。生活消費財コングロマリット、保険引受業者、証券会社は、デジタル資産インフラを自社の提供サービスにどう組み込めるかを積極的に検討するでしょう。それこそが、この資産クラスが主流に入っていく道です。
今日、顧客が商業銀行に資金を預けるのは、単にその機関が中央銀行からライセンスを取得し監督されているからです。規制枠組みにおける私たちのパイオニアとしての地位は、初期採用者という中核層以外のユーザーに、彼らの資本が安全であることを示しています。Bushaが証券取引委員会の管轄下にあることを彼らは知っており、それは資産が一夜にして消え失せないことを意味します。カストディは説明責任を負い、出金は保証されます。
伝統的な銀行決済レールを置き換えない暗号資産について
Q: Bushaは専用の加盟店および決済機能を展開しましたが、今日の時点で、これらのレールを通じて実際にどれほどの非投機的な商取引が流れていますか? さらに、日常の小売取引において、NIBSSインスタントペイメントのような従来の国内決済レールをオンチェーン決済に置き換えようとすれば、何が最初に壊れますか?
モヨ・ソディポ: 私は常に、デジタル資産は伝統的な金融を置き換えるために出現したのではなく、それを補完するために存在すると主張してきました。私たちはNIBSSを解体したり置き換えたりしようとしているのではありません。NIBSSと連携し、そのリーチを補完し、伝統的金融とデジタル資産が並んで機能する相互運用可能な架け橋を作るよう設計されています。NIBSSインスタントペイメントが年間数十億件の取引を処理し、ナイジェリアの日常のデジタル商取引の背骨であり続けている市場において、これは注目すべき枠組みです。
電子メールの登場を考えてみてください。電子メールが登場したとき、従来の郵政当局はそれが自分たちを完全に時代遅れにすると恐れました。しかし実際には、郵便事業は進化し、コミュニケーションチャネルは多様化しました。今日、1枚の手紙を送りたいなら、郵便配達に頼らず、電子メールを送ります。
デジタル資産は、これと同様の効率性の飛躍をもたらします。現地の銀行口座を持たない外国に到着し、すぐに価値を送金または決済しなければならない状況を想像してください。世界はApple PayやGoogle Payのようなシステムを通じてフリクションのないデジタル決済へと移行しており、大量の外貨現金を国境を越えて運ぶことは時代遅れで非効率です。規制されたデジタル資産があれば、その管轄区域で受け入れられている現地のステーブルコインに容易に決済できます。
さらに、ブロックチェーンのレールは改変不可能な監査証跡を提供します。レガシー銀行では、詳細な取引記録にアクセスするには金融機関への正式な官僚的請求が必要なことが多い。オンチェーン決済では、透明性と照合が即時かつ公開検証可能です。これは既存のインフラを壊すのではなく、財務記録により高い完全性と監査可能性をもたらします。
Bushaの長期的な競争上の優位性
Q: 決済アグリゲーターや伝統的なフィンテック企業が、ステーブルコイン決済レールを自社のバックエンドに直接組み込み始めるなか、Bushaの長期的な競争上の優位性はどこにありますか?
モヨ・ソディポ: Bushaの目標は、基盤となるアーキテクチャおよびインフラ層として機能することです。伝統的な金融機関がデジタル資産経済と接する際に依存する主要なエンジンになることを目指しています。
私自身が従来の商業銀行に口座を持っているのは、両方のエコシステムが相互補完的だからです。商業銀行、保険会社、資産運用会社が、その個人および法人顧客にデジタル資産およびステーブルコインのレールへのアクセスが必要だと判断したとき、彼らはその複雑なスタックをゼロから構築する必要はありません。自社の中核的な専門分野外で独自のブロックチェーンインフラを開発することは、 substantial な運営リスクとコンプライアンスリスクを伴います。
代わりに、機関は専門化されたコンプライアンス準拠の事業者と提携するでしょう。Bushaは、規制対応済みの技術スタック、流動性、カストディアル・インフラを提供し、伝統的なパートナーがエンドユーザーにリアルタイムでシームレスなデジタル資産機能を提供できるようにします。
規制:最大のボトルネック
Q: 真にボーダーレスな金融ネットワークには、国内の銀行口座とデジタル資産台帳の間のフリクションのない相互運用性が必要です。Bushaの共同創業者としての立場から、伝統的なナイジェリアの銀行とライセンスを持つデジタル資産取引所が、警戒し合う相手ではなくシームレスなパートナーとして協働するのを妨げている、単一の最大の運営上のボトルネックは何ですか?
モヨ・ソディポ: ひとことで言えば、規制です。
私たちはまだ、すべての監督機関にわたる包括的で調和のとれた規制の明確性を達成していません。現時点で、エコシステムはSEC、ナイジェリア中央銀行、および関連する規制当局にまたがる複数のサンドボックスを航行しています。これらの枠組みが統一された成熟した基準に収束するまで、あなたが言及したような体系的なシナジーは制約されたままとなるでしょう。CBNが以前、銀行による暗号資産事業者へのサービス提供を制限していた市場では、この慎重さは理解できるものです。その方針が正式に緩和されたのは2023年後半にすぎず、多くの機関は依然として明確で恒久的な指針を待っています。
現状では、商業銀行はしばしば踏みとどまり、深い統合に着手する前にCBNからの正式な異議なし証明書や詳細な通達を要求しています。同様に、機関投資家向けマーケットメーカーはSECからの絶対的な明確性を要求しています。前向きな歩みは進んでいるものの、実行は現在、測定されたリスクを受け入れる意欲のある少数の機関に限られています。
最大のハードルは依然として移行期的なライセンス制度です。多くの伝統的なプレーヤーは、いまだにARIPの地位を完全な営業ライセンスではなく暫定的なサンドボックスと見なしています。規制当局が曖昧さのない統合されたライセンス制度を確立した瞬間、伝統的な金融機関は消費者全体にデジタル資産ソリューションを展開する運営上の自信を得るでしょう。
これはナイジェリアにおけるGSM電気通信革命の初期展開と鏡像の関係にあります。初期の頃は携帯電話は希少で、インフラは未熟でした。今日では、技術は私たちのデバイスが高帯域データ、モバイルバンキング、リアルタイムのビデオ通信を処理できるまでに成熟しています。暗号資産セクターは同じ軌跡をたどっています。次の時代のスケールを解き放つのは、絶対的な規制の確実性です。
ナイジェリアに10年の猶予はあるのか
Q: GSMとの比較を持ち出すと、タイミングの問題が生じます。ナイジェリアの電気通信でユビキタス化を達成するには10年以上かかりました。世界のブロックチェーン環境が急速に動いていることを考えると、ナイジェリアは世界との隔たりを埋めるために本当に10年もの時間があるのでしょうか?
モヨ・ソディポ: 私たちは見た目以上に前進しています。Bushaは約8年前に事業を開始しており、この市場ですでに10年近くの運営成熟度に近づいています。
この8年間で議論がどれほど前進したかを振り返ってください。創業当時、世間と規制当局の議論はほぼ完全に投機的な暗号通貨取引に集中していました。今日、議論は規制されたデジタル資産、プログラマブルなインフラ、そしてステーブルコインへと成熟しました。この概念の変化は、以前は閉ざされていた扉を開きました。
私たちの用語や運営基準は、機関投資家および規制当局の期待に沿うよう進化してきました。焦点はもはや匿名の投機的ネットワークではなく、透明で監査可能な金融アーキテクチャにあります。
私たちは規制当局と積極的に協力し、コンプライアンスおよび取引監視プロセスを厳格な精査に公開し、強固な安全策が私たちのレールをまたぐ不正な資金フローを防ぐよう確保しています。このような機関的成熟度は、すでに採用のタイムラインを圧縮しています。SECのサンドボックスがどれほど迅速に完全なライセンスへと卒業するか、そして商業銀行がどれほど速やかに対応するか。これらが、このセクターが規制面の進展を主流となる機関統合へと転換しようとする中で注目すべき重要な展開となるでしょう。
