ビットコイン vs イーサリアム 2026:主要データポイントの比較
重要ポイント
- •ビットコインは2009年にピアツーピアの電子キャッシュおよび価値の保存手段として登場し、イーサリアムは2015年に分散型アプリケーション向けのプログラマブルなブロックチェーンプラットフォームとして登場した。
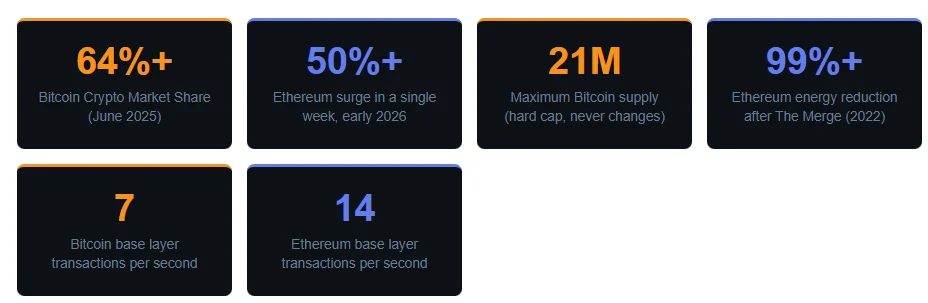
- •ビットコインの市場支配率は2017年3月の70.6%から2022年8月に39.6%まで低下したが、2025年6月までに64%を超えて回復した。
- •イーサリアムの2022年9月のプルーフ・オブ・ステークへの移行はエネルギー消費を99%以上削減し、年率約4%〜6%のステーキング報酬を可能にした。
- •ビットコインは2,100万枚の固定最大供給量を持つのに対し、イーサリアムは供給上限がなく、EIP-1559アップグレードにより取引手数料の一部をバーンしている。
- •2026年時点で米国のスポット・ビットコインETPはビットコイン総供給量の約12%を保有しており、2020年以降着実に拡大してきた両資産の機関採用を反映している。
ビットコインとイーサリアムは、時価総額で見た2大暗号資産であり、いずれもブロックチェーン技術上で動作している。しかし両者は異なる目的で構築された。ビットコインはデジタル通貨および価値の保存手段として設計され、イーサリアムは分散型アプリケーション向けのプログラマブルなプラットフォームとして構築された。この目的の違いが、2つのネットワークの比較におけるほぼすべての側面を形作っており、両資産が機関投資家のポートフォリオに並びながらも、まったく異なる機能を果たしている理由の説明にもなる。
複数の公開データに基づき、本比較では市場支配率、価格の歴史、ブロックチェーンの速度、金融政策、エネルギー消費、開発者活動、機関採用の各面で2つのネットワークがどう異なるかを分析する。主要な統計はすべて出典に基づいている。
起源:各ネットワークの始まり
ビットコインは2009年1月に登場した。サトシ・ナカモトという名義の匿名の個人またはグループによって作られ、2008年10月に公開されたホワイトペーパーでは、銀行を介さずに直接送金できるピアツーピアの電子キャッシュシステムとして説明された。
イーサリアムの登場は数年後である。開発者のVitalik Buterinが2013年に提案し、ネットワークは2015年7月にローンチされた。Buterinと共同創設者たちは、支払いの記録だけでなくプログラムを実行できるブロックチェーン、すなわちあらゆる種類のアプリケーション向けの分散型プラットフォームを作ることを目指した。
両ネットワークはオープンソースであり、グローバルなコミュニティによって維持され、誰もが取引を検証できる公開ブロックチェーン上で動作している。しかし、その技術設計と掲げる目標は、まったく異なる方向を指している。
市場シェアと支配率
ビットコインは誕生以来、暗号資産市場全体で最大のシェアを維持してきた。ただしそのシェアは、市場全体のサイクルや競合資産の成長とともに変動してきた。2017年3月、ビットコインは暗号資産市場全体の.6%を占めていた。その後エコシステムが新規プロジェクトやトークンの拡大とともに成長する中で、2022年8月には39.6%まで低下し、2024年6月に54.1%まで回復、2025年6月には64%を超えた(Investopediaが引用するデータによる)。
イーサリアムは一貫して第2位の市場シェアを維持している。正確な割合は市場環境によって変動するが、時価総額で明確な第2位の資産であり続けている。
支配率は、市場内の資金がどこに集中しているかを素早く読み取れる指標として最も注目されているものの一つだ。ビットコインの支配率は投資家の不確実性が高まる時期に上昇する傾向がある。市場が慎重になると、資金はより広く保有され確立された資産であるビットコインへ向かう傾向がある。このパターンは複数の市場サイクルで繰り返されてきた。
価格パフォーマンス:BTC vs ETH
両資産は誕生以来大きな価格変動を経験しており、同じ市場サイクルに従う傾向があるが、各変動の規模は大きく異なることが多い。
2024年4月のビットコイン4回目の半減期と米国でのスポット・ビットコイン上場投資商品(ETP)の開始後、ビットコインは2025年3月までにおよそ16%上昇した。同じ期間にイーサリアムは約50%下落した(VanEck researchによる)。この格差は、当時の2資産への投資家需要の水準の違いを反映している。
状況は2026年初頭に大きく変わった。マクロ環境の変化とETHエコシステムへの新たな注目の中で、イーサリアムはわずか1週間で50%以上急騰し、それまでの下落の大部分を回復した。
ビットコインは常に1コインあたりの価格でイーサリアムを上回ってきたが、期間ごとのパーセンテージ・リターンで見るとより複雑な図式が見えてくる。1コインあたりの価格だけでは相対的な規模はわからない。各単価は異なる供給構造を反映しており、ビットコインの供給は2,100万枚で上限が設定されている一方、イーサリアムは固定上限なしで新しいETHを発行しているからだ。イーサリアムは歴史的に強気市場ではより高いパーセンテージの上昇を、弱気市場ではより大きな下落を記録してきた。ビットコインは市場サイクル全体で他の暗号資産に比べてボラティリティが低い傾向を示すが、株式や債券と比べれば依然として非常に高いボラティリティを維持している。
コンセンサスメカニズム
2つのネットワークは、どの取引が有効かについて合意するための異なる仕組みを採用しており、この選択はエネルギー消費、セキュリティ、そしてネットワークの保全に参画できる対象に影響を及ぼす。
ビットコインはプルーフ・オブ・ワーク(PoW)を採用している。マイナーはASICと呼ばれる専用コンピュータで暗号パズルを解き、最初にパズルを解いたマシンが次のブロックをチェーンに追加し、新規発行されたビットコインを報酬として得る。この仕組みは2009年から中断なくビットコインを保護してきた。
イーサリアムは2022年9月、The Mergeと呼ばれるアップグレードでプルーフ・オブ・ステークoS)へ移行した。バリデーターはETHをロックアップすることで新しいブロックの提案・承認の権利を得て、不正を行えばステークした資金を失うリスクを負う。この仕組みはPoWよりはるかに少ないエネルギーで動作し、より速いファイナリティを実現する。両モデルは参入障壁も異なる。PoWは専用マイニングハードウェアに投資できる事業者に有利だが、PoSはETHをロックアップしてバリデーターソフトを実行できる人なら誰でも参加でき、専用ハードウェアは不要である。
The Mergeは、稼働中のブロックチェーンで実施されたアップグレードの中でも最も技術的に困難なものの一つであり、ネットワークを停止させたりユーザーに影響を与えたりすることなくイーサリアムのコンセンサス中核層を変更した。
取引速度とスループット
2つのベースレイヤー間の速度差は、最もよく引用される技術的違いの一つであり、その要因は各チェーンがブロックを生成する頻度にある。ビットコインは約10分ごとに新しいブロックを追加するのに対し、イーサリアムは約12秒ごとに追加しており、ベースレイヤーではイーサリアムが1時間あたり約50倍のブロックを生成している。ユーザーにとってこの違いは承認待ち時間として現れる。ビットコインの取引は通常、平均10分ごとに到来する次のブロックを待つのに対し、イーサリアムの取引は通常約12秒で次のブロックを待つ。
生のスループットでは、ビットコインのベースレイヤーは毎秒約7トランザクション(TPS)を処理し、イーサリアムは約14TPSと、ビットコインの約2倍である。2025年5月のデータがこの格差を物語る。24時間でビットコインは157ブロックを生成したのに対し、イーサリアムは7,140ブロックを生成した(Investopediaによる)。この日、イーサリアムは約3倍のトランザクションを処理した。
両ネットワークは、ベースチェーンを変更せずに多くのトラフィックを処理するための第2層(Layer 2)ソリューションを構築している。ビットコインは高速かつ低コストのオフチェーン決済にLightning Networkを利用し、イーサリアムはArbitrum、Optimism、Polygonなどのロールアップネットワークでベースレイヤーの限界を超えてスケールしている。
供給量と金融政策
ビットコインには2,100万枚の固定最大供給量があり、これはプロトコルに組み込まれた上限であり、ハードフォークなしには変更できない。ハードフォークは実質的にブロックチェーンの新バージョンを作ることになる。存在するビットコインは2,100万枚を超えることはない。
新しいビットコインは、マイナーに支払われるブロック報酬を通じて流通する。プロトコルは210,000ブロックごとにこの報酬を半減させ、これが半減期と呼ばれるイベントで、約4年ごとに起こる。報酬は2009年に1ブロックあたり50BTCで始まり、2012年に25BTC、2016年に12.5BTC、2020年に6.25BTCへと下がり、2024年4月の半減期後に3.125BTCとなった。最後のビットコインは2140年頃に採掘されると予測されている。
イーサリアムには固定の供給上限がない。その金融政策は、コミュニティ承認されたイーサリアム改善提案(EIP)を通じて更新可能なプロトコルルールによって管理されている。2021年8月に導入されたIP-1559アップグレードは、取引手数料の一部をバリデーターに全額支払うのではなくバーン(焼却)するよう手数料構造を変更した。
イーサリアムネットワークの活動が活発なときには、バーンされるETHの量がバリデーターに新規発行される量を上回ることがあり、時間の経過とともに総供給量を減少させる。静かな時期には供給がわずかに増えることもある。この柔軟なアプローチは、ビットコインの固定スケジュールとは鋭い対照をなす。
この点におけるビットコインの長期的リスクは、マイニング報酬がゼロに近づくにつれ、マイナーへの報酬とネットワークのセキュリティ維持のために取引手数料が十分に高くなければならないことだ。現在、手数料はマイナー収入全体の5%未満を占めている(Ethereum.orgによる)。
エネルギー消費
ビットコインのプルーフ・オブ・ワーク方式は、設計上エネルギー集約的である。マイナーは専用マシンを24時間稼働させてパズルの解決とブロック報酬の獲得を競い、マイニングハードウェアが増えるほど電力需要は増加する。一部の運用では、水力発電、太陽光、石油生産で発生するフレア天然ガスなど再生可能エネルギーを利用しており、ビットコインコミュニティでは環境負荷を軽減する方法が議論され続けている。しかし、総電力消費量はほとんどの比較において依然として高い水準にある。
イーサリアムのエネルギープロファイルは2022年9月に劇的に変化した。プルーフ・オブ・ワークからプルーフ・オブ・ステークへの移行により、エネルギー消費は99%以上削減された(Ethereum Foundationによる)。バリデーターはエネルギー集約的なハードウェアを必要とせず、標準的なコンピュータと安定したインターネット接続があれば十分である。この変更により、イーサリアムは稼働中の大規模ブロックチェーンネットワークの中でも比較的エネルギー効率の高いものとなり、環境報告義務を持つ機関やプロジェクトが構築・投資先のネットワークを選ぶ際の実務的な判断材料となっている。
開発者エコシステム
イーサリアムはブロックチェーン業界で最大級の開発者コミュニティを擁し、開発者には幅広いプログラミングツール、ライブラリ、フレームワークが提供されている。Ethereum Foundationは助成金プログラムを運営し、独立系のハッカソンが毎年新しい開発者を呼び込んでいる。
スマートコントラクトが実行される環境であるEthereum Virtual Machine(EVM)は、業界標準となっている。多くの他のブロックチェーンがEVM互換性を構築しており、開発者は最小限の変更で同じコードを複数のネットワークにデプロイできる。
イーサリアムで開発されたトークン規格は、より広い暗号経済を形作ってきた。ERC-20はステーブルコインやDeFiプロトコルトークンを含む代替可能トークンに、ERC-721は非代替性トークン(NFT)に使用される。これらの規格により、トークン、ウォレット、スマートコントラクトは、個別の統合作業なしにさまざまなプラットフォームやアプリケーション間で確実に動作できる。
ビットコインの開発者コミュニティはより小さいが集中している。その大部分はBitcoin Coreプロトコルの維持とLightning NetworkなどのLayer 2ツールの構築に充てられている。プロコルの変更は緩やかに進み、広範なコミュニティの合意を必要とする。2021年のTaprootアップグレードは、数年の開発と審査を経て有効化され、プライバシーとスクリプト機能を改善した。
両エコシステムは異なるタイプの貢献者を引き付けている。ビットコインは通貨的特性とセキュリティに注力する開発者を、イーサリアムはアプリケーション、プロトコル、金融インフラを構築する開発者を引き付けている。
ユースケース
2026年におけるビットコインの主なユースケースは価値の保存である。投資家はインフレや通貨の切り下げへの長期的なヘッジとして保有しており、一部の国家や企業の財務部門もビットコインを準備資産として保有している。Lightning Networkは、決済や送金などの日常的なユースケース向けに、より速く安価な取引を可能にしている。
イーサリアムはより幅広いアプリケーションを支えている。UniswapやAaveなどのDeFiプラットフォームは、銀行やブローカーなしで貸付、借入、取引を可能にする。NFTマーケットプレイスはイーサリアム上で運営され、分散型自律組織(DAO)はオンチェーンガバナンスと財務管理に利用している。同ネットワークはUSDCを含む世界の主要ステーブルコインの大半をホストしており、デジタルドルを迅速かつ低コストで移動する中心的な経路となっている。機関は、債券や投資ファンドを含む実世界資産のトークン化にイーサリアムを使い始めている(VanEckによる)。
場合によっては、2つのネットワークが連携することもある。Wrapped Bitcoin(wBTC)はイーサリアム上でビットコインを表すイーサリアムベースのトークンであり、ビットコイン保有者はBTCを売却することなくイーサリアムのDeFiエコシステムに参加できる。
機関採用
両資産への機関投資家の関心は2020年以降着実に高まってきた。2024年初頭の米国によるスポット・ビットコインETPの承認は転換点となり、伝統的な投資家が暗号資産を直接保有することなく、標準的な証券口座を通じてビットコインへのエクスポージャーを得られるようになった。2026年時点で、米国のスポット・ビットコインETPはビットコイン総供給量の約12%を保有している(VanEckによる)。過去2年間でヘッジファンド、年金基金、企業の財務部門がビットコインを保有資産に加えてきた。
イーサリアムも米国で承認されたETPを有しており、DeFi、トークン化資産、ステーブルコイン発行のインフラとしての役割が機関の関心を牽引している。そのプルーフ・オブ・ステーク方式では、バリデーターとETH保有者が年率約4%〜6%のステーキング報酬を得られ、これはビットコインにはない収益要素である。
両資産は現在、中央銀行でも議論され、機関投資のフレームワークに組み込まれている。10年前、両資産はほぼ完全に個人の愛好家とアーリーアダプターが保有していた。主流の機関参加への移行は、暗号資産の歴史上最も重要な変化の一つである。
展望
ビットコインの近い将来の道筋は、準備資産としての役割の拡大と密接に結びついている。2024年4月の半減期は市場新規供給のペースを減少させ、歴史的に半減期の後にはその後1〜2年で価格上昇が続いてきた。2026年においても、準備資産としてのビットコインの国家・企業による採用は拡大を続けている。プロトコルは設計上保守的であり、根本的な変更は起こりにくい。支持者にとって、その安定性こそが重要なのだ。長期的な課題は、マイニング報酬がゼロに近づくにつれ、ネットワークのセキュリティを維持するために取引手数料が十分高くなければならない点である。
イーサリアムはより複雑な課題に直面している。ロードマップにはシャーディング、さらなるロールアップ中心のスケーリング、ベースレイヤーの継続的な改善が含まれるが、ロールアップファーストのアーキテクチャへの移行は、どれだけの経済活動と手数料収入がベースレイヤーに留まり、どれだけがLayer 2ネットワークへ移るかという問いを投げかけている。高スループットのブロックチェーンとの競争もイーサリアムに圧力を加えている。Solanaなどは、より低コストで高速なものを求める開発者とユーザーを引き付けている。イーサリアムが手数料の獲得、Layer 2の分断、そしてこの広範な競争にどう対応するかが、今後数年の役割を左右することになるだろう。
ほとんどの投資家とユーザーにとって、ビットコインとイーサリアムは互いの代替品ではない。両者は異なる目的で構築され、データが示すように市場サイクルごとの挙動が異なり、異なるタイプの参加者を引き付け、デジタル資産ポートフォリオ内で異なる機能を果たしている。
出典
- Ethereum.org: Bitcoin vs Ethereum
- Investopedia: Bitcoin vs. Ethereum: Key Differences Explained、Nathan Reiff(2026年3月)
- VanEck: Bitcoin vs Ethereum in 2026: Comparison and Outlook(2026年3月)
- Ethereum.org: Ethereum Energy Consumption Report
- Ethereum.org: The Merge History
- EIP-1559: Fee Market Change for ETH 1.0 Chain
- Ethereum.org: Proof-of-Stake Consensus Mechanism
本記事は最初に CoinCentral に掲載されました。

