Linersのデータが示す:アフリカのスタートアップはシリーズAラウンド1件につきシードラウンド6件を獲得
重要ポイント
- •Linersのトラッカー(54か国の3,380以上の製品、234億ドルの開示されたエクイティ資金調達を対象)は、シードラウンド1,662件に対するシリーズAラウンド266件、約6.2対1の比率を記録している。
- •取引件数で見ると、Y Combinatorが144投資でアフリカのスタートアップに対する最も活発な投資家であり、以下、エンジェル投資家が79件、Launch Africa Venturesが77件、Techstarsが70件と続く。
- •Partechの2025年報告では、アフリカのテック総資金調額は41億ドルで、シリーズAとシリーズBの平均ラウンドサイズはそれぞれ21%と12%拡大した。
- •10万ドルから100万ドルを調達するベンチャーは、2025年下半期の179社から100社へ44%減少し、今後のシリーズA投資家が獲得候補とするプールが縮小している。
- •デットは2025年に展開された全資本の41%を占め(2024年の31%から増加)、一部の企業にエクイティラウンドを経ない成長パスを与えている。
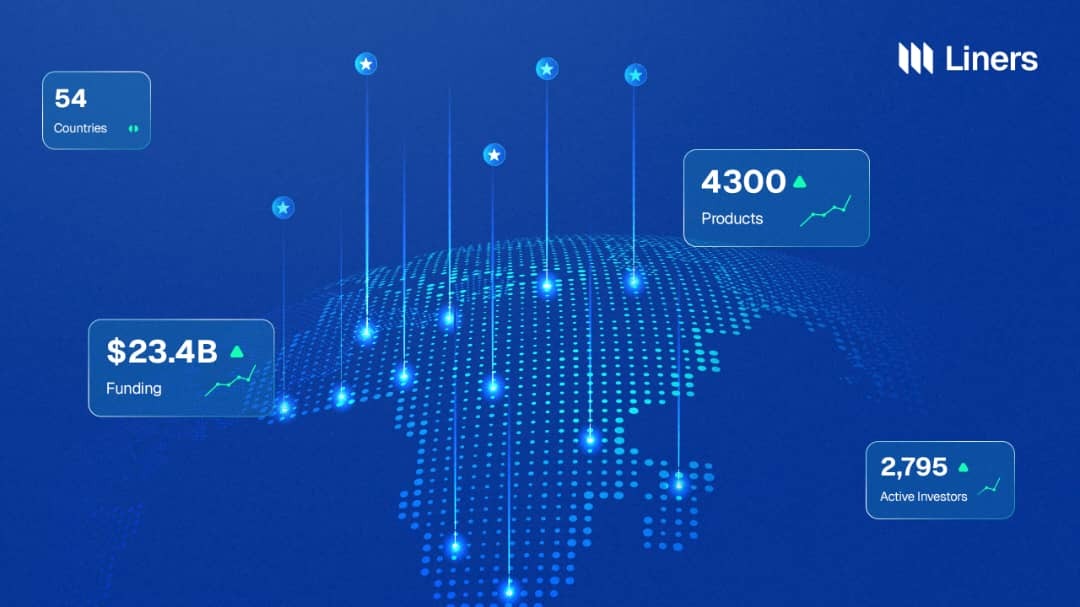
Linersのデータによると、アフリカのスタートアップは、大陸で完了したシリーズAラウンド1件につき6件以上のシードラウンドを獲得している。同社のアフリカ・テックエコシステムトラッカーは、アフリカ向けに開発されたソフトウェア製品と、その裏にある資金調達ラウンドや投資家を記録している。このデータベースは、54か国にわたる3,380以上の製品と、234億ドルの開示されたエクイティ資金調達を対象としている。
この比率は、1年前よりも現在、より重要な意味を持っている。2026年にはアフリカのスタートアップへの総資金調達額は増加しているが、資金調達を行う企業数は減少しており、最初の資金と次の資金の間のギャップは、この不均衡が最も顕著に表れる部分である。
Linersの資金調達ラウンド内訳では、シードラウンド1,662件に対してシリーズAラウンド266件、つまりシリーズA1件あたり約6.2件のシードディールとなっている。
市場のシード段階には活発な支援者が少なくない。取引件数で見ると、Y Combinatorが144投資でアフリカのスタートアップに対する最も活発な投資家であり、以下、エンジェル投資家が79件、Launch Africa Venturesが77件、Techstarsが70件と続く。このトップ10には、ナイジェリアの企業としてVentures Platform(59件)とFuture Africa(51件)の2社が名を連ねている。
これらの投資家の多くは初期段階の資金をしている。シリーズAにはより多くのことが求められる:デューデリジェンスに耐えうる収益、拡大できるチーム、そして数百万ドルのコミットを準備するリード投資家。大陸でその資金を提供する投資家はより少数であり、ラウンドの件数がそれを反映している。
2025年の回復により、シリーズAラウンドは好調に見えた。Partech Africa Tech VC Reportによると、総資金調達額は41億ドルで、エクイティは8%増の24億ドル、取引件数は462件だった。シリーズAとシリーズBはどの段階よりも強い回復を見せ、平均ラウンドサイズはそれぞれ21%と12%拡大した。
しかし、平均調達額の拡大と、シリーズAに到達する企業数の増加は、異なる指標である。投資家はより少数のより安全な企業に多くの資金を投入でき、平均値は上昇する。
2026年の数値はその方向を示している。Technextが5月に報じたところによると、年初4か月間に10万ドル以上の資金調達を発表したスタートアップは124社で、2025年の同期間の180社から31.1%減少した。調達額7億800万ドルのうちデットは51.4%を占めた。
その落ち込みの多くはファネルの入口に位置している。Africa: The Big Dealの2026年上半期レビューでは、上半期に発表された資金調達は13億6,000万ドルで、2025年上半期比6%減、調達したスタートアップは190社と、少なくとも2021年以来の最低水準となった。10万ドルから100万ドルの資金を調達したベンチャーは、2025年下半期の179社から100社に減少し、44%の落ち込みとなった。
これらの企業は、シリーズA投資家が後に獲得候補とするプールを構成している。より大きなシード層に基づく6対1の比率では、シード層が44%縮小すれば、より多くの企業が挑戦しない限り、今後2〜3年間でシリーズAラウンドは減少することになる。
この比率は方向性を示すシグナルであり、正確な「卒業」率ではない。Linersのデータは開示されたエクイティのみを対象としているため、デット、買収、IPOは除外され、一度も発表されなかったラウンドは依然として計上されていない。さらに609件のラウンドはステージが特定されないベンチャー資金調達として記録され、1,152件は他のラウンドタイプとして記録されている。これらの一部は、分類されればシリーズAラウンドに該当し、比率を引き下げる可能性がある。
タイミングも関係している。2024年と2025年にシードラウンドを調達した企業のすべてがシリーズAに到達する時間を経ていないため、ファネル上段の数値は下段を先取りしている。
また、シリーズAが唯一の道ではないという見方にも一理ある。Partechによると、デットは2025年に展開された全資本の41%を占め、2024年の31%から増加した。強固な貸出ポートフォリオを持つ貸し手や、資産を多く持つエネルギー事業は、シリーズAなしでデットを活用して成長できる。まだ製品を構築中のソフトウェア企業にとっては、その道はより狭い。貸し手は、企業がまだ持っていない可能性のあるキャッシュフローからの返済を求めるからである。
アフリカのベンチャーの最も初期の段階は、アクセラレータやシードファンドの活動によって十分に支えられている。その次の段階は、数百万ドルのラウンドをリードできる少数の投資家と、企業が稼ぐ通貨での評価額を算定できる現地資本にかかっている。
今後数年間で、より重要な数値は、今年シードラウンドを調達した企業のうち、どれだけが次のラウンドを調達するかである。少なくとも2021年以来最低となった上半期の実績から、2026年下半期に取引件数が回復するかどうかは、この比率の背後にあるプールがどれだけ深いかを示すことになる。別の報道でTechNext24は、アフリカのスタートアップが2026年に約20億ドルを調達したものの、資金を獲得できているベンチャーは少ないと指摘した。

