Yoco è nata con un pos: come quattro fondatori hanno costruito una piattaforma che serve 200.000 piccole imprese
Punti chiave
- •Yoco è stata fondata intorno al 2013 da quattro amici e ufficialmente a ottobre 2015 con un lettore di carte che permetteva alle piccole imprese di accettare pagamenti con carta senza affrontare processi pensati per aziende più grandi.
- •Il primo round di 560.000 dollari è arrivato in gran parte da investitori angel dopo il rifiuto delle società di venture capital locali nel 2015, e Mercantile Bank ha accettato di diventare la sua banca acquirente partner.
- •Durante il lockdown del COVID-19, i volumi di transazione di Yoco sono scesi di circa il 90%, spingendo l'azienda a pubblicare i dati delle transazioni in una dashboard pubblica e a lanciare un prodotto di pagamenti online.
- •Nel 2020, Yoco si è espansa oltre i pos nel software punto vendita, nei pagamenti online e in altri servizi commerciali e finanziari, offrendo agli esercenti un'unica piattaforma per gestire l'attività.
- •Yoco ha raccolto finora oltre 100 milioni di dollari, inclusi 83 milioni di dollari di Serie C nel 2021, e ora serve 200.000 piccole imprese su un mercato stimato in milioni di PMI sudafricane.
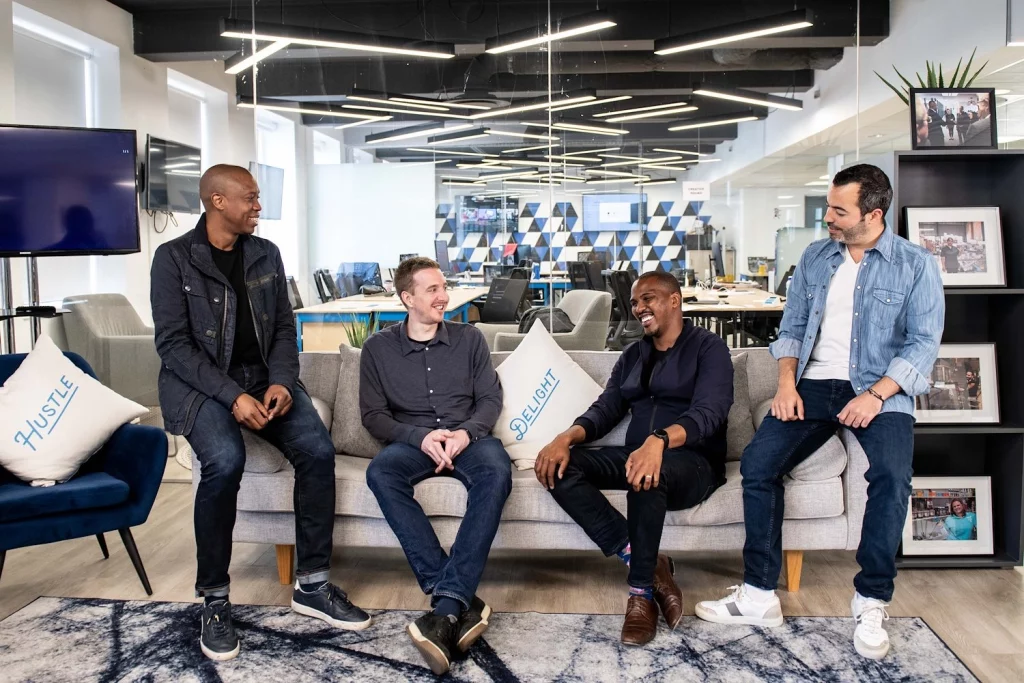
Quando Carl Wazen, Katlego Maphai, Lungisa Matshoba e Bradley Wattrus decisero di fondare un'azienda insieme intorno al 2013, non avevano un business plan rifinito né una grande visione per costruire una società di pagamenti. Ciò che avevano era un problema che non potevano ignorare.
" eravamo tutti in una fase della vita in cui volevamo fare qualcosa che avesse più significato", ha ricordato Wazen, chief business officer e cofondatore di Yoco, in un'intervista con TechCabal.
I percorsi dei quattro fondatori si sono intrecciati attraverso il lavoro e amicizie di lunga data. Wazen e Maphai si sono conosciuti lavorando presso Delta Partners, una società di consulenza nelle telecomunicazioni. Maphai e Matshoba si conoscevano dall'infanzia e dall'università, mentre Wattrus aveva lavorato con Maphai in Rocket Internet, una società globale di venture building, in Nigeria.
Il problema che scelsero di affrontare era già visibile nell'economia sudafricana. Il Paese si stava muovendo verso i pagamenti con carta: tra il 2010 e il 2014 le transazioni con carta sono quasi raddoppiate, da 1,02 miliardi a 1,96 miliardi, mentre il numero di carte in circolazione è salito da 58 a 90 milioni. Le piccole imprese, tuttavia, restavano indietro. Per molte, accettare carte significava destreggiarsi tra banche, pratiche burocratiche, commissioni e hardware progettati per aziende più grandi.
I fondatori credevano che dovesse esistere un modo più semplice per le piccole imprese di accettare pagamenti con carta senza dover affrontare un sistema bancario costruito attorno alle esigenze di aziende più grandi e consolidate. Quella semplice idea è diventata Yoco, lanciata ufficialmente a ottobre 2015 dopo una beta annuale che ha coinvolto oltre 500 esercenti. L'azienda è partita con un piccolo pos ed è cresciuta fino a diventare una piattaforma tecnologica che serve 200.000 piccole imprese.
Arrivare fin lì ha richiesto ai fondatori di convincere una banca a fidarsi di quattro persone senza alcun track record nei pagamenti, di persuadere gli investitori a scommetter su un'azienda che non esisteva ancora e di reinventare ripetutamente l'azienda al mutare delle esigenze degli esercenti.
"C'è stato un intero anno in cui avevamo costantemente appena 90 giorni di liquidità operativo", ha raccontato Wazen a TechCabal. "E costantemente, quello era il mio unico lavoro. Facevo fundraising tutto il tempo, in aereo, cercando investitori."
Tutti e quattro i fondatori restano in Yoco, ma con ruoli diversi. Matshoba guida prodotto e tecnologia, Wattrus cura la finanza come chief financial officer, mentre Wazen continua a gestire il lato commerciale come chief business officer. Maphai, dimessosi da CEO nel 2025, resta coinvolto come consigliere strategico.
"Per noi non sembrava giusto che un proprietario di piccola impresa avesse questo svantaggio che limitava la sua crescita rispetto a un'azienda più consolidata", ha detto Matshoba della fondazione dell'azienda.
Un dispositivo semplice, un retroscena complicato
Il problema sembrava evidente. Risolverlo non lo era.
Il primo prodotto di Yoco era un piccolo pos che poteva stare sul bancone di un negozio e permettere a una piccola impresa di accettare le carte già presenti nei portafogli dei clienti. Dietro quel semplice dispositivo, però, si nascondeva una sfida molto più complessa legata a partnership bancarie, rischio e fiducia.
I fondatori non avevano alcuna intenzione di competere con il settore bancario sudafricano, ben sviluppato, costruendo un'altra banca. Volevano invece usare un piccolo lettore di carte e il software per portare i pagamenti con carta alle imprese che il sistema di pagamento tradizionale aveva largamente ignorato. All'epoca, una piccola impresa che voleva accettare carte doveva confrontarsi con una banca, affrontare una lunga pratica e sostenere hardware e commissioni che rendevano l'accettazione delle carte poco pratica. Yoco ha eliminato quell'onere: un esercente poteva registrarsi rapidamente, ricevere un piccolo dispositivo e iniziare ad accettare carte senza passare da un processo pensato per aziende molto più grandi.
Prima di poter offrire tutto questo, Yoco doveva risolvere il suo problema più grande. La startup non poteva semplicemente collegare il suo pos al sistema di pagamenti sudafricano e iniziare a elaborare transazioni. Le serviva una banca acquirente—l'istituzione che consente agli esercenti di accettare pagamenti con carta—per collegarla ai circuiti delle carte ed elaborare le transazioni per conto dei suoi esercenti. A Yoco serviva una banca del genere per avere un accesso ai circuiti di carta e, soprattutto, che si fidasse della startup per acquisire e gestire una nuova popolazione di esercenti.
Era una proposta difficile per una banca commerciale. Yoco non aveva storia operativa, clienti né track record nei pagamenti. La banca doveva valutare non solo se quattro giovani fondatori potevano costruire un prodotto valido, ma anche se fossero in grado di identificare esercenti legittimi, gestire il rischio, supportare quegli esercenti e operare nel rispetto delle regole del sistema di pagamenti.
"Abbiamo passato il nostro intero primo anno a cercare di convincere una banca a prendersi noi come partner", ha detto Wazen.
Ha paragonato l'accordo a un operatore di rete mobile virtuale, in cui una società di telecomunicazioni più piccola usa infrastruttura e licenza di una più grande per offrire servizi specializzati ai propri clienti. Per molti versi, ha detto Wazen, la banca assumeva Yoco come un unico esercente, permettendole di aggregare un gruppo di imprese molto più ampio sotto relazione.
"In sostanza avevamo costruito un'azienda su carta in modo molto dettagliato, e dovevamo convincere la banca che fosse un piano d'affari credibile", ha detto. Il piano copriva acquisizione di esercenti, gestione del rischio, operazioni e assistenza clienti.
Gli angel entrano in scena mentre le istituzioni esitano
Il problema del fundraising era altrettanto difficile. Yoco cercava di raccogliere fondi prima di avere un prodotto sul mercato o una trazione significativa, e le società di venture capital locali erano scettiche. Nel 2015, ha detto Maphai, i VC locali hanno rifiutato l'azienda perché non aveva né storia operativa né licenza.
Il primo round di 560.000 dollari è arrivato in gran parte da investitori angel, con Wazen che ha fatto leva sui suoi network professionali in Medio Oriente. Tra i primi sostenitori l'investitore fintech Robby Hilkowitz e Greg Kidd, entrato come primo finanziatore e consigliere.
Il capitale istituzionale era un problema diverso. Come ha messo Wazen, l'azienda era intrappolata in una "situazione dell'uovo e della gallina": doveva dimostrare di poter raccogliere fondi per ottenere la partnership bancaria, mentre la banca voleva la garanzia che Yoco avesse un sostegno finanziario adeguato.
Mercantile Bank ha rotto l'impasse. La più piccola banca commerciale sudafricana ha approvato la richiesta di Yoco e ha accettato di fare da partner alla startup, dandole accesso al sistema di pagamenti attraverso la propria infrastruttura acquirente.
Poi, dopo l'approvazione della partnership da parte della banca, l'investitore istituzionale che aveva già emesso un term sheet si è tirato indietro. Wazen non ha reso noto il motivo. La tempistica ha lasciato Yoco con la relazione bancaria di cui aveva bisogno per operare, ma senza l'investitore da cui si aspettava i finanziamenti per la fase successiva.
"Ci chiedevamo: 'Diciamo ai nostri investitori angel cosa è successo? Diciamo alla banca cosa è successo?'", ha detto Wazen.
I fondatori hanno continuato ad andare avanti. La banca aveva già scommesso su di loro, e gli investitori angel hanno scelto di aumentare il loro impegno. "Tutti gli investitori angel sono rimasti. Hanno persino deciso di puntare ancora di più, subentrando nell'intera quota", ha detto Wazen.
Questo ha dato a Yoco capitale sufficiente per iniziare a costruire il prodotto e onboardare i primi esercenti, senza un lead istituzionale. I fondatori si sono occupati personalmente di vendite, onboarding e assistenza clienti, facendo ciò che Wazen definisce "le cose che non scalano".
"Facevamo tutti l'onboarding. Facevamo tutti le vendite", ha detto. "Anche quando avevamo un team, siamo rimasti molto pratici per quanto riguarda l'esperienza del cliente, perché era tutto ciò che avevamo."
Wazen ha detto che il prodotto era progettato per essere abbastanza semplice da non richiedere formazione formale per gli esercenti, e il passaparola ha costruito la prima base di esercenti di Yoco a Città del Capo, prima dell'espansione verso altre città.
Quando il modello ha iniziato a funzionare
Ci sono stati diversi momenti in cui i fondatori hanno capito che Yoco poteva aver trovato qualcosa di scalabile.
Uno è arrivato nel 2016, quando Yoco è cresciuta da circa 500 esercenti a inizio anno a 5.000 alla fine. "Quell'anno è stato una crescita di 10 volte", ha detto Matoba.
La crescita è diventata più sistematica man mano che marketing digitale, vendite inbound e onboarding self-service funzionavano come un motore ripetibile. Una volta che i fondatori hanno creduto di aver trovato quel circolo virtuoso, si sono posti obiettivi più ambiziosi. A luglio 2016, Yoco si è prefissata di aggiungere 400 nuovi esercenti in un mese—quasi tre volte il precedente picco di 150—e ha centrato l'obiettivo. A novembre, ne aggiungeva più di 800 al mese.
Nel 2019, l'azienda ha lanciato Yoco Go, un pos più piccolo ed economico pensato per rendere i pagamenti con carta accessibili a un numero maggiore di piccole imprese. La risposta è stata immediata. Yoco ha firmato 15.000 esercenti in un solo mese, secondo Matshoba, dimostrando quanto domanda restasse tra le imprese non ancora raggiunte.
COVID-19: un calo del 90% e una svolta verso i dati
Per una società di pagamenti al servizio delle piccole imprese, il COVID-19 è stato più di un altro periodo difficile. Quando il Sudafrica è entrato in lockdown, le imprese di tutto il Paese hanno ridotto o sospeso le attività, facendo crollare fatturato e volumi di transazioni. Yoco ha percepito lo shock attraverso le imprese sulla sua piattaforma, con i volumi di transazione in calo di circa il 90% nel picco del lockdown.
"I numeri delle transazioni sono crollati, e noi siamo rimasti piuttosto sconvolti", ha detto Wazen.
Yoco ha infine trovato un'opportunità nei dati che stava raccogliendo. Con imprese, governo, investitori e media in difficoltà nel comprendere l'impatto economico del lockdown, l'azienda ha pubblicato cifre che mostravano il calo delle transazioni e ha costruito una dashboard in tempo reale che monitorava la ripresa per provincia e settore. I dati hanno aiutato Yoco a capire cosa stava accadendo ai suoi clienti, diventando al contempo una risorsa pubblica.
Il mercato in gioco era considerevole. Nel 2020, il Sudafrica contava circa 2,6 milioni di micro, piccole e medie imprese formali (PMI), e il Dipartimento per lo Sviluppo delle Piccole Imprese stimava in circa 3,3 milioni le imprese micro e informali. Le stime variavano a seconda di come si definivano le piccole imprese, ma entrambe indicavano la scala del mercato che Yoco stava costruendo da anni. I 200.000 esercenti di Yoco, costruiti in quasi un decennio, rappresentano ancora una frazione di quella popolazione, lasciando fuori dalla piattaforma la maggior parte del mercato che i fondatori si erano prefissati di servire.
Matshoba ha detto che la crisi ha messo alla prova qualcosa di più profondo della capacità di reazione dell'azienda. La narrativa globale dell'epoca sosteneva che il commercio fisico potesse cedere definitivamente il passo allo shopping online. Accettarlo avrebbe significato mettere in discussione il mercato che Yoco serviva da anni.
"Crediamo fondamentalmente che la strada sia l'incubatore di qualsiasi impresa, soprattutto le piccole imprese", ha detto Matshoba. "Se tutto diventa digitale, si finisce nel mondo delle grandi corporation."
L'azienda si è mossa rapidamente per supportare gli esercenti durante la disruption, lanciando un prodotto di pagamenti online e adattandosi allo spostamento delle imprese tra commercio fisico e digitale.
"In quel periodo abbiamo dovuto prendere molte decisioni molto sensibili al cliente, per garantire che i nostri clienti avessero sempre i prodotti giusti e nostro sostegno", ha detto Matshoba.
Diventare più grandi dei pagamenti
Yoco è partita con una proposta semplice: rendere più facile per le piccole imprese accettare pagamenti con carta. Poi i pagamenti hanno creato un'altra opportunità.
Una volta digitalizzate le transazioni di un esercente, le informazioni su vendite, clienti e performance aziendale potevano supportare altri servizi. Software punto vendita, strumenti per il business e servizi finanziari potevano attestarsi attorno a quella relazione di pagamento originale.
"Quello che non avevamo capito così presto è quanto rapidamente, dopo il lancio del prodotto di pagamenti, avremmo sentito dai clienti la richiesta del resto", ha detto Matshoba.
Gli esercenti volevano meno sistemi e meno complessità. Non volevano fornitori separati per pagamenti, punto vendita e il resto dell'esperienza in negozio. Accettare una carta era una parte della gestione di un'impresa; servivano anche strumenti per gestire vendite, ordini, prodotti e operazioni quotidiane.
Nel 2020, Yoco si è espansa dal pos al software punto vendita, ai pagamenti online e ad altri servizi commerciali e finanziari, trasformando una relazione di pagamento in un insieme più ampio di strumenti. L'idea era dare alle piccole imprese un unico punto per gestire gran parte della loro attività commerciale invece di combinare più sistemi.
"Devi stare molto vicino a ciò che il cliente ha più bisogno da te", ha detto Wazen.
Sopravvivere per più di un decennio
L'ecosistema delle startup sudafricano in cui Yoco è entrata nel 2013 era molto più piccolo e meno consolidato di quello in cui opera oggi. Nel corso del decennio, il Paese è diventato uno dei principali mercati africani per i finanziamenti alle startup, con il Sudafrica tra i mercati dei "Big Four" del continente che attraggono costantemente la gran parte degli investimenti di venture capital. Nel 2025, le startup sudafricane hanno raccolto 600 milioni di dollari, in aumento del 51% rispetto all'anno precedente, secondo Africa: The Big Deal. La storia di fundraising di Yoco—rifiutata dalle società di venture locali nel 2015, oltre 100 milioni di dollari raccolti da allora—si è mossa di pari passo con questo cambiamento più ampio.
Yoco stessa ha raccolto più di 100 milioni di dollari dai suoi primi giorni, inclusi 83 milioni di dollari di Serie C nel 2021, mentre si espandeva oltre i pos verso una piattaforma più ampia per le piccole imprese.
L'azienda ha ora sopravvissuto a un boom e a una correzione dei finanziamenti, al COVID-19, ai vincoli infrastrutturali, ai cambiamenti nel comportamento dei consumatori e a una pressione crescente per costruire un'attività sostenibile. Wazen non indica una spiegazione unica, attribuendo invece il merito a una combinazione di decisioni, circostanze e un po' di fortuna.
Una decisione riguardava il modo di raccogliere capitale. Yoco non ha preso finanziamenti istituzionali significativi prima di avere una trazione concreta, permettendo ai fondatori di mantenere più proprietà e controllo.
"Penso che ci siamo capitalizzati nel modo giusto fin dall'inizio", ha detto Wazen.
Quel controllo ha dato ai fondatori spazio per prendere decisioni di lungo termine, con un board e una base di investitori in grado di consigliare senza imporre la strategia. Attribuisce merito anche alla struttura a quattro fondatori: quando uno era sotto pressione, gli altri potevano fare di più.
"Quando uno era in difficoltà, un altro poteva aiutare a portare il peso", ha detto.
Matshoba indica qualcosa di meno ovvio: il rifiuto dell'azienda di liquidare i problemi dei singoli clienti come troppo piccoli per avere importanza mentre cercava di crescere.
"Un problema che oggi colpisce un esercente potrebbe colpirne migliaia tra 10 giorni", ha detto.
Yoco ha imparato a risolver i problemi prima che diventassero sistemici, il che significava mantenere l'attenzione sui singoli clienti man mano che l'azienda cresceva.
Wazen descrive il periodo attuale come qualcosa di simile a un nuovo momento fondativo. Un'azienda costruita in un decennio non può dare per scontato che ciò che funzionava allora continuerà a funzionare.
"Abbiamo costruito molte cose, ma molte di quelle cose sono state costruite 10 anni fa", ha detto. "Con la scala ha funzionato alla grande, ma ci sarà sicuramente un modo migliore di farlo, un modo più intelligente di farlo."
Quanto rapidamente Yoco potrà ricostruire quei sistemi decennali, e fino a che punto potrà estendere i software e i servizi finanziari che i suoi esercenti continuano a chiedere, definirà ora il suo secondo decennio.

