Hedge fund e fondi monetari dominano il mercato dei pronti contro da 13,5 mila miliardi di dollari, secondo l'analisi della Fed di New York
Punti chiave
- •Gli hedge fund che operano il basis trade tra contanti e futures sui Treasury hanno preso a prestito 3.000 miliardi di dollari tramite repo a luglio 2025, rispetto a 2.500 miliardi un anno prima.
- •I fondi monetari hanno prestato 3.000 miliardi di dollari al mercato repo a gennaio 2026, circa il triplo del livello di luglio 2020.
- •Le filiali statunitensi di banche estere, gli istituti di deposito statunitensi e i REIT sono stati le successive categorie di prenditori più importanti, con prestiti combinati di 1.200 miliardi di dollari a ottobre 2025.
- •Gli hedge fund hanno prestato 1.300 miliardi di dollari prendendone a prestito 3.000, con un indebitamento netto repo di circa 1.700 miliardi.
- •La Standing Repo Facility della Federal Reserve è stata istituita nel 2021 per contenere le tensioni di liquidità, e il suo utilizzo e i picchi dei tassi repo indicano lo stress del mercato.
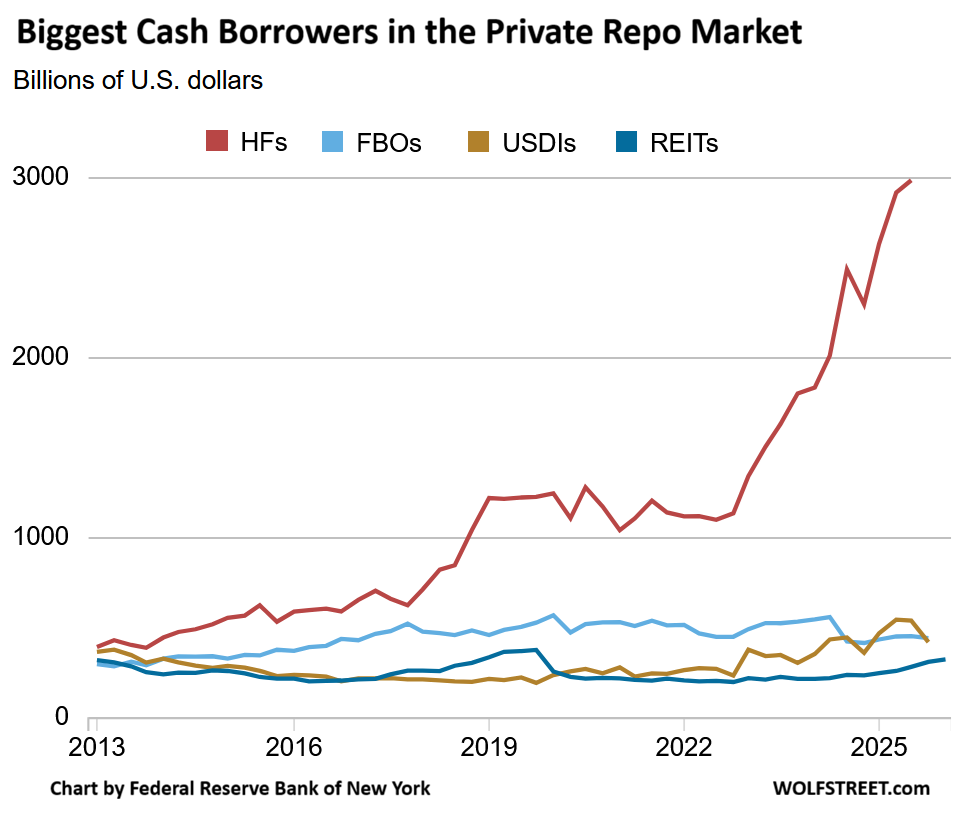
Il mercato statunitense dei pronti contro term (repo) è lievitato fino a superare i 13,5 mila miliardi di dollari di accordi giornalieri in essere, secondo l'Office of Financial Research (OFR) del governo. Una nuova analisi pubblicata lunedì dalla Fed di New York, evidenziata in un rapporto di Wolf Richter di Wolf Street, delinea chi sono i maggiori prenditori e prestatori di liquidità del mercato — e gli hedge fund che operano il "basis trade" sui Treasury e i fondi monetari guidano le due classifiche con ampio margine.
Attraverso il mercato repo, gli istituti finanziari si prestano e prendono a prestito denaro tra loro — per lo più a breve termine (overnight), ma anche per periodi più lunghi come una settimana — con ogni transazione garantita da attività liquide di alta qualità soggette a un "haircut", uno sconto applicato al valore del collaterale. Circa il 70% dei repo è garantito da titoli del Tesoro statunitense (Treasury). La maggior parte del resto è garantita da titoli di agenzie, come gli MBS emessi dalle imprese sponsorizzate dal governo (GSE) Fannie Mae e Freddie Mac, nonché da obbligazioni societarie di alto grado e titoli garantiti da attività. Per tutti i tipi di collaterale, maggiore è il rischio, maggiore è l'haircut.
Alcuni istituti prestano denaro al mercato repo per il rendimento e la liquidità, come i fondi monetari. Altri prestano denaro per prendere in prestito i titoli Treasury necessari per i requisiti di margine su altre operazioni, come gli hedge fund. Altri ancora prendono a prestito denaro dal mercato repo per andare in leva su posizioni o operazioni finanziarie, tra gli altri motivi. I dealer fungono da intermediari tra prestatori e prenditori.
Gli hedge fund, nettamente in testa, sono i maggiori prenditori a prestito
Gli hedge fund impegnati nel "basis trade" hanno preso a prestito 3.000 miliardi di dollari nel mercato repo a luglio 2025, rispetto a 2.500 miliardi a luglio 2024, 1.100 miliardi a luglio 2022 e 664 miliardi a luglio 2017, secondo l'analisi della Fed di New York — nettamente avanti rispetto a ogni altra categoria di prenditore.
Con il basis trade tra contanti e futures sui Treasury, gli hedge fund acquistano titoli del Tesoro e vendono futures sui Treasury, traendo profit dallo spread tra i due. Poiché lo spread è ridotto, applicano leva alla strategia prendendo a prestito denaro nel mercato repo e vincolando i titoli Treasury come collaterale, moltiplicando i rendimenti attraverso enormi leve — motivo per cui la crescita di questa operazione ha alimentato direttamente i totali dei prestiti repo.
I fondi che conducono questa operazione forniscono liquidità al mercato dei Treasury in qualità di grandi acquirenti in leva di titoli del Tesoro. Ma quando il basis trade ha attraversato una fase difficile a marzo 2020 e gli hedge fund hanno dovuto chiudere alcune posizioni, il mercato dei Treasury si è bloccato. Lo sforzo per districare tale disfunzione è stato uno dei motivi citati dalla Fed per i suoi massicci acquisti di Treasury a marzo 2020. La Fed ha indicato gli hedge fund, con la loro enorme leva e la densa opacità, come un rischio primario per la stabilità finanziaria — e non hanno deluso a marzo 2020, dopo essere già finiti sotto l'attenzione della Fed per il loro ruolo nell'esplosione del mercato repo nell'autunno del 2019.
Molto più dietro, i tre successivi maggiori prenditori di liquidità, a ottobre 2025, erano le filiali e le agenzie statunitensi delle "Foreign Banking Organizations" (FBO) con 445 miliardi di dollari; le banche statunitensi, ovvero gli istituti di deposito statunitensi (USDIs), con 422 miliardi; e i Real Estate Investment Trust (REIT), in particolare i REIT ipotecari, con 313 miliardi — per un totale di 1.200 miliardi di dollari.
I dati della Fed di New York si basano sull'OFR, sul Federal Financial Institutions Examination Council (FFIEC) e sul database FRED della Fed di Saint Louis — un livello di dettaglio che mostra chi dipende dal finanziamento a breve termine, e in che misura.
I fondi monetari, nettamente in testa, sono i maggiori prestatori
I fondi monetari (MMF) superano di gran lunga tutti gli altri prestatori di liquidità, avendo prestato 3.000 miliardi di dollari al mercato repo a gennaio 2026 — il triplo rispetto al livello di luglio 2020. Il picco si è registrato ad aprile 2023, con 3.300 miliardi di dollari.
Il prestito al mercato repo offre ai MMF investimenti a breve termine, compresi repo overnight con liquidità a un giorno, in titoli di alto grado garantiti prevalentemente da Treasury. I repo overnight consentono ai fondi monetari di gestire i rimborsi mantenendo il contante investito.
I saldi totali dei MMF sono aumentati di quasi 1.000 miliardi di dollari negli ultimi 12 mesi, raggiungendo 8.400 miliardi di dollari nel secondo trimestre del 2026, di cui un record di 5.100 miliardi detenuto dalle famiglie — e una parte sostanziale di tale denaro è stata investita nel mercato repo, come riportato da Wolf Street. Tale afflusso ha trasformato la liquidità delle famiglie in un pilastro crescente della base di prestito del mercato, legando la gestione quotidiana del contante alle banche, ai fondi e ai dealer che si finanziano nel repo.
Molto più dietro, gli hedge fund hanno prestato 1.300 miliardi di dollari al mercato repo a luglio 2025 — in parte per parcheggiare a breve termine liquidità altrimenti inutilizzata, e in parte per finalità di "collateral transformation attraverso un dealer, in virtù della quale di fatto prendono in prestito titoli Treasury dal mercato repo che poi vincolano come collaterale, ad esempio per soddisfare rigidi requisiti di margine sulle operazioni in derivati. La leva degli hedge fund è multilivello e complessa. A netto, gli hedge fund sono molto più prenditori a prestito dal mercato repo (3.000 miliardi di dollari) che prestatori (1.300 miliardi), con un indebitamento netto di circa 1.700 miliardi di dollari in quel momento.
Più indietro tra i prestatori figuravano le banche statunitensi (USDIs) con 689 miliardi di dollari e le filiali statunitensi di banche estere (FBO) con 419 miliardi, entrambi a ottobre 2025, e le GSE con 249 miliardi a luglio 2025.
Un mercato strettamente interconnesso, con la rete di sicurezza della Fed
Il mercato repo da 13,5 mila miliardi di dollari interconnette un ampio spettro di istituti finanziari — dealer, banche, hedge fund, fondi monetari e GSE — attraverso scambi di liquidità e collaterale a breve termine. Il meccanismo funziona molto bene, finché improvvisamente non funziona più: data l'interconnessione e l'entità del mercato, i problemi di liquidità in un angolo del mercato repo — visibili quando i tassi repo come il Secured Overnight Financing Rate (SOFR) schizzano verso l'alto — possono propagarsi in pochissimo tempo al resto del sistema finanziario.
Per contenere i problemi di liquidità prima che si diffondano, la Fed ha istituito la sua Standing Repo Facility (SRF) a luglio 2021. Ai sensi della struttura, le banche approvate possono prendere a prestito dalla Fed al tasso SRF — 4,0% dall'aumento dei tassi del 16 settembre — con un haircut, e prestare il denaro al mercato repo, traendo profitto dallo spread e riportando al contempo i tassi repo al ribassi. È quanto accaduto durante le oscillazioni del mercato repo da settembre a dicembre 2025, che Wolf Street ha documentato, tensioni che altrimenti avrebbero potuto propagarsi al sistema finanziario. I tassi repo e l'utilizzo della SRF sono i barometri in tempo reale dello stress del mercato: i picchi dei tassi mostrano dove il contante sta scarseggiando, e il ricorso alla struttura indica quanto fortemente i partecipanti fanno affidamento sulla rete di sicurezza della Fed.

