Stati Uniti e Giappone intervengono congiuntamente per sostenere lo yen timori di vendita forzata di Treasury
Punti chiave
- •Il Tesoro degli Stati Uniti e il Ministero delle Finanze del Giappone hanno intervengono congiuntamente sui mercati valutari venerdì per sostenere lo yen, segnando una rara azione coordinata non vista dalla risposta del G7 al terremoto di Tohoku del 2011.
- •L'intervento è stato motivato dalle preoccupazioni che il Giappone, detentore di oltre 1.000 miliardi di dollari in Treasury statunitensi, potesse essere costretto a vendere quei titoli per finanziare acquisti di yen, con il rischio di innalzare bruscamente i rendimenti dei Treasury.
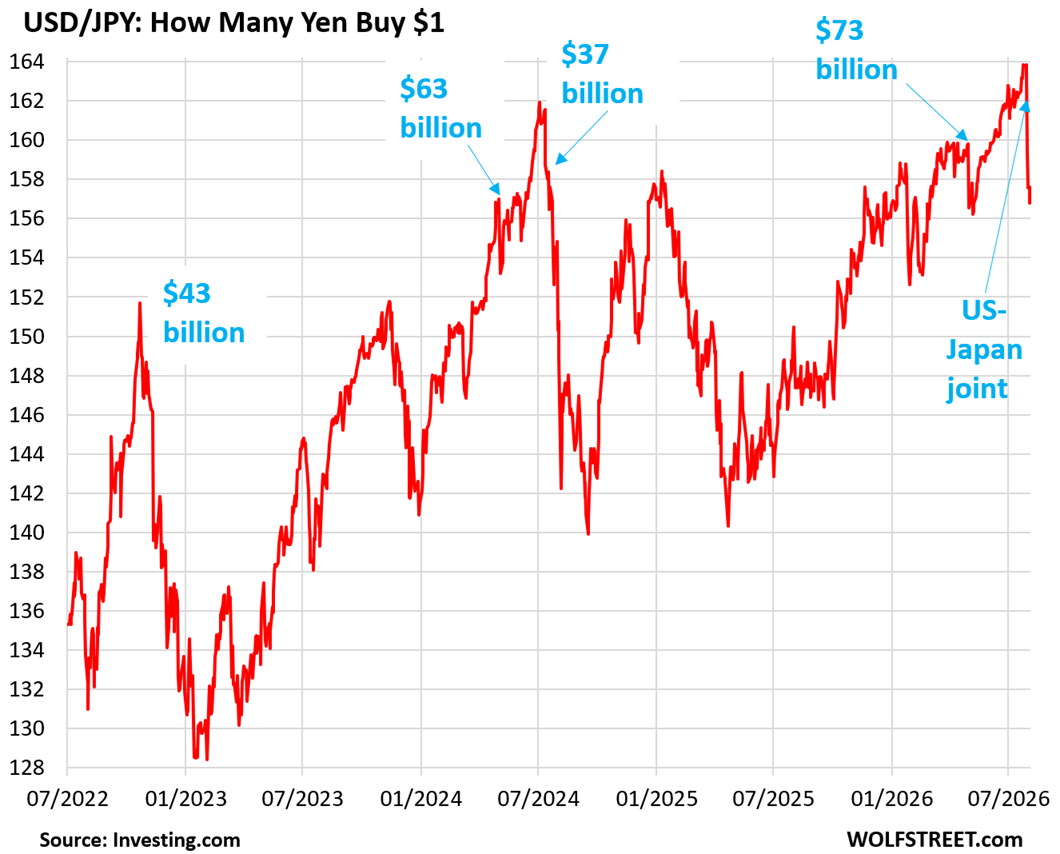
- •Lo yen si è apprezzato da circa ¥164 a ¥156,9 per dollaro in seguito agli effetti combinati delle voci di intervento, dell'operazione stessa e delle successive conferme ufficiali.
- •La Banca del Giappone utilizzerà la FIMA Standing Repo Facility della Federal Reserve per ottenere liquidità in dollari depositando i titoli del Tesoro come garanzia, evitando così la necessità di liquidare il proprio portafoglio di Treasury.
- •Gli analisti ritengono che l'intervento offra solo un sollievo temporaneo e che tassi di policy della BOJ sostanzialmente più elevati e una riduzione più profonda del bilancio siano necessari per stabilizzare lo yen in modo duraturo.
Intervento valutario congiunto confermato dal Tesoro degli Stati Uniti e dal Ministero delle Finanze del Giappone
Il Dipartimento del Tesoro degli Stati Uniti, agendo tramite il proprio agente fiscale, la Federal Reserve di New York, e le autorità giapponesi hanno intervengono congiuntamente sul mercato valutario venerdì per sostenere lo yen, che era sceso a circa ¥164 contro il dollaro statunitense entro il 28 luglio. Sebbene gli importi specifici non siano stati resi noti, l'operazione è stata confermata sia dal Segretario al Tesoro degli Stati Uniti Bessent sia dal Ministero delle Finanze del Giappone (MOF). Entrambe le parti hanno indicato di essere pronte a ripetere l'intervento se necessario. Un intervento valutario coordinato tra Stati Uniti e Giappone è un evento raro; il precedente più significativo è stato l'azione congiunta del G7 in seguito al terremoto di Tohoku del marzo 2011, il che rende l'operazione di venerdì un segnale della gravità con cui entrambi i governi consideravano il declino dello yen.
Il catalizzatore dell'azione coordinata è stata la crescente preoccupazione che il Giappone potesse essere costretto a vendere titoli del Tesoro statunitense per ottenere il dollaro necessario all'acquisto di yen, mentre lottava per difendere la sua valuta in fase di crollo. Il Giappone è il più grande detentore straniero di Treasury statunitensi, con possedimenti superiori a 1.000 miliardi di dollari, il che significa che qualsiasi liquidazione su larga scala potrebbe ripercuotersi sul mercato obbligazionario più profondo del mondo. Tale vendita forzata di Treasury avrebbe determinato un ulteriore aumento dei rendimenti. In qualità di massimo venditore di obbligazioni degli Stati Uniti, l'obiettivo di Bessent è impedire che i rendimenti a lungo termine esplodano, a prescindere dalle altre condizioni prevalenti. Molteplici misure sono state adottate per prevenire questo scenario.
Le voci su un'imminente mossa congiunta avevano già spinto lo yen al rialzo giovedì. Poi, in un gesto plateale, Bessent ha collocato una lista "To Do" di un solo elemento ben visibile alle telecamere durante la riunione di gabinetto tenutasi a Camp David venerdì. L'unico elemento recitava: "Buy Japanese Yen (JPY) $5 – 10 bill."
Secondo un commento trapelato riportato dal Financial Times, la Federal Reserve di New York ha venduto euro dalle proprie riserve — non dollari — e ha acquistato yen con il ricavato venerdì. L'utilizzo di euro anziché di dollari statunitensi non è stato ancora confermato ufficialmente. Sebbene l'importo preciso non sia trapelato, la lista "To Do" di Bessent ha fornito un'indicazione della portata dell'operazione. Contemporaneamente, il MOF e la Banca del Giappone (BOJ) sono intervenuti anch'essi, acquistando yen sul mercato.
Il MOF comunica mensilmente gli importi degli interventi, con una data di riferimento intorno al 28, il che significa che le cifre di questa operazione saranno pubblicate alla fine di agosto.
Impatto sul mercato e limiti dell'intervento
L'effetto combinato delle voci precedenti all'intervento, delle sceneggiate, dell'intervento stesso e del successivo annuncio e conferma ha determinato un significativo apprezzamento dello yen rispetto al dollaro — da circa ¥164 per dollaro statunitense mercoledì a ¥156,9 al momento della redazione del report. L'operazione è stata descritta come la più grande interventenza congiunta mai realizzata fino ad oggi.
Tuttavia, i precedenti interventi unilaterali del Giappone non erano riusciti a invertire in modo permanente la traiettoria discendente dello yen, offrendo solo un temporaneo sollievo prima che la valuta riprendesse a scendere. Gli analisti sostengono che sia necessaria una politica monetaria della BOJ sostanzialmente più restrittiva — che includa un quantitative tightening (QT) aggressivo e tassi di interesse significativamente più alti implementati rapidamente — per porre fine al declino dello yen in modo durevole. La causa principale è ampiamente attribuita alle politiche monetarie ultra-espansive della BOJ perseguite dal 2012 al 2022, che hanno creato un divario persistente dei tassi di interesse tra il Giappone e il resto del mondo. Tale differenziale ha incentivato gli investitori a indebitarsi in yen a basso rendimento e a destinare il capitale verso asset a rendimento più elevato altrove, una strategia nota come carry trade, che ha amplificato la pressione al ribasso sulla valuta. Gli interventi valutari, in questa prospettiva, costituiscono solo una sistemazione temporanea delle apparenze che alla fine sarà di nuovo messa alla prova dalle forze di mercato.
La FIMA Standing Repo Facility come alternativa alle vendite di Treasury
Per prevenire ulteriormente il rischio di vendite forzate di Treasury da parte del Giappone, la Banca del Giappone utilizzerà la Standing Repo Facility (SRF) della Federal Reserve per le Foreign and International Monetary Authorities (FIMA) anziché liquidare i propri possedimenti di Treasury. Attraverso la FIMA SRF, le banche centrali estere approvate possono depositare i propri titoli del Tesoro come garanzia in cambio di liquidità in dollari. Questo meccanismo consente alla BOJ di ottenere i dollari necessari per le operazioni di sostegno dello yen mantenendo intatto il proprio portafoglio di Treasury. Questo cambiamento è stato incluso nell'annuncio, sebbene la BOJ abbia avuto accesso alla struttura per anni.
La Fed ha annunciato l'istituzione della FIMA SRF il 28 luglio 2021, contestualmente alla propria SRF ordinaria disponibile per le banche statunitensi. Questa struttura permanente ha sostituito la FIMA repo facility temporanea creata dalla Fed nel marzo 2020.
Il ricorso del Giappone alla FIMA SRF per ottenere liquidità in dollari per futuri interventi ha rimosso la pressione al rialzo dal mercato dei Treasury. La mattina del report, i rendimenti dei Treasury su tutte le scadenze di due anni e oltre sono diminuiti, con il rendimento del Treasury a 10 anni in calo di circa 5 punti base a 4,69% e il rendimento del Treasury a 30 anni in calo di circa 4 punti base a 5,23%.
Tasso di policy della BOJ e riduzione del bilancio
La protratta debolezza delloyen deriva da un decennio di politica monetaria aggressivamente accomodante. La conseguente svalutazione della valuta e le pressioni inflazionistiche trasmesse all'economia giapponese attraverso importazioni sempre più costose — in termini di yen — hanno costretto la BOJ a ritirarsi da tali politiche.
Ciononostante, il tasso di policy della BOJ si attesta ancora all'1,0% dopo cinque incrementi graduati distribuiti su oltre due anni, e rimane negativo in termini reali — al di sotto del tasso di inflazione. Con il tasso di riferimento della Federal Reserve sostanzialmente più elevato, l'ampio differenziale dei tassi continua a pesare sullo yen. Alla fine del 2024, la BOJ ha avviato il QT e successivamente lo ha accelerato, riducendo il proprio bilancio di circa il 16% fino ad oggi. Sebbene ciò possa aver rallentato la spirale discendente dello yen, gli osservatori sostengono che non sia stato sufficiente e che una riduzione del bilancio molto più profonda, unita a tassi di policy significativamente più alti, sia necessaria per stabilizzare la valuta in modo durevole.

