La forza sottovalutata dell'argento: resilienza dopo il collasso parabolico
Punti chiave
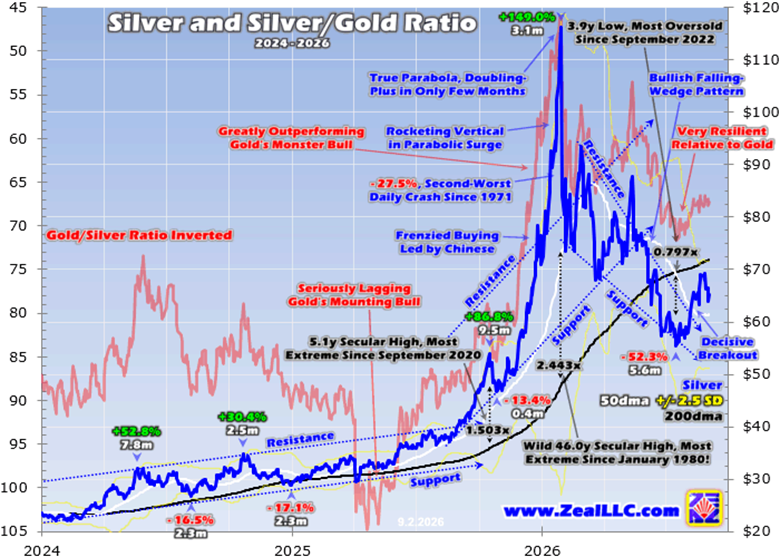
- •L'argento ha toccato un massimo vicino a 116 dollari l'oncia a fine gennaio 2026 dopo un mercato rialzista del 455,2% in 27,8 mesi, per poi scendere fino al 52,3% in 5,6 mesi fino a un minimo di metà luglio sopra i 55 dollari.
- •Il crollo iniziale post-picco del 27,5% in un solo giorno è stato il secondo peggior ribasso giornaliero registrato dal 1971.
- •Nonostante il ribasso, l'argento ha mediato quasi 74 dollari nel 2026 fino ai primi di settembre, in rialzo del 116,7% rispetto al periodo equivalente del 2025, e al minimo di metà luglio restava in aumento del 46,7% su base annua.
- •Il rapporto argento/oro ha mediato 65,4x da maggio 2026, la migliore prestazione dell'argento rispetto all'oro in circa dodici anni al di fuori dell'anomalia parabolica.
- •L'autore sostiene che il sentiment ribassista radicato nel recency bias sia mal riposto e che i miner d'argento rimangano sostanzialmente profittevoli con azioni a valutazioni basse.
Di Adam Hamilton — 4 settembre 2026
Il sentiment sull'argento è apparso recentemente decisamente apatico se non ribassista, con i trader che vogliono avere poco a che fare con il metallo. Questa reazione è comprensibile dopo che l'argento è stato più che dimezzato all'inizio di quest'anno. Tuttavia, nonostante questa percezione, l'argento sta mostrando una notevole forza sottovalutata. Ha superato relativamente bene un pericoloso collasso post-parabola e rimane piuttosto elevato rispetto alla propria storia e al suo principale motore, l'oro. Una simile resilienza è rialzista.
Il picco parabolico
Alla fine di gennaio, l'argento è schizzato verso l'alto insieme all'oro fino a un massimo storico vicino a 116 dollari l'oncia. Quel culmine ha coronato uno spettacolare mercato rialzista con guadagni del 455,2% in 27,8 mesi, sovraperformando il parallelo record ciclico dell'oro amplificandone i guadagni di 2,3 volte. La performance dell'argento non è stata affatto uniforme: all'inizio ha subito l'oro, per poi lanciarsi in una fase parabolica verso la fine per recuperare. Quel balzo terminale è stato selvaggio — in soli 3,1 mesi fino al picco di fine gennaio, l'argento è catapultato del 149,0%.
Come l'autore aveva avvertito a metà gennaio, circa una settimana prima del culmine dell'argento, quella era una parabola estrema pericolosa — definita, dopo decenni di studio della storia dei mercati, come un raddoppio entro due-tre mesi a seguito di enormi mercati rialzisti. Movimenti unilaterali di questo tipo, alimentati da mania speculativa popolare e avidità, finiscono sempre male.
L'episodio famoso di gennaio 1980 offre il termine di paragone. Allora l'argento salì del 196,1% in soli 2,0 mesi fino al suo picco; quei livelli non si rividero fino a 31,3 anni dopo, nell'aprile 2011. Entro il marzo 1980, appena 2,2 mesi dopo quel culmine, l'argento era crollato del 76,9%. Il saggio di metà gennaio 2026 si concludeva con avvertimenti sobri:
"I balzi verticali sono super-risky, nulla con cui scherzare. ... I trader dovrebbero evitare di inseguire i guadagni da mania speculativa dell'argento e prepararsi a un imminente vendite rapida e violenta."
Poco più di una settimana dopo, l'argento si spingeva a un sorprendente 144,3% sopra la sua fondamentale linea di base della media mobile a 200 giorni — un massimo di ipercomprato su 46,0 anni, la lettura più estrema dal gennaio 1980.
Il collasso
Dopo un simile balzo parabolico ad altissimo rischio, l'argento era destinato a un collasso simmetrico come quelli seguiti a simili episodi passati, e arrivò rapidamente. Proprio dal picco di fine gennaio, l'argento crollò del 27,5% in un solo giorno di negoziazione — il suo secondo peggior crollo giornaliero registrato dal 1971. L'autore ne ha analizzato le implicazioni in un altro saggio a metà febbraio.
Le conseguenze degli estremi più selvaggi di gennaio 2026 in quasi mezzo secolo avrebbero potuto essere molto peggiori. L'argento sarebbe potuto crollare oltre il 75% nel suo necessario riequilibrio post-parabola; una perdita di tre quarti avrebbe riportato il prezzo vicino a 29 dollari. Invece, nel momento peggiore a metà luglio, l'argento è sceso del 52,3% in 5,6 mesi, toccando un minimo sopra i 55 dollari. Data la situazione, si tratta di un territorio vicino allo scenario migliore dopo una parabola estrema.
Al minimo di metà luglio, l'argento era in calo del 21,9% dall'inizio dell'anno, il che ha contribuito al recente sentiment ribassista del branco. Ma quella prospettiva è miope, distorta dal riequilibrio post-parabola: a quel minimo, l'argento era comunque in rialzo del 46,7% su base annua. E nonostante il massacro nel semestre fino a metà luglio, l'argento ha finora mantenuto nel 2026 una media di quasi 74 dollari — il 116,7% in più rispetto al periodo equivalente del 2025 fino ai primi di settembre.
Punti ciechi del sentiment
È quindi sorprendente, se non sconcertante, sentire trader e analisti sempre più sdegnosi nei confronti dell'argento. L'autore, nel settore delle newsletter finanziarie da oltre un quarto di secolo, riferisce di ricevere molto feedback dagli abbonati — e non ricorda una sola e-mail rialzista sull'argento negli ultimi mesi. Chiunque scrivesse dell'argento era deluso dal suo crollo e si aspettava che le perdite continuassero ad accumularsi.
Poche settimane fa, durante un'intervista a un podcast dopo una lunga discussione sull'oro, il conduttore gli ha chiesto perché l'argento stia performando così male. L'autore ha risposto che l'argento se la stava cavando bene quest'anno, mostrando un'impressionante resilienza rispetto all'oro — una risposta che ha visibilmente sorpreso il conduttore, che è passato oltre.
Mantenere la prospettiva è tutto nei mercati, perché gli esseri umani tendono naturalmente a estrapolare all'infinito i movimenti più recenti. Gli psicologi l'hanno studiato a fondo sotto nomi come recency bias, euristica della disponibilità e sconto iperbolico. È un problema enorme per i trader, poiché sovrappesare emotivamente il presente compromette l'acquisto ai minimi e la vendita ai massimi. Pochi giorni, settimane o anche mesi di andamento dei prezzi non sono un contesto sufficiente; il minimo è il semestre passato, e dopo un'anomalia estrema come quella dell'argento, tale inquadratura deve estendersi agli ultimi anni.
Leggere il rapporto argento/oro
L'oro è il principale motore dominante dell'argento, con il suo andamento dei prezzi che alimenta in misura schiacciante il sentiment e le negoziazioni sull'argento. Ciò dipende in parte dalla doppia identità dell'argento: a differenza dell'oro, è sia un metallo prezioso di matrice monetaria sia un input industriale ampiamente utilizzato, il che storicamente lo rende più volatile dell'oro e incline ad amplificare i principali movimenti dell'oro. Per leggibilità, si usa il rapporto oro/argento con asse invertito anziché il rapporto decimale argento/oro (0,015x a metà settimana); mercoledì si attestava a 67,3x.
Se l'argento fosse semplicemente crollato della metà in sei mesi dopo un normale mercato rialzista, sarebbe stato catastrofico. Ma dopo essere salito del 149,0% in 3,1 mesi fino ai suoi livelli di ipercomprato più estremi dal gennaio 1980, essere stato dimezzato è piuttosto resiliente — le perdite post-parabola da estremi di quasi mezzo secolo avrebbero potuto raggiungere i tre quarti o più.
A luglio, intorno al minimo post-parabola, l'argento ha mantenuto una media di poco sopra i 58 dollari — ancora il 55,0% sopra la media equivalente di luglio 2025. Se si fosse detto ai trader l'anno scorso che l'argento si sarebbe trovato ai livelli recenti, ne sarebbero stati estasiati. La performance di quest'anno appare debole solo se vista miopicamente dal culmine parabolico di fine gennaio, un estremo che non aveva alcuna possibilità di essere sostenibile.
Durante il collasso post-parabola, l'argento ha scolpito un enorme pattern grafico rialzista a cuneo discendente, parallelo a quello dell'oro. Tali pattern tendono a risolversi in forti breakout rialzisti, come effettivamente avvenuto per l'oro, le azioni dei suoi miner e l'argento. Il breakout deciso dell'argento, insieme alla profondità del minimo di metà luglio, suggerisce l'allestimento per un movimento più ampio: poco sopra i 55 dollari, l'argento era precipitato a solo il 79,7% della sua media a 200 giorni — un minimo di 3,9 anni e il livello più ipervenduto dal settembre 2022, oltre un anno prima dell'inizio del suo enorme mercato rialzista. Il ribasso del 52,5% in 5,6 mesi ha eradicato l'avidità del branco al culmine parabolico, resettando il palcoscenico tecnico e sentimentale.
La forza sottovalutata dell'argento è più evidente nel rapporto argento/oro, che non è ampiamente seguito. Da gennaio 2020 a settembre 2023, poco prima dell'inizio del tardivo mercato rialzista dell'argento, l'SGR ha mantenuto una media di appena 81,7x — ossia servivano 81,7 once d'argento per eguagliare il valore di un'oncia d'oro — contro medie di lungo periodo intorno a 55x-60x. Da ottobre 2023 a ottobre 2025, prima dei tre mesi parabolici finali fino a fine gennaio 2026, l'SGR è stato ancora peggiore, con una media di 87,3x. L'argento ha seriamente subito il mercato rialzista record dell'oro per la maggior parte della sua durata; come nota l'autore, allora l'argento performava così male che scriveva raramente di esso.
I tre mesi verso il picco parabolico e i tre mesi simmetrici successivi sono stati un'anomalia estrema mai vista in quasi mezzo secolo: le letture dell'SGR hanno mediato 66,5x nella salita e 62,0x nella discesa, non rappresentative di nulla di sostenibile. Ma ciò che è venuto dopo — a partire da maggio, quando l'anomalia si è invertita — rivela la forza dell'argento. Negli ultimi quattro mesi e più, mentre il sentiment languiva e il prezzo veniva dimezzato, l'SGR ha comunque mantenuto una media di 65,4x. Fatta eccezione per la breve parentesi della parabola insostenibile, l'argento non era così forte rispetto all'oro da metà 2014 — la sua migliore prestazione contro l'oro in dodici anni, nonostante il necessario collasso post-parabola.
I miner e uno scenario conservativo
L'azienda dell'autore ha aggiunto 18 nuove operazioni nelle newsletter su miner più piccoli fondamentalmente superiori mentre l'oro toccava il fondo negli ultimi mesi; a fine agosto, i guadagni non realizzati raggiungevano già il +63% in meno di sei settimane. Per lo più si trattava di miner d'oro, ma le operazioni includevano anche un importante miner d'argento. Non riporta i costi di sostenibilità totali (AISC), ma quelli dei suoi pari nel Q2 variavano indicativamente tra 6 e 37 dollari l'oncia — e con l'argento mediamente sopra i 73 dollari alla chiusura dello scorso trimestre, estrarlo rimaneva enormemente profittevole nonostante il crollo post-parabola. I principali e primari miner d'argento stanno guadagnando profitti sostanziali mentre le loro azioni negoziano ancora a valutazioni basse rispetto agli utili.
Invece di indovinare target di prezzo, l'autore propone uno scenario conservativo. L'argento è guidato in modo schiacciante dall'oro, tendendo a leveraggiarne i principali movimenti di 2x+. Se il giovane rialzo dell'oro crescesse in un nuovo mercato rialzista con una crescita annua modesta del 15%, ciò implicherebbe guadagni annuali del 30%+ per l'argento. Si assuma che gli AISC dei principali miner d'argento mediino 25 dollari quest'anno e crescano del 10% annuo: se il prossimo mercato rialzista dell'argento iniziasse dalla media di luglio vicino ai 58 dollari, gli utili dei miner d'argento più che raddoppierebbero entro due anni — e due anni di guadagni del 30% porterebbero l'argento solo vicino a 98 dollari l'oncia, ancora ben sotto l'estremo parabolico di gennaio 2026 sopra i 116 dollari. (Si tratta di ipotesi illustrative dell'autore, non garanzie.)
I trader gravati dal recency bias rischiano di perdersi la maggior parte di quei guadagni, restando apatici o ribassisti finché lo è il branco, incapaci di acquistare relativamente a basso prezzo mentre le azioni dei miner d'argento sono sfavorite — e divenendo rialzisti solo quando il prossimo mercato rialzista sarà ben avviato. Il rimedio è mantenere una prospettiva sufficiente sull'andamento dei prezzi.
In sintesi
L'argento ha mostrato una notevole forza sottovalutata negli ultimi mesi. Sì, è stato dimezzato dopo il suo balzo parabolico, ma dopo simili estremi di quasi mezzo secolo, le perdite avrebbero potuto superare i tre quarti secondo il precedente storico. Il riequilibrio post-parabola ha ributtato l'argento ai suoi livelli più ipervenduti in quasi quattro anni, e da allora l'argento ha goduto di un breakout deciso dal suo enorme pattern a cuneo discendente. Rispetto al suo motore dominante, l'oro, l'argento negozia ai suoi migliori livelli in oltre dodici anni. La recente apatia e il pessimismo sull'argento, sostiene l'autore, sono stati miopi e mal riposti: l'argento se la sta cavando molto meglio di quanto il branco gli riconosca.
Adam Hamilton, CPA, è presidente di Zeal LLC, specializzata in speculazione e investimento azionario di matrice contrarian e editrice di newsletter sui mercati finanziari; i suoi clienti provengono da tutti i 50 stati e da oltre 60 paesi.
Fonte: GoldSeek
