La crescita del tonnellaggio di Saia accelera ad agosto grazie a comparabili più agevoli
Punti chiave
- •Il tonnellaggio di agosto di Saia è salito dell'8,7% su base annua, con spedizioni giornaliere +1,1% e peso per spedizione +7,5%, agevolato da comparabili più favorevoli.
- •Su base biennale composta, la crescita del tonnellaggio di Saia ha rallentato per il secondo mese consecutivo, al 6,5% di agosto rispetto all'8,7% di luglio.
- •Saia ha attuato un aumento generalizzato delle tariffe del 7,1% il 6 luglio, 120 punti base più elevato e tre mesi in anticipo rispetto all'azione tariffaria del 2024.
- •Saia guida verso un operating ratio del terzo trimestre dell'87,9%, circa 30 punti base in peggioramento su base annua, con due aumenti salariali sovrapposti che pesano sui costi.
- •Il sottoindice dei nuovi ordini del Manufacturing PMI dell'ISM è sceso di 3 punti a 53,7 ad agosto, una lettura che potrebbe comprimere i volumi LTL negli ultimi mesi dell'anno.
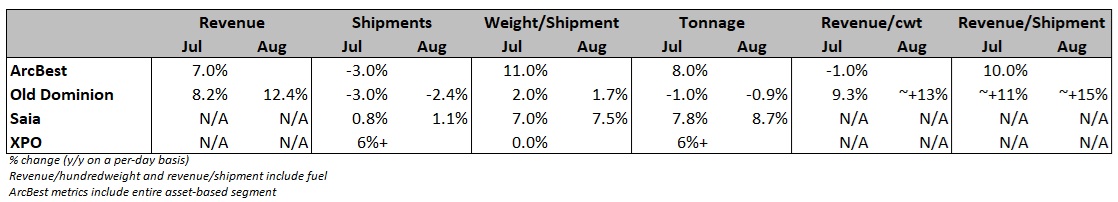
Il vettore less-than-truckload Saia ha registrato ad agosto un'accelerazione della crescita del tonnellaggio su base annua, sebbene il miglioramento sia arrivato rispetto a un comparabile dell'anno precedente più agevole di quello affrontato a luglio.
Saia, con sede a Johns Creek, in Georgia (NASDAQ: SAIA), ha comunicato giovedì un aumento dell'8,7% su base annua del tonnellaggio di agosto, con le spedizioni giornaliere in crescita dell'1,1% e il peso per spedizione in aumento del 7,5%. I tassi di crescita sono migliorati leggermente rispetto alle cifre annue di luglio, agevolati da comparabili più favorevoli rispetto all'anno precedente.
Su base biennale composta, tuttavia, la crescita del tonnellaggio di Saia ha rallentato per il secondo mese consecutivo, al +6,5% di agosto rispetto al +8,7% di luglio. Il vettore ha attuato un aumento generalizzato delle tariffe (GRI) del 7,1% il 6 luglio, che secondo l'azienda può creare una certa volatilità a breve termine nelle sue metriche. Prospetticamente, Saia affronterà comparabili più agevoli rispetto all'anno precedente per il resto dell'anno, con l'eccezione di novembre.
Saia non comunica metriche basate sui ricavi nei propri aggiornamenti infratrimestrali. L'azienda aveva però precedentemente indicato che il ricavo per spedizione è aumentato del 4% dall'inizio alla fine del secondo trimestre. Il recente aumento generalizzato delle tariffe è stato di 120 punti base più elevato ed è arrivato tre mesi prima rispetto all'azione tariffaria dell'anno scorso—un ulteriore segnale positivo. I rinnovi contrattuali delle tariffe hanno mediato il 10,7% nel secondo trimestre, ovvero +15,8% su base biennale composta.
L'aggiornamento di agosto di Old Dominion (NASDAQ: ODFL), pubblicato anch'esso giovedì, ha mostrato un'accelerazione della crescita dei rendimenti su base annua da luglio ad agosto, sia al netto sia al lordo dei supplementi carburante. Le letture parallele dei due più grandi vettori LTL quotati offrono una rara finestra in tempo reale sulla domanda di trasporto merci in un segmento del trucking in cui gli operatori privati comunicano molto meno.
Saia ha riportato nel secondo trimestre un miglioramento dei margini su base annua per la prima volta dal primo trimestre 2024. Le previsioni per il terzo trimestre, tuttavia, indicano un leggero peggioramento su base annua. L'azienda registra normalmente tra 150 e 200 punti base di degrado dei margini dal secondo al terzo trimestre, ma quest'anno si aspetta solo 100 punti base di erosione. Le previsioni implicano un operating ratio dell'87,9%, che sarebbe di 30 punti base peggiore su base annua, escluso l'impatto di una plusvalenza immobiliare registrata nel terzo trimestre 2025. Nel settore LTL, dove l'operating ratio—ossia le spese operative divise per i ricavi—è il consueto parametro di redditività, più basso è migliore.
Dal 2022 Saia ha aperto, ampliato o trasferito circa 60 terminali, aumentando del 25% il numero di porte e trasformandosi in un vettore nazionale. Queste sedi più recenti, tuttavia, operano con un operating ratio nella fascia bassa del 90%, un freno rispetto al resto della rete, che opera nella fascia bassa degli anni '80 percento. La rapidità con cui questi terminali matureranno verso la redditività media della rete è una variabile chiave nella traiettoria dei margini dell'azienda.
Saia ha rinviato lo scorso anno l'aumento salariale da luglio a ottobre, per poi attuare un nuovo aumento retributivo a luglio di quest'anno, creando un ostacolo dovuto alla sovrapposizione di due aumenti che graveranno entrambi sul terzo trimestre. Il lavoro è una voce di costo rilevante per i vettori LTL, che dipendono molto di più dagli addetti al dock e dagli autisti che gestiscono singole spedizioni rispetto ai vettori truckload.
Nelle contrattazioni di giovedì, i titoli SAIA sono saliti del 2,9% alle 12:26 EDT, mentre i titoli ODFL sono scesi del 2,4%. Lo S&P 500 è salito dell'1%.
Il settore LTL aveva registrato un sell-off all'inizio della settimana dopo che i dati manifatturieri sono risultati leggermente al di sotto delle attese. Il Manufacturing PMI dell'Institute for Supply Management ha segnato 54,6 ad agosto, 60 punti base sotto il consenso e 100 punti base sotto il massimo quadriennale di luglio. Una lettura sopra 50 segnala espansione, mentre una sotto 50 indica contrazione. L'indice è rimasto in territorio di espansione per l'ottavo mese consecutivo, ma il sottoindice dei nuovi ordini—un indicatore dell'attività futura—è sceso di 3 punti a 53,7. Il tonnellaggio dei vettori tipicamente segue l'indice con tre mesi di ritardo, il che significa che la lettura più debole dei nuovi ordini potrebbe pesare sui volumi LTL negli ultimi mesi dell'anno. I titoli dei vettori LTL quotati hanno aperto in ribasso dopo l'aggiornamento di martedì, chiudendo la giornata tra il -4% e il -7%, mentre lo S&P 500 è sceso solo dello 0,7%.
Saia è una delle poche società LTL quata in borsa e i suoi risultati infratrimestrali offrono visibilità su un segmento del settore trucking in cui esistono pochi dataset pubblici.

