Il dividendo della resilienza: riposizionare il settore immobiliare filippino per il futuro
Punti chiave
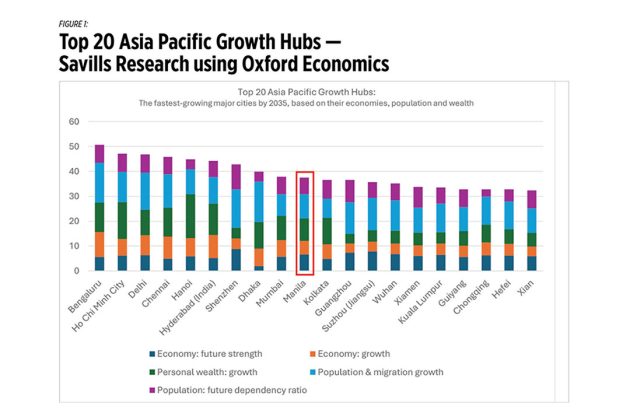
- •Entro il 2035, Metro Manila dovrebbe diventare la terza economia principale a più rapida crescita del Sud-est asiatico, dopo Ho Chi Minh City e Hanoi.
- •Le Filippine si classificano al 90° posto su 130 Paesi in un indice composito di resilienza e al quinto posto tra i sei mercati del Sud-est asiatico valutati.
- •Nel 2025 la capacità da energie rinnovabili ha raggiunto circa 8,7 gigawatt, ma la generazione rinnovabile è rimasta al di sotto del 25% del mix elettrico.
- •Si prevede che il mercato filippino dei data center cresca da circa $0,69 miliardi nel 2025 a $2,48 miliardi entro il 2031, con l’approvvigionamento energetico come vincolo principale.
- •Nel 2025 il tasso di sfitto dei condomini ha raggiunto il 24,7%, mentre quello degli uffici di classe A nella Bay Area era del 36% nel secondo trimestre del 2026, a fronte di una maggiore solidità dell’attività industriale e dei REIT.
Di Cha Carbonell
Entro il 2035, si prevede che Metro Manila rientrerà tra le 10 principali economie a più rapida crescita dell’Asia-Pacifico e sarà la terza economia a più rapida crescita nel Sud-est asiatico, dopo Ho Chi Minh City e Hanoi, secondo Savills Research, sulla base dei dati di Oxford Economics.
Sulla carta, la storia della crescita rimane intatta, sostenuta da una popolazione in aumento, da una ricchezza in espansione e da un’economia in movimento. Ma crescita e resilienza non sono la stessa cosa.
In un indice composito di resilienza che considera fattori climatici, sismici, macroeconomici e di governance, le Filippine si classificano al 90° posto su 130 Paesi e al quinto posto tra i sei mercati del Sud-est asiatico inclusi nell’indice. Il Paese è debole rispetto ai rischi climatici, sismici e di cybersicurezza, ma è forte nella gestione dell’inflazione.
Il divario tra le aree in cui il Paese sta crescendo e quelle in cui è vulnerabile definisce il compito del settore immobiliare. Cinque priorità possono contribuire a colmarlo.
Sviluppo delle infrastrutture
Un controllo delle inondazioni fatto bene
Il Pasig-Marikina River Channel Improvement Project, sostenuto dalla Banca Mondiale e dalla JICA, ha ridotto del 18% l’estensione delle aree inondate e ha evitato danni stimati in P14,3 miliardi nel 2024. Le riforme attuate da Marikina dopo Ondoy hanno portato a zero vittime durante le inondazioni di Habagat del 2012, mentre l’Iloilo Flood Control Project, del valore di P4,3 miliardi, è rimasto efficace per oltre un decennio.
Il modello è chiaro: tempi lunghi, finanziamenti multilaterali e risultati verificabili. Sono esattamente le caratteristiche mancanti nei cosiddetti progetti fantasma e dovrebbero costituire lo standard richiesto dagli sviluppatori prima di includere la mitigazione pubblica delle inondazioni nel valore di un sito.
Ridurre il collo di bottiglia del porto di Manila
La congestione del porto di Manila è principalmente un problema di utilizzo dei piazzali. Il Manila International Container Terminal gestisce da solo circa il 70% del traffico container del Paese, avvicinandosi al limite della capacità nominale.
Batangas sta contribuendo ad allentare la pressione. Il suo terminal esistente ha aggiunto 400.000 unità equivalenti a venti piedi (TEU) di capacità all’inizio del 2026. Anche International Container Terminal Services, Inc. (ICTSI) ha avviato i lavori del Bauan South Luzon Container Terminal, il più grande terminal marittimo finanziato privatamente nella storia delle Filippine. Il porto sottoutilizzato di Subic fornisce ulteriore capacità.
Bulacan e la rete aeroportuale e ferroviaria della Regione 3
Il New Manila International Airport di Bulacan è destinato ad alleviare la congestione del Ninoy Aquino International Airport (NAIA). È collegato a Metro Manila, Bulacan e Clark da autostrade a pedaggio e da una diramazione della MRT-7. Clark International Airport sta aggiungendo una seconda pista e rimane l’alternativa più chiara già disponibile.
Davao, Zamboanga, Bohol-Panglao e Kalibo dimostrano ciascuna che gli scali regionali possono avere successo senza far transitare ogni visitatore dal NAIA.
Ospitalità e tempo libero
Ogni potenziamento di uno scalo regionale rappresenta anche un’opportunità per il settore dell’ospitalità e del tempo libero. Bohol-Panglao, Kalibo, Davao, Zamboanga e Dumaguete sono contemporaneamente bacini di utenza per il trasporto aereo e per i resort.
Anche il turismo crocieristico sta avanzando. Gli arrivi sono più che raddoppiati, passando da 88.080 nel 2023 a 226.247 nel 2025, superando i livelli pre-pandemici. La crescita è sostenuta da un terminal home-port da P5 miliardi nella Entertainment City della baia di Manila, che è anche il mercato immobiliare per uffici e residenziale più sovraccarico del Paese.
Reti ferroviarie e stradali
Il programma ferroviario, guidato dalla North-South Commuter Railway e dalla Metro Manila Subway, dovrebbe ridurre i tempi di pendolarismo abbastanza da rendere più vivibili le città satellite, spostando al contempo i pendolari verso trasporti a minori emissioni di carbonio.
La Cavite-Laguna Expressway (CALAX), la Cavite-Batangas Expressway e il raccordo NLEX-SLEX collegano questi sviluppi in un sistema che aggira le strade congestionate di Manila.
Sostenibilità ed energie rinnovabili
Priorità alle energie rinnovabili
La capacità da energie rinnovabili (RE) ha continuato a crescere, raggiungendo circa 8,7 mila megawatt (MW) nel 2025, rispetto agli 11,9 mila MW di capacità a carbone: una differenza di 1,4 volte.
Il divario è più ampio nella generazione: il carbone ha prodotto 72 mila gigawattora (GWh), contro i 32 mila GWh delle RE, ovvero più del doppio. I dati mostrano che le Filippine hanno costruito una solida capacità da RE, ma non producono ancora una quantità proporzionata di elettricità da tali fonti. Le fonti rinnovabili intermittenti operano insieme al carbone, che funziona come fonte di carico di base quasi ininterrottamente.
Il National Renewable Energy Program del Department of Energy (DoE) punta a una quota di generazione da RE del 35% entro il 2030 e del 50% entro il 2040. Tuttavia, nel 2025 la generazione da RE è rimasta al di sotto del 25% del mix, nonostante la maggiore crescita della capacità.
Il programma Green Energy Auction abbina progetti solari ed eolici a sistemi di accumulo a batterie. Senza sistemi di accumulo, i guadagni di capacità si riflettono in MW, ma non necessariamente in GWh. L’eolico offshore, guidato dall’asta GEA-5 da 3,3 GW del DoE, rappresenta la maggiore leva potenziale per ottenere una produzione più stabile.
Standard di rendicontazione per le aziende sostenibili
Rimane un divario strutturale tra proprietari e inquilini. Meccanismi come il Green Energy Option Program registrano il proprietario come consumatore dell’utenza, lasciando agli inquilini nessuna informazione da citare nella propria rendicontazione ambientale, sociale e di governance (ESG).
Le possibili soluzioni includono la misurazione separata a livello di inquilino, l’assegnazione di certificati di energia rinnovabile a ciascun inquilino e l’inserimento nel contratto di locazione del trasferimento dei costi. Con l’introduzione graduale delle norme di divulgazione della Securities and Exchange Commission (SEC) a partire dall’esercizio fiscale 2026, i proprietari che affronteranno per primi il problema saranno meglio posizionati per trattenere i global capability center (GCC) e le multinazionali (MNC).
Intelligenza artificiale e discontinuità tecnologica
I data center emergono come nuova classe di attività
Il mercato dei data center vale circa $0,69 miliardi nel 2025 e dovrebbe raggiungere $2,48 miliardi entro il 2031.
L’energia è il principale vincolo. Il settore delle tecnologie dell’informazione e della comunicazione (ICT) necessita di 300-500 MW di capacità di carico di base fino al 2026, mentre le Filippine hanno il prezzo dell’elettricità commerciale più alto del Sud-est asiatico. Lo sviluppo delle energie rinnovabili è quindi una questione di competitività oltre che climatica.
BPO e servizi IT: discontinuità e reinvenzione
L’intelligenza artificiale (IA) rappresenta una minaccia significativa per il settore responsabile della quota maggiore dell’assorbimento di spazi per uffici a Metro Manila. Una ricerca del Fondo monetario internazionale (IMF) stima fino all’80% entro il 2025 il rischio di automazione del servizio clienti.
Allo stesso tempo, l’Information Technology and Business Process Association of the Philippines (IBPAP) prevede ancora che i ricavi del settore raggiungano $42,3 miliardi nel 2026, poiché la maggior parte dei ruoli esposti all’IA è complementare, non sostituibile.
I Global Capability Centers rappresentano ormai il 39% della domanda di uffici IT-BPM, riflettendo il passaggio dall’arbitraggio dei costi ad attività a maggior valore aggiunto.
Riqualificazione e talenti filippini
Le Filippine continuano ad avere una delle popolazioni più giovani dell’Asia. Il 67,1% della popolazione è in età lavorativa e il tasso di partecipazione alla forza lavoro è ai massimi dal 2005.
L’IMF identifica il periodo 2025-2035 come la finestra critica per trasformare questo profilo demografico in un autentico dividendo. L’esposizione all’IA è concentrata nei ruoli amministrativi e a contatto con i clienti.
I maggiori bacini di talenti del Paese sono Business, Administration and Law ed Education. Quasi 2 milioni di iscritti e laureati complessivamente in questi ambiti confluiscono direttamente in occupazioni che i dati identificano tra quelle più esposte all’IA. Settori meno esposti, come agricoltura e mestieri tecnici, attingono invece a bacini molto più ridotti.
La riqualificazione dovrebbe iniziare da Business, Administration and Law ed Education, poiché questi ambiti combinano la maggiore esposizione con il volume più elevato. La formazione dovrebbe concentrarsi sul giudizio complesso e sulle competenze per l’integrazione dell’IA.
Il bacino ICT, che comprende circa 590.000 persone ed è sottodimensionato rispetto alla sua importanza, dovrebbe essere ampliato. I percorsi professionali, agricoli e di istruzione e formazione tecnica e professionale (TVET) sono i bacini più piccoli, nonostante siano i più resistenti all’IA, e dovrebbero essere tutelati come forma di copertura.
Equilibrare le classi di attività immobiliari
Il mercato residenziale di Metro Manila mostra il maggiore eccesso di concentrazione. Il tasso di sfitto dei condomini ha raggiunto il 24,7% nel 2025, pari a circa 81.000 unità invendute concentrate a Pasay, Parañaque e Muntinlupa. Queste aree fanno parte della stessa zona della Bay Area segnalata per i bassi punteggi climatici e sismici.
Il mercato degli uffici racconta una storia analoga. Il tasso di sfitto degli uffici di classe A nella Bay Area era pari al 36% nel secondo trimestre del 2026, rispetto a meno dell’8% a Bonifacio Global City (BGC).
Al contrario, lo stock industriale è cresciuto costantemente dal 2015, passando da circa 9,8 milioni di metri quadrati a una proiezione di 15,9 milioni di sq.m. nel 2025, con un aumento del 63%. L’espansione riflette un ritmo sostenuto di completamenti in località mature ed emergenti, mentre gli sviluppatori continuano a soddisfare la domanda di logistica, produzione e distribuzione.
Il maggiore incremento su base annua si è verificato nel 2024, quando la nuova offerta ha superato 1 milione di sq.m. Batangas e Laguna hanno rappresentato la maggior parte degli aumenti, riaffermando la predominanza del South Luzon come principale corridoio industriale del Paese.
I fondi comuni di investimento immobiliare (REIT), in quanto classe di attività diversificata, consentono di movimentare capitali su larga scala. I ricavi aggregati dei REIT sono cresciuti del 24% su base annua nel 2025, con una rotazione dei capitali dai condomini sovraccarichi verso logistica e data center, vendita al dettaglio e ospitalità.
Un portafoglio concentrato in un’unica classe di attività sovraccarica e nella geografia più esposta del Paese è fragile quanto un’economia convogliata attraverso un unico porto o aeroporto.
Gli sviluppatori che riducono gradualmente l’edilizia residenziale speculativa, si concentrano sulla domanda industriale e dei data center, sull’ospitalità e sul commercio al dettaglio e integrano la sostenibilità fin dall’inizio non stanno scegliendo tra resilienza e rendimenti. Stanno costruendo il patrimonio immobiliare nel quale le Filippine si stanno trasformando.
Cha Carbonell è Chief Operating Officer di Savills Philippines.

