Da JPY a EURC: Cosa Potrebbe Arrivare Dopo per i Mercati FX On-Chain?
Punti chiave
- •edgeX ha annunciato perpetui FX a partire da JPY sul percorso FX nativo di Arc, seguit da piani per ulteriori coppie, FX spot contro stablecoin non-USD e margine non-USD, in vista del lancio del mainnet Arc previsto per il 16 settembre 2026.
- •Un perpetuo JPY dà esposizione al prezzo di una coppia in yen senza creare un saldo bancario in yen, uno strumento di pagamento in yen o riscattabilità attraverso i canali bancari giapponesi.
- •L'EURC di Circle è una stablecoin garantita da euro riscattabile 1:1 in euro su più chain pubbliche, con cifre di circolazione e riserve e materiali di attestazione pubblicati sulla sua pagina di trasparenza.
- •Lo scaling del FX on-chain multi-valuta richiede capacità adeguate di mint e riscatto, profondità del libro ordini tra le sessioni di Tokyo, Londra e New York, logica di oracle e mark coerente con lo strumento di cassa, regole di collaterale prudenti e chiarezza regolamentare per zona valutaria.
- •La BIS ha sostenuto che un sistema monetario di nuova generazione dovrebbe poggiasi su riserve di banca centrale tokenizzate, moneta bancaria commerciale e titoli di Stato, mentre la BCE ha suggerito che i depositi tokenizzati potrebbero risultare preferibili alle stablecoin per alcuni usi di regolamento wholesale.
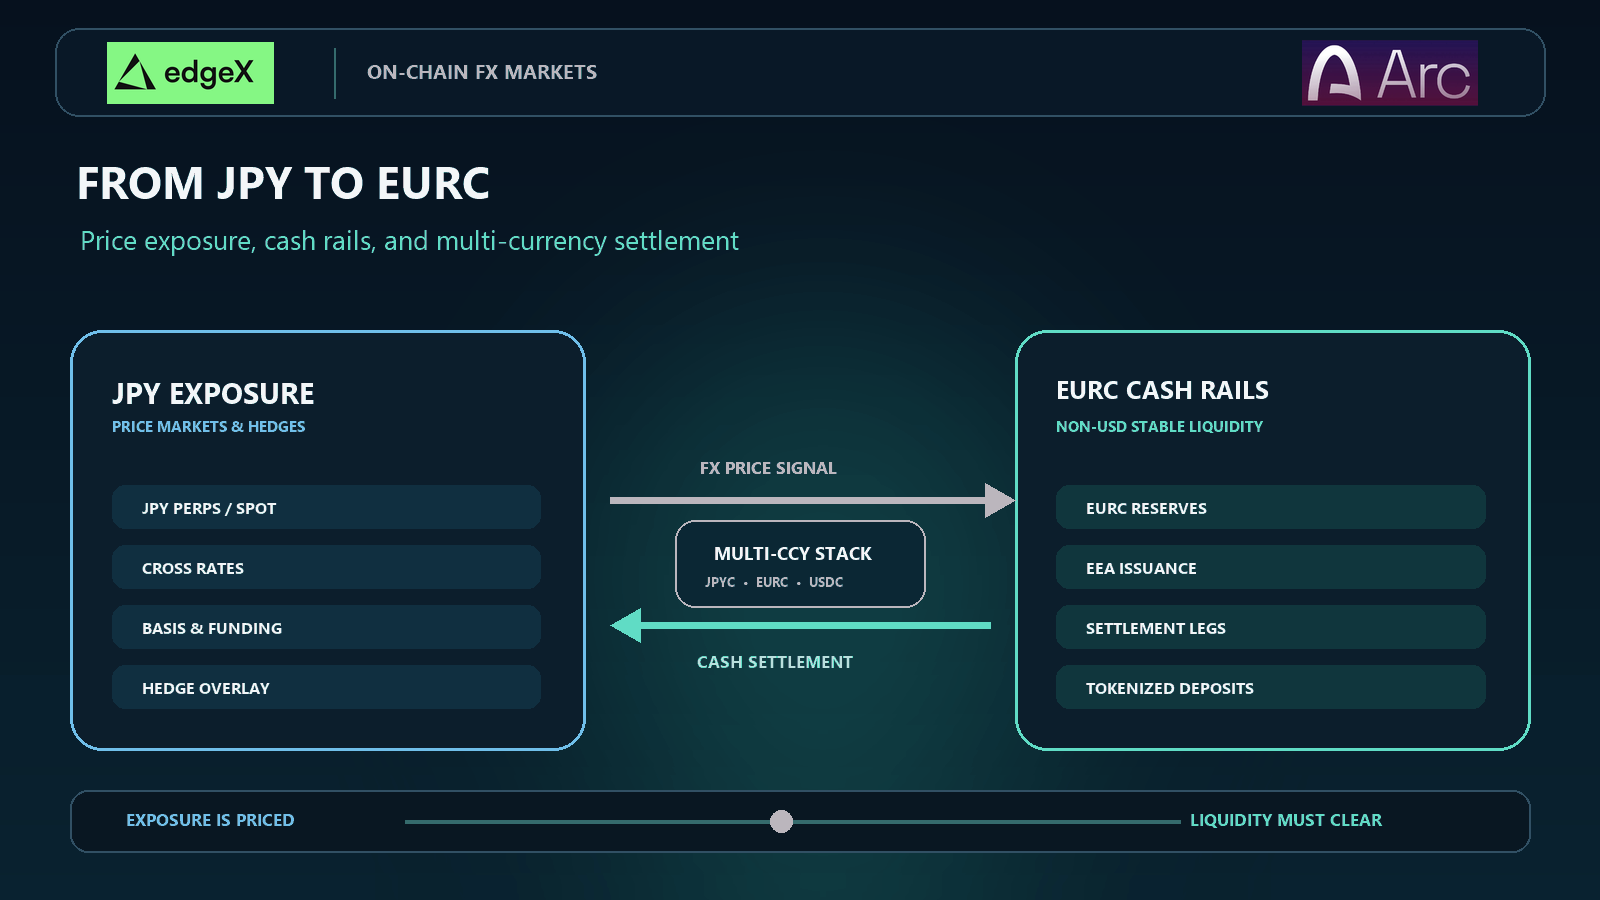
Risposta Rapida
Il FX on-chain sta andando oltre una mappa solo in dollari. I mercati in JPY mostrano come le piattaforme crypto possano quotare per prime un'esposizione ai cambiavalute. EURC mostra come uno strumento di cassa non-USD possa circolare su chain pubbliche con trasparenza dell'emittente e riscatto in euro. Ciò che verrà dopo riguarda meno l'invenzione di nuovi ticker e più la capacità dei mercati di regolare, coprire e detenere più valute con profondità affidabili e chiare vie di uscita.
Il percorso pratico è graduale. Le piattaforme possono partire da perpetui FX con margine in USDC. Possono poi aggiungere coppie spot contro stablecoin non-USD se liquidità e custodia lo supportano. Nel tempo, i depositi tokenizzati e le infrastrutture di moneta pubblica potrebbero competere con o integrare le stablecoin private come attività di regolamento. I trader dovrebbero valutare ogni passo in base allo strumento di cassa, al tipo di mercato e ai controlli sulla conversione, non solo all'etichetta "FX on-chain".
Il FX On-Chain Non È un Solo Tipo di Mercato
Il mercato dei cambi è il mercato in cui si scambia un'attività in una valuta con un'altra. Portare questa attività on-chain non crea automaticamente lo stesso strumento. Una piattaforma può offrire:
| Forma di mercato | Cosa detiene o riceve il trader | A cosa è utile | Cosa non fornisce automaticamente |
|---|---|---|---|
| Perpetuo FX | Esposizione al prezzo di una coppia di valute | Copertura o espressione di una vista senza detenere la valuta estera | Riscatto diretto in moneta bancaria |
| Coppia spot di stablecoin | Una stablecoin scambiata con un'altra | Conversione on-chain e gestione dell'inventario | Regolamento bancario off-chain garantito in ogni giurisdizione |
| Collaterale non-USD | Margine denominato in una stablecoin o un token di deposito in valuta locale | Riduzione delle conversioni forzate in dollari | Trattamento del rischio identico su tutte le piattaforme |
| Conversione di pagamento | Regolamento di un trasferimento transfrontaliero | Spostamento di valore tra zone valutarie | Profondità di market making per trader attivi |
Queste forme possono supportarsi a vicenda, ma falliscono in modi diversi. Un perpetuo può avere un feed di prezzi pulito e una liquidità di uscita scarsa. Una stablecoin può essere riscattata alla pari presso il suo emittente e comunque scambiata a sconto su una piattaforma in stress. Un'infrastruttura di pagamento può regolare rapidamente e comunque lasciare il destinatario con attriti di conversione, conformità o bancari.
Ecco perché l'espressione "FX on-chain" richiede una seconda domanda: esposizione, cassa, collaterale o pagamento? La risposta cambia la mappa del rischio.
JPY È Già una Valuta Ponte per l'Esposizione FX Crypto
I mercati dello yen contano perché il Giappone è una grande valuta di finanziamento e negoziazione nel FX tradizionale, mentre i mercati crypto regolano ancora la maggior parte dell'attività in dollari. Un perpetuo JPY permette a un trader di esprimere rischio yen contro USDC o un'altra unità di conto senza aprire un rapporto con una banca giapponese. Per molti desk, è il primo passo utile.
I materiali di lancio archiviati di edgeX descrivono perpetui FX on-chain che partono con JPY sul percorso FX nativo di Arc, con successiva esplorazione di ulteriori coppie, FX spot contro stablecoin non-USD e margine non-USD. Questa sequenza è istruttiva anche prima che ogni prodotto sia attivo. Si inizia con la scoperta dei prezzi, poi si chiede se gli strumenti di cassa e le regole di collaterale possano supportare uno stack FX più completo.
L'esposizione JPY solleva anche domande di struttura di mercato che i libri solo in dollari possono nascondere:
- Quale sessione di Tokyo, Londra o New York porta la vera profondità?
- Come dovrebbe comportarsi il funding quando i desk FX tradizionali sono fermi?
- Cosa succede se il gap dello yen si muove più velocemente di quanto il libro ordini crypto possa assorbire?
- Il riferimento è un indice FX spot, una curva futures o un mark specifico della piattaforma?
Un mercato JPY può essere prezioso senza essere un sistema completo di cassa in yen. I trader hanno ancora bisogno di un percorso dal profitto e perdita in valuta di conto alla moneta bancaria, alla rendicontazione fiscale e alle esigenze di pagamento locali. Il ponte è utile proprio perché è incompleto.
EURC Mostra Come Uno Strumento di Cassa Non-USD Possa Contare
EURC è diverso da un perpetuo in yen perché è un'attività di cass, non solo una scommessa sul prezzo. Circle descrive EURC come una stablecoin garantita da euro riscattabile 1:1 in euro, disponibile su più chain pubbliche e usata nei mercati dei capitali crypto, nel trading FX, nel prestito e nel lending. La pagina di trasparenza di Circle pubblica cifre di circolazione e riserve e materiali di attestazione sia per USDC sia per EURC.
Questa combinazione conta per la progettazione del FX on-chain. Un token di cassa in euro può supportare:
- FX spot contro USDC o altre stablecoin.
- Saldo denominati in euro per utenti europei che non vogliono che ogni ciclo di inventario passi per i dollari.
- Regolamento di attività tokenizzate o pagamenti che richiedono un'unità in euro anziché un puro feed di prezzi.
- Esperimenti di collaterale in cui il margine resta più vicino alla valuta nazionale del trader.
Nessuno di questi usi è automatico. EURC dipende ancora dall'accesso all'emittente, dal supporto delle chain, dalle quotazioni sugli exchange, dalla connettività bancaria e dalle regole locali. I materiali EEA di Circle collocano EURC nel dibattito regolamentare dell'era MiCA. La Banca Centrale Europea ha sostenuto che le stablecoin combinano una funzione monetaria e una funzione tecnologica di regolamento, e che l'Europa non dovrebbe confondere lo strumento con il risultato che vuole dall'infrastruttura di moneta digitale.
Per gli operatori di mercato, la lezione è pratica. EURC è la prova che la cassa non-USD può esistere su infrastrutture pubbliche con riserve dichiarate. Non è la prova che ogni coppia FX contro EURC abbia già profondità istituzionale, né che le stablecoin in euro domineranno per default il regolamento futuro. Uno strumento di cassa legato allo yen è un binario separato. JPYC Inc. si presenta come emittente di una stablecoin legata allo yen con un registro di emissione su chain pubbliche, un contesto rilevante per le infrastrutture orientate al Giappone, ma questo non rende la cassa in yen intercambiabile con l'esposizione al prezzo dello yen.
Cosa Deve Migliorare Prima che il FX Multi-Valuta Scalini
Quotare un'altra coppia è facile rispetto al supportarla sotto stress. Il FX on-chain multi-valuta ha bisogno che diversi livelli si muovano insieme.
1. Capacità di emissione e riscatto
Una stablecoin ancora il FX solo se gli utenti possono spostarsi tra moneta bancaria e token con tempistiche e controlli prevedibili. Una scarsa capacità di mint e riscatto trasforma ogni dislocazione in un basis più ampio tra i prezzi on-chain e il FX off-chain.
Le coppie di valute si scambiano teoricamente 24 ore su 24, ma la liquidità si concentra ancora. Un libro on-chain ha bisogno di market maker capaci di gestire inventario attraverso le ore di Tokyo, Londra e New York, non solo durante i picchi crypto-nativi.
3. Oracle e logica di mark coerenti con lo strumento di cassa
Se la gamba di cassa è EURC e il riferimento è una quotazione tradizionale EURUSD, la piattaforma deve definire cosa accade quando intervengono basis delle stablecoin, finestre bancarie o stalli dell'indice. Un grafico pulito non è la stessa cosa di un mark di regolamento pulito.
4. Regole di collaterale e haircut
Il margine non-USD può ridurre l'attrito di conversione, ma solo se la piattaforma valuta l'asset in modo prudente, limita la concentrazione e spiega quando l'asset smette di contare come collaterale disponibile. I conti condivisi possono trasmettere stress da un saldo in valuta a posizioni non correlate.
5. Chiarezza regolamentare per zona valutaria
La MAS sta consultando su una legislazione per implementare un framework di stablecoin a valuta singola che possa coprire il dollaro di Singapore o qualsiasi valuta G10, con requisiti di licenza, stabilità del valore e tutela degli utenti. Questo tipo di regime non crea liquidità da solo. Crea comunque un percorso più chiaro per le istituzioni che devono distinguere i token di cassa regolamentati dalle etichette crypto generiche.
| Collo di bottiglia per lo scaling | Perché conta per il FX | Come si presenta "buono" |
|---|---|---|
| Infrastrutture di mint e riscatto | Ancorano i prezzi on-chain alla moneta bancaria | Finestre di accesso prevedibili, riserve dichiarate, vie di uscita funzionanti |
| Profondità del libro ordini | Determina la qualità reale di copertura e uscita | Dimensioni su due lati attraverso le sessioni, non solo spread stretti al top del libro |
| Progettazione di oracle e mark | Controlla liquidazioni e funding | Gestione esplicita di gap, quotazioni obsolete e basis delle stablecoin |
| Politica di collaterale | Decide se i saldi multi-valuta aiutano o nascondono il rischio | Haircut, limiti di concentrazione e confini dilievo |
| Licenze locali | Modella chi può emettere, detenere e distribuire token di cassa | Status chiaro dell'emittente e tutele per gli utenti per giurisdizione |
Depositi Tokenizzati e Infrastrutture di Moneta Pubblica Potrebbero Ridisegnare il Prossimo Livello
Le stablecoin private non sono gli unici candidati per il regolamento FX on-chain. La BIS ha sostenuto che un sistema monetario di nuova generazione dovrebbe poggiasu una "trilogia" tokenizzata di riserve di banca centrale, moneta bancaria commerciale e titoli di Stato, trattando le stablecoin come uno strumento più limitato o subordinato se non ben regolamentato. Il discorso della BCE fa un punto architettonico simile: la funzione di regolamento ha bisogno di un ancoraggio comune, e i depositi tokenizzati potrebbero risultare preferibili alle stablecoin per alcuni usi wholesale.
Questo dibattito conta per i mercati FX perché lo scambio di valute riguarda in ultima analisi attività su diversi sistemi monetari. Se i depositi tokenizzati diventano utilizzabili tra istituzioni, il FX potrebbe regolarsi come un movimento tra passività bancarie anziché solo tra token di emittenti privati. Nulla di questo cancella l'attuale ruolo di USDC e EURC. Le stablecoin possono rimanere la cassa pratica su chain pubbliche dei mercati crypto mentre banche e banche centrali costruiscono infrastrutture parallele o interoperabili.
Come Trader e Investitori Dovrebbero Valutare le Prossime Coppie FX
Partire dallo strumento. La quotazione è un perpetuo, una coppia spot, un prodotto di conversione per pagamenti o una funzione di collaterale? Se la piattaforma dice "JPY", chiedersi se significhi esposizione al prezzo, cassa in yen o entrambi.
Poi esaminare il percorso della cassa. Per EURC o qualsiasi altro token non-USD, rivedere le divulgazioni dell'emittente, il supporto delle chain, l'accesso al riscatto e se la via di uscita effettiva del trader è diretta o intermediata attraverso un exchange. Un report delle riserve pubblicato è una prova necessaria. Non sostituisce la liquidità della piattaforma.
Poi testare la qualità del mercato nelle ore che contano. Verificare spread, profondità, comportamento del funding e rischio di gap intorno alle sessioni FX tradizionali e alle condizioni crypto del weekend. Una coppia che sembra efficiente in un dato momento può diventare costosa quando l'inventario deve muoversi attraverso libri sottili.
Infine, mappare la progettazione del conto. I saldi multi-valuta sono utili solo se valazione, haircut, prelievi e regole di liquidazione sono espliciti. Il peggior risultato è un saldo che appare diversificato nelle etichette valutarie restando concentrato in un unico motore di rischio e in un unico corridoio di uscita.
Riepilogo per gli Investitori
Il FX on-chain si sta espandendo dall'infrastruttura crypto centrata sul dollaro verso un insieme più ampio di attività valutarie. I mercati JPY mostrano come le piattaforme possano introdurre l'esposizione ai cambi prima che esistano sistemi completi di cassa in valuta locale. EURC mostra che un token di cassa non-USD può operare su chain pubbliche con riscattabilità e trasparenza delle riserve. I depositi tokenizzati e le infrastrutture di regolamento pubbliche potrebbero in seguito cambiare di nuovo la gamba di cassa.
Gli investitori dovrebbero separare tre domande. Quali strumenti sono attivi? Quali sono annunciati o esplorativi? Quali dipendono ancora da capacità bancarie, di licenza e di market making non ancora provate sotto stress? L'opportunità è reale, ma si compone solo dove conversione, custodia e liquidità reggono insieme.
Conclusione
Il percorso da JPY a EURC non è una linea retta da un ticker al successivo. È un passaggio da presupposti solo in dollari a un problema di progettazione multi-valuta. L'esposizione al prezzo può arrivare prima. Gli strumenti di cassa arrivano quando emissione, riscatto e distribuzione funzionano. La scala istituzionale arriva quando token privati, passività bancarie e infrastrutture pubbliche possono interagire senza rompere la finalità del regolamento.
Trader e investitori dovrebbero accogliere una scelta FX più ampia senza confondere le etichette con l'infrastruttura. Il prossimo mercato utile è quello che può essere inserito, valutato, coperto e chiuso con regole chiare quando il gap valutario è reale.
Negozia Mercati Perpetui su edgeX Con Regolamento Arc
Metti al lavoro il tuo USDC su un livello di mercato costruito per trader attivi. edgeX porta un'esperienza di trading a libro ordini ai mercati perpetui su crypto, azioni statunitensi, materie prime e FX, con il suo white paper che descrive lo stack di esecuzione alla base della piattaforma. Arc è progettato per fornire l'ambiente di regolamento nativo per stablecoin sottostante. L'integrazione annunciata è progettata per mantenere margine e regolamento in USDC nativo, così che il flusso di trading e l'attività di regolamento lavorino insieme anziché essere divisi tra sistemi scollegati.
Pronto a fare trading oltre un singolo mercato? Esplora edgeX per trovare la piattaforma e i mercati perpetui disponibili. Per il percorso specifico di Arc, vedi edgeX su Arc e segui il rollout annunciato. edgeX ha annunciato piani per perpetui FX accanto ai suoi mercati esistenti, con il lancio del mainnet Arc previsto per il 16 settembre 2026. Disponibilità, mercati e dettagli di lancio possono cambiare.
I contratti perpetui sono costruiti per trader che vogliono un accesso flessibile e sempre attivo al mercato, ma non sono prodotti passivi. Leva, tassi di funding, progettazione degli oracle, liquidità e liquidazione possono tutti influenzare i risultati. Rivedi i termini del prodotto e i controlli del rischio prima di fare trading.
Domande Frequenti
Un perpetuo JPY è lo stesso che detenere yen?
No. Un perpetuo JPY dà esposizione al prezzo di una coppia in yen secondo le regole contrattuali della piattaforma. Non crea di per sé un saldo bancario in yen, uno strumento di pagamento in yen o un'attività riscattabile attraverso un canale bancario giapponese.
Perché EURC conta per il FX on-chain?
EURC è un token di cassa in euro con riscattabilità pubblicata e divulgazioni sulle riserve. Questo lo rende più di un semplice riferimento di prezzo. Può supportare conversione spot, saldi in euro e casi d'uso di regolamento quando le piattaforme e le infrastrutture bancarie li supportano.
Le stablecoin non-USD sostituiranno USDC?
Necessariamente no. USDC resta centrale per gran parte del regolamento crypto. Gli strumenti non-USD possono ridurre l'attrito di conversione per gli utenti locali e creare nuove coppie FX, ma le infrastrutture in dollari possono restare dominanti dove liquidità, custodia e integrazioni sono più profonde.
Qual è la differenza tra stablecoin e depositi tokenizzati?
Le stablecoin sono di solito token di emittente garantiti da riserve secondo un framework dichiarato. I depositi tokenizzati sono passività bancarie rappresentate in forma di token. Possono svolgere compiti di regolamento simili in alcuni flussi di lavoro, ma i modelli di credito, legali e di accesso differiscono.
Cosa dovrebbero verificare i trader prima di usare una nuova coppia FX on-chain?
Verificare se il prodotto è esposizione o cassa, come si forma il prezzo di mark, quanto è profondo il libro tra le sessioni, come funziona l'accesso a mint e riscatto e come la piattaforma tratta collaterale, prelievi e liquidazioni.

