Azione Nvidia verso i 224 dollari: il chip Maia 300 di Microsoft mette a fuoco il livello dei 212 dollari
Punti chiave
- •Le azioni Nvidia si scambiavano vicino ai 224,45 dollari nel premarket di martedì 13 ottobre, prolungando il rientro dal recente massimo di 243,37 dollari amid una crescente cautela nel settore dei semiconduttori.
- •Il chip Maia 300 di Microsoft, che dichiara circa il 40% token in più per megawatt rispetto ad altre GPU, non è previsto per il deployment prima del 2027, mentre le generazioni Maia precedenti entreranno in deployment multigigawatt dal prossimo anno.
- •Si stima che Microsoft rappresenti circa il 20% delle vendite totali di Nvidia, e altri clienti importanti come OpenAI e Google stanno sviluppando i propri chip IA per ridurre la dipendenza da Nvidia.
- •Gli ultimi ricavi di Nvidia hanno raggiunto i 104 miliardi di dollari, con una crescita annua dei ricavi prevista di circa il 70% per il prossimo anno, sostenuta da partnership di finanziamento superiori ai 500 miliardi di dollari con società tra cui Goldman Sachs, Brookfield e Apollo Global.
- •L'analisi tecnica basata su un pattern rising wedge e sui livelli Murrey Math indica un possibile calo verso i 212 dollari, mentre un superamento della resistenza di 240 dollari invaliderebbe lo scenario ribassista.
Le azioni Nvidia (NVDA) hanno prolungato il recente rientro di martedì 13 ottobre, con il titolo scambiato vicino ai 224,45 dollari nel premarket, secondo Barron's. La svolta prudenziale fa seguito alla chiusura di lunedì a 226,32 dollari, avvenuta dopo che il titolo aveva toccato il recente massimo di 243,37 dollari.
La debolezza in fase premarket riflette una crescente cautela nel settore dei semiconduttori, con il sentiment ulteriormente compresso dall'annuncio di Microsoft del nuovo chip Maia 300, che punta a un'efficienza di inferenza del 40% superiore rispetto ai principali sistemi basati su GPU, e dalle dichiarazioni pubbliche dell'amministratore delegato di Broadcom che mettono in dubbio gli investimenti speculativi nell'IA. La mossa di Microsoft ha sollevato interrogativi sulla futura domanda di GPU di Nvidia, anche se la società non prevede di schierare il Maia 300 prima del 2027, anziché sostituire immediatamente l'hardware esistente. In questo contesto, gli scenari tecnici indicano ora un livello di ribasso condizionale di 212 dollari per il titolo.
La tappa di Microsoft mette a fuoco il rapporto con un cliente chiave
Microsoft è da tempo uno dei maggiori clienti di Nvidia. Sebbene le cifre esatte non siano note pubblicamente, alcune stime suggeriscono che il gigante del software rappresenti circa il 20% delle vendite totali di Nvidia — una concentrazione che aiuta a spiegare perché l'annuncio di un solo cliente è bastato a comprimere il sentiment dell'intero settore dei chip. Nvidia ha beneficiato di questo rapporto mentre Microsoft continuava a intensificare il rollout dei suoi data center, con spese in conto capitale previste oltre i 200 miliardi di dollari quest'anno.
Ora, tuttavia, ci sono segnali che Microsoft stia cercando di ridurre la propria dipendenza da Nvidia. La società ha lanciato Azure Maia 300, un nuovo chip che spera possa contribuire a ridurre il ricorso a Nvidia e AMD. Il nuovo chip si affianca a Maia 100 e Maia 200, che faranno parte dei deployment multigigawatt a partire dal prossimo anno.
In una dichiarazione, Microsoft ha affermato che i chip serviranno come principale sistema di inferenza IA per i suoi prodotti e servizi. In particolare, la società ha sottolineato che il chip offre circa il 40% di token in più per megawatt rispetto ad altre GPU — una chiara frecciata a Nvidia, e una metrica il cui significato cresce alla scala multigigawatt delineata da Microsoft per la sua infrastrura IA.
Se Microsoft ridurrà l'uso dei chip di Nvidia, la crescita dei ricavi e i margini di quest'ultima rallenteranno probabilmente. Lo sviluppo ha un peso ulteriore perché altri grandi clienti di Nvidia stanno perseguendo strade simili. OpenAI ha lanciato il suo chip Jalapeno, sviluppato in collaborazione con Broadcom, e ha dichiarato che anche quel chip è più potente delle offerte di Nvidia. Google, altro importante cliente di Nvidia, continua a spingere la sua TPU e ha recentemente stretto partnership con società tra cui Marvell Technologies e Broadcom per aumentare la produzione. Lo schema è notevole perché si tratta delle stesse aziende le cui spese sostengono la previsione di crescita di Nvidia.
Nvidia continua a prosperare nonostante la crescente concorrenza
Gli ultimi risultati di Nvidia mostrano un business fiorente nonostante l'intensificarsi della concorrenza nel settore. I ricavi sono saliti a 104 miliardi di dollari, prolungando una traiettoria di crescita iniziata con il boom dell'IA. La società stima che i ricavi annuali cresceranno del 70% il prossimo anno, trainati dalla spesa continuativa di clienti come OpenAI, Microsoft e Google, sebbene a un ritmo più lento.
La società ha inoltre elaborato una strategia per sostenere la crescita. Ha stretto partnership con banche e società di private equity tra cui Goldman Sachs, Brookfield e Apollo Global per fornire finanziamenti per oltre 500 miliardi di dollari, estendendo la capacità di acquisto a una platea più ampia di acquirenti IA proprio mentre alcuni dei suoi maggiori clienti cloud sviluppano chip propri. Proprio di recente, SpaceX ha annunciato che raccoglierà 40 miliardi di dollari per acquistare questi chip.
Nvidia sta inoltre entrando in nuovi mercati. Ha recentemente lanciato nuovi chip che, secondo Microsoft, superano quelli di Intel e AMD — un business che potrebbe andare bene nel tempo con la crescita degli agenti IA. La società conta inoltre di crescere in Cina, dove aziende come ByteDance e Tencent stanno migliorando le proprie prestazioni.
Quadro tecnico: rising wedge e livelli Murrey Math
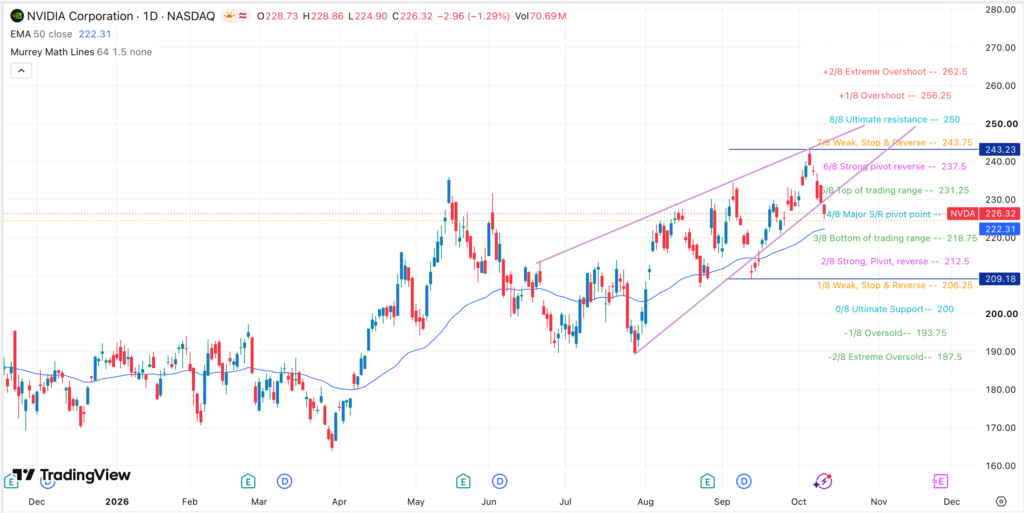
Il grafico giornaliero mostra NVDA in un forte sell-off negli ultimi giorni, con il titolo passato da un massimo di 243 dollari a 223 dollari. Il rientro è arrivato dopo che le azioni hanno formato un pattern rising wedge, una figura composta da due trendline ascendenti e convergenti. Il titolo è inoltre sceso sotto il pivot point Major S/R dello strumento Murrey Math Lines.
Sulla base di questi segnali, l'analisi indica che il titolo continuerà probabilmente a scendere, potenzialmente fino al livello Strong, Pivot, Reverse delle Murrey Math Lines a 212 dollari. Qualsiasi superamento del livello di resistenza di 240 dollari invaliderebbe lo scenario ribassista. Questi due livelli rappresentano ora i riferimenti a breve termine della configurazione. Sul piano fondamentale, la tempistica è definita: le generazioni Maia precedenti di Microsoft entreranno in deployment multigigawatt a partire dal prossimo anno, il Maia 300 seguirà nel 2027, e Nvidia ha previsto una crescita dei ricavi del 70% per l'anno a venire — ai prossimi risultati la conferma se la spinta verso chip interni riduca effettivamente la domanda.
Questo articolo ha finalità puramente informative e non costituisce consigli finanziari o di investimento.

