Il crollo da 1.000 miliardi di Nvidia: la previsione di CoinCodex vede una graduale ripresa di NVDA entro il 2027
Punti chiave
- •Le azioni Nvidia sono scese di circa il 25% dal picco recente, cancellando oltre 1.000 miliardi di dollari di capitalizzazione di mercato, in mezzo alla polemica che coinvolge l'amministratore delegato Jensen Huang.
- •Le azioni sono calate del 4,3% il 9 novembre, cancellando circa 192 miliardi di dollari di valore, nonostante l'S&P 500 fosse salito del 2,35% e il Nasdaq Composite del 2,7% nella stessa seduta.
- •Una causa degli azionisti in California accusa Nvidia e Huang di aver fuorviato gli investitori sulla sua presunta relazione con un'ex dirigente di Megaspeed, anche se il consiglio dichiara di non avere motivo di ritenere che segreti aziendali o la sicurezza nazionale siano stati compromessi.
- •CoinCodex prevede una media di 223,06 dollari per Nvidia a dicembre 2027, circa il 34,7% di rialzo, mentre l'obiettivo medio a 12 mesi di Wall Street si attesta intorno ai 325,78 dollari, con obiettivi individuali che vanno dai 300 dollari di Goldman Sachs ai 400 dollari di Bernstein.
- •La pressione competitiva sta aumentando mentre Alphabet sviluppa Tensor Processing Units personalizzate con Broadcom, e Wells Fargo stima che le vendite di TPU di Alphabet potrebbero raggiungere 99 miliardi di dollari nel 2027.
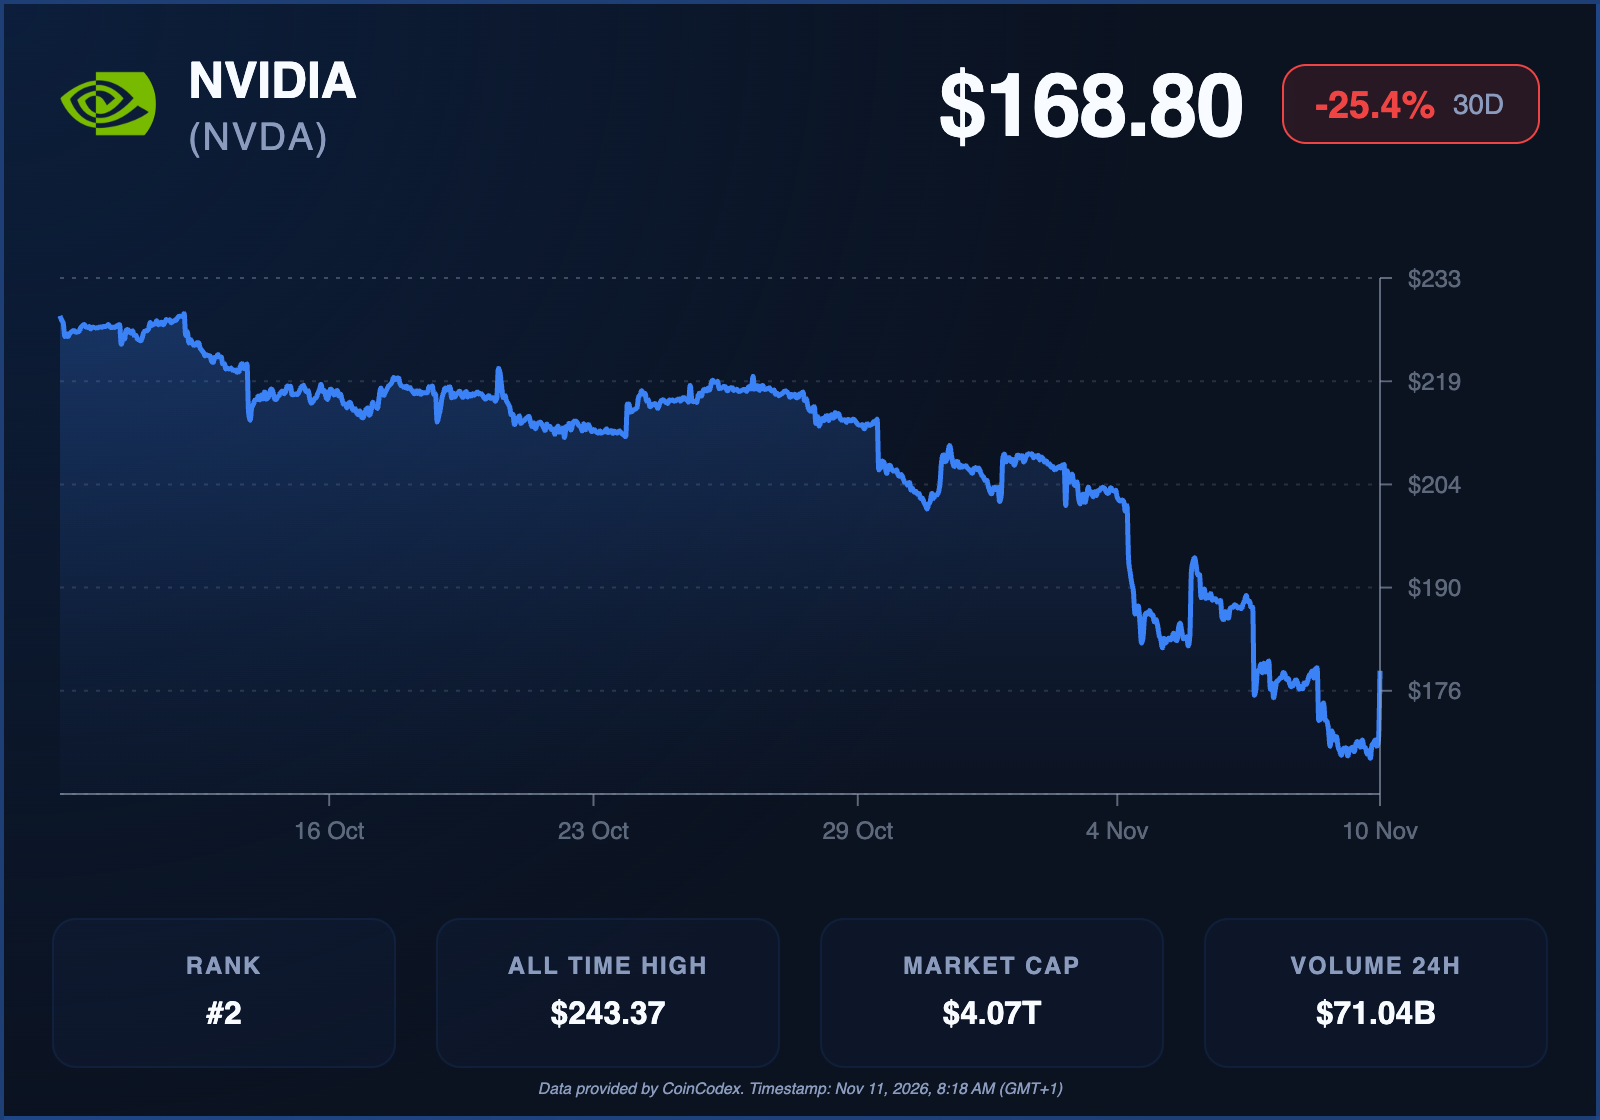
Nvidia sta attraversando uno dei periodi più turbolenti degli ultimi anni. Le azioni del produttore di chip sono scese di circa il 25% dal picco recente, cancellando oltre 1.000 miliardi di dollari dalla capitalizzazione di mercato, e le vendite si sono intensificate da quando sono emerse notizie di un'indagine per sicurezza nazionale che coinvolge l'amministratore delegato Jensen Huang. Il turbolenza ha aggiunto un ulteriore livello di incertezza a un comparto già fragile legato all'intelligenza artificiale. Ciononostante, l'ultima previsione di CoinCodex per il produttore di chip proietta una graduale ripresa fino al 2027, con guadagni superiori al 30% nell'arco del periodo di previsione.
Le azioni Nvidia scendono mentre l'indagine sul CEO approfondisce le preoccupazioni degli investitori
Le azioni Nvidia sono calate del 4,3% il 9 novembre, cancellando circa 192 miliardi di dollari di valore di mercato, nonostante il più ampio mercato americano abbia registrato una forte ripresa. L'S&P 500 è salito del 2,35% e il Nasdaq Composite del 2,7% nella stessa seduta, sottolineando come le difficoltà specifiche della società abbiano iniziato a pesare più del miglioramento del sentiment di mercato.
Il calo è seguito all'annuncio di Nvidia di un'indagine indipendente sulle notizie secondo cui Huang sarebbe stato bersaglio di un'operazione di intelligence straniera. La polemica si è intensificata dopo che Huang ha ammesso una relazione extramatrimoniale, e il presidente Donald Trump ha confermato che l'FBI stava esaminando la questione.
Una causa degli azionisti depositata in California ha accusato Nvidia e Huang di aver fuorviato gli investitori sulla presunta relazione dell'exécutif con Alice Huang, ex dirigente di Megaspeed, con sede a Singapore. Il ricorso solleva questioni relative a potenziali rischi per la sicurezza nazionale e alle dichiarazioni precedenti della società. Le accuse restano oggetto di indagine e procedimenti legali, e il consiglio di Nvidia ha dichiarato di non avere motivo di ritenere che segreti aziendali o la sicurezza nazionale siano stati compromessi.
Gli sviluppi arrivano in un momento difficile per gli azionisti. Dopo essere divenuta la prima società a superare i 5.000 miliardi di dollari di capitalizzazione nel 2025, il colosso dei semiconduttori ha subito una forte contrazione della valutazione, mentre Wall Street rivaluta la sostenibilità della spesa per le infrastrutture di IA.
Gli analisti sono particolarmente attenti all'importanza di Huang per la strategia a lungo termine di Nvidia. Dan Ives, partner e senior managing director di Yorkville Ives & Co., ha descritto il CEO come centrale per l'identità della società e le sue ambizioni nell'IA, sostenendo che la sua leadership sarebbe estremamente difficile da sostituire. Gli analisti di Citi hanno individuato due rischi principali: se l'indagine potrebbe minacciare la posizione di Huang e se eventuali conseguenze regolamentari potrebbero limitare le operazioni commerciali di Nvidia.
Non tutti gli osservatori di mercato ritengono che la polemica danneggi in modo fondamentale le prospettive della società. Nigel Green, CEO di deVere Group, ha suggerito che la situazione rimane principalmente uno scandalo personale, a meno che gli investigatori non scoprano questioni più serie.
La spesa per le infrastrutture di IA potrebbe sostenere la ripresa
Nonostante la recente volatilità, Nvidia resta uno dei fornitori più importanti nel mercato globale delle infrastrutture di IA. Le sue unità di elaborazione grafica alimentano sistemi di IA avanzati sviluppati da società come Alphabet, Meta e Anthropic, e il suo hardware continua a sostenere i principali investimenti nel cloud computing.
L'espansione di Alphabet illustra perché la domanda di processori per IA potrebbe restare sostanziosa. La società madre di Google prevede di spendere tra 195 e 205 miliardi di dollari in infrastrutture nel 2026, con Nvidia e Broadcom tra i fornitori di semiconduttori che beneficeranno dei suoi investimenti. I ricavi di Google Cloud più che raddoppiati a 33,7 miliardi di dollari nel terzo trimestre, l'utile operativo ha raggiunto 11,1 miliardi, e il portafoglio ordini da 561 miliardi di dollari della divisione indica una notevole domanda di capacità di cloud computing nei prossimi anni.
Questi sviluppi potrebbero avvantaggiare Nvidia mentre le società tecnologiche continuano a espandere le loro infrastrutture di calcolo. Goldman Sachs stima che i ricavi globali del cloud IA potrebbero raggiungere 2.000 miliardi di dollari entro il 2030, segnalando una sostanziale opportunità a lungo termine per i produttori di semiconduttori.
Tuttavia, la concorrenza sta diventando sempre più rilevante. Alphabet sta sviluppando Tensor Processing Units personalizzate con Broadcom, mentre altre grandi società tecnologiche stanno esplorando alternative alle GPU di Nvidia. Gli analisti di Wells Fargo stimano che le vendite di TPU di Alphabet potrebbero raggiungere 99 miliardi di dollari nel 2027, illustrando la potenziale scala dell'emergente mercato dei chip personalizzati. Nvidia mantiene ancora una posizione dominante negli acceleratori di IA, ma gli investitori si chiedono sempre più spesso se la sua valutazione premium possa essere sostenuta mentre la concorrenza si espande e i clienti chiedono rendimenti più elevati dai loro investimenti in infrastrutture.
Il rapporto trimestrale della società del 17 novembre potrebbe quindi diventare un catalizzatore importante. Gli investitori osserveranno la crescita dei ricavi, la domanda di data center, i margini di profitto e le indicazioni del management per cercare prove che il business sottostante dell'IA resti solido nonostante la polemica sulla leadership.
Previsione del prezzo di Nvidia di CoinCodex: NVDA può riprendersi entro il 2027?
Secondo l'ultima previsione del prezzo NVDA di CoinCodex, il titolo potrebbe avviare una graduale ripresa prima di acquisire uno slancio più forte nella seconda metà del 2027. La previsione indica un rimbalzo relativamente misurato piuttosto che un ritorno immediato ai massimi precedenti, suggerendo che gli investitori potrebbero aver bisogno di pazienza mentre Nvidia affronta le sue attuali difficoltà.
CoinCodex proietta un prezzo medio di 180,23 dollari per novembre 2026, con il titolo che potrebbe raggiungere 183,06 dollari durante il mese. La previsione media di dicembre sale a 184,72 dollari, mentre la stima massima raggiunge 186,50 dollari, indicando aspettative di un apprezzamento modesto nel breve termine.
Le prospettive diventano più costruttive all'inizio del 2027. I prezzi medi previsti salgono a 188,65 dollari a gennaio e 193,16 dollari a marzo, avvicinandosi a 198,37 dollari entro giugno. Questa progressione suggerisce che il modello di previsione si attende un miglioramento costante nella prima metà dell'anno, sebbene i guadagni previsti restino relativamente moderati.
Lo slancio potrebbe rafforzarsi considerevolmente durante l'estate. CoinCodex prevede che il prezzo medio di Nvidia raggiunga 208,82 dollari a luglio e 215,19 dollari ad agosto, con la stima massima di settembre che sale a 221,84 dollari. Le proiezioni più forti per la seconda metà suggeriscono che il modello si attende un miglioramento delle condizioni di mercato dopo una ripresa iniziale più lenta.
Entro dicembre 2027, CoinCodex prevede un prezzo medio delle azioni Nvidia di 223,06 dollari, con un potenziale massimo di 225,56 dollari, pari a circa il 34,7% di rialzo rispetto al prezzo di riferimento utilizzato nella previsione. In modo significativo, il modello non prevede un calo prolungato di rilievo durante il 2027: anche i mesi comparativamente più lenti di aprile e maggio mostrano un graduale apprezzamento dei prezzi, e la media prevista di novembre di 218,32 dollari rappresenta solo un modesto ritracco rispetto ai 220,96 dollari di ottobre.
Il quadro complessivo indica una ripresa che accelera nella seconda metà del 2027, potenzialmente permettendo a Nvidia di recuperare parte del valore di mercato perso durante la recente correzione.
Gli analisti di Wall Street vedono Nvidia in ripresa verso i 300-400 dollari
Mentre la previsione quantitativa di CoinCodex delinea una ripresa graduale, diverse grandi società di Wall Street mantengono obiettivi di prezzo considerevolmente più alti nonostante la recente svendita. Le stime degli analisti compilate da StockAnalysis mostrano un obiettivo medio a 12 mesi di circa 325,78 dollari su 62 analisti, suggerendo un notevole potenziale di recupero rispetto al prezzo di chiusura di Nvidia del 9 novembre di 178,67 dollari.
L'analista di Goldman Sachs James Schneider ha confermato un rating Buy con un obiettivo di 300 dollari il 10 novembre, implicando circa il 68% di rialzo rispetto a quella chiusura. Anche Wells Fargo ha mantenuto un outlook positivo, pur abbassando il proprio obiettivo da 315 a 300 dollari, riflettendo una valutazione più prudente delle prospettive a breve termine della società. L'analista di RBC Capital Markets Srini Pajjuri ha mantenuto un obiettivo di 330 dollari, che rappresenta un potenziale rialzo di quasi l'85%. L'analista di Bank of America Vivek Arya è rimasto ancora più ottimista, mantenendo un obiettivo di prezzo di 350 dollari che implicherebbe guadagni di circa il 96% se raggiunto.
L'analista di Bernstein Stacy Rasgon detiene una delle previsioni più aggressive tra le grandi società di investimento, mantenendo un obiettivo di 400 dollari il 9 novembre. Tale livello rappresenterebbe circa il 124% di rialzo rispetto alla chiusura di Nvidia del 9 novembre, suggerendo che alcuni analisti continuano a vedere un notevole valore a lungo termine nonostante le recenti difficoltà della società.
Questi obiettivi contrastano nettamente con la media prevista di CoinCodex di 223,06 dollari a dicembre 2027. Mentre il modello quantitativo si attende un recupero di circa un terzo rispetto al suo prezzo di riferimento, gli scenari più ottimisti di Wall Street suggeriscono che Nvidia potrebbe recuperare una quota molto maggiore della sua valutazione perduta se la crescita degli utili resta forte e la fiducia degli investitori ritorna.
Tuttavia, gli analisti non sono uniformemente ottimisti. Aletheia Capital ha declassato Nvidia a Hold il 9 novembre, mentre la riduzione dell'obiettivo di Wells Fargo illustra come la polemica e le preoccupazioni più ampie sulla spesa per l'IA stiano iniziando a influenzare le aspettative.
Il divario tra queste previsioni riflette ipotesi contrastanti sul futuro di Nvidia. Il modello di CoinCodex proietta una ripresa comparativamente costante basata sulla sua metodologia quantitativa, che genera proiezioni algoritmiche dai dati storici dei prezzi anziché dalla ricerca fondamentale sulla società, mentre gli obiettivi di prezzo di Wall Street incorporano le aspettative degli analisti su crescita degli utili, multipli di valutazione, posizionamento competitivo e domanda di infrastrutture di IA. La domanda chiave è se Nvidia possa generare una crescita degli utili sufficiente a giustificare gli obiettivi più ambiziosi di 300-400 dollari. La continua espansione della domanda di calcolo per l'IA potrebbe sostenere quelle valutazioni, ma un'ulteriore incertezza regolamentare o una spesa tecnologica più debole potrebbe rendere la traiettoria più conservativa di CoinCodex sempre più realistica.
Nvidia può ricostruire il suo valore di mercato perso?
Il recente calo di Nvidia ha evidenziato quanto rapidamente il sentiment possa cambiare anche per i maggiori beneficiari del boom dell'IA. La società resta centrale nella catena di fornitura globale dei semiconduttori, ma l'indagine che coinvolge Huang ha introdotto rischi che gli investitori non possono valutare solo attraverso le previsioni sugli utili.
La proiezione di CoinCodex di un potenziale movimento verso i 225 dollari entro la fine del 2027 offre uno scenario cautamente ottimista, mentre gli obiettivi di Wall Street che vanno dai 300 dollari di Goldman Sachs ai 400 dollari di Bernstein suggeriscono un rialzo considerevolmente maggiore se Nvidia riuscirà a ripristinare la fiducia e a sostenere la crescita dei suoi utili.
L'attenzione immediata sarà sul rapporto trimestrale del 17 novembre e su eventuali sviluppi nell'indagine del consiglio. Oltre a quel dato, gli aggiornamenti sui piani di spesa in capitale degli hyperscaler e i progressi sulle alternative di chip personalizzati come le TPU di Alphabet forniranno ulteriori punti di riferimento sul contesto di domanda e concorrenza che gli investitori stanno valutando. Risultati finanziari forti potrebbero contribuire a ripristinare la fiducia nel business sottostante, mentre ulteriori complicazioni legali o regolamentari potrebbero mantenere pressione sul titolo nonostante le sue prospettive di crescita a lungo termine.
Per ora, il prossimo grande movimento di Nvidia potrebbe dipendere tanto dal ripristino della fiducia degli investitori quanto dal mantenimento della sua leadership nel calcolo per l'IA.

