Le paghe USA di settembre salgono di 29.000 contro le 89.000 attese, con 81.000 di revisioni al ribasso dei mesi precedenti
Punti chiave
- •Le retribuzioni non agricole statunitensi sono aumentate di 29.000 unità a settembre, ben al di sotto delle attese di consenso di circa 89.000.
- •Le revisioni hanno sottratto complessivamente 81.000 posti di lavoro dai due mesi precedenti, lasciando l'occupazione misurata inferiore a quanto inizialmente riportato.
- •Il benchmark anticipato che incorpora i dati QCEW cresce più lentamente dell'occupazione non agricola riportata, sebbene una valutazione di Econbrowser abbia rilevato che non modifica sostanzialmente il quadro complessivo.
- •L'occupazione rilevata dall'indagine sulle famiglie non ha recuperato il livello di gennaio 2025, e l'indice dei servizi di trasporto merci è calato bruscamente rispetto all'ultima rilevazione, riferita a maggio.
- •L'incremento di 29.000 unità supera ancora alcune stime del punto di pareggio dell'occupazione, secondo le analisi di Torsten Slok ed Ernie Tedeschi riportate da AP via BNN Bloomberg.
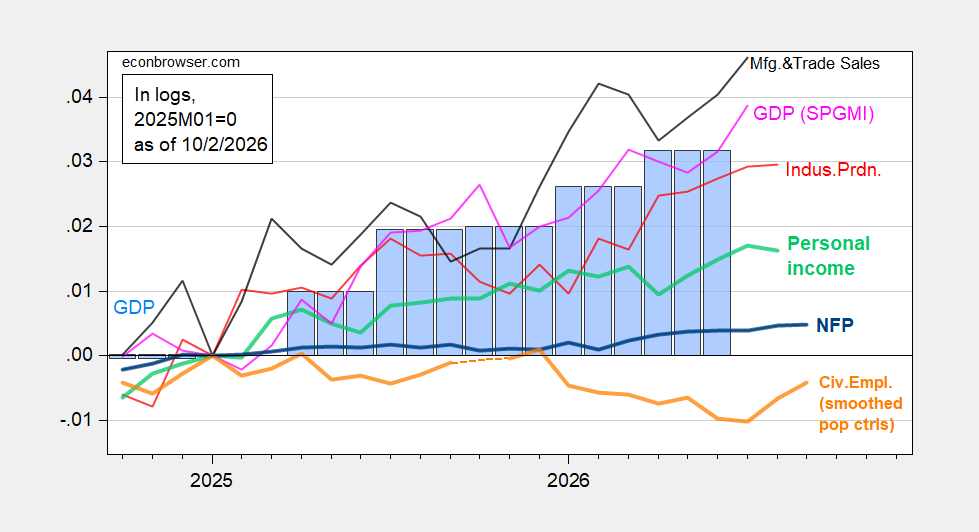
Le retribuzioni non agricole sono aumentate di 29.000 unità a settembre, una sorpresa al ribasso rispetto alle attese di circa 89.000, mentre le revisioni hanno sottratto complessivamente 81.000 posti di lavoro dai due mesi precedenti. Poiché ogni rilascio mensile revisiona anche le stime precedenti, tali aggiustamenti al ribasso lasciano l'occupazione misurata dei due mesi antecedenti inferiore a quanto inizialmente riportato. Il dato sulle paghe proviene dall'indagine sulle imprese, che traccia i posti di lavoro sui registri paga dei datori di lavoro, mentre la separata indagine sulle famiglie conta le persone occupate e costituisce la base per il tasso di disoccupazione ufficiale — uno dei motivi per cui le due misure possono muoversi in modo diverso. Secondo una valutazione di Econbrowser degli indicatori del ciclo economico, il factoring del benchmark anticipato non modifica sostanzialmente il quadro complessivo.
Figura 1: occupazione NFP (blu in grassetto), occupazione civile con controlli demografici attenuati (arancione in grassetto), produzione industriale (rosso), reddito personale esclusi i trasferimenti correnti in Ch.2017$ (verde chiaro in grassetto), vendite del commercio e dell'industria in Ch.2017$ (nero) e PIL mensile in Ch.2017$ (rosa), con il PIL mostrato come barre blu, tutti log-normalizzati a 2025M01=0. Fonte: BLS via FRED, BLS, Federal Reserve, BEA terza rilevazione 2026Q2, S&P Global Market Insights (ex Macroeconomic Advisers, IHS Markit; rilevazione del 2/9/2026) e calcoli dell'autore.
L'occupazione rilevata dall'indagine sulle famiglie (Current Population Survey) ha continuato a salire, ma non ha recuperato il livello di gennaio 2025. Tale misura presenta errori standard più ampi, un effetto del campione più ridotto, sebbene il suo trend sia soggetto a meno revisioni nell'arco dell'anno, dati controlli demografici coerenti.
La serie di occupazione delle famiglie aggiustata al concetto NFP — una serie di ricerca — mostra una pendenza molto più dolce e resta anch'essa al di sotto dei livelli di gennaio 2025. Inoltre, il benchmark anticipato, che incorpora i dati QCEW — il Quarterly Census of Employment and Wages, un conteggio quasi censuario dei posti di lavoro costruito a partire dai registri dell'assicurazione statunitense contro la disoccupazione che anchora le revisioni annuali di benchmark del BLS — cresce più lentamente dell'NFP riportato.
Figura 2: occupazione civile aggiustata al concetto NFP con controlli demografici attenuati, usando controlli sperimentali per il 2025 (arancione in grassetto), produzione manifatturiera (rosso), occupazioneata non agricola ADP (verde chiaro), vendite al dettaglio reali deflate dal CPI (nero), indici dei servizi di trasporto merci (marrone) e indice coincidente in Ch.2017$ (rosa), con il GDO mostrato come barre blu, tutti log-normalizzati a 2025M01=0. Fonte: BLS, ADP via FRED, Philadelphia Fed, Bureau of Transportation Statistics, Federal Reserve via FRED, BEA terza rilevazione 2026Q2 e calcoli dell'autore.
In modo rilevante, l'indice dei servizi di trasporto merci è precipitato rispetto alla sua ultima rilevazione, riferita a maggio. Gli indicatori merci tracciano il movimento fisico dei beni, il che li colloca accanto alle misure di occupazione, vendita al dettaglio e produzione in questo insieme di indicatori coincidenti.
Lo schema delle recenti revisioni dell'NFP privato appare come segue:
Figura 3: NFP privato dal rilascio di agosto (rosso), dal rilascio di settembre (blu) e consenso implicito Bloomberg (rosso +), tutti in migliaia, destagionalizzati, su scala logaritmica. Fonte: BLS, Bloomberg e calcoli dell'autore.
L'incremento di +29.000 resta superiore ad alcune stime del punto di pareggio dell'occupazione — il ritmo di assunzioni generalmente necessario per stare al passo con la crescita della forza lavoro — secondo Torsten Slok ed Ernie Tedeschi, come riportato da AP via BNN Bloomberg. Da qui in poi, il percorso di revisione della cifra di settembre, i futuri aggiornamenti del benchmark QCEW e le letture merci relative a periodi successivi a maggio indicheranno se i segnali più deboli attraverso questi indicatori persisteranno.
Questo articolo si basa sul commento originale pubblicato su Econbrowser.

