Come Tether, Circle e gli altri emittenti di stablecoin generano ricavi
Punti chiave
- •Gli emittenti di stablecoin guadagnano una stima del 95-99% dei ricavi dagli interessi su riserve detenute in depositi bancari e titoli di Stato a breve termine, mentre i detentori di token generalmente non ricevono alcun rendimento direttamente dagli emittenti.
- •Tether ha generato circa 13 miliardi di dollari di profitto netto 2024, con un'esposizione diretta in Treasury stimata a 122 miliardi di dollari alla fine del 2025 e oltre 186 miliardi di dollari in USDT in circolazione.
- •Circle ha riportato 2,7 miliardi di dollari di ricavi totali e redditi da riserve per il 2025, in aumento del 64%, ma condivide con Coinbase i residui ricavi da riserve USDC al 50%, con Coinbase che ha ricevuto circa 300 milioni di dollari solo nel primo trimestre del 2025.
- •Le variazioni dei tassi di interesse rappresentano il principale rischio del modello di business: ogni spostamento di un quarto di punto nel rendimento potrebbe ridurre di circa 305 milioni di dollari il reddito annuo di Tether da Treasury, e i profitti record del settore riflettono il contesto di tassi elevati del 2023 e 2024.
- •Il GENIUS Act statunitense richiede riserve uno a uno e vieta agli emittenti di pagare interessi ai detentori, mentre una previsione Citibank del 2025 citata nell'articolo proietta che il mercato delle stablecoin potrebbe crescere fino a 1.900 miliardi di dollari entro il 2030 dai circa 300 miliardi attuali.
Le stablecoin sono progettate per mantenere un prezzo relativamente stabile. Un token ancorato a 1 dollaro generalmente resta vicino a 1 dollaro, il che significa che i detentori non beneficiano dell'apprezzamento del prezzo. Le aziende che emettono questi token, tuttavia, dichiarano profitti nell'ordine dei miliardi di dollari. L'origine di tali somme spiega perché il settore ha attirato la stretta attenzione dei regolatori sia negli Stati Uniti sia in Europa.
La principale fonte di questo reddito sono gli interessi maturati sugli asset che garantiscono ciascun token. Quando gli utenti acquistano stablecoin, gli emittenti collocano i dollari corrispondenti in riserve, in genere in depositi bancari o titoli di Stato a breve termine. I token circolano mentre gli asset sottostanti restano in riserva e generano reddito.
Questo articolo esamina il modello di business delle stablecoin, confronta Tether e Circle e passa in rassegna i fattori che potrebbero incidere sui ricavi degli emittenti. Stripe segnala che le transazioni retail in stablecoin hanno superato i 5,84 miliardi di dollari solo nell'agosto 2025. Flussi maggiori attraversano quotidianamente exchange, società di pagamenti e banche. Per gli emittenti, questi flussi rappresentano il fondamento dell'attività, poiché è la circolazione a trasformare i dollari in riserva in una base generatrice di reddito.
Come funziona il modello del float
Il modello di base è semplice. Se un cliente acquista 100 unità di una stablecoin ancorata al dollaro da un emittente, l'emittente riceve 100 dollari. Tali somme vengono collocate in riserve, solitamente composte da depositi bancari o titoli di Stato a breve termine.
I token possono poi muoversi sul mercato, ma i dollari che li supportano restano in riserva e maturano interessi. L'emittente trattiene tali interessi, che Transak definisce «float». Il detentore riceve un token progett per mantenersi vicino a 1 dollaro ma generalmente non riceve alcun rendimento direttamente dall'emittente.
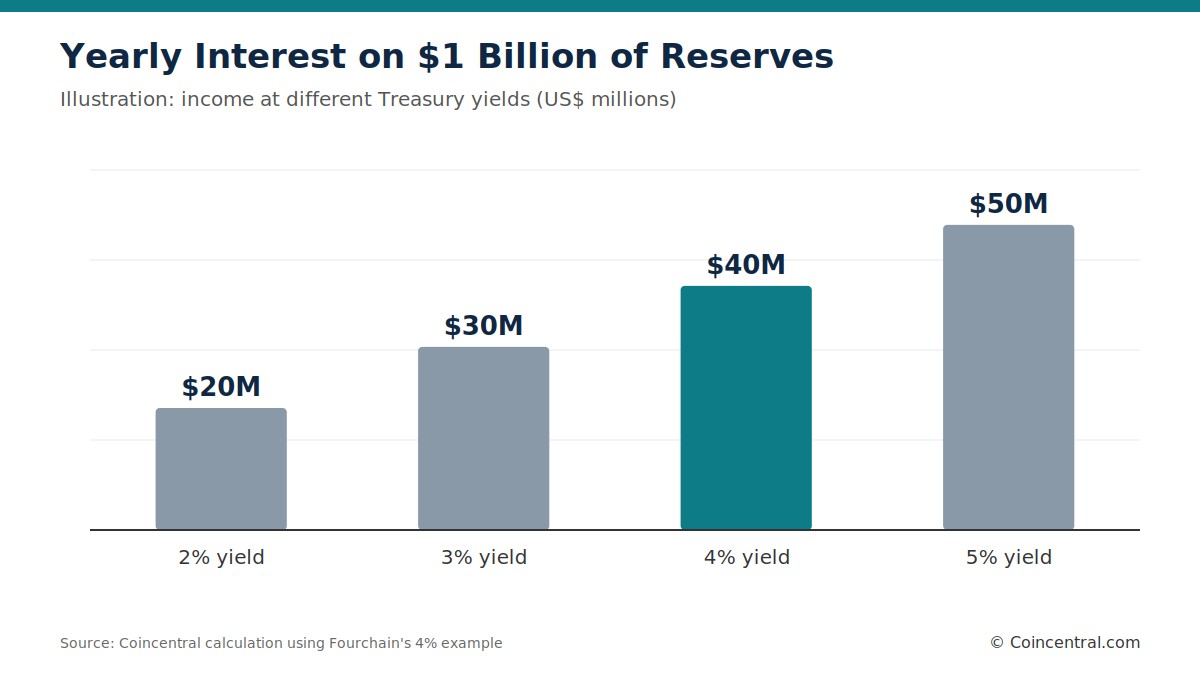
Fourchain offre un esempio semplice. Un emittente con 1 miliardo di dollari di stablecoin in circolazione che matura il 4% sulle proprie riserve potrebbe incassare circa 40 milioni di dollari all'anno. L'importo varia in base al rendimento degli asset.
Transak rileva che quando la Federal Reserve mantiene i tassi di interesse vicino al 4-5%, un Treasury bill può offrire un rendimento simile. L'emittente trattiene quel reddito. Al contrario, una banca in genere paga interessi ai depositanti e sostiene costi legati a filiali, personale e marketing. Un emittente di stablecoin può creare token su richiesta senza pagare nulla ai detentori nel modello di base.
Il concetto in sé non è nuovo. Banche, fondi monetari e PayPal maturano redditi sui saldi dei clienti da decenni. Ciò che è cambiato sono la scala potenziale e i margini. Transak descrive il risultato come un'attività simile ai depositi con la struttura di costi di una software company.
Gli emittenti devono comunque mantenere le riserve al sicuro e facilmente vendibili, poiché gli utenti possono richiedere il rimborso. Secondo Stripe, gli emittenti bilanciano in genere tre obiettivi: sicurezza, liquidità e rendimento. Questi obiettivi sono in tensione tra loro, e tale tensione attraversa le scelte di reddito discusse di seguito.
Principali fonti di reddito per gli emittenti
Gli interessi sulle riserve sono di gran lunga la maggiore fonte di ricavi per gli emittenti. Transak stima che il float rappresenti circa il 95-99% dei ricavi degli emittenti, lasciando le altre fonti oggi relativamente marginali.
Gli emittenti possono inoltre guadagnare da emissione e rimborsi. Alcuni applicano commissioni esplicite, altri utilizzano uno spread fissando un prezzo leggermente più alto per l'emissione e leggermente più basso per il rimborso.
Fourchain fornisce un esempio in cui un cliente paga 1,001 dollari per creare un token e riceve 0,999 dollari al rimborso. La differenza di 0,002 dollari va all'emittente. Gli utenti individuali interagiscono raramente direttamente con gli emittenti, quindi queste commissioni riguardano soprattutto le grandi istituzioni.
Le commissioni sulle transazioni sono un'altra possibile fonte di ricavo, anche se molti emittenti non le applicano. Elliptic spiega che i trasferimenti gratuiti possono favorire l'adozione, e una maggiore circolazione aumenta le riserve che generano interessi. Per i grandi emittenti, il reddito aggiuntivo da riserve può superare i ricavi che le commissioni sulle transazioni produrrebbero.
Elliptic descrive questa come una scelta tra riscuotere commissioni subito ed espandere la quota di mercato. Molti grandi emittenti danno priorità alla circolazione, perché un'offerta maggiore crea riserve maggiori e più redditi da interessi.
Gli emittenti possono anche vendere servizi a banche e grandi aziende. Questi servizi possono includere treasury management, custodia e supporto tecnico. Le partnership con exchange, applicazioni fintech e wallet possono creare accordi di revenue sharing, mentre un utilizzo più ampio aumenta il totale delle riserve.
Alcuni modelli di stablecoin prestano anche asset o generano redditi da protocollo. La stablecoin decentralizzata DAI guadagna quando gli utenti bloccano garanzie, prendono a prestito DAI e pagano commissioni di stabilità nella tesoreria del protocollo. Altri emittenti collocano una parte dei loro asset in oro, deb societario o Bitcoin, aumentando potenzialmente rendimenti e rischi insieme.
I detentori di stablecoin possono cercare reddito su piattaforme esterne, ma non attraverso il prezzo del token, se questo resta ancorato a 1 dollaro. Elliptic cita protocolli di lending come Aave, premi di piattaforma e pool di liquidità come esempi. Secondo Elliptic, PayPal dichiara che i detentori di PayPal USD possono guadagnare fino al 4% in premi sul saldo regolato. Elliptic rileva inoltre che questi pagamenti sono spesso piccoli rispetto ai profitti degli emittenti.
Tether: il maggior emittente per offerta
Tether offre l'esempio più chiaro del modello degli interessi da riserve. Transak segnala che Tether ha generato circa 13 miliardi di dollari di profitto netto nel 2024. Circa 7 miliardi provengono da Treasury e repo che garantiscono direttamente USDT, mentre il resto proviene da oro, Bitcoin e altre partecipazioni.
Elliptic segnala che Tether ha registrato 5,7 miliardi di dollari di profitto netto nella prima metà del 2025. Per l'intero anno, Transak dichiara che Tether ha riportato oltre 10 miliardi di dollari. Alla fine del 2025, erano in circolazione più di 186 miliardi di dollari in USDT.
Le partecipazioni in Treasury di Tether sono notevoli. Secondo Stripe, la società deteneva 97,6 miliardi di dollari in Treasury statunitensi a metà 2024, collocandola tra i maggiori detentori di debito pubblico USA. Alla fine del 2025, Transak stima che l'esposizione diretta di Tether avesse raggiunto 122 miliardi di dollari.
Transak afferma che il float ha inoltre contribuito a finanziare l'espansione di Tether in altre attività. Tether ha guidato un round strategico con IDG Capital incentato su infrastrutture di pagamento costruite sulle rotaie della stablecoin. I profitti dell'azienda le lasciano spazio per investire ben oltre il token stesso.
Transak evidenzia anche il numero di dipendenti di Tether. L'azienda ha generato profitti paragonabili a quelli delle grandi società di Wall Street con solo poche centinaia di dipendenti. Tether non ha portafoglio prestiti, rete di filiali né premio di assicurazione sui depositi.
Tether detiene asset oltre ai Treasury. Secondo Fourchain, la società detiene Bitcoin e oro e può prestare a chi fornisce garanzie. Questa diversificazione crea fonti di reddito aggiuntive ma anche una maggiore esposizione ai movimenti di prezzo.
L'ancoraggio di USDT è stato messo alla prova. Stripe rileva che il token ha brevemente scambiato a 94 centesimi su alcuni exchange nel 2022. Le istituzioni hanno riscattato i token al valore nominale e il prezzo di mercato è tornato verso 1 dollaro man mano che i trader hanno chiuso lo scarto.
La liquidità resta uno dei punti di forza di Tether. Secondo Stripe, USDT è diventato uno dei pool più profondi nel trading crypto perché gli exchange lo hanno adottato presto. Fourchain aggiunge che Tether è più grande per offerta ma fornisce meno informativa di Circle.
Circle: lo stesso motore con una quota di ricavi minore
Circle emette USDC e utilizza lo stesso modello degli interessi da riserve. Transak dichiara che Circle ha riportato 2,7 miliardi di dollari di ricavi totali e redditi da riserve per il 2025, in aumento del 64%. Gli interessi sulle riserve ne rappresentavano la maggior parte.
trattiene una quota minore dei propri redditi da riserve a causa degli accordi di distribuzione. Il documento S-1 della società mostrava che Circle e Coinbase si dividono i residui ricavi da riserve USDC al 50%. Coinbase riceve il 100% del reddito generato dagli USDC custoditi sulla propria piattaforma.
Gli importi coinvolti sono significativi. Transak segnala che Coinbase ha ricevuto circa 300 milioni di dollari in distribuzioni da Circle nel primo trimestre del 2025. Ciò ha superato i ricavi netti totali di Circle di 230 milioni di dollari per il trimestre.
L'accordo aiuta a spiegare perché il margine netto di Circle appare relativamente sottile rispetto ai suoi ricavi. La distribuzione è un costo per raggiungere gli utenti, e Coinbase offre accesso a una ampia base di detentori di USDC.
Secondo Fourchain, Circle posiziona USDC come dollaro digitale regolamentato per pagamenti, trading e trasferimenti. Il token è progettato per mantenere un valore vicino a 1 dollaro. L'enfasi sulla regolamentazione e sulla rendicontazione può attrarre banche e grandi aziende.
Le due società gestiscono inoltre le riserve in modo diverso. Secondo Fourchain, Circle si concentra su contanti, mezzi equivalenti a contante e titoli di Stato statunitensi a breve termine, senza strategie rilevanti su Bitcoin o oro.
Fourchain dichiara che Circle detiene più licenze regolamentari e pubblica dati più dettagliati sulle riserve. Secondo Stripe, USDC ha costruito la propria liquidità through partnership bancarie. Transak afferma che Circle è diventato l'emittente quotato più importante dopo la sua IPO del 2025.
I tassi di interesse sono il principale rischio per il modello
I profitti degli emittenti sono strettamente legati ai tassi di interesse. Poiché i ricavi provengono in gran parte dai rendimenti dei Treasury, un taglio dei tassi da parte della Federal Reserve può ridurre rapidamente i redditi. Stripe fa la stessa osservazione, affermando che un calo dei rendimenti dei Treasury può abbassare rapidamente gli utili.
Transak collega i profitti record del settore al 2023 e al 2024, quando i tassi restavano sopra il 5%. Sostiene che i profitti riportati riflettano un contesto di tassi elevati e non una caratteristica permanente dell'attività.
Un'illustrazione basata sull'esposizione di 122 miliardi di dollari in Treasury di Tether mostra l'effetto. Applicando un rendimento uniforme ed escludendo gli altri redditi, ogni variazione di un quarto di punto nel rendimento rappresenta circa 305 milioni di dollari all'anno. Ciò è coerente con la posizione di Transak secondo cui un taglio di un quarto di punto può ridurre il reddito annuo da interessi di centinaia di milioni di dollari.
Circle ha un'esposizione maggiore a questo problema rispetto alle proprie dimensioni, poiché gli interessi sulle riserve costituiscono quasi tutti i suoi ricavi, mentre metà dei residui ricavi da riserve va già a Coinbase. Transak afferma che Circle si sta espandendo nelle commissioni di rete di pagamento meno dipendenti dalla politica della Federal Reserve.
Tether ha intrapreso una strada diversa detenendo oro e Bitcoin come fonti di reddito aggiuntive. Secondo Stripe, gli emittenti mantengono in genere scadenze brevi per evitare vendere asset in perdita, limitando quanto rendimento aggiuntivo possano cercare.
Le riserve di liquidità e i Treasury a brevissima scadenza migliorano la liquidità, afferma Stripe, ma limitano anche i rendimenti. Mantenersi pronti ai rimborsi è quindi un costo del modello. Cercare rendimenti più alti può introdurre rischi aggiuntivi.
La concorrenza crea un'altra pressione. Transak afferma che le stablecoin con rendimento e i prodotti monetari tokenizzati stanno sempre più trasferendo i redditi da riserve ai detentori. Ciò mette in discussione il margine da cui dipendono gli emittenti tradizionali di stablecoin.
Regolamentazione, concorrenza e crescita del mercato
La regolamentazione incide direttamente sul modello di business delle stablecoin. Transak dichiara che il GENIUS Act statunitense richiede riserve uno a uno in contanti, Treasury a breve scadenza, repo o fondi monetari. Gli emittenti devono divulgare mensilmente le informazioni sulle riserve, tenerle separate ed evitare di riutilizzarle.
La legge vieta inoltre agli emittenti di pagare interessi ai detentori. La Sezione 4(a)(11) vieta agli emittenti di pagare qualsiasi rendimento legato al possesso della moneta. Transak conclude che il float rimane quindi all'emittente.
L'Europa ha requisiti propri. Secondo Stripe, il regime MiCA dell'Unione Europea limita anch'esso i pagamenti di interessi ai detentori retail e definisce quali asset possono garantire una stablecoin. Le regole su qualità delle riserve, capitale e rendicontazione continuano a svilupparsi.
Elliptic cita una previsione Citibank del 2025 secondo cui le stablecoin potrebbero raggiungere 1.900 miliardi di dollari entro il 2030, rispetto ai circa 300 miliardi di dollari al momento della scrittura. Banche, società fintech e di pagamenti stanno tutte entrando nel mercato.
La reputazione può limitare i ricavi degli emittenti. Una perdita di fiducia può ridurre la quantità di token in circolazione e quindi ridurre le riserve che generano interessi. Fiducia e reddito sono strettamente collegati.
Anche la concorrenza è intensa. Secondo Stripe, alcune delle principali stablecoin sono intercambiabili, con bassi costi di cambiamento. Se un emittente aumenta le commissioni, fornisce un'informativa insufficiente o subisce un'interruzione del servizio, la circolazione può spostarsi rapidamente verso un concorrente.
Stripe spiega che gli emittenti garantiti da crypto utilizzano l'over-collateralisation per assorbire la volatilità. In questo modello, ogni dollaro di DAI è garantito da più di un dollaro di asset.
La distinzione tra modelli garantiti da riserve e basati sulla fiducia del mercato è importante per il rischio. Stripe rileva che il crollo di TerraUSD nel 2022 ha dimostrato quanto rapidamente un ancoraggio possa venire meno quando il supporto dipende principalmente dalla fiducia del mercato. Gli emittenti garantiti da riserve generano reddito detenendo asset reali.
Perché i costi di pagamento attraggono emittenti e banche
Gli interessi sulle riserve sono solo una parte del caso di business delle stablecoin. Il World Economic Forum sostiene che le stablecoin possano rendere il regolamento più simile al contante. Quando una parte invia una stablecoin, il destinatario possiede l'asset e il mittente non più, eliminando la necessità di riconciliazione tra le due parti. Per gli emittenti, l'adozione nei pagamenti rafforza il modello di base poiché ogni token in circolazione rappresenta riserve che maturano interessi.
L'attuale sistema di pagamenti transfrontalieri è più lento e costoso. Capgemini stima che fino a 4.000 miliardi di dollari siano detenuti in conti di regolamento e liquidità per finanziare i pagamenti transfrontalieri. I fornitori prefondano denaro in più paesi affinché i trasferimenti sembrino immediati.
I costi sono particolarmente elevati nei mercati più piccoli. Secondo gli ultimi dati della Banca Mondiale, inviare 200 dollari nell'Africa subsahariana costa in media l'8,46%, contro una media globale del 6,36%. Nel 2021, il G20 ha fissato l'obiettivo di ridurre i costi dei pagamenti retail all'1% entro la fine del 2027.
Il Financial Stability Board ha segnalato lo scorso ottobre che i costi restano persistenti e che l'obiettivo difficilmente sarà raggiunto. La Bank for International Settlements ha registrato un calo del 25% nelle relazioni bancarie corrispondenti attive tra il 2011 e il 2020. Nei mercati emergenti e nei piccoli Stati insulari, il calo ha raggiunto fino al 41%.
I miglioramenti precedenti dei sistemi di pagamento hanno prodotto effetti misurabili. In Kenya, l'accesso a M-PESA ha sollevato dalla povertà una stima di 194.000 famiglie, circa il 2% delle famiglie keniane. In Brasile, Pix ha reso gratuiti i pagamenti istantanei per gli individui e ha raggiunto oltre 140 milioni di persone in due anni e mezzo, secondo l'FMI.
Il World Economic Forum rileva inoltre che i ritardi nel regolamento possono generare reddito. Le istituzioni che detengono fondi durante il regolamento possono guadagnare sul float, mentre altri partecipanti sostengono il costo del prefinanziamento. Un regolamento più rapido potrebbe ridurre i costi complessivi ma togliere reddito a parti del sistema esistente.
Transak consiglia alle aziende di costruire il caso per le stablecoin sulla velocità e sui costi di regolamento piuttosto che su rendimenti presi a prestito. Secondo Stripe, le aziende possono già accettare pagamenti in stablecoin che si regolano in valuta fiat nei loro saldi.
Cosa mostrano i numeri
Gli emittenti di stablecoin generano la maggior parte dei ricavi dagli interessi sulle riserve. Transak stima che il float rappresenti circa il 95-99% dei ricavi, mentre commissioni e servizi restano piccoli per confronto.
Tether ha riportato circa 13 miliardi di dollari di profitto per il 2024. Circle ha riportato 2,7 miliardi di dollari di ricavi e redditi da riserve per il 2025. Il modello è sensibile ai tassi di interesse e condivide con Coinbase circa metà dei residui ricavi da riserve.
Regolamentazioni come il GENIUS Act determinano inoltre come devono essere detenute le riserve e se gli emittenti possono pagare rendimenti ai detentori. La questione chiave per il settore è se gli emittenti possano espandere i ricavi oltre gli interessi sulle riserve al variare dei tassi. Sviluppi da seguire includono le divulgazioni mensili delle riserve richieste dal GENIUS Act, l'espansione di Circle nelle commissioni di rete di pagamento e l'obiettivo del G20 entro la fine del 2027 sui costi dei pagamenti retail, che il Financial Stability Board ha già giudicato difficilmente raggiungibile.
Fonte: CoinCentral

