La 737 App di GTBank: facile da usare, ma può superare OPay, PiggyVest, Cowrywise e le altre fintech nel risparmio?
Punti chiave
- •La 737 App di GTBank si rivolge ai giovani nigeriani integrando trasferimenti, risparmio, prestiti, carte virtuali e pagamenti quotidiani in un'unica applicazione.
- •L'app consente di usare il numero di telefono come numero di conto e include una Mastercard virtuale gratuita in naira utilizzabile su piattaforme come Netflix, Spotify, Amazon e AliExpress.
- •L'onboarding è stato rapido per il recensore, ma l'upgrade da un conto Tier 1 a un conto Tier 3 richiedeva il numero di identificazione nazionale, dati finanziari e un documento di supporto, con approvazione attesa entro tre giorni.
- •L'opzione Flex Savings dell'app paga il 15% all'anno, un tasso inferiore a quello dei concorrenti, tra cui la SafeLock di PiggyVest fino al 18,5% e il massimo del 20% di Ladda.
- •La recensione ha giudicato l'app promettente per la banca quotidiana, ma ha osservato che GTBank dovrà ancora dimostrare l'affidabilità dei trasferimenti, la rapidità dei prelievi e un'assistenza clienti reattiva per attrarre risparmiatori a lungo termine dalle piattaforme consolidate.
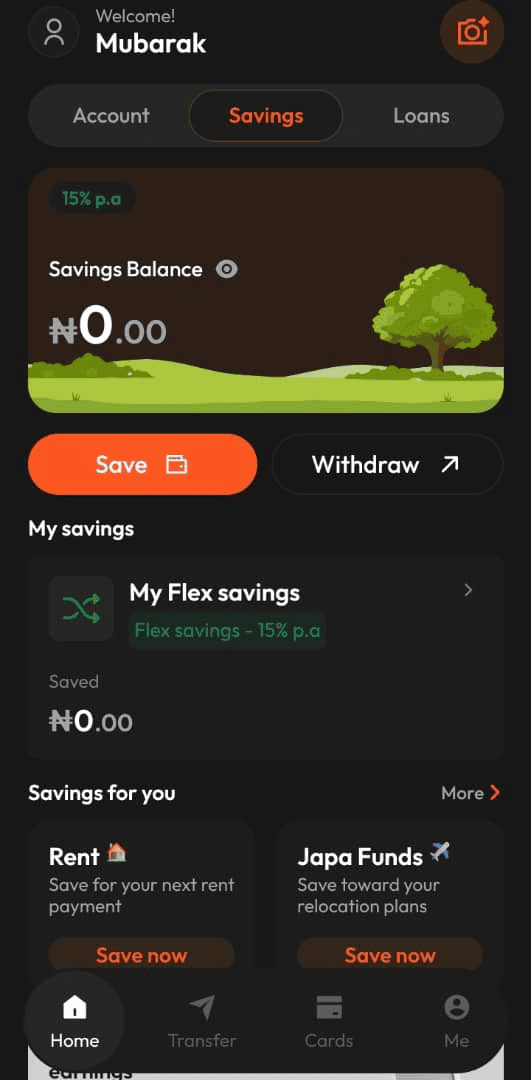
La nuova 737 App di GTBank ha suscitato un'ottima prima impressione. Aprire un conto è stato rapido e semplice, senza problemi durante la configurazione. La domanda più profonda, tuttavia, è se l'app possa convincere i giovani nigeriani a spostare il proprio denaro dalle piattaforme di risparmio di cui si fidano già.
Il lancio è rilevante perché mette una banca tradizionale in concorrenza diretta con le app di risparmio che hanno trascorso anni a costruire fedeltà tra i clienti più giovani — e, come mostrano i confronti seguenti, una registrazione fluida è solo il primo passo di questa sfida.
Un set di funzionalità snello
L'app, disponibile su Google Play, è rivolta ai giovani nigeriani e integra trasferimenti, risparmio, carte virtuali, prestiti e pagamenti quotidiani in un unico posto.
Una caratteristica che si è distintta è stata la navigazione. L'app organizza i suoi servizi principali in tre sezioni — Conto, Risparmio e Prestiti — rendendo semplice trovare ciò di cui hai bisogno senza dover scorrere più menu. Gli utenti possono anche usare il proprio numero di telefono come numero di conto, così non c'è bisogno di ricordare o condividere un lungo numero di conto bancario quando qualcuno vuole inviarti denaro. Una funzione Scan to Pay permette di scansionare i dettagli del conto invece di digitarli.
Inoltre, la 737 App offre una Mastercard virtuale gratuita in naira per i pagamenti online, utilizzabile per abbonamenti e acquisti su siti come Netflix, Spotify, Amazon e AliExpress. Come già riportato, GTBank ha lanciato la 737 app per rivaleggiare con OPay, Kuda, MoMo e altre con conti basati sul numero di telefono, carte virtuali gratuite e prestiti istantanei. Queste funzionalità sono particolarmente utili per chi effettua spesso pagamenti online o desidera gestire le proprie operazioni bancarie quotidiane in un unico posto.
Onboarding e upgrade di tier
L'esperienza di onboarding è stata positiva: rapida e semplice, senza il consueto botta-e-risposta che può rendere noioso l'apertura di un conto bancario. Tuttavia, c'è differenza tra aprire semplicemente un conto e sbloccare limiti di conto più elevati. Ho iniziato con un conto Tier 1 e ho cercato di effettuare l'upgrade al Tier 3.
L'app ha indicato che dovevo fornire il mio numero di identificazione nazionale (NIN), alcuni dati finanziari e un documento di supporto. Il mio numero di verifica bancaria (BVN) era già confermato. Uno dei vantaggi del Tier 3 è rappresentato da depositi illimitati e un saldo di conto una volta soddisfatti i requisiti. Ho inviato i documenti necessari e ora attendo l'approvazione entro i tre giorni previsti.
Questa è la parte dell'esperienza che devo ancora valutare. Sebbene l'apertura del conto sia stata veloce, come la banca gestirà verifiche e upgrade sarà di certo importante per i clienti.
La questione del risparmio
La funzione di risparmio presenta più difficoltà. La mia dashboard dei risparmi mostrava un tasso di interesse del 15% all'anno per l'opzione Flex Savings, un buon punto di partenza per chi vuole tenere le proprie operazioni bancarie e il proprio risparmio presso la stessa banca. A quel tasso, ₦100.000 frutterebbero circa ₦1.250 in un mese, portando il totale a ₦101.250, ipotizzando che il tasso rimanga invariato e al netto di eventuali commissioni. L'app consente inoltre di fissare obiettivi di risparmio come Rent e Japa Funds, aiutando a gestire il denaro per scopi specifici.
Tuttavia, il 15% non è particolarmente competitivo rispetto ad altre piattaforme di risparmio. PiggyVest offre il 16% per la sua Piggybank, il 14% per Target Savings, il 12% per Flex Naira e fino al 18,5% per SafeLock, pensata per il denaro che si è disposti a bloccare. Flex Naira offre più flessibilità ma con un interesse inferiore, e PiggyVest precisa che i suoi tassi possono variare in base alle condizioni di mercato.
Ladda promuove tassi di interesse fino al 20% sul risparmio in naira attraverso una gamma di opzioni: Emergency Savings, che consente di prelevare in qualsiasi momento senza commissioni; Regular Savings per fondi bloccati; e Presto, che paga l'interesse in anticipo sul denaro bloccato. Il 20% è però un tasso massimo e non è garantito per ogni cliente o piano.
Come si posizionano i rivali
Cowrywise adotta un approccio diverso. Invece di offrire un tasso fisso per tutti i piani, basa i rendimenti su investimenti come buoni del Tesoro e obbligazioni governative. I clienti visualizzano il tasso disponibile al momento della creazione di un piano, e Cowrywise garantisce che questo tasso resta fisso fino alla scadenza del piano, con rendimenti calcolati quotidianamente.
C'è poi OPay, nota per i pagamenti quotidiani e il risparmio. Il suo prodotto OWealth offre interesse giornaliero consentendo al contempo l'accesso ai fondi, e la piattaforma propone anche Fixed Savings, Target Savings e SafeBox. OPay non mostra sul proprio sito un tasso di interesse attuale per OWealth, quindi gli utenti devono verificare ciò che è disponibile nell'app.
Nel complesso, il quadro è chiaro: GTBank entra in un mercato in cui molti clienti hanno già diverse opzioni a disposizione, alcune delle quali offrono tassi migliori o piani di risparmio più specializzati. Per i risparmiatori che valutano queste opzioni, le differenze vanno oltre i tassi apparenti: l'accesso ai fondi, i requisiti di blocco e il modo in cui ciascuna piattaforma definisce i propri tassi incidono tutti sull'adeguatezza di un piano a un obiettivo specifico.
Il verdetto
La 737 App ha molti punti a suo favore: è facile da usare, la configurazione del conto è stata rapida e integra trasferimenti, carte virtuali, risparmio e prestiti in un'unica applicazione.
Tuttavia, per ora non trasferirei i miei risparmi su di essa. C'è una grande differenza tra usare un'app per ricevere denaro e usarla per risparmiare a lungo termine. Mi sento a mio agio nell'usare 737 per le operazioni bancarie quotidiane e per ricevere trasferimenti, ma preferisco tenere i miei risparmi su piattaforme che conosco già.
Questo non significa che ci sia qualcosa che non va nella 737 app. È stata lanciata da poco, e ci vorrà tempo per capire come si comporterà man mano che più clienti iniziano a usarla. Le principali questioni ancora aperte riguardano l'affidabilità dei trasferimenti nei periodi di punta, la rapidità dell'elaborazione dei prelievi, l'accredito degli interessi sul risparmio e la reattività dell'assistenza clienti in caso di problemi.
Per ora, la 737 App mostra un grande potenziale nel panorama della banca digitale in Nigeria, ma servirà più di un design curato e di un tasso di interesse del 15% per competere con piattaforme che hanno costruito la fiducia dei risparmiatori nel corso di molti anni. GTBank ha compiuto un solido primo passo. La vera sfida sarà guadagnarsi la fiducia duratura dei clienti.

