La digestione post-FOMC, i beni durevoli e i segnali dei prezzi cinesi reggeranno nella Settimana 39?
Punti chiave
- •La Settimana 39 è strutturata come una settimana di conferma in cui i mercati devono verificare, tramite i dati in arrivo e non solo con le dichiarazioni di politica monetaria, se i messaggi delle riunioni FOMC e della Banca del Giappone della Settimana 38 possano reggere.
- •La domanda finale del PPI di agosto è salita dello 0,4% mensile e del 5,4% annuo, trainata da un balzo del 4,2% dei costi energetici e da un'impennata del 24,1% del gasolio, mentre l'IPC si è mantenuto al 3,4% annuo con un'inflazione sottostante al 2,4%.
- •La Banca Centrale Europea ha alzato i tassi chiave di 25 punti base il 10 settembre, portando la facility sui depositi al 2,50% e riducendo le probabilità di un allentamento sincronizzato della politica monetaria globale.
- •I dati sull'attività cinese del 15 settembre hanno mostrato una produzione industriale accelerata al 5,2% annuo mentre le vendite al dettaglio rallentavano allo 0,4% e gli investimenti in attivi fissi scendevano del 7,2% da inizio anno, lasciando i margini di fabbrica esposti alla pressione dei costi degli input.
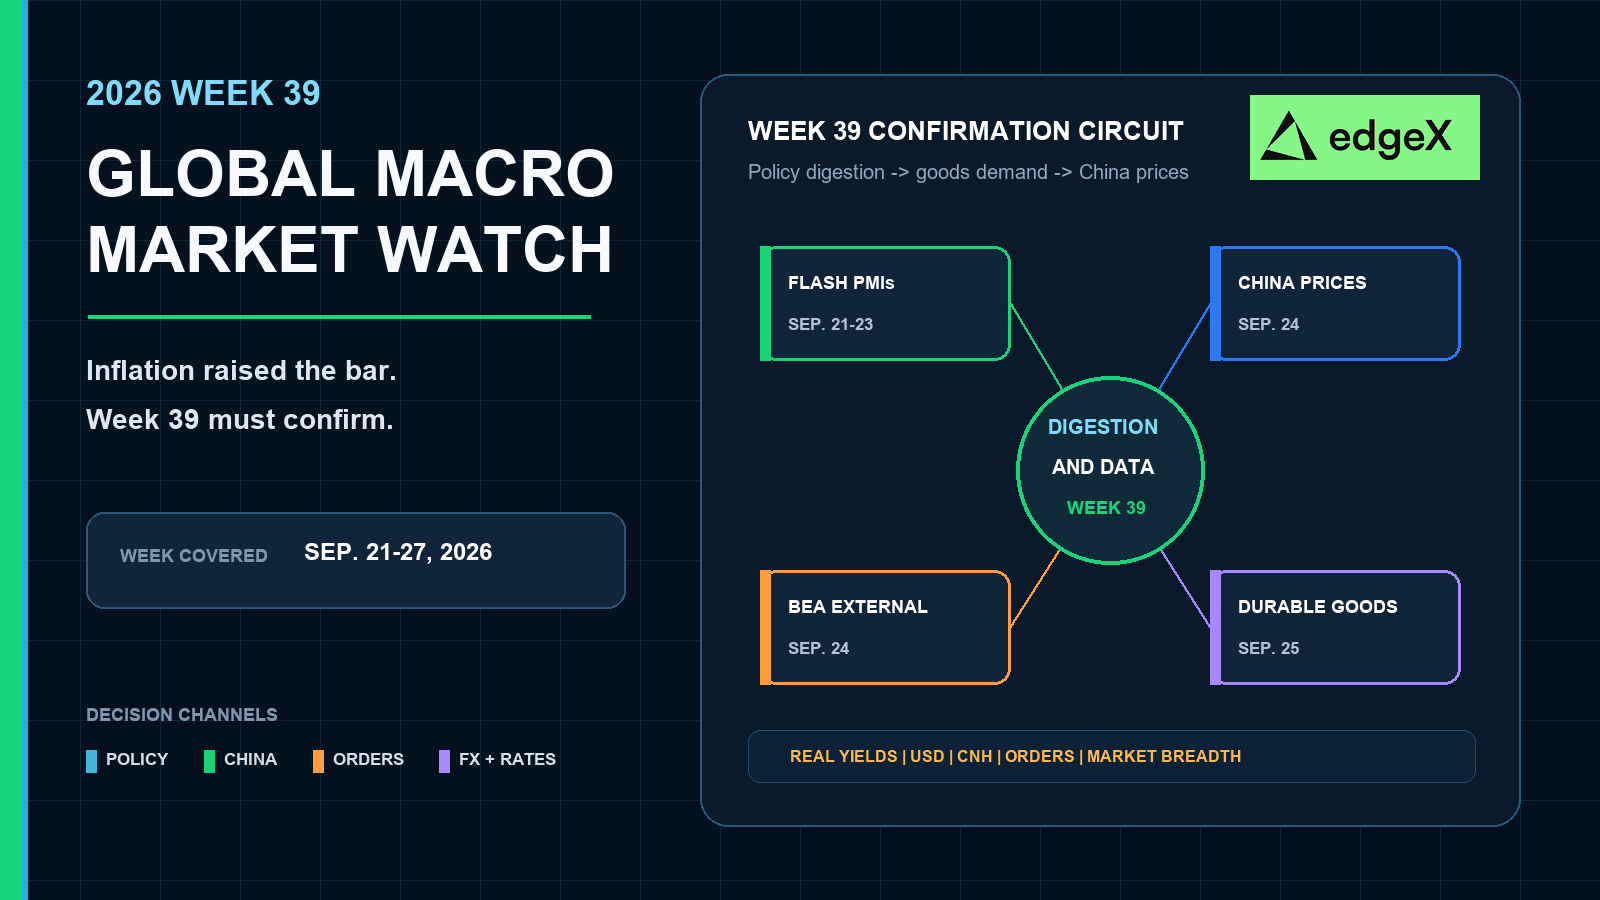
- •Il gruppo di dati del 24-25 settembre — rapporto sui prezzi dei mezzi di produzione cinesi, transazioni internazionali statunitensi del Q2 e ordini anticipati ai beni durevoli di agosto — determinerà se rendimenti post-FOMC stabili, PMI resilienti e ordini di beni capitali base solidi confermano una fase di digestione ordinata.
Risposta rapida
La Settimana 39 è una settimana di conferma dopo che la Settimana 37 ha ripristinato la pressione inflazionistica e la Settimana 38 si è concentrata sul rischio di politica monetaria globale. Rendimenti post-FOMC stabili, PMI flash che non crollano, beni durevoli che impediscono agli ordini di beni capitali base di ripiegare e segnali di prezzi dei fattori produttivi o di margini industriali della Cina che non forzano un nuovo shock delle materie prime supporterebbero una fase di digestione ordinata. Un effetto residuo assertivo nei rendimenti reali, una domanda americana di beni debole e un altro dato cinese che abbina fabbriche forti a un debole assorbimento della domanda interna stringerebbero le condizioni finanziarie attraverso un dollaro più forte, una ampiezza di mercato più ristretta e materie prime industriali più deboli. I dati completati della Settimana 37 hanno già messo in guardia dal prezzare una disinflazione pulita nella finestra di politica monetaria di settembre.
Perché la Settimana 39 è una prova di digestione e conferma
La Settimana 38 ha concentrato in un'unica breve sequenza la pubblicazione sull'attività della Cina, la riunione dell'FOMC con le proiezioni, le vendite al dettaglio statunitensi e la decisione della BOJ. La Settimana 39 non ripete quella densità. Chiede se il messaggio di politica monetaria sopravviva al contatto con l'attività del settore privato, la verifica della bilancia commerciale e i prossimi punti di controllo cinesi su prezzi e margini.
Il posizionamento dovrebbe trattare quelle fasi separatamente. Una sorpresa di politica monetaria può riprezzare i tassi front-end in un solo pomeriggio. Un regime macro durevole richiede conferma negli ordini, nello slancio dei PMI, nel seguito sui cambi e nell'assorbimento della domanda asiatica. La Settimana 39 è costruita per quella seconda fase.
La base inflazionistica non è più abbastanza blanda da poter essere ignorata
L'Indice dei Prezzi alla Produzione del Bureau of Labor Statistics ha mostrato una domanda finale ad agosto in crescita dello 0,4% dopo un aumento dello 0,1% a luglio, con un guadagno annuo su 12 mesi non rettificato del 5,4%. I prezzi dei beni sono balzati dell'1,1%, con l'energia della domanda finale in crescita del 4,2% e il gasolio alle stelle del 24,1%. La domanda finale al netto di alimentari, energia e servizi commerciali è comunque avanzata dello 0,3% su base mensile e del 4,7% su base annua.</>
L'Indice dei Prezzi al Consumo ha poi confermato il pass-through sul lato dei consumatori. L'IPC-U di agosto è salito dello 0,4% destagionalizzato e del 3,4% su 12 mesi. L'inflazione sottostante è salita dello 0,3% e del 2,4% su base annua. La benzina è aumentata del 3,9% sul mese, l'energia del 2,1% e gli alloggi sono tornati a un +0,3% mensile. Il cibo è rimasto comparativamente contenuto allo 0,1% mensile e al 2,7% annuo. La combinazione ha lasciato la Settimana 39 dipendente dal fatto che i mercati post-riunione tratteranno l'inflazionne trainata dall'energia come uno shock temporaneo della filiera o come un motivo per mantenere elevati i rendimenti reali.
Calendario macro globale della Settimana 39
| Data | Regione | Evento in programma | Perché i mercati se ne interessano |
|---|---|---|---|
| Finestra 21-23 settembre | Globale | PMI flash manifatturiero e dei servizi di S&P Global | Prima lettura se produzione e nuovi ordini del settore privato stanno raffreddandosi dopo lo shock inflazionistico e di politica monetaria. |
| 24 settembre | Cina | Prezzi di mercato dei principali mezzi di produzione in circolazione | Traccia i costi degli input industriali, la trasmissione delle materie prime nei margini di fabbrica, il CNH e i metalli. |
| 24 settembre | Stati Uniti | Transazioni internazionali e posizione degli investimenti, Q2 2026 | Aggiorna la bilancia esterna, i flussi di reddito e lo sfondo della contabilità finanziaria dopo un anno volatile per commercio ed energia. |
| 25 settembre | Stati Uniti | Ordini ai beni durevoli di agosto (anticipazione) | Mette alla prova la domanda di beni capitali, il rumore delle attrezzature di trasporto e gli ordini base dopo il rimbalzo delle assunzioni. |
| 25 settembre | Stati Uniti | Benefici ai dipendenti negli Stati Uniti, marzo 2026 | Aggiunge dettaglio sulla struttura dei costi del lavoro più che un fattore di mercato ad alta frequenza. |
| 28 settembre | Cina | Pacchetto sui benefici economici industriali / profitti industriali | A cavallo dell'apertura della Settimana 40, verifica se l'accelerazione di agosto delle fabbriche si sia tradotta in margini. |
La digestione post-FOMCisce il tono del percorso dei tassi
Il calendario FOMC della Federal Reserve colloca la riunione di settembre il 15-16 settembre, con la decisione e il Sommario delle Proiezioni Economiche in arrivo il 16 settembre. Il calendario delle Riunioni di Politica Monetaria della Banca del Giappone al momento del taglio editoriale elenca ancora il 17-18 settembre nel gruppo incompleto della Settimana 38. La Settimana 39 parte quindi dal processo, non da una conclusione di politica monetaria ormai fissata.
Ciò che la Settimana 39 può definire è il seguito. Se il messaggio dell'FOMC è misurato, la conferma apparirà come picchi di rendimenti reali contenuti, un indebolimento selettivo del dollaro e un'ampiezza azionaria che non si restringe a una manciata di titoli difensivi. Se il messaggio è assertivo dopo i dati inflazionistici della Settimana 37 e il rimbalzo delle assunzioni di agosto, la conferma si vedrà in un pricing front-end vischioso, un dollaro più solido e pressione su azioni a lunga durata e cripto ad alto beta. Se la preoccupazione per la crescita domina la lettura del mercato anche senza una dichiarazione accomodante, le curve possono torcersi mentre i ciclicali restano indietro.
I PMI flash arrivano prima della prova degli ordini per beni
Le pubblicazioni flash dei PMI S&P Global si concentrano tipicamente nella finestra 21-23 settembre tra area euro, Stati Uniti e altre grandi economie. Quei sondaggi non riscriveranno i dot della Fed, ma possono cambiare la narrazione della digestione. Un flash manifatturiero debole dopo una forte inflazione dei beni del PPI aumenterebbe le preoccupazioni in stile stagflazione: prezzi ancora caldi, ordini in affievolimento. Un flash dei servizi resiliente con componenti dei prezzi degli input più freschi supporterebbe la tesi che lo shock energetico della Settimana 37 non sia ancora una rottura diffusa del settore privato.
I trader cross-asset dovrebbero abbinare i dati PMI al dollaro e ai metalli industriali anziché alla sola apertura di un indice azionario. La conferma dei PMI è più forte quando FX, tassi e ciclicali si muovono insieme.
Beni durevoli e conti esterni mettono alla prova la qualità della domanda statunitense
Il calendario M3 dello U.S. Census Bureau fissa gli ordini anticipati ai beni durevoli agosto per il 25 settembre alle 8:30 ora orientale. Quella pubblicazione è il punto di controllo più pulito sulla domanda americana di beni della Settimana 39 dopo la sequenza incompleta di vendite al dettaglio e produzione industriale della Settimana 38.
I titoli sui beni durevoli possono essere distorti da aerei e difesa. I mercati faranno più affidamento sugli ordini e sulle spedizioni di beni capitali base come prova che gli investimenti delle imprese stanno ancora assorbendo costi di finanziamento più elevati. Un dato base solido supporterebbe la storia della resilienza del lavoro da inizio settembre. Un calo concentrato in macchinari e beni capitali non legati alla difesa riaprirebbe il canale del timore di crescita anche se il messaggio di politica monetaria della Settimana 38 non fosse stato apertamente accomodante.
Le transazioni internazionali della BEA azzerano lo sfondo esterno
Il Bureau of Economic Analysis programma le Transazioni Internazionali e la Posizione degli Investimenti statunitensi per il secondo trimestre 2026 il 24 settembre. La pubblicazione arriva in un anno già segnato da shock dei prezzi dell'energia, oscillazioni della bilancia commerciale e flussi di reddito in mutamento. È meno un catalizzatore minuto per minuto dei beni durevoli, ma può ridisegnare la domanda di USD e Treasury se i dettagli della partita corrente o della contabilità finanziaria mostrano un fabbisogno di finanziamento esterno più ampio o un deterioramento del reddito più netto.
La Settimana 39 divide quindi le prove statunitensi in due livelli. I beni durevoli parlano dello slancio a breve termine di fabbriche e capex. Le transazioni internazionali parlano dello stock di aggiustamento esterno che i mercati devono finanziare dopo le settimane dell'inflazione e della politica monetaria.
Segnali di prezzi e margini della Cina dopo un dato di attività diviso
Il calendario 2026 dell'Ufficio Nazionale di Statistica cinese è il riferimento per l'evento cinese richiesto della settimana. I rapporti decennali sui prezzi dei mezzi di produzione del calendario sono programmati in linea di principio il 4, il 14 e il 24, collocando il prossimo punto di controllo sui prezzi degli input industriali il 24 settembre. Lo stesso calendario colloca i benefici economici industriali il 28 settembre, appena dopo la chiusura della Settimana 39, e il PMI ufficiale il 30 settembre.
Il pacchetto sull'attività del 15 settembre ha già fissato la baseline sulla pagina delle ultime pubblicazioni dell'NBS. La produzione industriale è accelerata al 5,2% su base annua, le vendite al dettaglio sono rallentate allo 0,4% e gli investimenti in attivi fissi si sono approfonditi a −7,2% da inizio anno. Quella combinazione ha migliorato la produzione di fabbrica senza ripristinare la domanda delle famiglie o degli investimenti. La domanda cinese della Settimana 39 è se i prezzi degli input e i dati sui profili vicini mantengano quello squilibrio gestibile o lo spingano in una nuova stretta dei margini.
La trasmissione passa ancora attraverso CNH, metalli e utili
Un dato stabile dei prezzi dei mezzi di produzione dopo lo shock petrolero e del gasolio di agosto alleggerirebbe un canale di pressione dei costi importati verso le fabbriche cinesi e i prezzi dei metalli industriali. Un nuovo aumento dei costi degli input industriali, soprattutto se vendita al dettaglio e investimenti restano deboli, peggiorerebbe lo squilibrio domanda-offerta: le fabbriche producono, la domanda interna resta indietro e i margini si comprimono. La conferma cross-asset dovrebbe apparire nel CNH, nel rame e nelle materie prime industriali correlate, nell'Hang Seng e nei ciclicali onshore, e nelle aspettative di utili delle multinazionali legate ai ricavi dalla Cina.
Il vicino pacchetto sui profitti industriali del 28 settembre diventa quindi la prima prova dura di se il +5,2% della produzione industriale di agosto si sia convertito in utili o solo in pressione su scorte e prezzi. La Settimana 39 non deve aspettare quel dato per iniziare a posizionarsi, ma dovrebbe trattare i profitti come il prossimo nodo di conferma e non come un ripensamento.
Revisione della Settimana 37: l'inflazione è riaccelerata mentre la BCE ha inasprito
La Settimana 37, dal 7 al 13 settembre, è stata l'ultima finestra settimanale completata disponibile al taglio editoriale del 15 settembre. Il suo messaggio centrale è stato che il percorso di disinflazione non era più abbastanza pulito da dominare il dibattito sulla politica monetaria di settembre.
La settimana si è aperta dopo il Labor Day con l'inflazione della filiera di nuovo al centro. Il 10 settembre, la pubblicazione del PPI del BLS ha mostrato domanda finale in crescita dello 0,4%, beni dell'1,1% ed energia del 4,2%, con il gasolio come motore principale al 24,1%. Non è stato un exploit diffuso dei servizi, ma è stata una chiara riaccelerazione di beni ed energia dopo letture di metà estate più morbide. Lo stesso giorno, la BCE ha alzato i tassi chiave di 25 punti base, portando la facility sui depositi al 2,50%, confermando che i policy maker europei rispondevano ancora al rischio di inflazione al rialzo legato alla guerra e all'energia anziché preparare una svolta accomodante.
L'11 settembre è arrivata poi la conferma dei consumatori nel calendario di settembre del BLS. L'IPC è salito dello 0,4% mensile e si è mantenuto al 3,4% annuo. L'inflazione sottostante è salita dello 0,3% e si è rallentata solo moderatamente al 2,4% su base annua. Benzina, alloggi, tariffe aeree e ricettività hanno tutti contribuito al profilo mensile più solido, mentre le cure mediche e l'assicurazione auto si sono attenuate. I redditi reali sono pubblicati insieme all'IPC, mantenendo in vista il canale del reddito da lavoro dopo il più forte rapporto sulle assunzioni di agosto della settimana completata precedente.
Anche i dati sui prezzi cinesi di inizio Settimana 37 sono saliti leggermente per i costi delle materie prime, rafforzando il tema della trasmissione energetica globale senza riparare la domanda interna. Alla fine della settimana, i mercati portavano nel gruppo di politica monetaria incompleto della Settimana 38 tre messaggi simultanei: l'inflazione dei consumi statunitense era abbastanza vischiosa da contare, i costi dell'energia all'ingrosso erano riaccelerati e la BCE aveva già scelto un altro passo di inasprimento.
L'implicazione della Settimana 37 per la Settimana 39 è condizionale. Le prove inflazionistiche hanno alzato l'asticella per qualsiasi rally di sollievo che dipenda da una lettura accomodante e senza complicazioni dell'FOMC. La mossa della BCE ha ridotto le probabilità che la politica monetaria globale si allenti in modo sincronizzato. La Settimana 39 può migliorare l'ampiezza di mercato solo se i rendimenti post-FOMC si stabilizzano, la domanda americana di beni non ripiega e i segnali di prezzi o profitti cinesi fermano l'allargamento dello squilibrio domanda-offerta.
Mappa decisionale cross-asset
| Mix Settimana 39 | Cripto | Azioni | Materie prime | FX e tassi |
|---|---|---|---|---|
| Rendimenti post-FOMC si stabilizzano, i PMI reggono, il nucleo dei beni durevoli resta solido | Minore volatilità dei tassi e liquidità migliore possono supportare BTC e ETH se la domanda spot conferma. | L'ampiezza può migliorare se ciclicali e titoli legati all'Asia partecipano. | I metalli industriali guadagnano dalla resilienza degli ordini; l'oro dipende dai rendimenti reali. | L'USD si indebolisce selettivamente; la volatilità front-end svanisce; il CNH si stabilisce se i prezzi cinesi si raffreddano. |
| Effetto residuo assertivo dopo l'inflazione della Settimana 37, domanda americana di beni debole | Rendimenti reali più alti e liquidità più stretta mettono pressione sulle posizioni cripto levate. | Titoli a lunga durata e ad alto beta sottoperformano; i difensivi di qualità guidano. | L'oro affronta un vento contrario dai rendimenti; i metalli industriali assorbono il rischio ordini. | Rendimenti reali e USD salgono; le curve possono appiattirsi in bear-flattening; il CNH resta vulnerabile. |
| I costi degli input cinesi salgono mentre al dettaglio e investimenti restano deboli | Un risk-off asiatico può colpire le cripto ad alto beta anche se i rendimenti statunitensi sono misti. | Multinazionali sensibili alla Cina ed esportatori industriali restano indietro. | Rame e metalli correlati indeboliscono per il rischio di assorbimento della domanda; l'energia resta a due direzioni. | Il CNH si indebolisce; le valute legate alle materie prime divergono; la domanda di USD rifugio può persistere. |
| La crescita si attenua nella digestione mentre l'inflazione resta vischiosa | Le speranze di tagli dei tassi aiutano solo se il deleveraging non domina. | Le revisioni degli utili e il rischio sui margini diventano centrali; i difensivi soprano i ciclicali. | L'oro può sovraperformare le materie prime industriali. | Le curve possono torcersi; l'incertezza sul percorso di politica monetaria resta elevata su USD ed EUR. |
Cosa confermerebbe il segnale della Settimana 39?
Lo scenario base è volatilità da digestione anziché un trend ordinato a una sola direzione. La conferma della Settimana 39 dovrebbe apparire nel comportamento congiunto di rendimenti reali, dollaro, slancio dei PMI flash, beni durevoli base, CNH e metalli industriali. Un messaggio di politica monetaria della Settimana 38 che muove una sola classe di attivi è meno durevole di un aggiustamento sincronizzato che sopravvive al gruppo di dati del 24-25 settembre.
La Cina richiede la propria checklist. Il rapporto sui prezzi dei mezzi di produzione del 24 settembre va letto rispetto alla divisione dell'attività del 15 settembre, non in isolamento. Prezzi degli input industriali stabili o più freschi senza un nuovo crollo della vendita al dettaglio supporterebbero il caso del contenimento. Un'altra spinta dei costi su una domanda interna debole manterrebbe l'Asia come rischio selettivo. Il pacchetto sui profitti industriali del 28 settembre verifica poi se l'accelerazione delle fabbriche è diventata utili. Un risultato durevole di risk-on richiede rendimenti post-FOMC contenuti, sondaggi del settore privato che non collassino, una domanda americana di beni base più solida e segnali cinesi che fermano lo squilibrio domanda-offerta dal dominare i ciclicali globali.
Trading con un Vantaggio
Nei mercati in rapido movimento, l'esecuzione conta quanto la direzione. Ecco perché sempre più trader si rivolgono a sedi decentralizzate come edgeX per il trading di perpetui e spot.
A differenza delle piattaforme centralizzate tradizionali, edgeX è costruita att al self-custody, il che significa che mantieni il controllo dei tuoi asset e autorizzi personalmente i movimenti dei fondi. Per i trader attivi, ciò offre un vantaggio significativo: accesso al mercato senza affidare la custodia a un exchange.
edgeX combina inoltre i vantaggi fondamentali del DeFi con un'esperienza di trading progettata per un'esecuzione seria. La piattaforma enfatizza liquidità profonda, abbinamento degli ordini ad alta velocità e prestazioni a basso slippage, aiutando i trader a rimanere reattivi durante condizioni volatili. Con supporto per un leva elevato, offre ai partecipanti di mercato esperti maggiore flessibilità nel modo di esprimere visioni macro e gestire il rischio.
Oltre all'esecuzione, l'infrastruttura di trading decentralizzata può offrire vantaggi strutturali: maggiore trasparenza, verifica on-chain e ridotta dipendenza da intermediari centralizzati. Per i trader che vogliono prestazioni senza rinunciare al controllo, quel modello è sempre più convincente.
edgeX è costruita per quell'equilibrio: riunire un'esperienza di trading professionale con i principi fondamentali dei mercati decentralizzati.
I trader che desiderano esplorare un modo più efficiente in termini di capitale e self-custodial di fare trading possono dare un'occhiata più da vicino a edgeX.
Domande frequenti
Qual è l'evento più importante nella Settimana 39 della Macro Globale?
La Settimana 39 è una settimana di conferma anziché una settimana con un singolo catalizzatore. Il gruppo a più alto impatto è il periodo 24-25 settembre: prezzi dei mezzi di produzione cinesi, transazioni internazionali della BEA e ordini di beni durevoli statunitensi, da leggere rispetto a qualunque messaggio lascino FOMC e BOJ della Settimana 38.
Perché rivedere la Settimana 37 invece della Settimana 38?
La produzione si è chiusa il 15 settembre, mentre la Settimana 38 era ancora in corso. La decisione dell'FOMC, la riunione della BOJ, le vendite al dettaglio e la produzione industriale non si erano ancora completate come risultati settimanali definitivi. La Settimana 37, dal 7 al 13 settembre, era l'ultima finestra settimanale completata ed è etichettata esplicitamente.
Perché il rapporto sui prezzi cinesi del 24 settembre conta a livello globale?
I prezzi dei mezzi di produzione collegano i costi degli input industriali ai margini di fabbrica, al CNH, alle materie prime industriali e agli utili delle multinazionali. Dopo che la produzione industriale di agosto è accelerata mentre vendita al dettaglio e investimenti si indebolivano, il prossimo punto di controllo sui prezzi verifica se lo squilibrio domanda-offerta si sta stabilizzando o peggiorando.
Come possono i beni durevoli cambiare la narrazione post-FOMC?
Gli ordini di beni capitali base mostrano se la domanda delle imprese sta assorbendo costi di finanziamento più elevati dopo il rimbalzo delle assunzioni e la riaccelerazione dell'inflazione. Un dato base debole può ravvivare il pricing del timore di crescita anche se la dichiarazione stessa di politica monetaria non era accomodante.
Cosa ha cambiato la Settimana 37 per le prospettive della Settimana 39?
La Settimana 37 ha ripristinato un impulso inflazionistico trainato dall'energia, ha mantenuto l'IPC al 3,4% annuo e ha consegnato un altro rialzo della BCE a un tasso sui depositi del 2,50%. Quella combinazione ha alzato l'asticella per un sollievo di politica monetaria senzaazioni e ha reso la conferma della Settimana 39 dipendente dai rendimenti, dalla domanda di beni e dall'assorbimento cinese anziché dalla sola speranza.
Qual è lo scenario costruttivo della Settimana 39?
La combinazione costruttiva è volatilità contenuta dei rendimenti reali post-FOMC, PMI flash che restano sopra una netta rottura contrattile, beni durevoli base solidi, prezzi degli input industriali cinesi più freschi o stabili e nessun nuovo crollo nell'assorbimento della domanda asiatica. La conferma dovrebbe apparire in un indebolimento selettivo del dollaro, in un'ampiezza azionaria più ampia e in materie prime industriali più stabili.

