Il balzo del 192% delle stablecoin in Francia ha una dimensione fiscale
Punti chiave
- •Nel 2026 le stablecoin hanno rappresentato il 54,2% dei prelievi dagli exchange centralizzati francesi, collocando la Francia al primo posto tra i grandi mercati dell'Europa occidentale per questo indicatore, dal decimo posto del 2023.
- •Il numero di wallet personali francesi che detengono stablecoin è aumentato di 3,4 volte, da 3.577 a giugno 2025 a 12.255 a giugno 2026, mentre i saldi in auto-custodia sono cresciuti del 192% a fronte di una crescita del 2% dei depositi bancari francesi.
- •La legge fiscale francese tratta lo scambio tra un asset digitale e un altro come un differimento d'imposta, quindi convertire bitcoin in stablecoin evita circa il 30% di tassazione che una vendita in euro genererebbe immediatamente.
- •L'Assemblea Nazionale ha approvato emendamenti per tassare gli scambi in stablecoin dal gennaio 2027 e per richiedere la dichiarazione dei wallet in auto-custodia di valore almeno pari a 100.000 €, ma entrambe le misure sono cadute quando l'Assemblea ha respinto la sezione entrate del bilancio 2027 il 4 novembre con 458 voti contrari e nessun favorevole.
- •La crescita mensile dei wallet si è accelerata a circa il 18% dopo lo stress del mercato obbligazionario dell'autunno 2025 e si è rallentata al 5% a giugno 2026, e il costo di finanziamento decennale della Francia ha poi superato il 5% a fine ottobre, un livello visto l'ultima volta nel 2002.
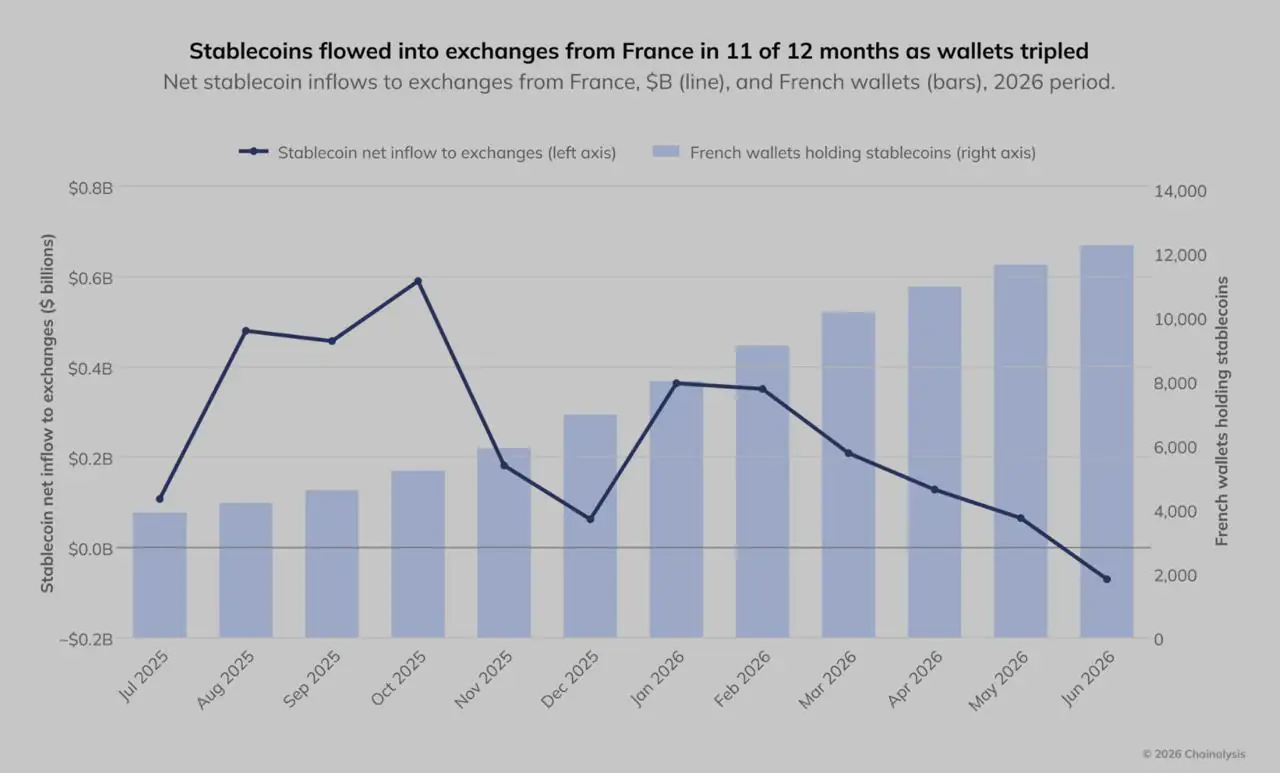
I dati del rapporto sull'Europa occidentale di Chainalysis, pubblicato il 9 novembre e relativo a luglio 2025–giugno 2026, mostrano una forte crescita dell'attività in stablecoin in Francia. Le stablecoin hanno rappresentato il 54,2% dei prelievi dagli exchange centralizzati francesi, il numero di wallet personali francesi che detengono stablecoin è aumentato da 3.577 a 12.255 e i saldi in stablecoin in auto-custodia sono cresciuti del 192%. I depositi bancari francesi, in confronto, sono aumentati del 2% nello stesso periodo.
Chainalysis interpreta i dati come prova che gli utenti stavano "diversificando il modo in cui detengono e accedono ai propri fondi" ed esclude una più ampia perdita di fiducia nell'euro. I dati, tuttavia, sono coincisi anche con una caratteristica della legislazione fiscale francese che consente agli investitori di spostarsi dal bitcoin verso una stablecoin senza generare immediatamente un'onere fiscale. Tale norma, e il tentativo parlamentare fallito di modificarla, conferiscono alle cifre francesi delle stablecoin una distinta dimensione fiscale.
Tre indicatori puntano nella stessa direzione
Chainalysis monitora l'attività francese attraverso tre indicatori, tutti in crescita durante il periodo di riferimento.
In primo luogo, le stablecoin hanno rappresentato il 54,2% dei prelievi dai servizi centralizzati francesi nel 2026. Ciò ha collocato la Francia al primo posto tra i grandi mercati dell'Europa occidentale per questo indicatore, dal decimo posto del 2023. Il valore trasferito dagli exchange ai wallet francesi è aumentato del 12%, rispetto al 7% del resto della regione.
In secondo luogo, il numero di wallet personali francesi che detengono stablecoin è salito da 3.577 a giugno 2025 a 12.255 a giugno 2026. Chainalysis lo definisce un aumento di 3,4 volte, rispetto a una crescita di 1,7 volte nel resto dell'Europa occidentale. Il conteggio è aumentato ogni mese, sebbene a ritmi variabili. La crescita mensile è stata di circa il 6% a metà 2025, si è accelerata al 18% entro la fine del 2025 dopo lo stress del mercato obbligazionario di quell'autunno, e si è rallentata al 5% a giugno 2026 con la stabilizzazione dei mercati.
In terzo luogo, i saldi in stablecoin in auto-custodia sono aumentati del 192% nei 12 mesi. Chainalysis ha confrontato tale crescita con l'aumento del 2% dei depositi bancari francesi, osservando che il saldo in stablecoin resta piccolo rispetto ai risparmi tradizionali.
La finestra di rilevazione di Chainalysis si è chiusa a giugno. Il costo di finanziamento decennale della Francia ha poi superato il 5% a fine ottobre, un livello visto l'ultima volta nel 2002, secondo CNBC. I dati disponibili non consentono di stabilire se quell'episodio abbia causato un altro aumento dei wallet francesi in stablecoin paragonabile a quello seguito allo stress del mercato obbligazionario dell'autunno 2025.
La regola fiscale alla base della rotta delle stablecoin
Ai sensi della legge francese, le plusvalenze cripto sono tassate quando un asset digitale viene venduto in cambio di valuta legale o utilizzato per acquistare un bene o un servizio. Lo scambio tra un asset digitale e un altro è trattato come una differimento. Al momento dello scambio non è dovuta alcuna imposta e l'operazione non deve essere dichiarata, secondo le linee guida BOFiP dell'amministrazione fiscale. La plusvalenza viene tassata in seguito, quando gli euro vengono effettivamente ricevuti, con un'imposta sul reddito del 12,8% più contributi sociali, per un totale di circa il 30%.
Una stablecoin qualifica come asset digitale. Per un detentore francese con una plusvalenza latente in bitcoin, questo crea due percorsi con conseguenze fiscali diverse: vendere il bitcoin per euro e pagare circa un terzo del profitto nell'anno in corso, oppure scambiare il bitcoin con USDC o EURC e differire l'imposta fino a una vendita successiva. Il valore resta all'interno del mercato cripto in entrambi i casi, ma solo il primo percorso genera immediatamente la tassazione.
- Bitcoin → euro: vendita tassabile, da dichiarare nella dichiarazione dei redditi annuale.
- Bitcoin → stablecoin: imposta differita, senza tassazione né obbligo di dichiarazione ai sensi della normativa attuale.
- Bitcoin → stablecoin dal 2027, se il testo di ottobre dell'Assemblea dovesse tornare: vendita tassabile.
Quella regola era in vigore durante il periodo misurato da Chainalysis, quando il mercato cripto globale ha perso metà del proprio valore. I detentori francesi che desideravano uscire dal bitcoin potevano spostarsi verso le stablecoin senza un'immediata imposizione fiscale, a condizione di restare all'interno del sistema cripto. Il trasferimento del saldo risultante su un wallet personale non generava alcun evento fiscale e rimuoveva l'exchange dal regime di custodia.
Questa sequenza è coerente con la quota di prelievi del 54,2%, con l'aumento del numero di wallet e con la crescita del 192% dei saldi in auto-custodia senza dover ricorrere a una più ampia perdita di fiducia nell'euro come unica spiegazione. Ciò non elimina il ruolo delle condizioni di mercato. Il tasso di crescita si è accelerato dopo l'allarme del mercato obbligazionario dell'autunno 2025 e si è rallentato con la stabilizzazione delle condizioni. La regola fiscale aiuta a spiegare perché l'uscita ha assunto la forma di stablecoin anziché di contanti, mentre il mercato obbligazionario può aiutare a spiegare quando gli utenti hanno agito.
Il Parlamento ha cercato di chiudere il differimento
I legislatori francesi hanno preso di mira lo stesso percorso. Il 16 ottobre, l'Assemblea Nazionale ha approvato l'emendamento I-3898 al disegno di legge di finanza 2027 con 38 voti a favore e 37 contrari. La misura avrebbe trattato qualsiasi scambio da un asset cripto verso un token di moneta elettronica — termine MiCA per una stablecoin a valuta singola — come un'alienazione tassabile a partire dal 1° gennaio 2027. La versione della commissione definiva il differimento esistente "una buca nella legislazione". L'emendamento è consultabile tramite l'Assemblea Nazionale.
Il 3 novembre, l'Assemblea ha approvato un altro emendamento di Charles de Courson con 150 voti a favore e 44 contrari. Avrebbe richiesto ai contribuenti di dichiarare i wallet cripto in auto-custodia del valore di almeno 100.000 € a fine anno, con una sanzione fino a 10.000 € in caso di omissione.
Insieme, le misure affrontavano il comportamento riflesso nei dati Chainalysis: conversione in stablecoin e successiva detenzione al di fuori di un exchange o di altra piattaforma. Nessuna delle due misure è sopravvissuta alla settimana. Il 4 novembre, l'Assemblea ha respinto l'intera sezione entrate del bilancio 2027 con 458 voti contrari e nessun favorevole, con due astensioni. Ogni emendamento approvato in aula è caduto con essa. Il testo originale del governo, privo delle disposizioni cripto, è passato al Senato.
I senatori iniziano l'esame il 20 novembre e sono chiamati a votare il 9 dicembre. Possono presentare proprie versioni delle misure sulla tassazione delle stablecoin e sulla dichiarazione dei wallet, ma se lo faranno resta da definire.
La tempistica legislativa è importante nell'interpretazione dei dati. L'aumento del 192% si è verificato sotto la regola fiscale esistente, prima che il Parlamento votasse per modificarla. Se una tassa sugli scambi in stablecoin dovesse tornare in qualche forma, la struttura di incentivi dietro le cifre dell'anno successivo sarebbe diversa.
L'entità assoluta resta sconosciuta
Chainalysis non pubblica il valore assoluto dei saldi in stablecoin in auto-custodia in Francia, quindi l'aumento del 192% non può essere convertito direttamente in euro. Il confronto disponibile è il più ampio bacino di risparmio delle famiglie. Secondo i dati della Banque de France di agosto 2026, i depositi bancari delle famiglie ammontavano a 1.889 miliardi di euro. Di tale totale, 405 miliardi erano depositati su conti Livret A, che pagano l'1,70% da agosto, mentre 555 miliardi erano su conti correnti con un rendimento medio dello 0,04%.
I conti correnti sono il termine di confronto più rilevante per una stablecoin che non paga interessi. Le famiglie francesi detengono già oltre mezzo trilione di euro in una forma priva di interessi, quindi detenere una stablecoin che non rende nulla non è necessariamente una scelta inusuale. Ciò non stabilisce che sia un'opzione migliore.
Cosa cambia l'auto-custodia — e cosa no
Spostare fondi lontano da un exchange elimina una dipendenza: il detentore non ha più bisogno della piattaforma per elaborare un prelievo. Un avvertimento delle autorità di vigilanza europee descrive il rischio corrispondente: se il detentore perde le chiavi private, potrebbe non esserci nessuno da contattare.
L'auto-custodia non rimuove l'emittente dall'assetto. I termini USDC di Circle si riservano il diritto di bloccare trasferimenti che coinvolgono indirizzi designati da Circle, indipendentemente da chi controlla la chiave privata. Riconvertire USDC in euro tramite la politica di rimborso EEA di Circle richiede verifiche di identità e un conto bancario di destinazione. La politica indica che il processo può richiedere fino a cinque giorni lavorativi. In alternativa, il detentore può utilizzare un exchange al prezzo disponibile lì.
La scheda MiCA delle autorità europee dei mercati dei valori mobiliari rileva che i token di moneta elettronica non possono pagare interessi ai detentori. Un token denominato in dollari comporta inoltre un rischio di cambio rispetto all'euro che un Livret A non presenta. Esistono stablecoin denominate in euro e la loro offerta è in crescita, ma Chainalysis non fornisce alcuna ripartizione per valuta per la Francia. La quota delle partecipazioni francesi denominata in dollari è quindi sconosciuta.
I limiti della spiegazione fiscale
I dati disponibili non permettono di separare le motivazioni fiscali dalle preoccupazioni di mercato o valutarie. Un detentore che si è convertito in USDC a ottobre 2025 può aver voluto differire un pagamento d'imposta, ridurre l'esposizione all'euro o semplicemente smettere di detenere un asset il cui prezzo era in calo. Chainalysis registra la transazione, non la ragione.
Il conteggio dei wallet inoltre non equivale al numero di persone coinvolte. Una sola persona può controllare più wallet, e Chainalysis assegna i wallet ai paesi sulla base del comportamento, come l'interazione con un exchange nazionale, anziché su identità verificate. La cifra di 12.255 wallet è quindi una misura dell'attività osservata, non un conteggio confermato di persone.
Il differimento fiscale esiste inoltre dal 2019. Se solo la tassazione avesse guidato l'accumulo di stablecoin, l'aumento sarebbe potuto avvenire prima. Ciò che è cambiato nel 2025 è stata probabilmente la combinazione di una plusvalenza da proteggere, un mercato in rapido calo che rendeva urgente la protezione e un contesto politico nazionale in cui l'exchange poteva apparire come un'altra istituzione da cui allontanarsi.
Le date che potrebbero chiarire il quadro
Tre sviluppi potrebbero fornire ulteriori elementi. Il dibattito al Senato sulla sezione entrate si apre il 23 novembre e si conclude con la votazione prevista il 9 dicembre. Se una tassa sugli scambi in stablecoin o una soglia di dichiarazione dei wallet riemergessero, gli incentivi che hanno influenzato l'attività del 2026 cambierebbero da gennaio.
La prossima finestra di rilevazione di Chainalysis, che copre luglio–dicembre 2026, includerà il picco del mercato obbligazionario di ottobre. Potrebbe indicare se la crescita dei wallet francesi ha reagito a quell'evento in modo simile alla reazione osservata nell'autunno 2025. I dati trimestrali sul risparmio delle famiglie della Banque de France mostreranno anche se la crescita dei depositi del 2% citata da Chainalysis è proseguita nella seconda metà dell'anno.
Fino a quando questi dati non saranno disponibili, l'aumento del 192% mostra che un numero crescente di utenti francesi ha spostato saldi in stablecoin in auto-custodia durante un mercato in calo, mentre il quadro fiscale esistente consentiva ai trasferimenti tra criptovalute di differire la tassazione. I dati supportano un'uscita fiscalmente efficiente dal bitcoin, ma non stabiliscono che le considerazioni fiscali siano state l'unico motivo del trasferimento.

