Statistiche sui fallimenti crypto 2026: crolli degli exchange, perdite degli investitori e fattori di rischio
Punti chiave
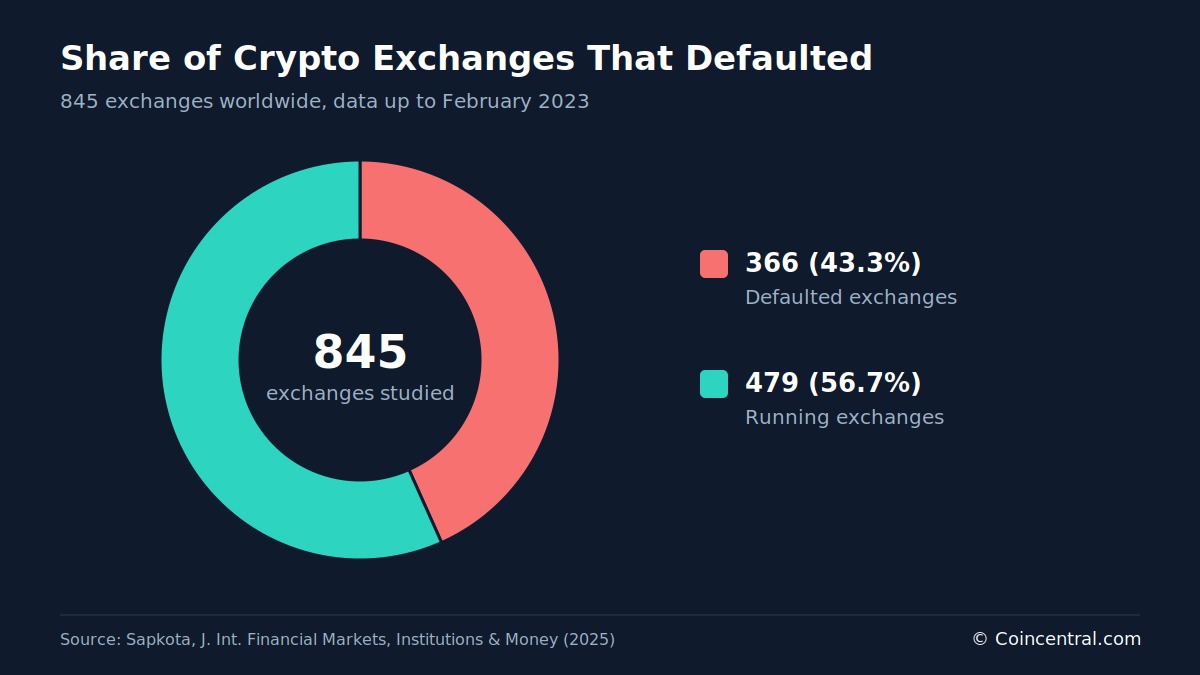
- •Uno studio su 845 exchange crypto ha classificato 366 di essi, ovvero il 43,3%, come in default a febbraio 2023, superando di gran lunga i tassi annuali di bancarotta di circa l'1% sui mercati azionari tradizionali.
- •La BIS ha stimato che oltre 1.800 miliardi di dollari di capitalizzazione crypto sono scomparsi nel 2022, con i crolli di TerraUSD e FTX responsabili di circa 650 miliardi di quella perdita.
- •I dati BIS sull'uso delle app suggeriscono che la maggior parte dei nuovi utenti è entrata dopo l'aumento dei prezzi e, secondo le ipotesi di acquisto, l'investitore mediano aveva perso 431 dollari su 900 investiti entro dicembre 2022.
- •Gli exchange operativi avevano una vita media di 5,6 anni rispetto ai 3,0 anni di quelli falliti, e una storia operativa più lunga, un maggior numero di monete quotate e la certificazione erano associati a probabilità di default più basse.
- •Un rapporto di sintesi ha contato 3,7 milioni di token falliti su quasi 7 milioni quotati dal 2021, un tasso di fallimento del 52,7%, sebbene il rapporto non abbia divulgato la sua metodologia.
I fallimenti crypto hanno colpito exchange, token e investitori individuali. Questo articolo riunisce i risultati di tre paper di ricerca e un rapporto di sintesi sulla frequenza dei fallimenti, sulle perdite coinvolte e sui fattori associati al collasso.
Le fonti esaminano i default degli exchange, le perdite di capitalizzazione crypto, gli esiti del trading retail e i modelli progettati per identificare gli exchange in difficoltà. I loro periodi, metodi e definizioni differiscono, quindi le cifre non devono essere sommate. Ogni sezione riflette lo studio o il rapporto identificato. Per i lettori, il quadro evidenzia un rischio specifico delle criptovalute: molti exchange custodiscono direttamente gli asset dei clienti, quindi il fallimento di una piattaforma può lasciare gli utenti impossibilitati ad accedere ai propri fondi, come descritto nelle sezioni seguenti.
Tassi di fallimento di exchange e criptovalute
Uno studio di Niranjan Sapkota ha esaminato 845 exchange crypto a livello mondiale utilizzando i dati disponibili fino a febbraio 2023. Ha classificato 366 exchange come in default e 479 come ancora operativi, il che significa che il 43,3% del campione era fallito.
Nello studio, un default indica che un exchange ha smesso di operare, ha incontrato difficoltà finanziarie o è statoato fallito. I dati sono stati raccolti da Coinmarketcap.com, Cryptowisser.com e Coingecko.com.
Sapkota ha scritto che, dal crollo di Mt. Gox, un tempo il più grande exchange di bitcoin al mondo, avvenuto nel 2014, circa il 60% degli exchange crypto ha subito default. Le cause includevano frodi, attacchi informatici e regolamentazioni governative. In confronto, il fallimento era molto meno comune tra le società quotate sui mercati azionari tradizionali. Lo studio cita ricerche che mostrano che meno dell'1% delle società NYSE-AMEX e poco più dell'1% delle società NASDAQ fallisce in un dato anno.
Una misura separata illustra quanti exchange quotati possano essere inattivi. Nell'aprile 2023, CoinMarketCap elencava 609 exchange, ma solo 237 avevano registrato almeno 1 dollaro di scambi nelle 24 ore precedenti.
Anche i progetti di criptovalute hanno mostrato tassi di fallimento elevati. Uno studio del 2020 citato da Sapkota ha rilevato che circa il 60% delle criptovalute è andato in default tra il 2014 e il 2018 a causa di truffe, hack e fallimenti aziendali.
Lo studio ha notato che il suo campione crypto conteneva numeri quasi uguali di default e di exchange superstiti. Questo differisce dai dataset dei mercati azionari, dove le società fallite rappresentano circa l'1% delle osservazioni e sono quindi più difficili da modellare. Poiché il campione crypto era relativamente bilanciato, i ricercatori non hanno avuto bisogno di tecniche di bilanciamento dei dati.
La perdita di capitalizzazione del 2022
La Bank for International Settlements (BIS), l'istituzione con sede a Basilea di proprietà delle banche centrali membri, ha esaminato il crollo crypto del 2022 nel BIS Bulletin No. 69, pubblicato a febbraio 2023. I prezzi crypto hanno raggiunto il picco a novembre 2021. Nel 2022, i prezzi di molte monete, tra cui bitcoin ed ether, sono scesi di circa il 75% rispetto a quei livelli.
Oltre 1.800 miliardi di dollari di capitalizzazione crypto sono scomparsi con il calo dei prezzi. Due eventi hanno accounted per una parte sostanziale della perdita.
A maggio 2022, la stablecoin algoritmica TerraUSD, progettata per mantenere il proprio valore di 1 dollaro tramite codice e incentivi di mercato anziché riserve di contanti, è passata da 1 dollaro a quasi zero in pochi giorni. Oltre 450 miliardi di dollari di valore crypto e finanza decentralizzata (DeFi) sono stati distrutti tra maggio e giugno.
A novembre, l'exchange FTX, all'epoca una delle più grandi piattaforme di trading crypto, è crollato dopo un bank run innescato da dubbi sulla sua liquidità e solvibilità. Altri 200 miliardi di dollari sono andati persi, mentre bitcoin, ether e altre criptovalute sono calate di oltre il 20% nel giro di pochi giorni.
Insieme, gli eventi TerraUSD e FTX hanno accounted per circa 650 miliardi di dollari, ovvero circa il 36% della perdita totale di capitalizzazione misurata dalla BIS.
L'attività di trading è aumentata durante entrambi gli episodi. Gli utenti attivi giornalieri su Binance, Coinbase e FTX sono aumentati dopo la notizia dei problemi. La BIS ha rilevato che i grandi detentori, o "whale", definiti nel bollettino come wallet contenenti più di 1.000 bitcoin, hanno ridotto le proprie posizioni nei giorni successivi a ogni shock. I detentori con meno di un bitcoin hanno aumentato le proprie posizioni.
La BIS ha affermato che questo schema suggerisce che gli investitori più grandi hanno venduto a quelli più piccoli prima dei cali di prezzo più bruschi. Ha inoltre rilevato un effetto visibile minimo del crollo crypto sui mercati finanziari più ampi al di fuori del settore crypto.
Dove si verificano i fallimenti degli exchange
I fallimenti degli exchange hanno seguito diversi schemi ricorrenti. Alcune piattaforme hanno chiuso dopo azioni legali, altre sono state hackerate e altre ancora sono scomparse senza fornire spiegazioni.
Tra il 2014 e il febbraio 2023, problemi aziendali, difficoltà regolatorie e truffe sono stati associati a fallimenti a tali sostanzialmente simili, secondo lo studio di Sapkota. Dopo il 2018, tuttavia, la maggior parte degli exchange falliti è semplicemente scomparsa senza dichiarare un motivo, lasciando i clienti senza informazioni chiare sui propri fondi.
Le cifre geografiche non identificano direttamente le giurisdizioni più rischiose perché sono conteggi e non tassi di fallimento. Singapore ha registrato il maggior numero di default, 41, ma aveva anche 55 exchange operativi. Hong Kong aveva 29 default. L'Asia aveva il maggior numero di exchange operativi, 129, mentre l'Europa aveva il maggior numero di default, 60.
Il Regno Unito, gli Stati Uniti e l'Australia avevano ciascuno un numero uguale di exchange operativi e in default. Questi totali indicano dove avevano sede gli exchange, ma non stabiliscono che una località avesse una probabilità di fallimento superiore a un'altra.
Gli exchange con custodia, che detengono gli asset dei clienti, creano un'esposizione particolare per gli utenti. Il caso QuadrigaCX, in cui il fondatore dell'exchange canadese è morto nel 2018 detenendo il controllo esclusivo delle chiavi dei wallet, ha dimostrato come una singola persona che controlla le un chiavi dei wallet possa impedire a migliaia di clienti di accedere ai propri fondi.
Le borse valori tradizionali raramente falliscono allo stesso modo perché in genere non detengono denaro dei clienti in condizioni comparabili e operano entro sistemi regolatori rigidi. Molti exchange crypto, al contrario, hanno operato in aree legali grigie, rendendo più difficile la responsabilità.
Un rapporto di sintesi separato ha contato almeno 17 grandi bancarotte di exchange dal 2009. Ha affermato che più di cinque exchange sono crollati nel solo 2022, dopo i fallimenti di TerraUSD e FTX. Il rapporto ha stimato le perdite degli investitori dovute alle bancarotte di exchange ben oltre i 30 miliardi di dollari, con un intervallo indicativo di 30-50 miliardi di dollari.
Utenti retail e perdite stimate
La BIS ha creato un database sull'uso delle app di exchange crypto in 95 paesi, coprendo agosto 2015 fino a metà dicembre 2022. Il database comprendeva più di 200 app e utilizzava i download come proxy del numero di nuovi utenti.
Tra agosto 2015 e novembre 2021, il prezzo del bitcoin è salito da 250 a 69.000 dollari. Nello stesso periodo, la media mensile globale di utenti attivi giornalieri è passata da circa 100.000 a oltre 30 milioni.
I nuovi utenti in genere arrivavano dopo che i prezzi erano già saliti. In media, i numeri di utenti ritardavano di circa due mesi rispetto agli aumenti di prezzo. Quasi tre quarti degli utenti hanno scaricato un'app crypto quando il bitcoin era scambiato sopra i 20.000 dollari, il che significa che molti sono entrati a prezzi relativamente alti prima del calo del 2022.
Per stimare gli esiti degli investitori, la BIS ha assunto che ogni nuovo utente acquistasse 100 dollari di bitcoin nel mese del primo download e continuasse ad acquistare 100 dollari ogni mese successivo. Secondo questa ipotesi, l'investitore mediano avrebbe perso 431 dollari entro dicembre 2022, quasi metà dei 900 dollari investiti. La stima traduce lo schema di tempistica di ingresso sopra descritto in termini di dollari per un utente tipico.
In quasi tutti i paesi del dataset, la maggioranza degli utenti avrebbe stimato perdite. La proporzione era più elevata nei mercati emergenti, tra cui Brasile, India, Pakistan, Thailandia e Turchia. Se gli utenti avessero continuato a investire ogni mese, più di quattro quinti avrebbero stimato perdite.
La BIS ha sottolineato che si trattava di stime basate su dati applicativi anz su registri di conti individuali. L'uso delle app differiva inoltre sostanzialmente per paese. Alcune località avevano meno di un utente mensile ogni 100.000 abitanti, mentre altre almeno 1.500.
I paesi con i totali di download più elevati includevano Australia, Canada, Paesi Bassi, Regno Unito, Stati Uniti, Singapore, Turchia ed Emirati Arabi Uniti.
La BIS ha anche esaminato i fattori associati all'arrivo di nuovi utenti sulle piattaforme crypto. Il prezzo del bitcoin era un predittore significativamente più forte dell'attività di nuovi utenti rispetto alla performance dei mercati azionari, ai prezzi dell'oro o all'incertezza globale. In termini pratici, gli utenti tendevano a entrare quando i prezzi erano già alti e in aumento, un momento in cui il rischio di un calo è massimo.
Bitcoin e probabilità di bancarotta
Un paper del 2022 di Serhii Kozlovskyi e colleghi ha esaminato una domanda diversa: quanto è probabile che un investitore diventi fallito detenendo bitcoin. Gli autori hanno utilizzato simulazioni Monte Carlo, che eseguono numerosi scenari casuali, su dati che coprono dal 1° settembre 2014 al 1° luglio 2022. A differenza dei fallimenti di piattaforma discussi altrove in questo articolo, l'interesse del paper era la rovina finanziaria dei singoli detentori.
I ricercatori hanno scelto il bitcoin perché lo hanno descritto come la prima criptovaluta decentralizzata e l'asset con la più lunga storia di prezzi. I loro risultati indicavano che l'intervallo di probabilità di bancarotta a lungo termine era inferiore a quello a breve termine. Gli autori hanno affermato che ciò contraddiceva una convinzione comune e hanno scritto che gli investitori che cercano di evitare la bancarotta dovrebbero favorire un approccio a lungo termine.
Hanno anche suggerito che alternare periodi di investimento lunghi e brevi fosse il metodo migliore per gli investitori crypto che cercano di proteggersi. Lo studio ha definito la bancarotta come il risultato di eventi di coda: movimenti di prezzo rari ma severi capaci di azzerare i fondi di un investitore.
Il paper ha stimato che il bitcoin aveva circa 25 milioni di detentori, rappresentanti il 42,2% del mercato crypto, e ha dichiarato che esistevano più di 10.000 tipi di criptovalute. Gli autori hanno riportato che quasi tutte le monete sono state mostrate seguire i movimenti del bitcoin.
Gli autori hanno anche notato che gli asset crypto non erano regolamentati allo stesso modo di molti altri asset finanziari. Gli investitori non ricevevano le stesse protezioni disponibili con azioni o obbligazioni, e lo studio ha affermato che ogni investitore doveva scegliere una strategia coerente con i propri obiettivi e limiti.
Caratteristiche associate alla sopravvivenza degli exchange
Sapkota ha confrontato le caratteristiche medie degli exchangeativi e di quelli in default. Alcune differenze erano sostanziali, mentre altre non erano abbastanza grandi da distinguerle da variazioni casuali.
Gli exchange operativi quotavano più monete, ricevevano valutazioni più alte ed esistevano da periodi più lunghi. Gli exchange in default erano molto più propensi a mancare di certificazione e programmi di referral.
L'età era la differenza più chiara. Gli exchange operativi erano aperti da circa 5,6 anni in media, rispetto ai 3,0 anni di quelli falliti.
Le commissioni di trading hanno prodotto un risultato diverso. Le commissioni maker e taker medie non differivano di un amount distinguibile dal caso. Lo stesso valeva per il punteggio medio di trasparenza dei paesi d'origine degli exchange.
Lo studio ha anche utilizzato modelli logit e probit per stimare come i singoli fattori influenzassero le probabilità di default mantenendo costanti le altre variabili. Entrambi i modelli hanno prodotto gli stessi risultati principali: le probabilità di default diminuivano all'aumentare degli anni di operatività dell'exchange e del numero di monete quotate. Queste relazioni descrivono tendenze nel campione anziché garanzie; il registro include i fallimenti di grandi venue di lunga data come Mt. Gox.
L'autore ha sollecitato cautela nell'interpretare altri risultati. Un confronto basilare non mostrava una differenza chiara tra exchange decentralizzati e centralizzati. Gli exchange decentralizzati rappresentavano il 12% del gruppo in default e il 18% del gruppo operativo.
I risultati legati all'accesso statunitense e alla trasparenza potevano riflettere differenze di vigilanza. Gli exchange che servivano clienti statunitensi, o con sede in paesi con regole di divulgazione più forti, potevano essere più propensi ad avere fallimenti rilevati e registrati. In una suddivisione per causa, l'accesso al mercato statunitense era associato solo ai default attribuiti a truffe. L'autore ha suggerito che anche i mercati aperti e ben regolamentati possono attrarre attività fraudolente.
Modelli di previsione dei fallimenti degli exchange
Lo studio di Sapkota ha verificato se informazioni pubblicamente disponibili potessero distinguere gli exchange in fallimento da quelli operativi. Il modello logit ha raggiunto un'accuratezza dell'81,18%, mentre il modello probit ha raggiunto l'81,42%.
L'autore ha anche testato tecniche di machine learning. I risultati variavano a seconda della porzione di dati utilizzata per addestrare ciascun modello. La random forest ha inizialmente registrato il punteggio più, ma la sua accuratezza è calata bruscamente quando il 90% del campione è stato utilizzato per l'addestramento, suggerendo che la performance era sensibile alla suddivisione dei dati.
La cross-validation a cinque fold ha prodotto risultati più stabili. La random forest ha raggiunto un'accuratezza dell'81,7%, la support-vector machine l'80,5% e il gradient boosting il 78,9%.
XGBoost ha registrato un'accuratezza del 100% in un test. Poiché il campione conteneva solo 845 exchange, l'autore ha trattato questo risultato come prova che il modello poteva aver memorizzato i dati anziché generalizzarli. Naive Bayes ha prodotto il risultato più basso, tra il 59% e il 63%.
Un modello stacked che combinava tutti e cinque i metodi di machine learning ha raggiunto tra l'81,7% e l'83,4% di accuratezza. La maggior parte della sua forza predittiva proveniva dalla componente gradient boosting, indicando che i metodi aggiuntivi hanno contribuito relativamente poco.
Lo studio ha concluso che i modelli tradizionali con accuratezza di circa l'81% si sono comportati comparativamente bene contro strumenti più complessi. Le informazioni pubbliche possono identificare indicatori associati al rischio, ma non possono prevedere ogni crollo di exchange.
Token falliti e limiti dei dati
Gli exchange sono solo una parte del registro dei fallimenti crypto. Un rapporto di sintesi ha anche contato i token che hanno smesso di essere scambiati o sono stati abbandonati. Ha affermato che, di quasi 7 milioni di criptovalute quotate dal 2021, 3,7 milioni sono fallite, pari al 52,7% di tutti i progetti.
Il rapporto ha attribuito 1,8 milioni di fallimenti al solo primo trimestre del 2025. Ha elencato tra le cause la mancanza di utilizzo, la sicurezza debole, i rug pull e le truffe, la volatilità del mercato e la pressione regolatoria; i rug pull sono schemi in cui gli sviluppatori di un progetto abbandonano un token e fuggono con i fondi degli investitori.
Ha stimato che i fallimenti di token nel primo trimestre del 2025 rappresentassero quasi 250 miliardi di dollari e che le perdite totali degli investitori superassero i 2.000 miliardi di dollari. Tuttavia, il rapporto non ha divulgato la sua metodologia. Quelle cifre meritano quindi più cautela rispetto alle stime peer-reviewed citate sopra.
Uno studio precedente citato da Sapkota ha rilevato che le monete più nuove erano più propense a fallire rispetto a quelle più vecchie. Prese insieme, le fonti indicano che i fallimenti sono stati comuni tra exchange e token, mentre gli utenti retail hanno subito una quota sostanziale delle perdite.
L'età degli exchange, il numero di monete quotate e la certificazione erano tutti associati alla sopravvivenza nei dati di Sapkota. La BIS ha rilevato che il crollo del 2022 è rimasto in gran parte all'interno dei mercati crypto e ha avuto un impatto visibile minimo sui mercati finanziari più ampi.
I risultati presentano limiti importanti. Si basano in gran parte su registri pubblicamente disponibili, utilizzano definizioni e periodi diversi, coprono gli exchange solo fino a febbraio 2023 e possono stabilire cause ed effetti in ogni relazione. Poiché il dataset degli exchange termina a febbraio 2023 e il rapporto sui token copre solo fino al primo trimestre del 2025, i fallimenti successivi a quelle date non sono catturati qui; versioni aggiornate di questi dataset, o nuovi studi che applichino gli stessi metodi, mostrerebbero come il quadro sia cambiato da allora.
Fonti
- Assessing the probability of bankruptcy when investing in cryptocurrency.2022.26) (Kozlovskyi et al., 2022)
- Crypto shocks and retail losses, BIS Bulletin No. 69 (Cornelli, Doerr, Frost e Gambacorta, 2023)
- The crypto collapse chronicles: Decoding cryptocurrency exchange defaults (Sapkota, 2025)
- [Articolo originale su CoinCentralhttps://coincentral.com/crypto-bankruptcy-statistics/)

