CoreWeave in rally dopo i risultati del terzo trimestre: gli oneri finanziari da 846 milioni di dollari approfondiscono le perdite
Punti chiave
- •I ricavi del terzo trimestre hanno superato i 3,7 miliardi di dollari, in crescita del 168% su base annua, mentre il portafoglio ordini è salito a 132 miliardi di dollari, facendo di CoreWeave la più grande società neocloud per attività contrattualizzata.
- •L'EBITDA rettificato è salito del 62% a 2,3 miliardi di dollari e il risultato operativo rettificato ha raggiunto i 379 milioni di dollari, ma la società ha comunque registrato una perdita netta rettificata di 529 milioni di dollari, e il management si attende che le perdite persistano prima del pareggio.
- •Svalutazioni e ammortamenti hanno superato 1,88 miliardi di dollari nel trimestre, oltre la metà dei ricavi, e hanno superato i 4,4 miliardi nei primi nove mesi contro 8,3 miliardi di ricavi nello stesso periodo.
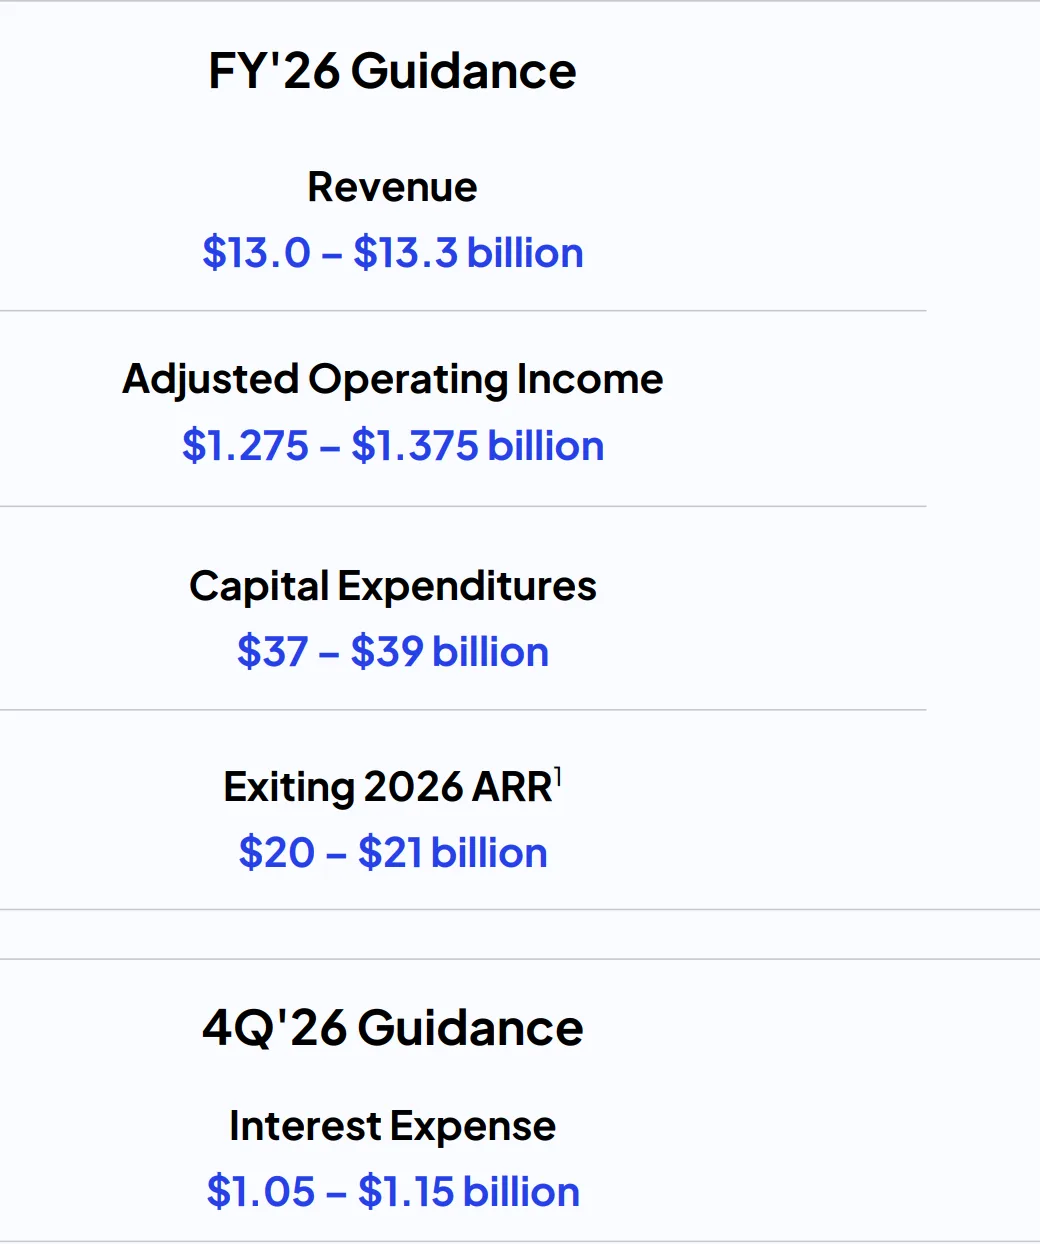
- •CoreWeave ha alzato la guidance sulle spese in conto capitale annuali a un intervallo di 37-39 miliardi di dollari, rispetto al precedente 35-39 miliardi, sottolineando l'intensità di capitale della sua espansione nel cloud per l'IA.
- •Gli oneri finanziari hanno superato 846 milioni di dollari nel trimestre e 2 miliardi da inizio anno, con spese per interessi del quarto trimestre indicate tra 1,05 e 1,15 miliardi di dollari in un contesto di rendimenti obbligazionari in rialzo.
Il titolo CoreWeave è salito di oltre il 7% negli scambi after-hours dopo la pubblicazione dei risultati del terzo trimestre, che hanno offerto uno sguardo più approfondito sull'attività della società, rivelando una rapida crescita insieme a un'ondata di ammortamenti e a costi finanziari in aumento. CRWV è salita a 56,6 dollari, un recupero contenuto rispetto al minimo mensile di 40 dollari. Il rapporto è arrivato mentre il leader del neocloud affronta sfide importanti, tra cui rendimenti obbligazionari in forte crescita, e ha segnalato pressioni sui costi che lasciano presagire ulteriori difficoltà.
Risultati robusti mentre la domanda è schizzata
Il titolo CRWV è rimbalzato dopo che la società ha riportato risultati contrastanti. Sul fronte positivo, CoreWeave ha dichiarato che i ricavi del terzo trimestre sono schizzati oltre i 3,7 miliardi di dollari, in crescita del 168% su base annua. L'aumento è arrivato con la crescita della domanda per i suoi servizi, con il portafoglio ordini — attività contrattualizzata destinata a trasformarsi in ricavi nei periodi futuri — schizzato a 132 miliardi di dollari, un importo che ne fa la più grande società neocloud al mondo. "Neocloud" è il termine con cui si indica la categoria di provider cloud orientati all'IA che affittano potenza di calcolo GPU per carichi di lavoro di intelligenza artificiale.
Anche i principali indicatori di redditività della società sono migliorati. L'EBITDA rettificato (utili prima di interessi, imposte, svalutazioni e ammortamenti) è salito del 62% a 2,3 miliardi di dollari, un segnale positivo. Il risultato operativo rettificato è salito a 379 milioni di dollari.
Segnali d'allarme nel rapporto
Nonostante la forte crescita dei titoli di testa, il report sui risultati ha evidenziato diverse criticità.
In primo luogo, la perdita netta rettificata della società è schizzata a 529 milioni di dollari nel trimestre, e il management si attende che le perdite continuino prima che CoreWeave raggiunga il pareggio. La distanza tra gli 2,3 miliardi di dollari di EBITDA rettificato e i 529 milioni di dollari di perdita netta rettificata mostra quanta parte della redditività operativa di CoreWeave è assorbita da ammortamenti e interessi — le due voci che determineranno in gran parte quanto terreno la società dovrà recuperare per raggiungere il pareggio indicato dal management.
In secondo luogo, gli ammortamenti sono enormi e questo trend potrebbe proseguire in futuro. Mentre i ricavi sono saliti oltre i 3,7 miliardi di dollari, i costi di svalutazione e ammortamento (D&A) sono saliti oltre 1,88 miliardi di dollari, oltre il 50% dei ricavi. Nei primi nove mesi dell'anno, il D&A ha superato i 4,4 miliardi di dollari — un importo significativo rispetto agli 8,3 miliardi di dollari di ricavi generati da CoreWeave nello stesso periodo. Questi numeri sono rilevanti perché alcuni analisti mettono in guardia da future svalutazioni tra le società neocloud. Sul fronte positivo, gli elevati ammortamenti aiuteranno la società a ridurre il carico fiscale.
In terzo luogo, i risultati hanno mostrato che la società prevede di spendere di più in spese in conto capitale quest'anno. CoreWeave ha alzato la guidance a un intervallo tra 37 e 39 miliardi di dollari, rispetto al precedente range di 35-39 miliardi di dollari, come indicato nella sua presentazione ufficiale delle prospettive. Queste cifre significano che la società dovrà continuare a investire pesantemente nel tempo, un esborso che sottolinea quanto resta capital-intensive la costruzione del cloud per l'IA.
I pagamenti di interessi rappresentano un altro onere crescente, un trend che potrebbe proseguire con la salita dei rendimenti obbligazionari. I costi finanziari sono schizzati oltre 846 milioni di dollari nel terzo trimestre e 2 miliardi nei primi nove mesi dell'anno. La società prevede inoltre di spendere tra 1,05 e 1,15 miliardi di dollari in interessi nel quarto trimestre. Tali cifre indicate nella guidance, insieme al budget delle spese in conto capitale aumentato, forniscono ai lettori parametri concreti per monitorare se le pressioni sui costi si attenueranno o si intensificheranno nei trimestri a venire.
L'attività di CoreWeave affronta inoltre un rischio più ampio, poiché gli investitori restano preoccupati che la bolla dell'intelligenza artificiale (IA) possa scoppiare. Se ciò accadesse, le società neocloud come CoreWeave sarebbero tra le più colpite.
Analisi del titolo CoreWeave
Il grafico giornaliero mostra che il titolo CRWV è stato in una forte vendita nei mesi scorsi. È sceso fino a un minimo di 40,4 dollari, il livello più basso in mesi, e un segnale che gli orsi volevano spingerlo verso un minimo storico. Il titolo resta sotto l'importante livello di supporto di 63,40 dollari, che aveva segnato il suo minimo a dicembre dell'anno scorso e a luglio di quest'anno. Quell'arretramento, ha rilevato l'analisi, punta alla formazione di un pattern di break-and-retest.
Secondo questa lettura, il titolo era probabile che continuasse a scendere, potenzialmente verso il livello chiave di supporto di 40 dollari. Una discesa sotto tale livello indicherebbe ulteriori ribassi, potenzialmente fino a 35 dollari.
Questo articolo ha finalità esclusivamente informative e non costituisce consulenza finanziaria o di investimento. I prezzi delle azioni comportano rischi di mercato, e le previsioni delle società possono differire dai risultati effettivi. I lettori dovrebbero esaminare in autonomia i bilanci ufficiali prima di prendere decisioni di investimento.
Pubblicato originariamente da The Market Periodical.

