Le Big Six bancarie canadesi sviluppano binari per depositi tokenizzati nella corsa alla moneta on-chain
Punti chiave
- •Le Big Six bancarie canadesi sviluppano congiuntamente depositi tokenizzati in dollari canadesi per verificare se i depositi bancari commerciali regolamentati possano sostituire l'affidamento esclusivo alle criptovalute per il regolamento su blockchain.
- •L'OSFI ha dichiarato il 10 settembre che i depositi tokenizzati non sono giuridicamente diversi dai depositi convenzionali, quindi le banche possono operare nel quadro regolamentare esistente invece di attendere nuova legislazione.
- •I depositi tokenizzati sono normali passività bancarie rappresentate e trasferite su tecnologia distributed ledger, offrendo programmabilità, pagamenti più rapidi e operatività h24 nello spazio bancario regolamentato.
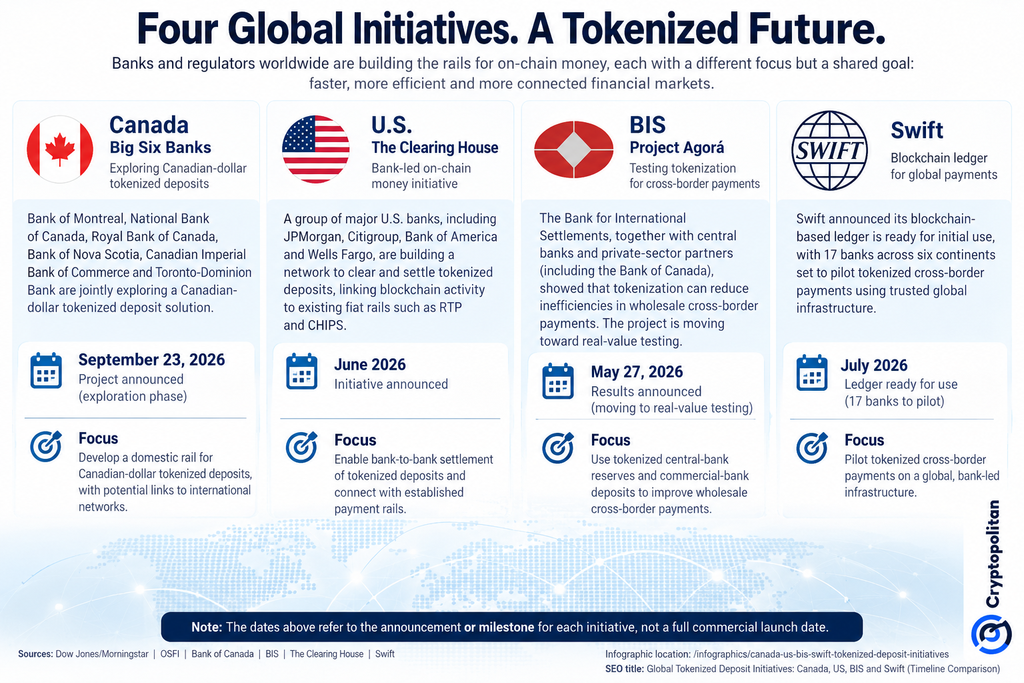
- •Il progetto canadese rispecchia iniziative parallele, tra cui il Project Agorá del BIS, una rete statunitense di depositi tokenizzati guidata dalle banche e gestita da The Clearing House, e una prova del registro blockchain di SWIFT con 17 banche.
- •L'iniziativa rimane esplorativa piuttosto che un lancio, con il Citi Institute che stima che gli asset tokenizzati potrebbero raggiungere 5.500 miliardi di dollari entro il 2030 nello scenario di base.
Le sei maggiori banche del Canada stanno sviluppando congiuntamente depositi tokenizzati in dollari canadesi, nell'ambito di uno sforzo mondiale più ampio volto a determinare quale forma di moneta verrà utilizzata per regolare pagamenti tokenizzati, titoli e asset del mondo reale.
Bank of Montreal, National Bank of Canada, Royal Bank of Canada, Bank of Nova Scotia, Canadian Imperial Bank of Commerce e Toronto-Dominion Bank uniscono le forze nel progetto. Le principali banche canadesi stanno valutando se i depositi bancari commerciali regolamentati possano sostituire l'affidamento esclusivo alle criptovalute per il regolamento su blockchain.
Un deposito bancario, rappresentato su una blockchain
Come riportato da Dow Jones Newswires, l'iniziativa è un primo passo verso l'aggiornamento dei sistemi di pagamento nazionali del Canada.
I depositi tokenizzati sono essenzialmente normali depositi bancari, con una differenza: sono rappresentati e trasferiti tramite tecnologia distributed ledger (DLT) anziché su binari tradizionali, e non costituiscono una classe di asset distinta. Secondo l'FMI, questi depositi sono registrati come passività bancarie che vengono detenute, registrate e transate su blockchain o altra infrastruttura DLT.
Il loro valore risiede nella programmabilità senza uscire dallo spazio bancario regolamentato. Le banche potrebbero aumentare efficienza e velocità dei pagamenti, operare 24 ore su 24 e incorporare istruzioni nei trasferimenti come codice complesso. Il primo passo è consentire i trasferimenti di depositi tra gli istituti finanziari canadesi, con collegamenti ad altre reti di asset digitali possibili in una fase successiva.
Perché la decisione dell'OSFI dà una base al progetto
Il progetto beneficia di chiarezza regolamentare. In una dichiarazione rilasciata il 10 settembre, l'Ufficio del Sovrintendente delle Istituzioni Finanziarie (OSFI), il regolatore federale che supervisiona le banche canades, ha affermato che i depositi tokenizzati non sono giuridicamente diversi dai depositi convenzionali, ribadendo il proprio approccio tecnologicamente neutrale alla questione.
"La tecnologia sottostante di un prodotto o servizio finanziario non ne determina la natura giuridica." — OSFI
Questa distinzione ha implicazioni significative. Poiché l'OSFI supervisiona le Big Six, le banche possono continuare a operare nel quadro regolamentare esistente per le istituzioni finanziarie, invece di attendere che i legislatori creino un nuovo regime giuridico sui depositi tokenizzati. L'OSFI continua tuttavia ad attendersi che le entità regolamentate rispettino i requisiti applicabili in materia di rischi tecnologici, informatici e di terze parti.
Il Canada ha già testato parte dell'infrastruttura di base. Il Project Samara, un esperimento della Bank of Canada, ha coinvolto TD, RBC ed Export Development Canada nell'implementazione di DLT e di una CBDC all'ingrosso in una transazione obbligazionaria tokenizzata. Il progetto ha concluso che il regolamento atomico può funzionare in linea di principio, individuando sfide legate a complessità, governance, liquidità, operazioni e allineamento giuridico.
La stessa scommessa, su quattro iniziative
Il Canada non è solo in questo approccio. A maggio, la Banca dei Regolamenti Internazionali (BIS), l'istituzione con sede a Basilea a servizio delle banche centrali mondiali, ha riportato che il Project Agorá aveva dimostrato come la tokenizzazione possa migliorare l'efficienza dei pagamenti transfrontalieri all'ingrosso tramite riserve di banca centrale tokenizzate combinate con depositi presso banche commerciali. Il progetto sta entrando nella fase di test sul campo del concetto, e la Bank of Canada ne fa parte.
A giugno, le grandi banche statunitensi hanno presentato un'iniziativa guidata dalle banche. The Clearing House gestirà il programma, consentendo la compensazione e il regolamento dei depositi tokenizzati, collegando la blockchain ai sistemi esistenti che essa stessa opera, come la rete di pagamenti in tempo reale RTP e il sistema di compensazione CHIPS.
"Questa iniziativa unisce l'innovazione della finanza digitale alla fiducia, alla scala e alla certezza di regolamento delle infrastrutture di pagamento bancarie consolidate." — Mark Monaco, Bank of America
Cryptopolitan ha riportato che JPMorgan, Citigroup, Bank of America e Wells Fargo sono tra gli istituti che sostengono la rete statunitense.
A luglio, SWIFT, la rete di messaggistica che collega le banche di tutto il mondo, ha dichiarato che il suo registro blockchain era pronto per una prova reale, con 17 banche di sei continenti pronte a testare pagamenti transfrontalieri tokenizzati.
Le quattro iniziative puntano nella stessa direzione: la moneta bancaria regolamentata lotta per restare al centro del mercato finanziario mentre il regol si sposta on-chain.
Depositi contro stablecoin, e il livello di regolamento mancante
La sfida più profonda è tra le diverse forme di moneta digitale. I depositi tokenizzati rimangono passività di banche commerciali, mentre le stablecoin sono passività digitali distinte garantite da attività di riserva. La domanda non è semplicemente quale tecnologia sia più veloce, ma quale forma di moneta gli istituti finiranno per considerare affidabile come livello di regolamento della finanza tokenizzata.
L'opportunità è grande ma ancora in fase iniziale. Il Citi Institute stima che gli asset tokenizzati potrebbero raggiungere 5.500 miliardi di dollari entro il 2030 nello scenario di base. Binance Research ha valutato gli asset del mondo reale on-chain a circa 34,18 miliardi di dollari al 15 settembre, con solo circa lo 0,01% degli asset indirizzabili tokenizzati e circa il 12% del capitale tokenizzato monitorato effettivamente utilizzato in prestiti, liquidità o garanzie.
Per ora, le Big Six canadesi stanno esplorando, non lanciando. Le prossime domande sono quale tecnologia sceglieranno, se aderiranno altri istituti, e come il sistema nazionale canadese si collegherà infine alle iniziative di USA, BIS e SWIFT già in cammino verso l'uso operativo.

