I leader del real estate aziendale nelle Filippine vedono l’AI plasmare le strategie nonostante il divario nell’esecuzione
Punti chiave
- •Circa il 73% delle organizzazioni intervistate prevede una crescita della forza lavoro, mentre il 35% anticipa una certa riduzione dei posti di lavoro a causa dell’automazione.
- •Circa il 55% delle organizzazioni prevede che l’adozione dell’AI richiederà una rapida riqualificazione e nuove combinazioni di competenze per i dipendenti.
- •La mancanza di competenze, le difficoltà di coordinamento interfunzionale e una strategia nazionale sull’AI in evoluzione sono indicati come principali ostacoli alla creazione di valore dall’AI.
- •Le organizzazioni stanno dando priorità a infrastrutture tecnologiche avanzate e affidabili, spazi di lavoro adattabili e servizi per il benessere per migliorare produttività ed esperienza dei dipendenti.
- •JLL raccomanda di pianificare diversi modelli di forza lavoro, sviluppare competenze interne e rafforzare la collaborazione tra i team immobiliari, HR, IT, Finance e Operations.
Di Janlo de los Reyes
Circa quattro leader su cinque del real estate aziendale e corporate (CRE) nelle Filippine ritengono che l’intelligenza artificiale (AI) plasmerà in larga misura le loro strategie immobiliari nei prossimi tre-cinque anni. Tuttavia, solo il 18% è andato oltre il monitoraggio e l’implementazione, arrivando a integrare pienamente l’AI nelle proprie attività operative e a preparare le organizzazioni ai cambiamenti legati all’AI.
Questo è uno dei principali risultati del JLL’s 2026 Future of Work Survey, che analizza come le organizzazioni stiano gestendo la trasformazione legata all’AI, le esigenze di produttività, la gestione del rischio e la strategia di portafoglio. Il sondaggio globale, condotto da gennaio ad aprile di quest’anno, ha raccolto le risposte di 100 leader e dirigenti del real estate aziendale nelle Filippine. Gli intervistati rappresentavano organizzazioni con almeno 500 e oltre 10.000 dipendenti, distribuite in 20 settori.
La barriera dell’esecuzione dell’AI
Nonostante il 79% dei leader riconosca che l’AI avrà un impatto sui propri portafogli, molte organizzazioni si trovano ancora nella fase di pianificazione. Questo divario riflette la complessità di valutare l’impatto dell’AI sulle organizzazioni nelle prime fasi dell’adozione.
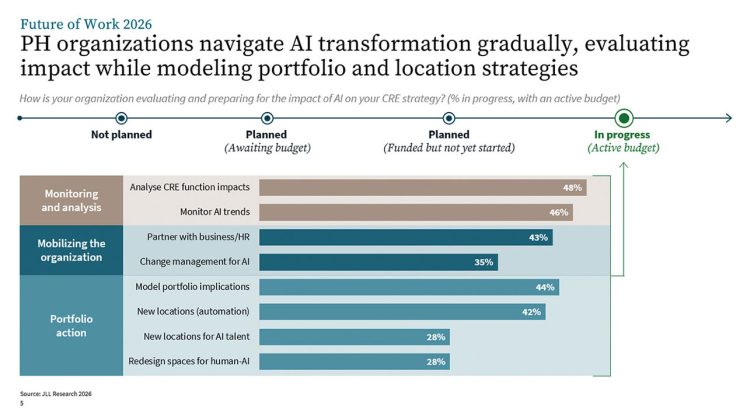
Tra le organizzazioni attualmente impegnate nella trasformazione legata all’AI, il 48% sta ancora analizzando l’impatto sulle funzioni CRE e il 46% monitora le tendenze dell’AI. Circa il 44% sta elaborando modelli sulle implicazioni dell’AI per i propri portafogli, mentre il 42% sta modellando le implicazioni per nuove sedi. Un ulteriore 43% collabora con i team aziendali e delle Risorse umane (HR) per mobilitare le proprie organizzazioni.
Circa il 73% delle organizzazioni prevede un’espansione della propria forza lavoro. Il settore bancario e degli altri servizi finanziari si è classificato al primo posto tra quelli con questa aspettativa, seguito dai servizi professionali e alle imprese e dal settore sanitario. Al contrario, le società di costruzione e ingegneria e quelle manifatturiere prevedono una riduzione della forza lavoro.
Allo stesso tempo, il 65% delle organizzazioni riconosce che l’AI trasformerà i ruoli umani, mentre il 35% prevede una certa riduzione dei ruoli a causa dell’automazione. Il settore bancario e degli altri servizi finanziari, quello sanitario, manifatturiero e dei servizi professionali e alle imprese sono stati i principali settori ad aspettarsi una trasformazione dei ruoli. Costruzione e ingegneria, insieme al settore bancario e degli altri servizi finanziari, hanno invece guidato il gruppo che prevede riduzioni causate dall’automazione.
I risultati aggiungono elementi al dibattito sulla possibilità che l’AI riduca i posti di lavoro o ne crei di nuovi. La ricerca riconosce il potenziale di riduzione della forza lavoro, ma indica anche la creazione di posti di lavoro e la riprogettazione dei ruoli come conseguenze dell’adozione dell’AI. La riduzione della forza lavoro potrebbe eliminare posti di lavoro e diminuire il fabbisogno di spazi per uffici. Al contrario, l’espansione della forza lavoro in settori come quello bancario e degli altri servizi finanziari, sanitario, manifatturiero e dei servizi professionali e alle imprese potrebbe generare una domanda aggiuntiva di uffici, determinando nel complesso un assorbimento netto positivo degli spazi per uffici.
La scarsità di talenti è emersa inoltre come una potenziale fonte di preoccupazione. Circa il 55% delle organizzazioni ritiene che l’AI richiederà una rapida riqualificazione della forza lavoro e nuove combinazioni di competenze. Tra i settori che prevedono maggiormente questa necessità figurano quello bancario e degli altri servizi finanziari, costruzione e ingegneria, data center, sanitario e servizi professionali e alle imprese. Nel frattempo, il 45% concorda sul fatto che il potenziamento tramite AI possa migliorare l’accesso ai talenti, consentendo ai dipendenti di svolgere attività a maggior valore aggiunto. Le aziende tecnologiche e digitali guidano questo gruppo.
Le lacune di competenze superano i vincoli di bilancio
I limiti di bilancio si collocano al di fuori dei primi cinque vincoli all’adozione dell’AI e alla creazione di valore nei prossimi anni. Questo può contribuire a spiegare perché molte organizzazioni rimangano nella fase di monitoraggio e analisi. Anche quando i budget sono disponibili, le organizzazioni indicano nella mancanza di competenze per guidare il cambiamento, nelle difficoltà di collaborazione tra team e nella strategia nazionale sull’AI ancora in fase di sviluppo i principali ostacoli alla creazione di valore.
Le principali priorità di investimento future per massimizzare la produttività dei singoli dipendenti includono le infrastrutture critiche, in particolare tecnologie avanzate e supporto all’AI, oltre a infrastrutture tecnologiche affidabili. Gli spazi individuali adattabili e gli ambienti di lavoro basati sulle attività si sono classificati rispettivamente al terzo e al quarto posto tra i fattori che migliorano la produttività. Per quanto riguarda gli elementi distintivi dell’esperienza, le organizzazioni si concentrano su servizi e dotazioni per il benessere e sulla gestione dell’equilibrio tra vita professionale e privata.
Questi risultati evidenziano il ruolo del real estate nella creazione di valore. Dopo la pandemia, le organizzazioni hanno attribuito maggiore importanza alla capacità degli uffici di sostenere la produttività dei dipendenti.
L’accessibilità economica determina l’esecuzione della strategia di portafoglio
A livello degli edifici, tra le priorità emergenti delle organizzazioni figurano il posizionamento strategico di lungo periodo, gli edifici gestiti dall’AI e la qualità degli edifici e dei relativi servizi.
Ciò è coerente con il movimento di flight-to-quality osservato sul mercato, poiché gli occupier cercano spazi migliori in edifici nuovi di livello premium e certificati. Oltre alle considerazioni sui costi, questo orientamento è influenzato dalla necessità, in particolare per le multinazionali (MNC), di allinearsi agli obiettivi ambientali, sociali e di governance (ESG), dalla crescente domanda di uffici dotati di tecnologia e dal desiderio di un indirizzo prestigioso che possa contribuire ad attrarre talenti.
Dal lato dell’offerta, queste tendenze rafforzano il caso a favore del miglioramento degli asset, soprattutto considerando la quantità di immobili obsoleti presente nella sola area metropolitana. In un contesto in rapida evoluzione, i proprietari degli edifici devono rimanere rilevanti o rischiare l’obsolescenza.
A livello del luogo di lavoro, l’ufficio è diventato più rilevante. La questione non è più semplicemente quanto spazio serva a un’organizzazione, ma quale tipo di ambiente essa immagini per i propri dipendenti. Gli uffici sono diventati esperienziali, analogamente alle altre classi di asset. Gli intervistati hanno indicato come priorità emergenti una varietà di spazi collaborativi, un’erogazione dei servizi di livello alberghiero, esperienze utente personalizzate e approcci innovativi e sperimentali.
La trasformazione legata all’AI sta influenzando il Total Cost of Occupancy, creando un divario tra aspirazioni e accessibilità economica. Sebbene le organizzazioni aspirino ad adottare tecnologie per edifici intelligenti, l’automazione della forza lavoro guidata dall’AI e i requisiti delle infrastrutture tecnologiche restano preoccupazioni importanti. Anche le pressioni inflazionistiche, l’aumento dei costi operativi e le spese per energia e utenze rappresentano fonti di costo significative. Queste pressioni possono ridurre i budget disponibili per altri investimenti destinati al posizionamento strategico di lungo periodo e alla trasformazione.
Un quadro d’azione strategico
I risultati di JLL indicano tre aree d’azione.
In primo luogo, le organizzazioni devono prepararsi a diversi futuri della forza lavoro. Considerata la varietà degli assetti lavorativi, le organizzazioni possono pianificare modelli differenti, inclusi scenari completamente da remoto, ibridi e di pieno ritorno in ufficio. Si prevede che gli spazi per uffici continueranno a svolgere un ruolo centrale; per questo è importante investire in ambienti di lavoro capaci di bilanciare produttività e benessere. Le organizzazioni possono inoltre preservare l’agilità attraverso durate variabili dei contratti di locazione e configurazioni hub-and-spoke, utilizzando spazi per uffici tradizionali oppure flexspaces.
In secondo luogo, le organizzazioni devono colmare le lacune di competenze preservando al contempo le opzioni disponibili. Ciò comporta lo sviluppo di capacità interne e la collaborazione con esperti di AI quando mancano competenze interne.
Infine, le organizzazioni devono creare meccanismi di rilevazione e agilità decisionale. Ciò richiede una collaborazione più stretta tra i team CRE, HR, information technology (IT), Finance e Operations. Dovrebbe inoltre essere data priorità al monitoraggio regolare dell’utilizzo degli spazi, dell’adozione dell’AI e delle preferenze dei dipendenti, insieme a regole chiare per stabilire quando investire o modificare le risorse.
In definitiva, le organizzazioni che saranno in grado di avanzare nella trasformazione del CRE saranno quelle che svilupperanno capacità adattive per il futuro.
Janlo De Los Reyes è responsabile della ricerca e della consulenza di JLL Philippines.

