Data Center AI 2026: i consumi elettrici quasi raddoppiano entro il 2030 mentre il capex si avvicina ai 900 miliardi di dollari
Punti chiave
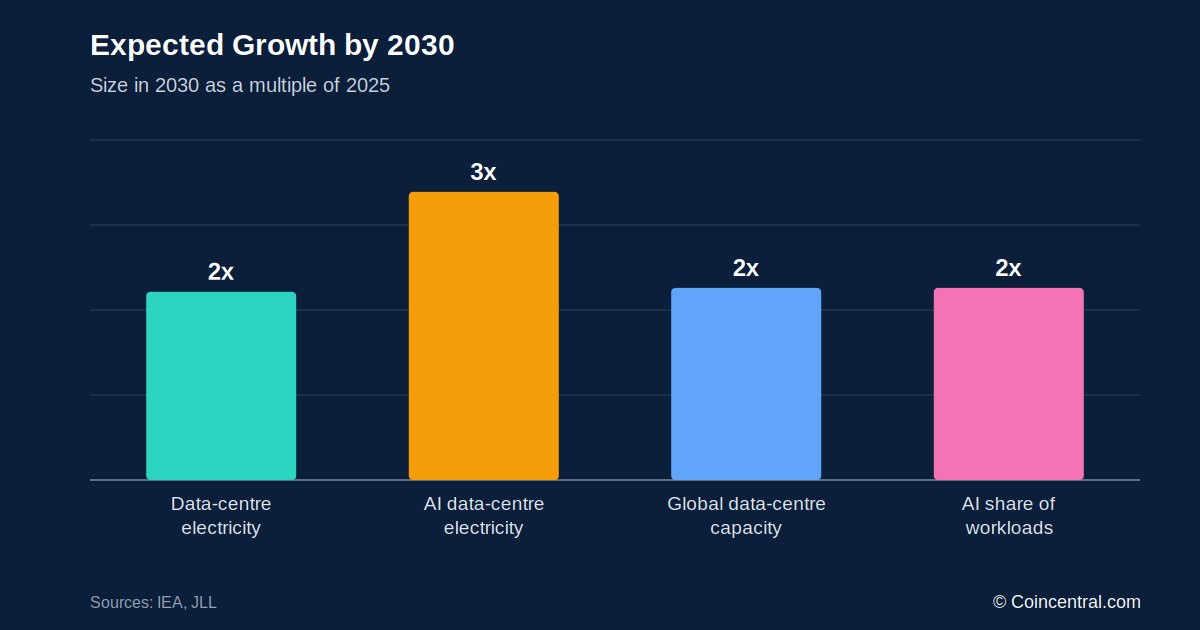
- •L'Agenzia Internazionale dell'Energia stima che i data center globali abbiano consumato circa 485 TWh nel 2025 e prevede che la domanda raggiunga circa 950 TWh entro il 2030, quasi raddoppiandosi in cinque anni.
- •Il consumo elettrico dei data center dedicati all'AI dovrebbe triplicare tra il 2025 e il 2030, con i server accelerati in crescita di circa il 30% annuo contro circa il 9% dei server convenzionali.
- •JLL prevede quasi 100 GW di nuova capacità di data center nel mondo tra il 2026 e il 2030 per un investimento di circa 3.000 miliardi di dollari, e il Nord America aveva 66 GW in costruzione a metà 2026 con circa il 95% già prenotato dagli inquilini.
- •TrendForce prevede spedizioni globali di circa 2,8 milioni di server AI nel 2026, mentre la spesa in conto capitale combinata dei nove grandi provider cloud dovrebbe superare gli 886,7 miliardi di dollari, un aumento di circa il 90% su base annua.
- •La fornitura di elettricità sta diventando il principale collo di bottiglia per l'espansione dell'AI, spingendo aziende come Google e Microsoft a cercare accordi energetici dedicati che comprendono centrali nucleari, rinnovabili e progetti come l'impianto a celle a combustibile da 4 miliardi di dollari di American Electric Power nel Wyoming.
L'intelligenza artificiale ha innescato uno dei più grandi programmi di infrastrutture nella storia della tecnologia. Carichi di lavoro che un tempo giravano su piccoli cluster richiedono oggi migliaia di chip, data center di dimensioni di un magazzino e connessioni alla rete elettrica da centinaia di megawatt. L'Agenzia Internazionale dell'Energia (IEA) stima che i data center globali abbiano consumato circa 485 terawattora (TWh) di elettricità nel 2025 e prevede che tale cifra raggiunga circa 950 TWh entro il 2030. È anche il motivo per cui gli annunci sull'AI assomigliano sempre più a notizie energetiche, con accordi energetici e vincoli di rete che condividono i titoli con i lanci di chip.
Questa rassegna raccoglie le statistiche principali su consumo elettrico, costruzioni, chip, spese e fornitura di energia. Tutte le cifre provengono dalle fonti citate alla fine dell'articolo.
Quanta elettricità consumano i data center?
La IEA stima che i data center globali abbiano consumato circa 485 TWh nel 2025, equivalente a circa l'1,5%-2% del consumo elettrico mondiale e superiore al consumo annuo di molte grandi economie.
Secondo la previsione centrale dell'agenzia, la domanda raggiunge circa 950 TWh entro il 2030, ovvero circa il 3% della domanda elettrica globale — quasi un raddoppio in cinque anni. La crescita non si ferma qui: nello scenario base della IEA la cifra sale a circa 1.200 TWh entro il 2035. Se invece misurata come generazione necessaria per alimentare i data center, incluse le perdite di sistema, la cifra potrebbe raggiungere 1.300 TWh — quasi il triplo del livello del 2025.
Le previsioni comportano una notevole incertezza. Piccole variazioni nell'efficienza dell'AI, nella domanda dei modelli o nella tecnologia dei chip si moltiplicano in differenze enormi quando applicate a milioni di server.
L'AI è il principale motore della crescita
Non ogni megawatt dei data center serve l'AI. Le strutture tradizionali ospitano siti web, cloud storage, database, streaming, software aziendale, social network, motori di ricerca e sistemi finanziari.
L'AI è il carico di lavoro in più rapida crescita. La IEA prevede che il consumo elettrico dei server accelerati — l'hardware usato principalmente per l'AI — cresca di circa il 30% all'anno fino al 2030, contro solo circa il 9% annuo dei server convenzionali. I server accelerati potrebbero rappresentare quasi metà dell'aumento netto della domanda elettrica globale dei data center in quel periodo, con raffreddamento e attrezzature di supporto che aggiungono un'altra quota significativa. Nel complesso, il consumo elettrico dei data center dedicati all'AI dovrebbe triplicare tra il 2025 e il 2030.
L'AI potrebbe essere metà dei carichi di lavoro dei data center entro il 2030
JLL stima che l'AI rappresentasse circa il 25% dei carichi di lavoro dei data center nel 2025, una quota che potrebbe raggiungere il 50% entro il 2030.
Anche la natura della domanda sta cambiando. La prima fase del boom è stata dominata dall'addestramento di grandi modelli; sempre più potenza e capacità di calcolo vengono consumate dall'inferenza — ovvero l'esecuzione di modelli AI per gli utenti finali. Ogni prompt di chatbot, risultato di ricerca basato su AI, video generato e agente software richiede calcolo di inferenza. Man mano che centinaia di milioni di persone e aziende usano l'AI ogni giorno, l'inferenza potrebbe eventualmente richiedere più capacità di calcolo totale rispetto all'addestramento.
La domanda elettrica dei data center USA potrebbe quadruplicare
Gli Stati Uniti sono al centro del boom edilizio. I data center statunitensi hanno usato circa 177-192 TWh di elettricità nel 2024 e alcune proiezioni attuali suggeriscono che la cifra potrebbe salire fino a 793 TWh entro il 2030 — più di quattro volte il livello del 2024 in sei anni.
La IEA prevede che i data center rappresentino quasi metà della crescita della domanda elettrica statunitense fino al 2030. Entro la fine del decennio, i data center USA potrebbero usare più elettricità della produzione combinata di alluminio, acciaio, cemento, prodotti chimici e altri beni ad alta intensità energetica del paese.
Quasi 100 GW di nuova capacità, per un costo di 3.000 miliardi di dollari
La domanda elettrica si traduce direttamente in costruzioni. JLL prevede quasi 100 gigawatt (GW) di nuova capacità di data center nel mondo tra il 2026 e il 2030, che raddoppieremmo circa la capacità globale. Realizzarla potrebbe richiedere circa 3.000 miliardi di dollari di investimenti, con il mercato globale dei data center in crescita di circa il 14% all'anno fino al 2030.
Per dare una scala: un singolo campus AI da 1 GW può richiedere la produzione di una grande centrale elettrica convenzionale.
Il Nord America ha 66 GW in costruzione
Il Nord America guida il boom. JLL ha segnalato circa 66 GW di capacità in costruzione a metà 2026, di cui circa il 95% già prenotato dagli inquilini — la ragione principale per cui la disponibilità resta vicina all'1% nonostante le costruzioni record.
L'assorbimento nordamericano ha raggiunto 25 GW nella prima metà del 2026, il doppio rispetto all'anno precedente e cinque volte il livello di due anni prima. Gli hyperscaler hanno rappresentato circa il 59% della domanda degli inquilini, i provider neocloud l'11% e le aziende pure-play AI il 7%.
Atlanta supera la Virginia settentrionale nelle costruzioni
CBRE, concentrandosi sui principali mercati all'ingrosso nordamericani, ha segnalato 7,48 GW in costruzione nei mercati primari nella prima metà del 2026, in aumento del 24,8% rispetto a un anno prima.
Atlanta ha superato la Virginia settentrionale per capacità in costruzione, con 2,88 GW contro 2,42 GW. La Virginia settentrionale resta comunque il più grande mercato esistente, con circa 4,50 GW di capacità operativa e un tasso di disponibilità dello 0,2%. Circa l'80% della capacità in costruzione nei mercati primari era già preaffittata.
L'Europa si espande oltre i hub tradizionali
Anche l'Europa cresce rapidamente. I tradizionali mercati FLAP-D — Francoforte, Londra, Amsterdam, Parigi e Dublino — avevano circa 3,8 GW di capacità attiva entro la prima metà del 2026, con altri 1,4 GW in costruzione e circa 2 GW pianificati.
I limiti della rete stanno spingendo i grandi progetti AI verso regioni con più energia disponibile, e la crescita si sta diffondendo in Scandinavia, Spagna, Portogallo, Italia ed Europa orientale, invece di restare confinata nei hub storici.
Server AI, GPU e chip personalizzati
TrendForce stima che le spedizioni globali di server AI raggiungeranno circa 2,8 milioni di unità nel 2026, una crescita del 30-31% rispetto a un anno prima. I server AI potrebbero generare oltre il 74% del valore totale dell'industria dei server; costano molto più delle macchine standard e possono ospitare più chip di fascia alta, networking avanzato, memoria ad alta larghezza di banda e raffreddamento a liquido.
Le GPU dovrebbero rappresentare il 69,7% delle spedizioni di server AI nel 2026. I server basati su chip personalizzati — circuiti integrati specifici per applicazione, o ASIC — dovrebbero rappresentare il 27,8% e potrebbero avvicinarsi al 40% entro il 2030. Esempi includono Google TPUs, Amazon Trainium, Microsoft Maia e Meta MTIA. Microsoft ha dichiarato nell'ottobre 2026 che potrebbe distribuire più di un milione di chip Maia 300 nel 2027; un rack Maia 300 contiene 96 chip e assorbe circa 167 kilowatt. Reuters ha riferito che la spinta di Microsoft sui chip è mirata anche al risparmio sui costi — una delle motivazioni del passaggio del settore al silicon personalizzato.
Nvidia Blackwell e il passaggio all'inferenza
Nvidia resta il principale fornitore di chip AI di fascia alta. TrendForce prevede che i prodotti Blackwell rappresentino circa il 71% delle spedizioni di GPU di fascia alta di Nvidia nel 2026, in aumento rispetto al 61%.
Le cinque più grandi società cloud nordamericane dovrebbero rappresentare oltre il 60% della domanda globale dei sistemi AI serie GB e VR di Nvidia nel 2026. TrendForce stima che il loro calcolo per l'addestramento AI possa crescere oltre il 56% su base annua, mentre la potenza di calcolo per l'inferenza potrebbe salire di circa il 122% — un divario che sottolinea la crescente importanza dell'inferenza.
La Cina sta distribuendo milioni di acceleratori AI
La Cina è uno dei pochi mercati con stime recenti a livello di unità sugli acceleratori. I dati IDC riportati da Reuters mostrano che oltre 2 milioni di acceleratori AI sono stati spediti in Cina nella prima metà del 2026, con Nvidia che ne ha spediti circa 678.000 e Huawei circa 572.000.
La quota di Nvidia nel mercato cinese degli acceleratori AI per data center è scesa a circa il 34%, mentre Huawei ha raggiunto circa il 28%. Il passaggio ai chip domestici riflette i controlli sulle esportazioni statunitensi che limitano l'accesso cinese ai prodotti più potenti di Nvidia.
Il capex del cloud si avvicina ai 900 miliardi di dollari
TrendForce stima che la spesa in conto capitale combinata del 2026 di Amazon, Microsoft, Alphabet, Meta, Oracle, ByteDance, Alibaba, Tencent e Baidu supererà gli 886,7 miliardi di dollari, un aumento di circa il 90% rispetto a un anno prima. I cinque hyperscaler nordamericani rappresentano quasi il 90% del totale. Anche il 2026 AI Index di Stanford mostra un capex degli hyperscaler più che raddoppiato dal lancio di ChatGPT.
Nell'industria più ampia, la spesa in infrastrutture AI potrebbe raggiungere circa 811 miliardi di dollari nel 2026. Amazon, Microsoft, Alphabet e Meta insieme dovrebbero spendere circa 630 miliardi di dollari in infrastrutture AI.
I budget aziendali si misurano ormai in centinaia di miliardi di dollari. Amazon ha delineato circa 200 miliardi di dollari di spesa in conto capitale per il 2026, gran parte dei quali destinati alle infrastrutture AI. Alphabet ha alzato la previsione di capex per il 2026 a 195-205 miliardi di dollari, e Microsoft dovrebbe spendere oltre 175 miliardi di dollari durante l'anno solare 2026.
L'energia potrebbe diventare il vincolo più grande
Le aziende AI si preoccupavano inizialmente di assicurarsi abbastanza GPU; sempre più spesso, il limite vincolante è l'elettricità. Un nuovo campus AI può richiedere più di 1 GW di potenza — la domanda di centinaia di migliaia di abitazioni — e le connessioni alla rete possono richiedere anni. Altri colli di bottiglia includono trasformatori, turbine a gas, linee di trasmissione, attrezzature di raffreddamento, terreni, permessi, acqua e manodopera edile specializzata.
Le aziende stanno quindi costruendo o finanziando la propria energia. Nell'ottobre 2026, American Electric Power ha annunciato un progetto da 4 miliardi di dollari a celle a combustibile da 702 MW per alimentare le operazioni di Google nel Wyoming.
Poiché la IEA pubblica diversi scenari anziché una singola previsione, la rapidità con cui questi colli di bottiglia si scioglieranno è una delle variabili che determinerà quale delle sue proiezioni risulterà più vicina alla realtà.
Cosa alimenta i data center AI?
La IEA stima che l'attuale fornitura elettrica dei data center sia composta per circa il 30% da carbone, 27% da rinnovabili, 26% da gas naturale e 15% da nucleare. Le rinnovabili dovrebbero soddisfare quasi metà della domanda aggiuntiva dei data center fino al 2030. Anche il gas naturale dovrebbe svolgere un ruolo importante perché può fornire un'erogazione stabile quando la produzione rinnovabile oscilla, e il nucleare potrebbe diventare più importante verso il 2030 e oltre.
Per questo Microsoft, Google, Amazon e altri hanno firmato accordi che coprono centrali nucleari, reattori di nuova generazione, rinnovabili e gas.
La maggiore incertezza è l'efficienza
Prevedere il consumo elettrico dell'AI è difficile. I nuovi chip migliorano le prestazioni per watt, e i modelli stanno diventando più efficienti attraverso metodi come la quantizzazione, la distillazione e le architetture mixture-of-experts. Ma un'AI più economica tende a invitare a un uso molto più intensivo — una dinamica nota come effetto rimbalzo. Consideriamo un modello il cui costo di esecuzione diventa dieci volte inferiore: se l'uso aumenta di 50 volte, il consumo elettrico totale aumenta comunque di cinque volte. Per questo motivo la IEA utilizza diversi scenari anziché una singola cifra precisa per il 2030.
In sintesi
I data center globali hanno usato circa 485 TWh di elettricità nel 2025 e la IEA prevede che il consumo si avvicini a 950 TWh entro il 2030, con le strutture dedicate all'AI che crescono molto più rapidamente del calcolo convenzionale. Quasi 100 GW di nuova capacità potrebbero essere necessari nel mondo tra il 2026 e il 2030, per un costo di circa 3.000 miliardi di dollari. Il Nord America ha già circa 66 GW in costruzione, di cui circa il 95% prenotato.
Anche l'hardware si espande a un ritmo simile: le spedizioni di server AI dovrebbero raggiungere circa 2,8 milioni di unità nel 2026, i chip personalizzati stanno guadagnando quote alle GPU, e i nove più grandi provider cloud dovrebbero spendere oltre 886 miliardi di dollari nel 2026.
La domanda centrale potrebbe non essere più se le aziende possano costruire modelli più capaci. È se elettricità, chip, data center, trasformatori, sistemi di raffreddamento e finanziamenti possano tenere il passo. Seguire questa risposta significa monitorare le stesse serie di dati raccolte qui: gli aggiornamenti degli scenari della IEA, le cifre di costruzione e assorbimento di JLL e CBRE, le stime di spedizioni e capex di TrendForce e le comunicazioni sui budget degli hyperscaler.
Fonti
- International Energy Agency: Key Questions on Energy and AI, 2026
- International Energy Agency: Energy Demand From AI
- International Energy Agency: Energy Supply for AI
- JLL: 2026 Global Data Center Market Outlook
- JLL: North America Data Center Report, Midyear 2026
- CBRE: North America Data Center Trends H1 2026
- JLL: EMEA Data Centre Mid-Year 2026
- TrendForce: Global AI Server Shipments 2026
- TrendForce: AI Server Shipments and CSP Capex, August 2026
- TrendForce: Nvidia Blackwell GPU Shipments
- Stanford University: 2026 AI Index Report, Economy Chapter
- Reuters: Microsoft plans huge deployment of its own AI chips
- Reuters: US AI boom faces electric shock
- Reuters: Data centers' flexible power usage could save grid billions
- Fonte: CoinCentral — AI Data Centre Statistics 2026

