Statistiche del mercato dei chip AI 2026: NVIDIA guida mentre AMD, Broadcom e i chip custom si espandono
Punti chiave
- •NVIDIA ha riportato 75,2 miliardi di dollari di ricavi data center nel Q1 dell'esercizio 2027, +92% su base annua, e ha indicato ricavi per il Q2 di 91,0 miliardi di dollari assumendo nessun ricavo data center compute dalla Cina.
- •I ricavi data center di AMD nel Q2 2026 sono saliti del 107% a 6,7 miliardi di dollari con 2,1 miliardi di dollari di reddito operativo, mentre i ricavi AI semiconduttori di Broadcom nel Q2 dell'esercizio 2026 sono cresciuti del 143% a 10,8 miliardi di dollari con un rapporto book-to-bill di circa 2,8 a 1.
- •Le vendite globali di chip hanno raggiunto un record di 791,7 miliardi di dollari nel 2025, +25,6%, e MarketsandMarkets prevede che il mercato dei chip AI crescerà da 203,24 miliardi di dollari nel 2025 a 564,87 miliardi entro il 2032, con un tasso annuo composto del 15,7%.
- •Il CEO di TSMC ha detto che la domanda di processi avanzati era circa il triplo della capacità produttiva dell'azienda, e l'offerta di memoria HBM non dovrebbe attenuarsi prima dell'apertura dei nuovi cleanroom all'inizio del 2027.
- •Presenc AI stima che NVIDIA detenga l'80-85% dei ricavi degli acceleratori AI per data center nel 2026, in calo rispetto a circa il 92% del 2023, mentre i chip cloud custom e i carichi di inferenza si spostano verso hardware alternativo.
Il mercato dei chip AI è cresciuto rapidamente nel 2026, e un piccolo gruppo di aziende si aggiudica ormai la maggior parte dei ricavi. NVIDIA continua a guidare con ampio margine, mentre AMD, Broadcom e i grandi operatori cloud stanno prendendo una quota crescente della spesa.
Questo report si basa su quattro fonti — Presenc AI, SQ Magazine, MarketsandMarkets e Zylos. Ognuna misura il mercato a modo suo, quindi alcune cifre non coincidono. Per ogni numero vengono indicate la fonte e il periodo di riferimento.
Inoltre, ciascuna azienda riporta i risultati secondo il proprio calendario fiscale. Le cifre di NVIDIA, AMD e Broadcom coprono trimestri diversi, quindi non vanno sommate.
Cifre chiave a colpo d'occhio:
- Ricavi data center di NVIDIA, Q1 esercizio 2027: 75,2 miliardi di dollari, +92% su base annua
- Ricavi data center di AMD, Q2 2026: 6,7 miliardi di dollari, +107%
- Ricavi AI semiconduttori di Broadcom, Q2 esercizio 2026: 10,8 miliardi di dollari, +143%
- Vendite globali di chip nel 2025: 791,7 miliardi di dollari, +25,6%
- Previsione del mercato dei chip AI per il 2032: 564,87 miliardi di dollari
Le vendite globali di chip definiscono il contesto
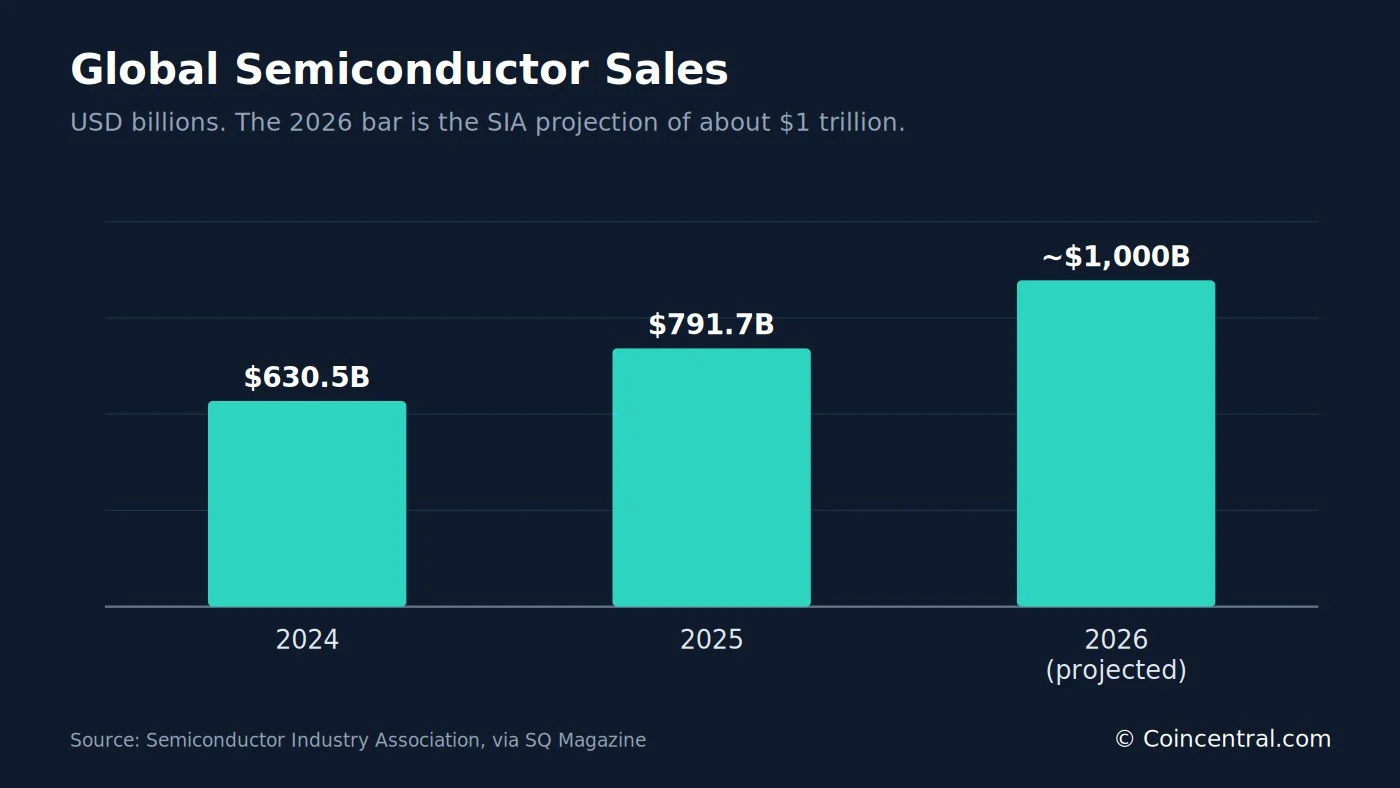
La Semiconductor Industry Association (SIA) ha riportato vendite globali di chip per 791,7 miliardi di dollari nel 2025, in crescita del 25,6% rispetto ai 630,5 miliardi di dollari del 2024, un record per un anno intero. La SIA prevede vendite di circa 1.000 miliardi di dollari nel 2026.
Solo le vendite del quarto trimestre 2025 sono arrivati a 236,6 miliardi di dollari — il 37,1% in più rispetto al quarto trimestre 2024 e il 13,6% in più rispetto al terzo trimestre 2025.
I chip logici, la categoria che include gli acceleratori AI, sono cresciuti del 39,9% fino a 301,9 miliardi di dollari nel 2025 e sono ora la più grande categoria di prodotti per vendite. I prodotti di memoria sono cresciuti del 34,8% fino a 223,1 miliardi di dollari.
I chip logici sono cresciuti più velocemente dell'industria nel suo complesso, un segnale che, secondo SQ Magazine, indica che gli acceleratori AI hanno assorbito la maggior parte della spesa aggiuntiva.
Per regione, Asia Pacific All Others è cresciuta del 45,0% nel 2025, la più veloce delle cinque regioni monitorate dalla SIA. Le vendite nelle Americhe sono aumentate del 30,5%.
Fonte: Semiconductor Industry Association, febbraio 2026, tramite SQ Magazine. I valori impliciti del 2024 per logica, memoria e il trimestre sono ricavati dai tassi di crescita riportati.
Dimensione del mercato dei chip AI e previsione al 2032
Un report di MarketsandMarkets pubblicato il 24 agosto 2026 stima il mercato globale dei chip AI a 203,24 miliardi di dollari nel 2025 e lo prevede a 564,87 miliardi di dollari entro il 2032, un tasso di crescita annuo composto del 15,7% che porterebbe il mercato a circa 2,8 volte la dimensione del 2025.
La cifra usa una definizione più ampia rispetto al solo conteggio degli acceleratori, coprendo prodotti di compute, memoria e rete. Per questo motivo non va confrontata direttamente con il totale della SIA per tutti i chip.
Il Nord America è la regione più grande, con una quota stimata del 36,4% nel 2025. L'Asia Pacifica dovrebbe crescere più velocemente, e la Cina dovrebbe registrare il tasso di crescita più elevato tra i singoli paesi della regione.
Per funzione, l'inferenza ha detenuto la quota maggiore e dovrebbe crescere più rapidamente. Per tecnologia, si prevede che l'AI generativa guidi il mercato. I prodotti di rete dovrebbero crescere del 26,7% all'anno, il più veloce tra le offerte.
Fonte: MarketsandMarkets, 24 agosto 2026.
Il report elenca anche i limiti alla crescita, tra cui l'elevato consumo energetico, i maggiori costi di raffreddamento, la carenza di personale qualificato e i problemi della catena di fornitura. La limitata disponibilità di materiali e capacità produttiva può ritardare le consegne e aumentare i costi.
NVIDIA: ricavi data center e previsioni
NVIDIA ha riportato i risultati del primo trimestre dell'esercizio 2027 il 20 maggio 2026. I ricavi totali hanno raggiunto un record di 81,6 miliardi di dollari, +85% rispetto a un anno prima e +20% rispetto al trimestre precedente.
I ricavi data center sono stati di 75,2 miliardi di dollari, +92% su base annua. Il compute ha generato 60,4 miliardi di dollari, +77%, mentre il networking ha raggiunto 14,8 miliardi di dollari, +199%.
Edge Computing, l'altra nuova piattaforma di NVIDIA, ha registrato 6,4 miliardi di dollari, +29%. SQ Magazine nota che la nuova suddivisione tra Data Center e Edge Computing è il primo cambiamento importante nella rendicontazione per segmenti dal 2019.
Il margine lordo GAAP è stato del 74,9%, rispetto al 60,5% di un anno prima. NVIDIA ha inoltre restituito circa 20,0 miliardi di dollari agli azionisti tramite riacquisti e dividendi nel trimestre.
Fonte: comunicato stampa NVIDIA Q1 FY27, 20 maggio 2026, tramite SQ Magazine.
Per il secondo trimestre dell'esercizio 2027, NVIDIA ha indicato ricavi di 91,0 miliardi di dollari, più o meno il 2%. Le previsioni assumono nessun ricavo data center compute dalla Cina.
NVIDIA ha inoltre comunicato agli azionisti di prevedere oltre 1.000 miliardi di dollari di ricavi Blackwell e Rubin dall'inizio del 2025 al 2027. SQ Magazine sottolinea che si tratta della visione del management, non di un portafoglio ordini firmato.
Sui prodotti, Presenc AI classifica H100 e H200 come maturi, e B200 e GB200 NVL72 come in ramp-up con offerta limitata nella fascia alta. Zylos riporta che la piattaforma Rubin è entrata in piena produzione all'inizio del 2026, con prodotti dei partner attesi nella seconda metà dell'anno. NVIDIA afferma che Rubin riduce di 10 volte il costo dei token di inferenza rispetto a Blackwell.
AMD: GPU Instinct e business data center in crescita
AMD ha riportato i risultati del secondo trimestre 2026 il 4 agosto 2026. I ricavi hanno raggiunto un record di 11,5 miliardi di dollari, +50% rispetto ai 7,7 miliardi di dollari di un anno prima.
I ricavi data center sono stati di 6,7 miliardi di dollari, +107% rispetto a 3,2 miliardi, rappresentando il 58% dei ricavi aziendali. AMD attribuisce la domanda ai suoi processori EPYC e alle GPU Instinct.
Il reddito operativo del data center è stato di 2,1 miliardi di dollari. Un anno prima, il segmento aveva registrato una perdita operativa di 155 milioni di dollari.
Fonte: comunicato risultati AMD Q2 2026, 4 agosto 2026, tramite SQ Magazine.
Presenc AI stima che AMD detenga circa il 5-7% dei ricavi degli acceleratori AI per data center nel 2026, in aumento rispetto a circa il 2% del 2024. Indica Microsoft e Meta come i maggiori acquirenti di MI300X e MI325X.
Zylos riporta che la serie MI400 viene lanciata nel 2026, guidata dalla MI455X. Il rack Helios di AMD ospita fino a 72 di queste GPU. Nell'ottobre 2025, AMD ha annunciato un accordo con OpenAI per 6 gigawatt di GPU, con il primo sito da 1 gigawatt che utilizza chip MI450 a partire dal 2026.
Broadcom: chip custom per le aziende cloud
Broadcom progetta chip AI custom, spesso chiamati XPU, per le grandi aziende cloud e AI. Il 3 giugno 2026 ha riportato ricavi AI semiconduttori per 10,8 miliardi di dollari nel Q2 dell'esercizio 2026, +143% su base annua.
I ricavi totali delle soluzioni semiconduttrici sono stati di 15 miliardi di dollari, +79%. I ricavi aziendali sono stati di 22,2 miliardi di dollari, +48%.
Broadcom conta sei clienti principali per i chip custom, tra cui Google, Anthropic, Meta e OpenAI. Il networking ha rappresentato quasi il 40% dei ricavi AI nel trimestre.
Gli ordini AI hanno superato i 30 miliardi di dollari, a fronte di 10,8 miliardi consegnati, un rapporto book-to-bill di circa 2,8 a 1 — un rapporto superiore a 1 significa che gli ordini arrivano più velocemente di quanto i chip vengano spediti.
Fonte: risultati Broadcom Q2 FY26, 3 giugno 2026, tramite SQ Magazine.
Broadcom prevede ricavi AI per 16,0 miliardi di dollari nel Q3. Prevede 56 miliardi di dollari di ricavi AI da chip per l'esercizio 2026 e oltre 100 miliardi per l'esercizio 2027. Zylos aggiunge che Broadcom e Marvell stanno vincendo grandi contratti da OpenAI, Meta e Google.
Quote di mercato dei chip AI per produttore
La quota di mercato dipende da come viene misurata. Presenc AI stima che NVIDIA detenga l'80-85% dei ricavi degli acceleratori AI per data center nel 2026, in calo rispetto a circa il 92% del 2023.
SQ Magazine adotta un approccio diverso, confrontando tre voci di ricavi riportate: data center di NVIDIA all'81%, semiconduttori AI di Broadcom al 12% e data center di AMD al 7% del totale combinato. SQ Magazine avverte che i periodi e i perimetri differiscono, quindi non si tratta di una vera quota di mercato.
Nessuna azienda pubblica una quota di mercato per i chip AI merchant. I chip custom di Google, Amazon e Meta restano fuori dai dati di quota GPU, e la base clienti di Broadcom cattura parte di quell'attività.
Fonte: Presenc AI, maggio 2026. Stime costruite su comunicazioni aziendali e report di analisti. La quota delle TPU di Google è misurata sul compute distribuito, quindi le righe non sommano in modo coerente.
Presenc AI individua tre forze che plasmano il mercato. Il software CUDA di NVIDIA mantiene molti carichi di lavoro sui suoi chip. Le grandi aziende cloud costruiscono i propri silicon per ridurre i costi. Inoltre, l'inenza si sposta su altro hardware più facilmente rispetto all'addestramento — uno dei motivi per cui le alternative a NVIDIA guadagnano terreno prima in quell'ambito.
Inferenza, chip custom e un mix in evoluzione
Zylos stima che l'inferenza rappresenti ormai circa due terzi del compute AI nel 2026, rispetto a circa un terzo nel 2023 e metà nel 2025. Valuta il mercato dei chip focalizzati sull'inferenza in oltre 50 miliardi di dollari.
Zylos prevede inoltre che gli ASIC interni dei provider cloud crescano del 44,6% nel 2026, contro il 16,1% delle GPU, e proietta una quota ASIC del mercato dell'inferenza in aumento dal 15% del 2024 al 40% nel 2026.
Anche il settore dei chip per inferenza sta consolidandosi. Zylos riporta che NVIDIA ha acquisito Groq per 20 miliardi di dollari e Intel ha acquisito SambaNova. Cerebras ha completato la sua IPO all'inizio del 2026.
La linea TPU di Google è una parte importante della storia dei chip custom. Zylos prevede circa 1,6 milioni di spedizioni di TPU v6 nel 2026 e riporta che Anthropic prevede di utilizzare fino a un milione di TPU, portando online oltre un gigawatt di capacità nel 2026.
Fonte: Zylos, AI Chip Hardware Acceleration Trends 2026. Si tratta di stime e proiezioni.
Zylos aggiunge un dato sui costi. I sistemi on-premises possono risultare più economici del cloud una volta che i costi cloud raggiungono il 60-70% di una configurazione on-premises equivalente, circostanza che riguarda soprattutto i carichi di inferenza stabili e ad alto volume.
TSMC e il collo di bottiglia delle fonderie
La maggior parte degli acceleratori AI avanzati è prodotta a Taiwan da TSMC. Nel primo trimestre 2026, TSMC ha riportato ricavi di 35,90 miliardi di dollari, +40,6% su base annua. Il margine lordo è stato del 66,2%, rispetto al 62,3% del quarto trimestre 2025.
L'high-performance computing ha rappresentato il 61% dei ricavi, il più grande delle sue sei piattaforme. I nodi avanzati, ovvero 7nm e inferiori, sono stati il 74% dei ricavi dei wafer.
TSMC prevede spese in conto capitale di 52-56 miliardi di dollari nel 2026. Il suo CEO ha detto a novembre 2025 che la domanda di processi avanzati era circa il triplo della capacità produttiva dell'azienda.
Fonte: risultati TSMC Q1 2026, 16 aprile 2026, tramite SQ Magazine.
Presenc AI monitora anche l'allocazione del processo 2nm di TSMC come tema da seguire. Le linee MI400 e MI500 di AMD sono pianificate su quel processo, secondo Zylos.
Memoria HBM: l'altro limite di offerta
La memoria ad alta larghezza di banda (HBM) è il secondo vincolo di offerta per i chip AI. SK hynix ha detto nei risultati del Q2 2026 che la domanda dei clienti supera la sua offerta, e ha firmato accordi di fornitura a lungo termine con circa 10 clienti.
Micron spiega il problema nel proprio documento: l'HBM richiede più wafer e più spazio in cleanroom rispetto alla DRAM standard per produrre lo stesso numero di bit. SK hynix prevede un sollievo dopo l'apertura del cleanroom Yongin Fase 1 all'inizio del 2027.
Zylos descrive l'HBM4 come l'elemento chiave della prossima generazione di chip. Offre oltre 2 TB/s per stack, circa il 60% più veloce dell'HBM3e, ed è circa il 40% più efficiente dal punto di vista energetico. SK hynix e Micron prevedono la produzione di volume nel 2026, e Samsung ha anticipato la sua prima produzione a febbraio 2026. SK hynix ha anche mostrato uno stack HBM4 a 16 livelli da 48GB al CES 2026.
Fonte: Zylos, AI Chip Hardware Acceleration Trends 2026.
Nessun produttore di memoria pubblica un tasso di crescita della domanda HBM o una data in cui l'offerta raggià la domanda. I tempi dei nuovi cleanroom nel 2027 sono il principale riferimento.
Edge AI e chip automotive
Non tutti i chip AI si trovano nei data center. Presenc AI stima il mercato dei chip AI on-device a circa 25-35 miliardi di dollari nel 2026. Apple è il singolo produttore più grande, con Qualcomm, Intel e AMD in competizione.
Il chip M4 di Apple ha una Neural Engine a 16 core valutata fino a 38.000 miliardi di operazioni al secondo, e la serie Ryzen AI 400 di AMD offre fino a 60 NPU TOPS. Questi valori non sono misurati allo stesso modo tra i produttori, quindi non possono essere classificati direttamente.
Le automobili sono un'altra area di crescita. Global Market Insights ha stimato il mercato dei chip per la guida autonoma a 24,22 miliardi di dollari nel 2024, prevede 29,73 miliardi nel 2025 e 191,07 miliardi entro il 2034, con un CAGR del 23%.
Le piattaforme DRIVE AGX Orin e DRIVE Thor di NVIDIA offrono fino a 2.000 TOPS. I chip EyeQ di Mobileye sono presenti in oltre 100 milioni di veicoli.
Finanziamenti CHIPS Act e controlli sulle esportazioni
Il CHIPS and Science Act è stato firmato il 9 agosto 2022 e ha creato un investimento di 52 miliardi di dollari nella produzione statunitense di chip. Ad agosto 2026, oltre 36 miliardi di dollari sono stati annunciati.
Intel ha raggiunto un accordo per fino a 7,86 miliardi di dollari di finanziamenti diretti per progetti in Arizona, Nuovo Messico, Ohio e Oregon. TSMC Arizona ha ricevuto fino a 6,6 miliardi di dollari, oltre al diritto di attingere fino a 5 miliardi di dollari in prestiti.
SQ Magazine nota che gli aiuti favoriscono gli impianti logici all'avanguardia. Le fasi di packaging e memoria, che limitano anch'esse la produzione di acceleratori, ricevono meno supporto diretto.
Fonte: NIST CHIPS Program Office; Intel Newsroom; TSMC Form 20-F, tramite SQ Magazine.
Anche le regole sulle esportazioni influenzano il mercato. Il 9 aprile 2025, il governo statunitense ha comunicato a NVIDIA che serve una licenza per esportare i chip H20 in Cina. NVIDIA ha registrato una strazione di 4,5 miliardi di dollari nel primo trimestre dell'esercizio 2026. La strazione è stata contenuta nel quarto trimestre dell'esercizio 2026 e nulla nel primo trimestre dell'esercizio 2027. Le previsioni di NVIDIA ora assumono nessun ricavo data center compute dalla Cina. Presenc AI dice che produttori come Huawei Ascend detengono circa il 2-3% del mercato, principalmente in Cina.
Cosa mostrano i numeri
I dati indicano una rapida crescita con un leader chiaro. NVIDIA ha riportato 75,2 miliardi di dollari di ricavi data center in un trimestre, AMD ha riportato 6,7 miliardi e Broadcom 10,8 miliardi di dollari di ricavi AI da chip. Ogni cifra copre un periodo diverso, quindi descrivono risultati distinti.
Anche il mercato più ampio è rilevante. Le vendite globali di chip hanno raggiunto 791,7 miliardi di dollari nel 2025, e MarketsandMarkets prevede che il mercato dei chip AI raggiungerà 564,87 miliardi di dollari entro il 2032.
L'offerta resta il vincolo principale. I wafer di TSMC e la memoria HBM sono entrambi insufficienti rispetto alla domanda, e la nuova capacità di memoria arriva nel 2027. Le regole sulle esportazioni aggiungono ulteriore incertezza, in particolare per le vendite verso la Cina.
I traguardi a breve termine già in calendario offrono ai lettori punti fissi da monitorare: la previsione di ricavi di NVIDIA per il Q2 FY27 di 91,0 miliardi di dollari, i 16,0 miliardi di dollari attesi da Broadcom per i ricavi AI del Q3, i prodotti dei partner basati su Rubin attesi nella seconda metà del 2026, il lancio della MI400 di AMD e l'apertura del cleanroom Yongin F 1 di SK hynix all'inizio del 2027.
Le stime di quota di mercato variano in base alla fonte, e molte cifre sono stime. I lettori dovrebbero verificare il periodo e il perimetro dietro ogni numero prima di confrontarli.
Fonti
- AI Chip Market Share 2026 (Presenc AI)
- AI Chip Statistics 2026: Data Center Revenue, Vendor Share and Supply (SQ Magazine)
- AI Chip Market to Reach USD 564.87 Billion by 2032, Growing at 15.7% CAGR, Says MarketsandMarkets
- AI Chip Hardware Acceleration Trends 2026 (Zylos)
Questo articolo è apparso per la prima volta su Blockonomi.

