Une nouvelle étude réexamine le pouvoir prédictif de la pente de la courbe des taux après la récession de 2024 qui n'a pas eu lieu
Points clés
- •Les modèles de pente de la courbe des taux estimés sur la période antérieure à 2020 expliquaient davantage de variation des résultats de récession que les modèles estimés sur l'échantillon complet.
- •L'ajout du ratio de service de la dette a fait passer la variance expliquée du modèle de 0,26 à 0,57 et éliminé les faux positifs dans la spécification présentée.
- •Le modèle fondé sur le service de la dette a identifié les récessions de 1990-91 et de 2008-09, mais n'a ni prédit celle liée à la pandémie en 2020 ni une récession en 2024.
- •L'inclusion du chômage attendu a ramené la probabilité de récession estimée pour 2024 sous les 40 %, bien que cette approche ait manqué la récession de 2008-09L'étude examine également le Canada et l'Allemagne et constate que la courbe des taux est devenue moins précise après la récession de 2020.
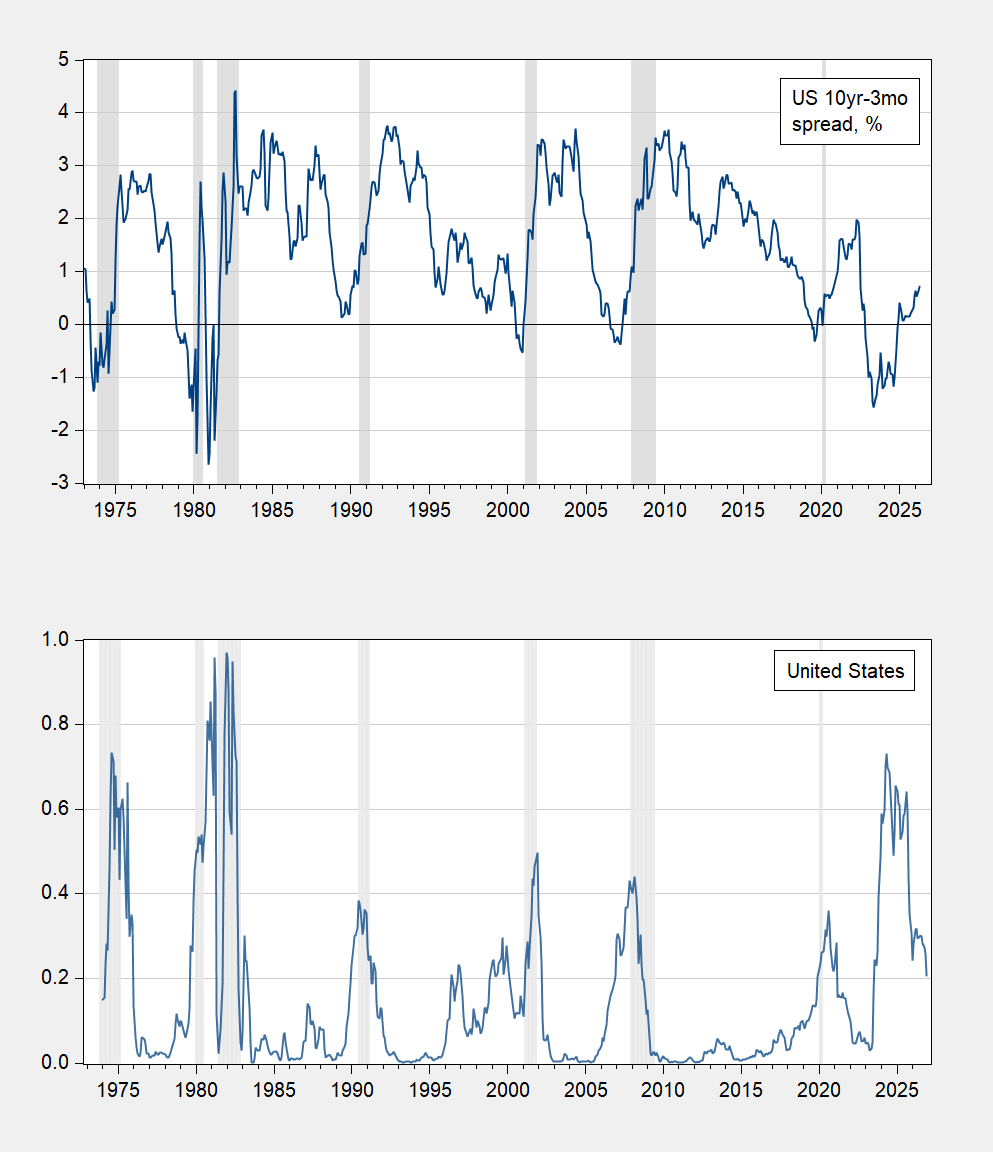
L'absence de la récession américaine largement attendue en 2024 a contraint les économistes à réexaminer la pente de la courbe des taux, longtemps considérée comme le prédicteur de récession le plus fiable pour les États-Unis. La pente de la courbe des taux — l'écart entre les rendements des titres du Trésor à long terme et à court terme — doit cette réputation au fait que les inversions, lorsque les rendements à court terme dépassent les rendements à long terme, ont historiquement précédé les ralentissements américains. Une nouvelle étude, « Missing Recessions: Revisiting the Term Spread's Predictive Power », de Menzie Chinn et Laurent Ferrara, réévalue le pouvoir prédictif de cet indicateur et explique ce faux signal positif.
L'absence de récession en 2024 a forcé une réévaluation de la pente de la courbe des taux en tant que prédicteur de récession le plus fiable pour les États-Unis. Dans cet article, nous réévaluons le pouvoir prédictif de la pente de la courbe des taux et expliquons ce faux signal positif en termes de spécificité de l'échantillon, de simultanéité et de variables omises, en nous concentrant sur les États-Unis, tout en incluant d'autres économies avancées pour lesquelles la pente de la courbe des taux s'est révélée un prédicteur utile par le passé. Nous confirmons qu'avant la récession de 2020, la courbe des taux prédisait avec précision les récessions aux États-Unis, au Canada et en Allemagne, mais qu'elle s'est révélée moins précise par la suite. Pour les États-Unis, la prise en compte des primes de terme n'améliore pas sensiblement la prédiction, contrairement à la prise en compte des anticipations de chômage futur. De manière plus déterminante, conformément à Borio et al. (2020), nous constatons que l'inclusion du ratio de service de la dette permet de réconcilier l'absence de récession en 2024 après la forte inversion de la courbe des taux observée fin 2022, tant pour les États-Unis que pour l'Allemagne.
En se concentrant sur les États-Unis, la plupart des mesures de la pente de la courbe des taux — notamment les écarts 10 ans-3 mois et 10 ans-2 ans — indiquaient une forte probabilité de récession en 2023-24, compte tenu de l'inversion importante et persistante enregistrée en 2022. En s'appuyant sur des données antérieures à 2020, les probabilités de récession estimées apparaissaient nettement élevées. La figure 1 de l'étude présente l'écart 10 ans-3 mois américain, en pourcentage, dans le panneau supérieur, et la probabilité de récession correspondante dans le panneau inférieur, issue d'une régression estimée jusqu'en décembre 2019 (2019M12), avec les dates de récession pic-creux définies par le NBER en gris. Le NBER — le National Bureau of Economic Research — est l'organisme qui date officiellement les récessions américaines, c'est pourquoi son ombrage pic-creux sert de référence standard dans ce type de graphiques.
Les auteurs recensent plusieurs explications possibles à l'échec de la pente de la courbe des taux en 2024. Le processus générateur de données a pu changer depuis 2020. Le comportement de la prime de terme le rendement supplémentaire exigé par les investisseurs pour détenir des titres à plus longue échéance plutôt que de renouveler des bons à court terme —, qui fait partie de la pente de la courbe des taux, a pu évoluer. Les estimations ont également pu être biaisées par l'omission de variables de la règle de Taylor, comme les anticipations de chômage, ou de variables financières rendant compte du cycle financier. Il est aussi possible que la récession n'ait tout simplement « pas eu lieu par hasard » — après tout, on n'est jamais sûr à 100 %.
Pour peser ces différentes hypothèses, les auteurs estiment des spécifications de la pente de la courbe des taux sur un échantillon complet, ou les enrichissent de variables clés.
Les résultats, présentés dans le tableau 2 de Chinn et Ferrara (2026), montrent que la proportion de variance expliquée à l'aide de la pente de la courbe des taux est plus élevée dans l'échantillon antérieur à 2020 que dans l'échantillon complet, à 0,33 contre 0,26. L'ajout d'une prime de terme estimée séparément — l'estimation ACM de la Fed de New York — ne modifie pas sensiblement le résultat sur l'échantillon complet. L'ajout de la variation attendue du taux de chômage, une variable motivée par l'implication de la règle de Taylor selon laquelle les taux des fonds fédéraux futurs seront plus bas si les marchés anticipent un ralentissement ou une récession, produit bien un coefficient marginalement significatif, bien que le pseudo R² reste essentiellement inchangé.
Seule l'inclusion d'un proxy du cycle financier — le ratio de service de la dette (DSR), qui mesure la part du revenu que les emprunteurs consacrent au remboursement de leur dette — accroît nettement la proportion de variance expliquée, à 0,57. L'équation intégrant le DSR offre également le meilleur ajustement, en ce sens qu'elle ne produit aucun faux positif tout en captant les récessions de 1990-91 et de 2008-09 ; elle apparaît sous la forme de la ligne turquoise marquée &DSR dans la figure 5 de l'étude, avec les dates de récession pic-creux définies par le NBER en gris. Pour les prévisionnistes, la conséquence pratique est que la forme de la courbe des taux à elle seule ne rend pas compte du poids des remboursements de dette dans les budgets des ménages et des entreprises — une dimension que, selon les résultats des auteurs, devrait figurer aux côtés de la pente dans les modèles de prévision des récessions.
La conclusion selon laquelle le DSR améliore la prédiction des récessions vaut même lorsque la période d'estimation est restreinte aux données antérieures à 2020. Dans cette configuration, le modèle prédit les récessions de 1990-91, de 2001 et de 2008-09, mais pas celle liée à la pandémie en 2020 — ni une récession en 2024.
Les auteurs ne jugent pas la règle de Taylor inutile pour autant. Comme le montre la colonne 4 du tableau 2, l'inclusion de la variation attendue du taux de chômage — conjointement avec l'utilisation du taux des fonds fédéraux plutôt que du taux à 3 mois — ramène la probabilité estimée de récession pour 2024 sous le seuil de 40 % (la ligne bleue marquée &UE), tout en captant les récessions précédentes, à l'exception de celle de 2008-09. En ce sens, l'absence de prise en compte explicite de la règle de Taylor pourrait faire partie de l'explication de l'appel erroné de récession pour 2024.
L'étude, qui examine également les cas du Canada et de l'Allemagne, est une version substantiellement révisée de travaux antérieurs présentés ici. Lisez l'intégralité de l'étude ici.

