Les hedge funds et les fonds monétaires dominent le marché des pensions de 13 500 milliards de dollars, selon une analyse de la Fed de New York
Points clés
- •Les hedge funds pratiquant le basis trade cash-futures sur les bons du Trésor ont emprunté 3 000 milliards de dollars via des pensions en juillet 2025, contre 2 500 milliards un an plus tôt.
- •Les fonds monétaires ont prêté 3 000 milliards de dollars au marché repo en janvier 2026, soit environ le triple de leur niveau de juillet 2020.
- •Les succursales américaines de banques étrangères, les institutions de dépôt américaines et les REIT constituaient les catégories d'emprunteurs suivantes, avec un emprunt combiné de 1 200 milliards de dollars en octobre 2025.
- •Les hedge funds ont prêté 1 300 milliards de dollars tout en empruntant 3 000 milliards, laissant un emprunt net repo d'environ 1 700 milliards de dollars.
- •Le Standing Repo Facility de la Réserve fédérale a été créé en 2021 pour contenir les tensions de liquidité, son utilisation et les pics de taux repo signalant le stress du marché.
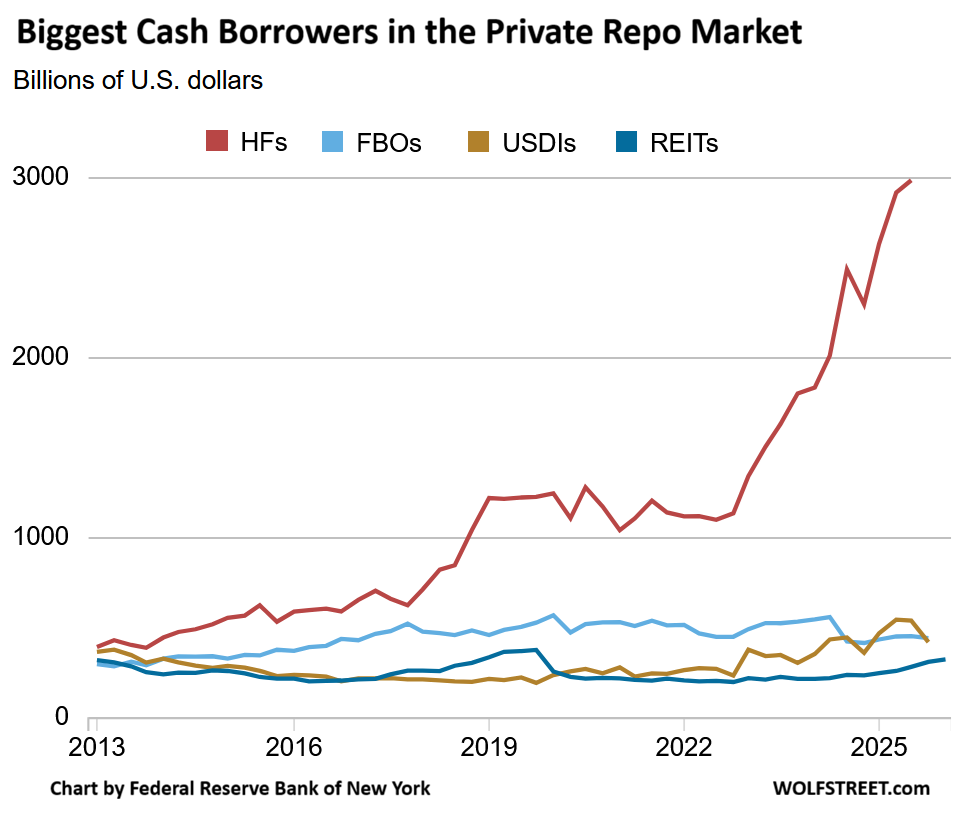
Le marché américain des cessions et rachats (repo) a gonflé pour dépasser 13 500 milliards de dollars d'accords en circulation chaque jour, selon l'Office of Financial Research (OFR) du gouvernement. Une nouvelle analyse publiée lundi par la Fed de New York, mise en lumière dans un rapport de Wolf Richter de Wolf Street, détaille qui sont les plus grands emprunteurs et prêteurs de liquidités du marché — et les hedge funds pratiquant le « basis trade » sur les bons du Trésor ainsi que les fonds monétaires arrivent largement en tête des deux listes.
Via le marché repo, les institutions financières s'empruntent et se prêtent des fonds entre elles — principalement au jour le jour, mais aussi pour des périodes plus longues, comme une semaine — chaque transaction étant garantie par des collatéraux liquides de haute qualité soumis à une « décote » (haircut), une réduction appliquée à la valeur du collatéral. Environ 70 % des pensions sont garanties par des titres du Trésor. La majeure partie du reste est garantie par des titres d'agences, tels que des MBS émis par les entreprises parrainées par le gouvernement (GSE) Fannie Mae et Freddie Mac, ainsi que par des obligations corporatives de premier ordre et des titres adossés à des actifs. Pour tous les types de collatéraux, plus le risque est élevé, plus la décote est importante.
Certaines institutions prêtent des liquidités sur le marché repo pour le rendement et la liquidité, comme les fonds monétaires. D'autres prêtent afin d'emprunter les titres du Trésor dont elles ont besoin pour les exigences de marge sur d'autres transactions, comme les hedge funds. D'autres encore empruntent des liquidités sur le marché repo pour lever leurs positions ou transactions financières, entre autres raisons. Les dealers agissent comme intermédiaires entre prêteurs et emprunteurs.
Les hedge funds, largement en tête, sont les plus grands emprunteurs
Les hedge funds engagés dans le « basis trade » ont emprunté 3 000 milliards de dollars sur le marché repo au 31 juillet 2025, contre 2 500 milliards en juillet 2024, 1 100 milliards en juillet 2022 et 664 milliards en juillet 2017, selon l'analyse de la Fed de New York — loin devant toutes les autres catégories d'emprunteurs.
Dans le cadre du basis trade cash-futures sur les bons du Trésor, les hedge funds achètent des titres du Trésor et vendent des contrats à terme sur le Trésor, profitant de l'écart entre les deux. Cet écart étant faible, ils recourent à'effet de levier en empruntant des liquidités sur le marché repo et en déposant les titres du Trésor en collatéral, multipliant ainsi leurs rendements par des montants massifs de levier — ce qui explique pourquoi la croissance de cette stratégie alimente directement les totaux d'emprunt repo.
Les fonds pratiquant cette stratégie fournissent de la liquidité au marché du Trésor en tant que gros acheteurs à effet de levier de titres du Trésor. Mais lorsque le basis trade a rencontré une passe difficile en mars 2020 et que les hedge funds ont dû dénouer certaines de leurs positions, le marché du Trésor s'est figé. L'effort pour démêler ce dysfonctionnement a été l'une des raisons citées par la Fed pour justifier ses achats massifs de titres du Trésor en mars 2020. La Fed a cité les hedge funds, avec leur levier massif et leur opacité prononcée, comme un risque majeur pour la stabilité financière — et ils n'ont pas déçu en mars 2020, ayant déjà attiré l'attention de la Fed pour leur rôle dans la crise du marché repo à l'automne 2019.
Loin derrière, les trois plus grands emprunteurs suivants, en octobre 2025, étaient les succursales et agences américaines des « Foreign Banking Organizations » (FBO) à 445 milliards de dollars ; les banques américaines, ou institutions de dépôt américaines (USDIs), à 422 milliards de dollars ; et les sociétés d'investissement immobilier (REIT), notamment les REIT hypothécaires, à 313 milliards de dollars — soit un total combiné de 1 200 milliards de dollars.
Les données de la Fed de New York s'appuient sur l'OFR, le Federal Financial Institutions Examination Council (FFIEC) et la base de données FRED de la Fed de Saint-Louis — un niveau de détail qui montre qui dépend du financement à court terme, et dans quelle mesure.
Les fonds monétaires, largement en tête, sont les plus grands prêteurs
Les fonds monétaires (MMF) dépassent de loin tous les autres prêteurs de liquidités, ayant prêté 3 000 milliards de dollars au marché repo en janvier 2026 — le triple de leur niveau de juillet 2020. Le pic a été atteint en avril 2023, à 3 300 milliards de dollars.
Les prêts sur le marché repo offrent aux MMF des placements à court terme, y compris des pensions au jour le jour avec liquidité le lendemain, dans des titres de premier ordre garantis principalement par des bons du Trésor. Les pensions au jour le jour permettent aux fonds monétaires de gérer leurs rachats tout en maintenant leurs liquidités investies.
L'encours total des MMF a augmenté de près de 1 000 milliards de dollars au cours des douze derniers mois, pour atteindre 8 400 milliards de dollars au deuxième trimestre 2026, dont un record de 5 100 milliards détenus par les ménages — et une partie substantielle de ces fonds a été investie sur le marché repo, comme Wolf Street l'a rapporté. Ce flux entrant a fait de l'épargne des ménages un pilier croissant de la base de prêts du marché, liant la gestion quotidienne des liquidités aux banques, fonds et dealers qui se financent sur le marché repo.
Loin derrière, les hedge funds ont prêté 1 300 milliards de dollars au marché repo en juillet 2025 — en partie pour placer à court terme des liquidités autrement non investies, et en partie pour la « transformation de collatéral » via un dealer, dans le cadre de laquelle ils empruntent en effet des titres du Trésor sur le marché repo qu'ils déposent ensuite en collatéral, par exemple pour répondre aux exigences de marge strictes des transactions sur dérivés. Le levier des hedge funds est multicouche et complexe. En net, les hedge funds sont des emprunteurs bien plus importants du marché repo (3 000 milliards de dollars) que des prêteurs à celui-ci (1 300 milliards de dollars), l'emprunt net s'élevant à environ 1 700 milliards de dollars à cette date.
Plus loin derrière parmi les prêteurs figuraient les banques américaines (USDIs) à 689 milliards de dollars et les succursales améric de banques étrangères (FBO) à 419 milliards de dollars, toutes deux en octobre 2025, ainsi que les GSE à 249 milliards de dollars en juillet 2025.
Un marché étroitement interconnecté, avec un filet de sécurité de la Fed
Le marché repo de 13 500 milliards de dollars interconnecte un large éventail d'institutions financières — dealers, banques, hedge funds, fonds monétaires et GSE — par des échanges de liquidités et de collatéraux à court terme. Cette machinerie fonctionne très bien, jusqu'à ce qu'elle cesse brusquement de fonctionner : compte tenu de l'interconnexion et de l'ampleur du marché, les problèmes de liquidité dans un coin du marché repo — visibles lorsque les taux repo, comme le Secured Overnight Financing Rate (SOFR), s'envolent — peuvent se propager en un rien de temps au reste du système financier.
Pour contenir les problèmes de liquidité avant qu'ils ne se propagent, la Fed a mis en place son Standing Repo Facility (SRF) en juillet 2021. Dans le cadre de ce mécanisme, les banques approuvées peuvent emprunter à la Fed au taux du SRF — 4,0 % depuis la hausse de taux du 16 septembre — sous réserve d'une décote, et prêter les liquidités sur le marché repo, profitant de l'écart et faisant ainsi redescendre les taux repo. C'est ce qui s'est produit lors des frémissements du marché repo de septembre à décembre 2025, que Wolf Street a documentés, des tensions qui auraient pu se propager au système financier. Les taux repo et l'utilisation du SRF constituent les indicateurs de stress en temps réel du marché : les pics de taux montrent où les liquidités se raréfient, et les emprunts auprès du mécanisme révèlent à quel point les acteurs s'appuient sur le filet de sécurité de la Fed.

