Les États-Unis et le Japon interviennent conjointement pour soutenir le yen face aux craintes de ventes forcées de bons du Trésor
Points clés
- •Le Trésor américain et le ministère japonais des Finances sont intervenus conjointement sur les marchés des changes vendredi pour soutenir le yen, marquant une action coordonnée rare qui n'avait pas été vue depuis l'intervention du G7 suite au tremblement de terre de Tohoku en 2011.
- •Cette intervention a été motivée par des craintes que le Japon, qui détient plus de 1 000 milliards de dollars en bons du Trésor américain, ne soit contraint de vendre ces titres pour financer l'achat de yens, ce qui aurait pu faire grimper les rendements du Trésor de manière abrupte.
- •Le yen s'est apprécié, passant d'environ 164 ¥ à 156,9 ¥ pour un dollar, suite à l'effet combiné des rumeurs d'intervention, de l'opération elle-même et des confirmations officielles qui ont suivi.
- •La Banque du Japon utilisera la facilité de repo permanent FIMA de la Réserve fédérale pour obtenir des liquidités en dollars en plaçant des titres du Trésor en garantie, évitant ainsi de devoir liquider son portefeuille de bons du Trésor.
- •Les analystes maintiennent que l'intervention n'offre qu'un répit temporaire et que des taux de la BOJ nettement plus élevés et une réduction plus poussée du bilan sont nécessaires pour établir un plancher durable sous le yen.
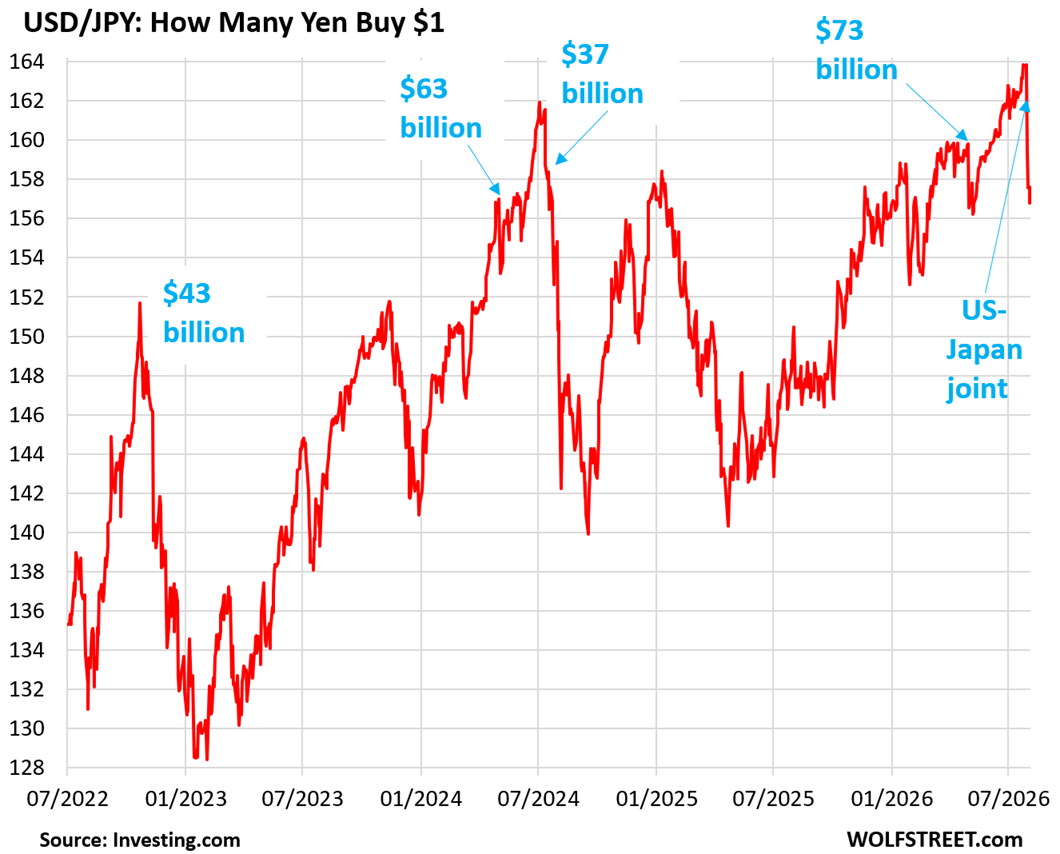
Intervention conjointe sur les devises confirmée par le Trésor américain et le ministère japonais des Finances
Le Département du Trésor des États-Unis, agissant par l'intermédiaire de son agent financier, la Federal Reserve Bank de New York, et les autorités japonaises sont intervenus conjointement sur le marché des changes vendredi pour soutenir le yen, qui avait chuté à environ 164 ¥ pour un dollar américain au 28 juillet. Bien que les montants spécifiques restent non divulgués, l'opération a été confirmée à la fois par le secrétaire au Trésor américain, Bessent, et par le ministère japonais des Finances (MOF). Les deux parties ont indiqué qu'elles étaient prêtes à répéter l'intervention si nécessaire. L'intervention coordonnée des États-Unis et du Japon sur les devises est rare ; le précédent le plus notable a été l'action conjointe du G7 suite au tremblement de terre de Tohoku en mars 2011, ce qui fait de l'opération de vendredi un signal de la gravité avec laquelle les deux gouvernements considèrent la baisse du yen.
Le catalyseur de cette action coordonnée était une crainte croissante que le Japon puisse être contraint de vendre des titres du Trésor américain pour obtenir les liquidités en dollars nécessaires à l'achat de yens, alors qu'il luttait pour défendre sa monnaie en effondrement. Le Japon est le plus grand détenteur étranger de bons du Trésor américain, avec des avoirs dépassant les 1 000 milliards de dollars, ce qui signifie que toute liquidation à grande échelle pourrait avoir des répercussions sur le marché obligataire le plus profond du monde. Ces ventes forcées de bons du Trésor auraient entraîné une nouvelle hausse des rendements du Trésor. En tant que principal vendeur d'obligations aux États-Unis, l'objectif de Bessent est d'empêcher les rendements à long terme de s'envoler, quelles que soient les autres conditions en vigueur. De multiples mesures ont été prises pour éviter ce scénario.
Des rumeurs sur un mouvement conjoint imminent avaient déjà fait monter le yen jeudi. Ensuite, dans un geste ostentatoire, Bessent a placé une liste de choses à faire d'un seul élément à la vue des caméras lors de la réunion du cabinet tenue à Camp David vendredi. Le seul élément indiquait : « Acheter des yens japonais (JPY) 5 à 10 milliards de dollars ».
Selon un commentaire divulgué rapporté par le Financial Times, la Federal Reserve Bank de New York a vendu des euros de ses réserves — et non des dollars — et a acheté des yens avec le produit de cette vente vendredi. L'utilisation d'euros plutôt que de dollars n'a pas encore été confirmée officiellement. Bien que le montant précis n'ait pas fuité, la liste de Bessent a donné une indication de l'ampleur de l'opération. Simultanément, le MOF et la Banque du Japon (BOJ) sont également intervenus, achetant des yens sur le marché.
Le MOF divulgue les montants des interventions sur une base mensuelle, avec une date limite autour du 28, ce qui signifie que les chiffres de cette opération seront publiés à la fin du mois d'août.
Impact sur le marché et limites de l'intervention
L'effet combiné des rumeurs précédant l'intervention, du théâtre visuel, de l'intervention elle-même, ainsi que de l'annonce et de la confirmation qui ont suivi, a entraîné une appréciation significative du yen par rapport au dollar — passant d'environ 164 ¥ pour un dollar américain mercredi à 156,9 ¥ au moment du rapport. Il s'agit de la plus importante intervention conjointe isolée à ce jour.
Cependant, les interventions unilatérales précédentes du Japon n'avaient pas réussi à inverser de manière permanente la trajectoire à la baisse du yen, n'offrant qu'un répit temporaire avant que la monnaie ne reprenne sa glissade. Les analystes affirment qu'une politique monétaire nettement plus stricte de la part de la BOJ — comprenant un resserrement quantitatif (QT) agressif et des taux d'intérêt significativement plus élevés mis en œuvre rapidement — est nécessaire pour mettre fin à la baisse du yen de manière durable. La cause profonde est largement attribuée aux politiques monétaires ultra-assouplies de la BOJ poursuivies de 2012 à 2022, qui ont créé un écart persistant des taux d'intérêt entre le Japon et le reste du monde. Cet écart a incité les investisseurs à emprunter des yens à faible rendement et à déployer des capitaux dans des actifs à meilleur rendement ailleurs, une stratégie connue sous le nom de carry trade, qui a amplifié la pression à la baisse sur la monnaie. Les interventions monétaires, de ce point de vue, s'apparentent à un habillage de vitrine temporaire qui sera finalement de nouveau mis à l'épreuve par les forces du marché.
La facilité de repo permanent FIMA comme alternative aux ventes de bons du Trésor
Pour éviter davantage le risque de ventes forcées de bons du Trésor par le Japon, la Banque du Japon utilisera la facilité de repo permanent (SRF) de la Réserve fédérale pour les autorités monétaires étrangères et internationales (FIMA) plutôt que de liquider ses avoirs en bons du Trésor. Dans le cadre de la facilité FIMA SRF, les banques centrales étrangères approuvées peuvent déposer leurs titres du Trésor en guise de garantie en échange de liquidités en dollars. Ce mécanisme permet à la BOJ d'obtenir les dollars nécessaires aux opérations de soutien du yen tout en conservant intact son portefeuille de bons du Trésor. Ce changement a été inclus dans l'annonce, bien que la BOJ ait accès à cette facilité depuis des années.
La Fed a annoncé la création de la facilité FIMA SRF le 28 juillet 2021, parallèlement à sa facilité SRF régulière disponible pour les banques américaines. Cette facilité permanente a remplacé la facilité de repo FIMA temporaire que la Fed avait créée en mars 2020.
Le changement d'approche du Japon vers la facilité FIMA SRF pour obtenir des liquidités en dollars pour de futures interventions a supprimé la pression à la hausse sur le marché du Trésor. Le matin du rapport, les rendements du Trésor pour les échéances de deux ans et plus ont reculé, le rendement du Trésor à 10 ans chutant d'environ 5 points de base à 4,69 % et le rendement du Trésor à 30 ans baissant d'environ 4 points de base à 5,23 %.
Taux de la politique de la BOJ et réduction du bilan
La faiblesse prolongée du yen découle d'une décennie de politique monétaire agressivement accommodante. La dévaluation monétaire qui en a résulté et les pressions inflationnistes canalisées dans l'économie japonaise par le biais d'importations de plus en plus coûteuses — libellées en yens — ont contraint la BOJ à se retirer de ces politiques.
Néanmoins, le taux de la politique de la BOJ n'est encore que de 1,0 % après cinq augmentations de taux incrémentales réparties sur plus de deux ans, et il reste négatif en termes réels — inférieur au taux d'inflation. Le taux directeur de la Réserve fédérale étant nettement plus élevé, l'écart de taux important continue de peser sur le yen. Fin 2024, la BOJ a initié le resserrement quantitatif (QT) et l'a par la suite accéléré, réduisant son bilan d'environ 16 % à ce jour. Bien que cela ait pu ralentir la spirale à la baisse du yen, les observateurs estiment que cela n'a pas été suffisant et qu'une réduction beaucoup plus profonde du bilan associée à des taux de politique nettement plus élevés est nécessaire pour établir un plancher durable sous la monnaie.

