Les intérêts de la dette américaine atteignent 3 milliards de dollars par jour et bondissent de 8% en exercice 2026 — plus vite que les dépenses fédérales totales, les recettes et la croissance du PIB
Points clés
- •Le déficit fédéral a atteint 1 990 milliards de dollars en exercice 2026, en hausse de 12% par rapport à lercice 2025, les dépenses ayant augmenté de 6% à 7 400 milliards de dollars tandis que les recettes n'ont progressé que de 3% à 5 400 milliards de dollars.
- •Les paiements d'intérêts nets ont grimpé de 8% à 1 050 milliards de dollars en exercice 2026, soit environ 2,9 milliards de dollars par jour et 3,2% du PIB, dépassant la part record établie en 1991.
- •Les intérêts de la dette nationale constituent désormais la troisième dépense fédérale après la Sécurité sociale et Medicare, dépassant à la fois les dépenses de défense et Medicaid.
- •Plus de 10 000 milliards de dollars de dette détenue par le public, soit environ un tiers du total, arrivent à échéance au cours des 12 prochains mois et devront être refinancés à des taux supérieurs aux projections du Congressional Budget Office, le rendement des Treasuries à 10 ans dépassant désormais 5%.
- •Le directeur du CBO, Phillip Swagel, a estimé que stabiliser la dette exigerait une croissance du PIB nominal de 7%–8% ou du PIB réel de 5%–6%, plus du double du rythme actuel de 2,2%, ce qui rend la croissance seule peu plausible comme solution.
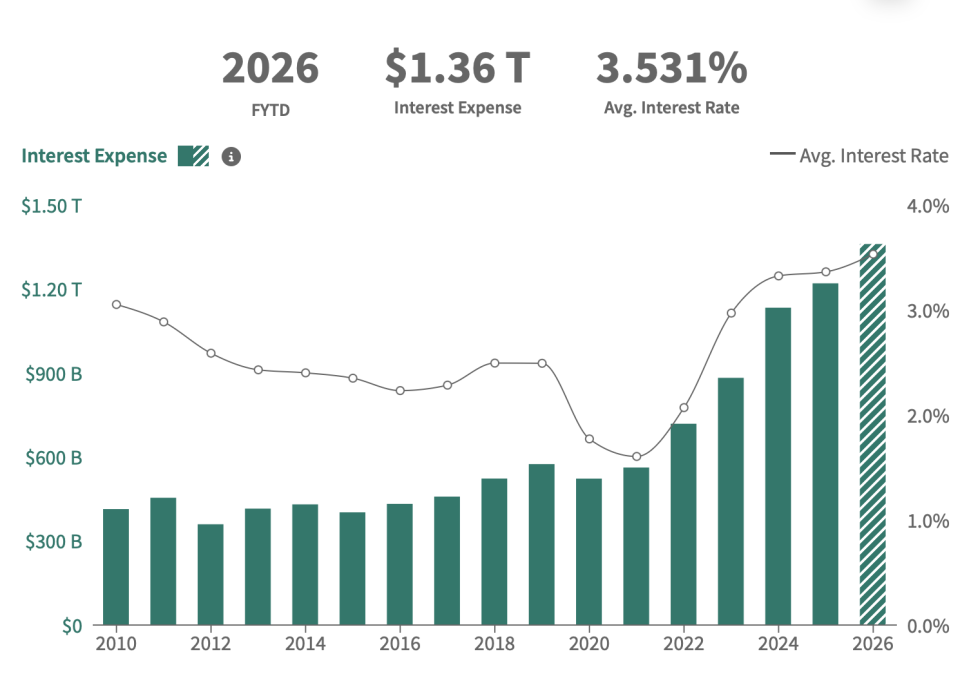
L'exercice budgétaire 2026 du gouvernement fédéral américain, qui s'est achevé le mois dernier, s'est refermé sur un nouveau signal d'alarme concernant la trajectoire de la dette du pays : les paiements d'intérêts sur la dette nationale ont atteint environ 2,9 milliards de dollars par jour et croissent désormais plus vite que les dépenses fédérales, les recettes ou l'économie elle-même.
Selon les données du département du Trésor publiées vendredi, le déficit budgétaire fédéral s'est creusé à 1 990 milliards de dollars en exercice 2026 — soit 12% de plus que l'écart de 1 780 milliards de dollars enregistré en exercice 2025. Les recettes ont augmenté de 3% pour atteindre 5 400 milliards de dollars, en retard sur une hausse de 6% des dépenses à 7 400 milliards de dollars.
La Sécurité sociale et Medicare demeurent les principaux postes budgétaires de l'État, mais les paiements d'intérêts sur la dette nationale se classent troisièmes, dépassant à la fois les dépenses de défense et Medicaid.
Des coûts d'intérêts qui dépassent l'économie
Les coûts d'intérêts bruts pour l'exercice 2026 se sont élevés à 1 360 milliards de dollars, avec un taux d'intérêt moyen de 3,53%, selon les données du Trésor — plus du double du taux de 2021, juste avant que la Réserve fédérale ne s'engage dans un cycle de resserrement agressif pour juguler l'inflation. Les paiements d'intérêts nets, qui excluent les intérêts crédités aux comptes gouvernementaux tels que les fonds de confiance fédéraux, ont augmenté de 8% pour atteindre 1 050 milliards de dollars, surpassant la hausse des dépenses totales, des recettes et du PIB. Cette augmentation excède la croissance du PIB réel d'environ 2 ainsi que la croissance du PIB nominal d'environ 6%. Pour donner un ordre de grandeur : les intérêts nets dépassent désormais la moitié du déficit de l'exercice 2026.
Les coûts d'intérêts nets de l'exercice 2026 représentent environ 2,9 milliards de dollars par jour, et la fondation Peter G. Peterson estime qu'ils correspondent à 3,2% du PIB, battant le précédent record établi en 1991.
Avec une dette brute américaine de 40 000 milliards de dollars, une dette détenue par le public à 100% du PIB et des coûts d'emprunt en hausse, les paiements d'intérêts devraient constituer la part du budget fédéral à la croissance la plus rapide dans les années à venir. Parallèlement, la charge de la dette est de plus en plus exposée à la volatilité des marchés, qui menace de rendre les coûts d'intérêts encore plus lourds.
Refinancer la dette à des taux plus élevés
Le secrétaire au Trésor Scott Bessent a émis davantage de dette à court terme pour financer le déficit tout en amortissant des obligations à long terme. Environ un tiers de la dette détenue par le public — plus de 10 000 milliards de dollars — arrive à échéance au cours des 12 prochains mois, ce qui signifie que le gouvernementédéral devra la refinancer aux taux actuels, plus élevés. Les annonces trimestrielles de refinancement du Trésor, qui présentent ses émissions prévues de bons, de billets et d'obligations, constituent les points de contrôle programmés où tout ajustement de cette stratégie axée sur le court terme sera révélé.
La facture d'intérêts dépasse également les projections officielles. En février, le Congressional Budget Office prévoyait que les dépenses annuelles d'intérêts de la dette atteindraient 2 100 milliards de dollars d'ici 2036. Mais le président Donald Trump a ensuite lancé la guerre contre l'Iran, faisant s'envoler les prix du pétrole et les rendements obligataires. Le rendement des Treasuries à 10 ans dépasse désormais 5%, bien au-delà des prévisions du CBO de 4,1% cette année, 4,2% en 2027, 4,3% de 2028 à 2031 et 4,4% de 2032 à 2036. La prochaine série de projections à long terme du CBO montrera si ces hypothèses de taux seront révisées vers les niveaux actuels du marché.
Si les rendements obligataires restent environ 1 point de pourcentage au-dessus des estimations du CBO, les coûts d'intérêts grimperont à 2 800 milliards de dollars, soit 5,9% du PIB, d'ici la fin de la décennie, selon le Committee for a Responsible Federal Budget (CRFB).
« Des intérêts plus élevés engendrent plus de dette, et une dette plus importante engendre des taux plus élevés et des intérêts plus lourds. À terme, tout l'édifice pourrait s'effondrer », a déclaré le mois dernier la présidente du CRFB, Maya MacGuineas. « C'est pourquoi Washington a besoin d'une intervention budgétaire maintenant, avant qu'il ne soit trop tard. Le président, le secrétaire au Trésor et les dirigeants du Congrès doivent comprendre la gravité de ce problème. Il n'existe pas de solutions faciles, et nous ne pouvons pas simplement faire comme si ce problème n'existait pas. »
Le débat sur la croissance
À ce jour, on ne constate guère de volonté à Washington de s'attaquer aux dépenses ou aux recettes. Trump a réclamé un chèque « dividende » de 5 000 dollars pour les Américains si les républicains remportent les élections de mi-mandat et distribue déjà des « remboursements » à des millions d'assurés de Medicare et de l'Affordable Care Act.
Bessent, de son côté, a soutenu qu'une nouvelle relance de l'économie permettrait de maîtriser la dette. « Avec une croissance de 3%, nous nous sortons de cette situation par la croissance », a-t-il déclaré le mois dernier à la Southern Methodist University. « Nous traverserons ce conflit iranien, et l'économie sous-jacente est très, très solide, et je pense qu'elle réaccélère. »
Mais le directeur du CBO, Phillip Swagel, a déclaré la semaine dernière qu'une croissance économique plus rapide ne suffirait probablement pas à contenir la dette américaine. Si une croissance plus forte aidera en générant davantage de recettes pour le gouvernement fédéral, ce n'est pas si simple : les dépenses fédérales stimulent également la croissance, ce qui relève les salaires et affecte en retour les dépenses de prestations de la Sécurité sociale, a-t-il souligné. Une économie robuste tend aussi à faire monter les taux d'intérêt, ce qui alourdit les coûts d'intérêts de la dette.
En supposant des taux d'intérêt de 4% à 5%, Swagel a estimé que la croissance du PIB nominal devrait atteindre 7%–8%, et celle du PIB réel 5%–6%, pour stabiliser la dette. C'est plus du double du dernier rythme de croissance du PIB réel de 2,2% au deuxième trimestre, alors même que les prévisions les plus optimistes de Wall Street tablent sur une croissance du PIB de 2,5% pour l'année complète.
« La croissance aidera donc, mais il est probablement peu plausible que la croissance seule stabilise notre trajectoire budgétaire », a-t-il déclaré. « Il nous reste donc des changements dans les recettes et des changements dans les dépenses, et ce sont des choix politiques. »
Cet article a été initialement publié sur Fortune.com.

