Steve Kamin : la sensibilité du dollar à la courbe des taux devient négative après les tarifs de la « Journée de la Libération »
Points clés
- •La sensibilité du dollar aux écarts de courbes des taux entre les États-Unis l'étranger était principalement positive jusqu'au début du second mandat de Trump, les taux américains à 10 ans relativement plus élevés soutenant généralement la devise.
- •Immédiatement après l'annonce des tarifs « réciproques » de la « Journée de la Libération » du 2 avril 2025, la sensibilité du dollar aux taux est devenue négative et a commencé à fluctuer largement autour d'une base plus basse.
- •Les taux du Trésor ont continué de grimper sans que le dollar ne se renforce, rompant avec le schéma historique que les analystes utilisent pour lire les mouvements de taux comme des signaux sur les perspectives de taux d'intérêt.
- •Dans le cadre des différentiels de taux d'intérêt réels, Kamin estime que la hausse des taux sans appréciation du dollar indique un risque accru plutôt qu'une trajectoire plus élevée des taux à court terme.
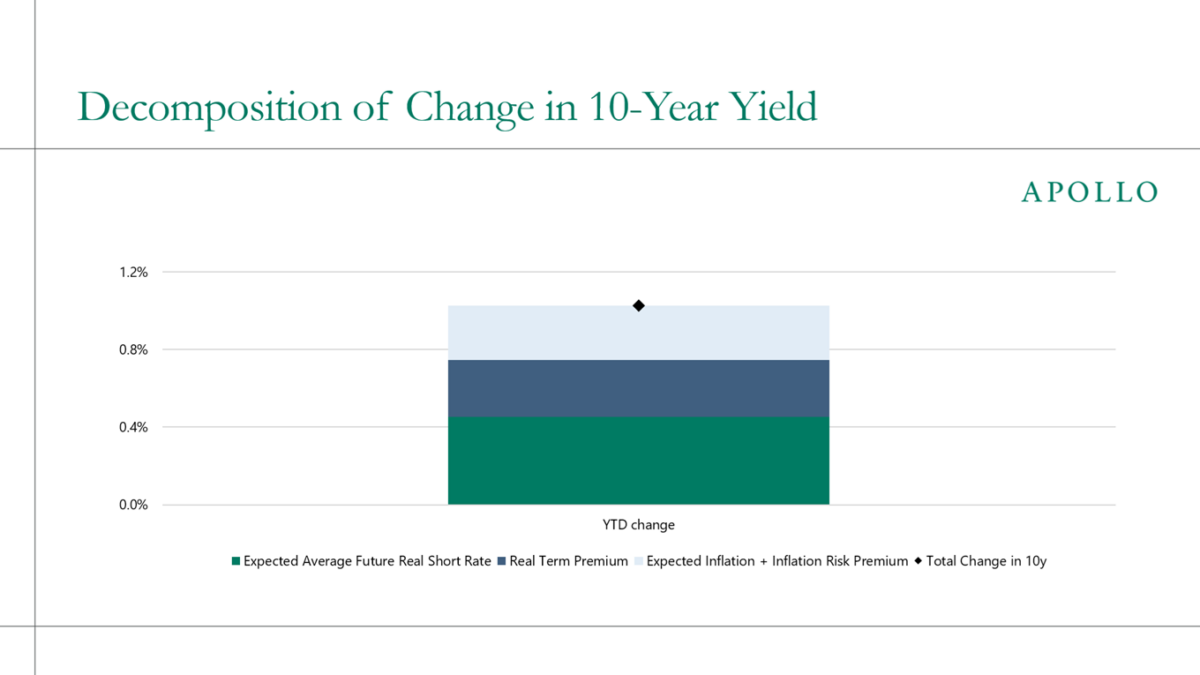
- •Torsten Slok d'Apollo Global Management estime que le taux à 10 ans a augmenté d'environ un point de percentage cette année, réparti à parts à peu près égales entre la hausse des taux réels à court terme et la prime de risque réelle, les anticipations d'inflation et le risque d'inflation.
L'économiste Steve Kamin, ancien directeur de la division des finances internationales du Conseil de la Réserve fédérale et dont les commentaires sont publiés par l'American Enterprise Institute (AEI), signale un changement marqué dans la manière dont le dollar réagit aux mouvements des taux américains depuis le début du second mandat du président Donald Trump — une évolution qui touche l'une des relations les plus établies des marchés des changes.
Jusqu'au début du second mandat de Trump, la sensibilité du dollar à l'écart entre la pente de la courbe des taux américaine et celle des courbes étrangères était principalement positive, comme prévu : les hausses des taux à 10 ans américains par rapport à ceux de l'étranger soutenaient le dollar. C'est le schéma qu'anticipe l'analyse monétaire standard, puisque des taux plus élevés par rapport aux autres pays attirent généralement les capitaux vers les actifs américains et soutiennent la devise.
Mais immédiatement après la « Journée de la Libération » du 2 avril 2025, lorsque Trump a choqué le monde en annonçant des tarifs douaniers « réciproques », cette sensibilité est devenue négative et a commencé à fluctuer largement autour d'une base plus basse, écrit Kamin. Ce changement est encore plus évident lorsqu'on compare la valeur moyenne de cette sensibilité avant la « Journée de la Libération » avec sa moyenne après. En pratique, les taux du Trésor ont continué de grimper sans que le dollar ne se renforce — un écart par rapport au scénario historique que les analystes utilisent pour interpréter les mouvements de taux comme des signaux sur les perspectives de taux d'intérêt.
Le commentaire intégral, "Treasury yields keep climbing. The dollar might tell us why,", est publié par l'AEI, et un extrait paraît sur Econbrowser.
Kamin formule l'implication ainsi : si le modèle des différentiels de taux d'intérêt réels — le cadre standard reliant les valeurs des devises aux écarts de taux ajustés de l'inflation entre pays — est la bonne grille de lecture d'un facteur majeur des mouvements du dollar, alors la hausse des taux sans appréciation du dollar suggère un risque accru, plutôt qu'une trajectoire plus élevée des taux d'intérêt à court terme.
À l'appui de cette lecture, Kamin cite les chiffres rapportés par Torsten Slok, économiste en chef d'Apollo Global Management : la variation du taux à 10 ans depuis le début de l'année est d'environ un point de percentage, dont environ la moitié provient de la hausse des taux réels à court terme et l'autre moitié de la prime de risque réelle, des anticipations d'inflation et du risque d'inflation. Cette répartition est centrale pour l'interprétation : dans le cadre de Kamin, distinguer la part d'un mouvement de taux reflétant les anticipations de taux à court terme de celle reflétant le risque détermine si la hausse des taux doit être lue comme une histoire de taux plus élevés ou une histoire de risque.
Source : Steve Kamin via Econbrowser ; décomposition des taux via Torsten Slok.

