Les données montrent que le cycle du marché du transport routier est plus piloté par l'offre que tout autre cycle récent
Points clés
- •L'indice de volume de transport accepté s'est établi en moyenne autour de 9 800 la semaine dernière, tandis que l'indice de refus des offres est resté autour de 13,5 %, les deux étant en dessous de leurs sommets sur 12 mois.
- •Avec un taux de refus de 13,5 %, une part significative du fret circule en dehors des canaux contractuels, ce qui signifie que l'indice des volumes acceptés sous-estime la demande totale proposée.
- •Les niveaux actuels de l'ASTVI sont proches de ceux de 2019, mais les taux de refus indiquent un resserrement du marché plus de deux fois supérieur à celui de cette période, malgré une demande similaire.
- •Les rapports du T2 2026 montrent que la plupart des transporteurs affichent un recul annuel de leurs camions actifs, et la hausse des commandes de Class 8 reflète le remplacement des flottes plutôt que la croissance des capacités, selon ACT et FTR.
- •Les facteurs de risque, dont la croissance de la demande, les perturbations ferroviaires, les hausses de tarifs intermodaux et la pression gouvernementale sur les capacités, pointent vers un resserrement supplémentaire du marché plutôt que vers un assouplissement rapide.
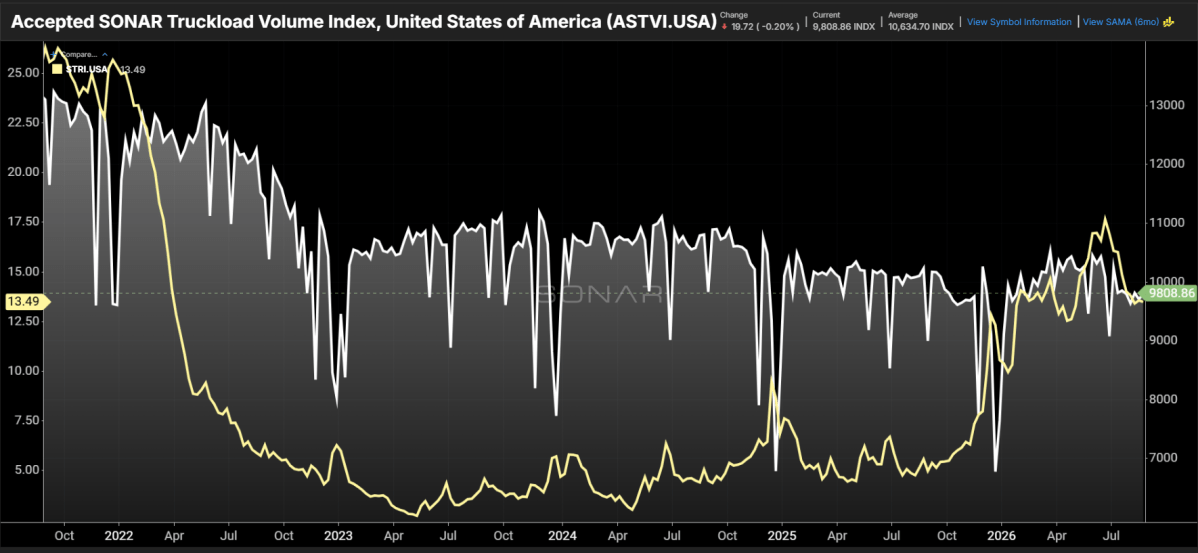
Graphique de la semaine : indice de volume de transport routier accepté et indice SONAR de refus des offres de transport complet – États-Unis (SONAR : ASTVI.USA, STRI.USA)
L'indice ASTVI (Accepted SONAR Truckload Volume Index), qui mesure le volume des offres de transport complet acceptées par les transporteurs pour les chargements effectués dans le cadre d'accords tarifaires existants, s'est établi en moyenne autour de 9 800 la semaine dernière. L'indice STRI (SONAR Truckload Rejection Index), qui mesure le pourcentage d'offres de transport refusées, est resté autour de 13,5 %. Bien que les deux indicateurs soient en baisse par rapport à leurs sommets sur 12 mois, pris ensemble, ils suggèrent que le cycle actuel du marché du transport complet est plus piloté par l'offre que tout autre cycle récent — et qu'il lui reste encore du chemin à parcourir.
Les volumes d'offres acceptées constituent un assez bon indicateur proxy de la demande totale de transport complet lorsque les taux de refus sont relativement faibles (inférieurs à 5 %). Lorsque les taux de refus sont plus élevés, l'ASTVI a davantage tendance à sous-estimer la demande totale, car une plus grande partie des chargements est couverte sur le marché spot ou en dehors des contrats existants. Cette dynamique compte dans la lecture des deux indices : avec un taux de refus de 13,5 %, une part significative du fret circule en dehors des canaux contractuels, de sorte que le chiffre des volumes acceptés sous-estime le fret total proposé.
Volumes acceptés et signaux de refus des offres
Lorsque le marché du transport se resserre et que les taux de refus augmentent, les volumes acceptés deviennent un point d'ancrage utile pour évaluer le volume de fret que les transporteurs peuvent couvrir avec leurs capacités existantes. Lorsque l'ASTVI monte tandis que le STRI baisse, c'est le signe d'une croissance des capacités ou d'une amélioration de l'efficacité du marché. Un signal fort d'érosion des capacités est l'immobilisation des offres acceptées alors que les refus augmentent — comme ce fut le cas en octobre 2024 et 2025. Lorsque les deux chutent ensemble, ce mouvement traduit plutôt une détérioration pure de la demande, comme cela s'est produit en juillet dernier.
La récente baisse de la demande a fait reculer les taux de refus, mais ce n'était pas le signe d'une croissance des capacités. Les expéditeurs ont recouru plus fréquemment à l'intermodal en raison des économies qu'il offre par rapport au transport routier. Les conditions côté demande ont tendance à être plus volatiles et à faire bouger le marché plus rapidement. Les évolutions côté offre sont bien plus lentes — c'est pourquoi il a fallu plus de trois ans au marché pour corriger la surcapacité dramatique qui a suivi la COVID. Cette asymétrie est la raison fondamentale pour laquelle ce cycle mérite d'être qualifié de piloté par l'offre : la direction du marché est déterminée moins par les fluctuations des volumes de fret, relativement contenues, que par la lente érosion des camions et des chauffeurs dans le secteur.
Les niveaux récents de l'ASTVI sont en réalité proches de ceux de 2019 — inférieurs à ceux de la plupart des quatre dernières années, à l'exception d'octobre et novembre derniers. Les taux de refus étaient inférieurs à 5 % pendant la majeure partie de 2019 et inférieurs à 6 % l'automne dernier, ce qui indique une demande à peu près identique mais un resserrement plus de deux fois supérieur.
La lente progression de l'offre
Bien qu'une détérioration de la demande reste possible, les données suggèrent qu'il y a plus de marge pour qu'elle croisse que pour qu'elle se contracte. Les récents rapports sur les résultats du T2 2026 ne montrent aucun signe de croissance des flottes — la plupart des transporteurs ont signalé des baisses annuelles de leurs unités actives.
Les commandes de camions Class 8 sont en hausse cette année, mais par rapport à une base 2025 désastreuse, et ACT comme FTR citent le remplacement de flotte, et non la croissance, comme principal moteur. La demande de remplacement maintient un flux de camions vers les flottes sans ajouter de capacité nette au marché, de sorte que même des volumes de commandes en hausse ne signalent pas une expansion imminente de l'offre.
Il est peut-être encore trop tôt pour observer un mouvement marqué, mais les transporteurs sortent de l'un des marchés du fret les plus longs et les plus difficiles depuis la Grande Récession de 2009. Les réserves de trésorerie sont faibles et l'endettement est élevé. Ce cycle a encore du chemin à parcourir si l'économie des biens tient bon. Les risques penchent vers un resserrement supplémentaire plutôt que vers un assouplissement rapide — la croissance de la demande, les perturbations ferroviaires, les hausses de tarifs intermodaux et la pression gouvernementale continue sur les capacités pointent tous dans la même direction. Pour les expéditeurs et les transporteurs qui suivent ces signaux, les indicateurs à surveiller dans les mois à venir sont la poursuite ou non de la hausse du STRI depuis son niveau actuel, le maintien ou non de l'ASTVI près de son point de comparaison de 2019, et l'éventuel passage des commandes de Class 8 du remplacement vers l'expansion des flottes.
À propos du Graphique de la semaine
Le Graphique de la semaine de FreightWaves est une sélection issue de SONAR qui fournit un point de données intéressant pour décrire l'état des marchés du fret. Un graphique est choisi parmi des milliers de graphiques disponibles sur SONAR pour aider les acteurs du marché à visualiser le marché du fret en temps réel. Chaque semaine, un expert du marché publie un graphique, accompagné d'un commentaire, en direct sur la page d'accueil ; le Graphique de la semaine est ensuite archivé sur FreightWaves.com pour référence future.
SONAR agrège les données de centaines de sources, les présente sous forme de graphiques et de cartes et fournit des commentaires sur ce que les experts du marché du fret veulent connaître de l'industrie en temps réel. Les équipes de science des données et de produit de FreightWaves publient chaque semaine de nouveaux jeux de données et améliorent l'expérience client.

