L'offre de stablecoins se rétracte de 14,2 milliards de dollars en 30 jours, au rythme le plus rapide depuis juin 2022
Points clés
- •L'offre de stablecoins a chuté de 14,2 milliards de dollars en 30 jours, la contraction la plus rapide depuis juin 2022, soit environ la moitié de la baisse d'environ 30 milliards de dollars enregistrée environ cinq mois avant que Bitcoin ne touche son plancher près de 15 500 dollars en 2022.
- •Tether et Circle ont ensemble racheté 4,4 milliards de dollars durant la semaine au 7 novembre, représentant environ les deux tiers de la contraction hebdomadaire, tandis que l'USDe d'Ethena et le RLUSD de Ripple ont constitué les exceptions en croissance.
- •Bitcoin se négociait autour de 74 300 dollars le 11 novembre, sous la base de coût des détenteurs à court terme à 75 600 dollars et sous la clôture du jour de l'élection à 77 800 dollars, avec 73 000 dollars comme référence de soutien.
- •Les ETF Bitcoin ont enregistré environ 1,6 milliard de dollars de sorties nettes sur 20 séances jusqu'au 9 novembre, bien que les rachats en nature autorisés par la SEC signifient qu'une partie de ce Bitcoin a quitté les fonds sans être vendue.
- •Seuls les portefeuilles détenant 100–1 000 BTC et 1 000–10 000 BTC accumulent, et Glassnode note que ces deux mêmes cohortes s'étaient brièvement tournées vers l'achat fin septembre avant que cet effort ne s'essouffle.
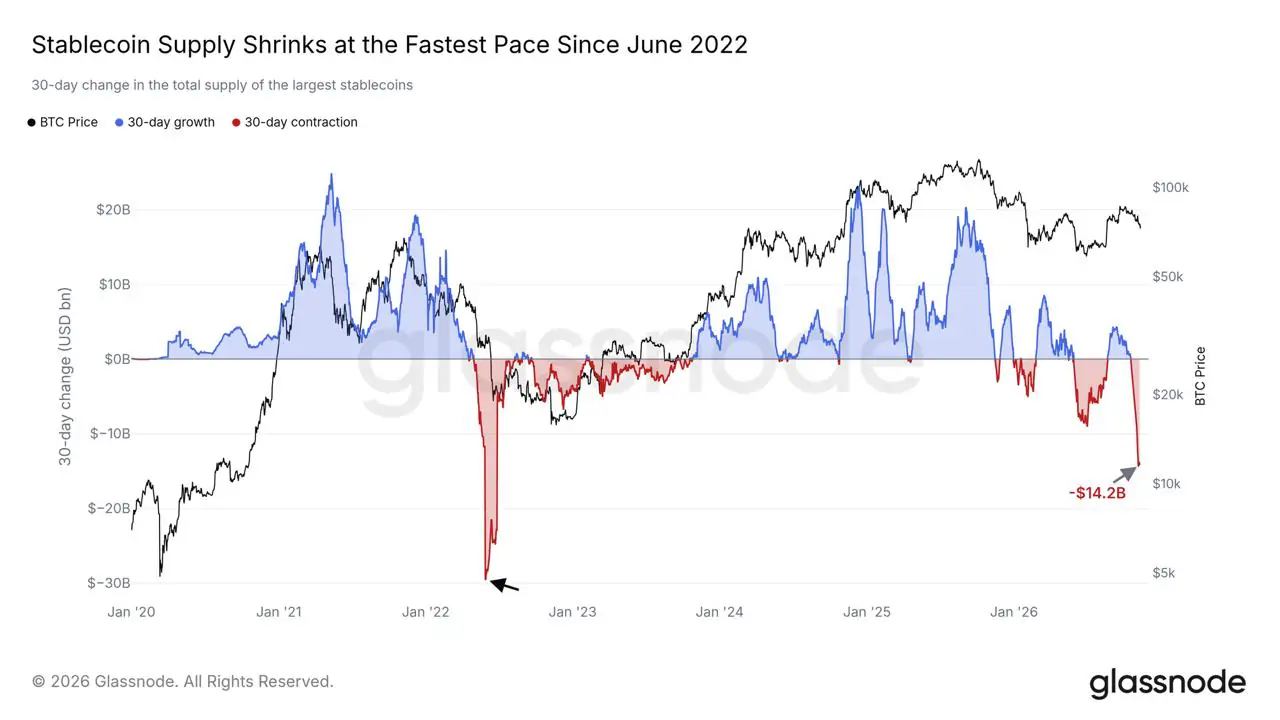
L'offre de stablecoins adossés au dollar s'est contractée de 14,2 milliards de dollars au cours des 30 derniers jours — la contraction la plus rapide depuis juin 2022 — selon le rapport du 11 novembre de Glassnode, « Running on Empty ». Cette comparaison renvoie à une période où le marché des cryptomonnaies était encore en cours de désendettement après l'effondrement de Terra et les défaillances de Celsius et de Three Arrows Capital. Selon la lecture des mêmes données par The Block, cet épisode de 2022 avait vu le déclin sur 30 jours approcher 30 milliards de dollars, soit environ cinq mois avant que Bitcoin ne touche son plancher près de 15 500 dollars en novembre de cette année-là. La baisse actuelle représente environ la moitié de ce montant — c'est le contexte qu'exige cette comparaison de premier plan.
Bitcoin se négociait autour de 74 300 dollars sur Coinbase à 17h33 UTC le 11 novembre. Cela le place sous la base de coût des détenteurs à court terme à 75 600 dollars, que Glassnode utilise comme prix d'acquisition estimé des coins détenues depuis moins de 155 jours, et sous la clôture du jour de l'élection à 77 800 dollars, que le rapport considère comme le niveau qui remettrait Bitcoin en phase avec les actions américaines.
Tether et Circle effectuent la majeure partie des rachats
Le chiffre de Glassnode provient d'un panier fixe de 11 tokens adossés au dollar comptés à 1 dollar l'unité, ce qui signifie qu'il mesure les unités quittant la circulation plutôt qu'un effet de prix. La série plus large de DefiLlama, qui suit davantage de tokens, montre un déclin légèrement supérieur, de 15 milliards de dollars sur les 30 jours au 7 novembre, passant de 307 milliards à 292 milliards de dollars. L'offre totale de stablecoins avait culminé près de 316 milliards de dollars le 17 mai et s'établissait à environ 295 milliards le 9 novembre. Les trois journées de baisse les plus lourdes ont été le 29 octobre, le 3 novembre et le 7 novembre, chacune au-delà de 1,4 milliard de dollars.
Deux émetteurs représentent environ les deux tiers de la contraction hebdomadaire. Tether et Circle ont ensemble racheté 4,4 milliards de dollars durant la semaine au 7 novembre, et huit des dix plus grands tokens ont diminué. Les exceptions étaient les synthétiques porteurs de rendement : l'USDe d'Ethena et le RLUSD de Ripple ont tous deux augmenté.
La croissance de l'USDe mérite une mention, car elle illustre les limites de la lecture du total agrégé comme registre des sorties en monnaie fiduciaire. La documentation d'Ethena décrit des rachats qui restituent des USDT ou des USDC plutôt que des dollars bancaires, de sorte qu'un dollar synthétique peut s'étendre même lorsque les tokens qui le garantissent diminuent. Glassnode note également que le Tether se négociait légèrement sous 1 dollar — un second signe que la demande de rachat dépasse l'émission.
Les ETF constituent le second exutoire
La lecture ETF de Glassnode montre environ 1,6 milliard de dollars de sorties nettes sur les 20 séances jusqu'au 9 novembre. Les chiffres quotidiens de Farside Investors situent 1,58 milliard de dollars de ce total sur les sept séances depuis le 2 novembre, le 4 novembre étant la seule journée d'entrée, avec 201 millions de dollars partis le 9 novembre et 95 millions supplémentaires le 10 novembre, après la date de coupure de Glassnode. La précédente analyse de ces flux par Coindoo montrait quelle part du retrait provenait d'un seul émetteur.
Les sorties d'ETF ne sont pas identiques à une vente au comptant : la SEC autorise les rachats en nature, si bien qu'une partie de ce Bitcoin a quitté les fonds sans être vendue. Ce que les deux exutoires partagent, c'est la direction — les tokens adossés au dollar et la principale voie d'accès régulée à Bitcoin ont tous deux perdu du volume le même mois.
Qui achète malgré tout
Dans ce contexte, le modèle d'accumulation de Glassnode montre deux cohortes ajoutant des coins : les portefeuilles détenant 100–1 000 BTC et ceux détenant 1 000–10 000 BTC. Toutes les autres tranches de taille, y compris la plus grande au-delà de 10 000 BTC, sont du côté de la distribution. Le rapport ajoute que la baisse a effacé la plupart des positions longues à levier près du prix actuel et que les achats dépassent les ventes dans le carnet d'ordres au comptant, ce qui constitue la partie favorable de son argumentation.
Ces deux mêmes cohortes l'ont déjà fait une fois. Glassnode note qu'elles se sont brièvement tournées vers l'accumulation fin septembre avant que ces achats ne s'essoufflent, et Bitcoin est depuis tombé sous la base de coût des détenteurs à court terme. Une seconde tentative des mêmes groupes, sans qu'aucune autre cohorte ne se joigne, est un schéma qui appelle une certaine prudence.
Cette dynamique explique aussi comment accumulation et offre de stablecoins en recul peuvent coexister. Supposons qu'un acheteur dépense 10 000 USDC pour du Bitcoin. Le vendeur détient désormais les USDC, le Bitcoin a changé de mains, et aucun nouveau stablecoin n'a été émis. Si le vendeur procède ensuite à un rachat, l'offre baisse tandis que le score d'accumulation monte. Le score de Glassnode pondère les soldes des entités et leurs variations, en excluant les exchanges et les mineurs ; il mesure qui ajoute des coins, et non combien de dollars frais sont arrivés pour les payer.
Les niveaux où la demande est testée
La référence la plus proche au-dessus est la base de coût des détenteurs à court terme à 75 600 dollars, le niveau que l'analyse précédente de Coindoo sur les acheteurs récents en perte identifiait comme le seuil auquel les détenteurs ayant acheté au cours des cinq derniers mois retrouvent l'équilibre. Au-dessus se trouvent la True Market Mean à 77 500 dollars, la référence de coût des investisseurs actifs de Glassnode, qui, selon le rapport, ramènerait environ la moitié de l'offre des détenteurs à court terme en profit si elle était reconquise, ainsi que la clôture du jour de l'élection à 77 800 dollars.
En dessous, la référence à 73 000 dollars de Glassnode marque le niveau de soutien. La reconquête de 75 600 dollars tandis que les flux ETF redeviennent positifs sur plusieurs séances conforterait l'idée que les deux cohortes accumulatrices ont de la compagnie. Une cassure soutenue de 73 000 dollars pendant que l'offre continue de se contracter suggérerait le contraire. Le prix seul — franchir l'un ou l'autre niveau lors d'une journée peu liquide — ne tranche ni l'une ni l'autre question.
Ce qui pourrait changer la donne
Le test de Glassnode lui-même est simple : le rapport indique qu'un retour à la croissance de l'offre de stablecoins serait le premier signe d'arrivée de nouveaux capitaux. Le chiffre glissant sur 30 jours requiert un ajustement lorsqu'on applique ce test. Les baisses du 29 octobre et du 3 novembre, toutes deux supérieures à 1,4 milliard de dollars, sortiront de la fenêtre fin novembre et début décembre, moment où le total mensuel pourra s'améliorer sans qu'un seul nouveau dollar n'arrive. Les séries quotidiennes et hebdomadaires de DefiLlama, et non le total glissant, montrent si les rachats ont réellement cessé.
D'ici là, le creux est acheté avec la liquidité déjà présente dans le système, par deux cohortes qui ont tenté la même chose en septembre. Cela peut porter un rebond. Cela n'a pas encore porté de reprise.
Contexte des données : les lectures de Glassnode sur les stablecoins, les ETF, les bases de coût et l'accumulation courent jusqu'au 9 novembre 2026. Les chiffres d'offre de DefiLlama datent du 7 et du 9 novembre. Les données de flux supplémentaires de Farside couvrent le 10 novembre. Le cours cité de Coinbase est horodaté du 11 novembre à 17h33 UTC.

