Le S&P 500 défie les rendements du Trésor à 5 % alors que la dynamique portée par l'IA propulse les indices vers de nouveaux records
Points clés
- •Le S&P 500 et le Nasdaq ont clôturé à des niveaux records mardi, le S&P 500 atteignant 7 844 points et sa capitalisation totale un sans-précédent de 71 300 milliards de dollars.
- •Le rendement du Trésor à 10 ans a grimpé à environ 5,34 %, son plus haut niveau depuis environ 24 ans, reflétant les inquiétudes inflationnistes, la croissance de la dette publique et une économie résiliente.
- •Les analystes de Wall Street attendent des sociétés du S&P 500 une croissance des bénéfices supérieure à 30 % en glissement annuel à l'ouverture de la saison des résultats du troisième trimestre, amortissant les actions face à des coûts d'emprunt élevés.
- •Nvidia s'est approché d'une capitalisation boursière de 6 000 milliards de dollars grâce à la demande soutenue pour ses processeurs de centres de données d'IA, et les 11 secteurs du S&P 500 ont tous progressé mardi.
- •Les avis des stratèges sont fortement divisés : certains projettent un indice pouvant atteindre 10 000 points d'ici la fin de la décennie, tandis que Panmure Liberum évoque un repli vers 5 000 points d'ici fin 2027 si l'inflation et les taux d'intérêt restent élevés.
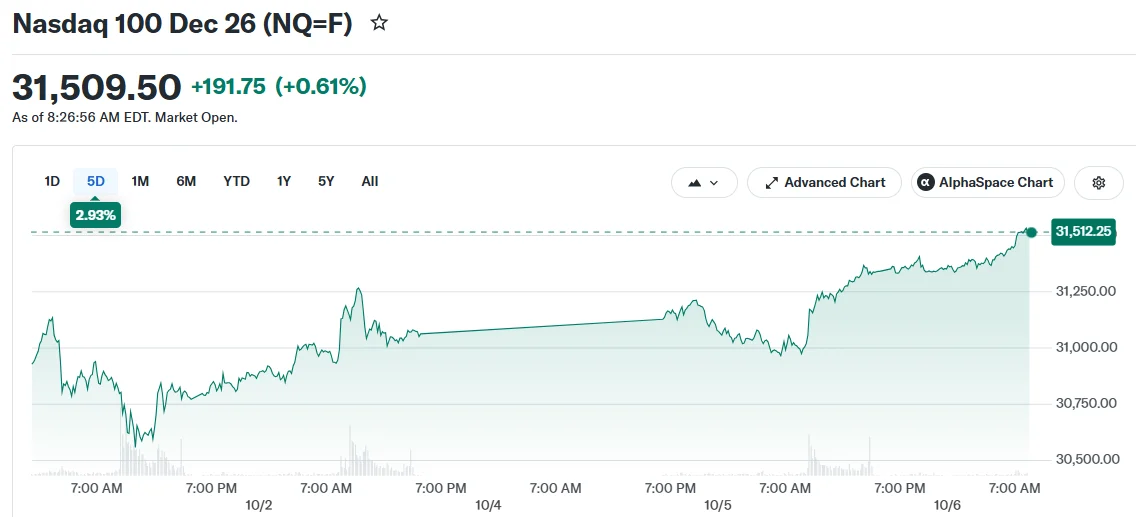
Les marchés financiers ont atteint de nouveaux jalons cette semaine alors même que les rendements des obligations d'État oscillent proche de leurs plus hauts niveaux depuis plus de deux décennies. Le S&P 500 — l'indice de référence d'environ 500 grandes entreprises américaines que les investisseurs considèrent comme un baromètre du marché dans son ensemble — et le Nasdaq ont tous deux enregistré des clôtures record mardi, tandis que le Dow Jones Industrial Average progressait également. Le rendement de référence du Trésor à 10 ans, pour sa part, continue de s'échanger au-dessus du seuil de 5 %, ayant récemment atteint des niveaux inédits depuis 2002.
Dans des conditions de marché habituelles, des rendements obligataires élevés créent des vents contraires pour les valorisations boursières. Lorsque les titres du Trésor offrent des rendements sans risque attractifs, les investisseurs sont moins enclins à allouer leur capital à des actions volatiles, et les entreprises technologiques axées sur la croissance subissent généralement cette pression le plus durement. L'environnement actuel, toutefois, s'avère différent, une solide croissance des bénéfices absorbant la pression qui pèserait normalement sur les cours.
Une solide croissance des bénéfices soutient le marché
Le principal facteur soutenant la progression boursière est la dynamique des bénéfices des entreprises. Les analystes de Wall Street prévoient que les sociétés composant le S&P 500 afficheront une croissance des bénéfices supérieure à 30 % en glissement annuel à l'heure où démarrent les publications du troisième trimestre, offrant un amortisseur fondamental malgré des coûts d'emprunt élevés. La saison des résultats trimestriels, au cours de laquelle les entreprises publient leurs résultats et actualisent leurs perspectives, est le moment où les investisseurs vérifient directement si ces prévisions se confirment.
BULLISH: S&P 500 hits a NEW ALL-TIME HIGH at 7,844. SPX is up 0.8% as Wall Street bets on a huge AI-driven Q3 earnings season The index is now worth a record $71.3 TRILLION, up 24% from its March 30 low, helping push the total US stock market above $82 TRILLION. That's… pic.twitter.com/ZfiRr6V59C
— Coin Bureau (@coinbureau) October 6, 2026 (lien)
Les entreprises d'intelligence artificielle sont aux avant-postes de cette expansion. Le cours de Nvidia a de nouveau grimpé lors de la séance de mardi, portant la capitalisation boursière totale du géant des semi-conducteurs à portée de la barre des 6 000 milliards de dollars. Les processeurs du fondeur sont largement utilisés pour alimenter les centres de données d'IA, et l'entreprise figure parmi les principaux bénéficiaires de la vague de dépenses en cours dans les infrastructures d'intelligence artificielle. D'autres sociétés de semi-conducteurs ont également progressé, les acteurs du marché continuant d'anticiper des investissements soutenus dans la capacité des centres de données et les ressources de calcul dédiées à l'IA.
La force du marché s'étend bien au-delà de quelques géants technologiques. Les 11 secteurs du S&P 500 ont tous clôturé en hausse mardi, les valeurs des services publics et de l'immobilier se distinguant particulièrement alors que les rendements du Trésor refluaient légèrement depuis leurs sommets récents. Cette large participation indique que la progression va bien au-delà des valeurs technologiques à très grande capitalisation.
La portée de la hausse des rendements du Trésor
Le rendement du Trésor à 10 ans — le rendement exigé par les investisseurs pour prêter à l'État américain pendant une décennie, et une référence qui façonne les coûts d'emprunt hypothécaires et des entreprises — a récemment atteint environ 5,34 %, son plus haut niveau depuis environ 24 ans. Cette hausse reflète des préoccupations persistantes liées à l'inflation, un endettement public en expansion et une économie plus résiliente que beaucoup ne l'avaient anticipé.
S&P 500 just hit its 28th record high of 2026, crossing $71 trillion in market cap for the first time in history. This is happening despite: 1. 10-year, 20-year and 30-year Treasury yields at 24-year highs 2. Inflation at 3.4%, above expectations 3. Mortgage rates at 7.28%,… pic.twitter.com/84aJu4GJNk
— Bull Theory (@BullTheoryio) October 6, 2026 (lien)
Des rendements élevés représentent un défi structurel pour les marchés actions. Lorsque les investisseurs peuvent obtenir des rendements supérieurs à 5 % sur des titres garantis par l'État, l'attractivité relative des actions diminue. La hausse des taux accroît également les coûts de financement dans l'ensemble de l'économie, pour les entreprises, les ménages comme les entités publiques.
Cette dynamique pèse le plus lourdement sur les valeurs de croissance, dont les valorisations reposent largement sur des projections de bénéfices s'étendant sur plusieurs années. À mesure que les taux d'intérêt grimpent, la valeur actuelle de ces bénéfices futurs anticipés diminue. Jusqu'à présent, la puissante croissance des bénéfices a suffi à compenser cette pression sur les valorisations. Certains observateurs du marché s'interrogent désormais sur la question de savoir si des rendements de 6 %, plutôt que le niveau actuel de 5 %, ne constitueraient pas le véritable point de basc à partir duquel les actions feraient face à de véritables vents contraires.
Les stratèges profondément divisés sur la trajectoire à venir
Les avis des experts sur la trajectoire du marché divergent fortement. Avec le S&P 500 évoluant près de 8 000 points, certains stratèges projettent que l'indice pourrait atteindre 10 000 points d'ici la fin de la décennie. À l'inverse, d'autres analystes dressent un tableau plus prudent : Panmure Liberum, une société de courtage et de recherche, a récemment publié une étude suggérant que le S&P 500 pourrait replier vers 5 000 points d'ici fin 2027 si l'inflation reste tenace et si les taux d'intérêt demeurent élevés. Cette divergence des prévisions professionnelles souligne le fragile équilibre qui caractérise les conditions actuelles du marché.
Les acteurs du marché suivront de près, dans les semaines à venir, les publications des résultats du troisième trimestre, les signaux de politique de la Réserve fédérale — les décisions de taux de la banque centrale alimentent les coûts d'emprunt et façonnent les attentes intégrées dans les rendements du Trésor à long terme —, les chiffres de l'inflation et les mouvements du marché du Trésor, l'interaction entre ces forces étant susceptible de déterminer l'orientation à court terme de l'indice. Des bénéfices solides et continus, combinés à des rendements en repli, pourraient propulser le S&P 500 bien au-delà de 8 000 points. Le scénario de risque le plus important résiderait dans des résultats d'entreprises décevants conjugués à une nouvelle hausse des rendements.
Pour l'heure, des valorisations boursières record signalent que les investisseurs maintiennent leur confiance dans le fait que la croissance des bénéfices des entreprises continuera de dépasser le fardeau de coûts de financement plus élevés — une conviction qui s'est jusqu'ici révélée assez solide pour contrebalancer le contexte obligataire le plus tendu depuis plus de deux décennies.
Cet article est d'abord paru sur Blockonomi.

