« Les données de remboursement pourraient amener davantage d'emprunteurs mal desservis dans le système de crédit », déclare Moses Obika
Points clés
- •L'évaluation classique du crédit au Nigeria repose sur des documents tels que les dossiers de crédit, les revenus documentés et les garanties, générés principalement par les canaux financiers formels, laissant une grande partie de l'activité du secteur informel invisible pour les prêteurs traditionnels.
- •La plateforme de prêt numérique de Regxta, lancée en octobre 2023, a traité plus de 100 000 prêts, intégré 35 000 clients et décaissé plus de 10 milliards de nairas, selon l'entreprise.
- •Environ 80 % des clients de Regxta ne disposent pas de pièce d'identité formelle lors de leur première démarche auprès du prêteur, et beaucoup n'ont pas non plus de dossier de crédit établi, de bulletins de salaire ou de garanties classiques.
- •Obika a rejoint Regxta en août 2021 en tant qu'ingénieur contractuel et est devenu directeur technique en septembre 2022, dirigeant le développement de la plateforme à une époque où les opérations de prêt étaient encore largement manuelles.
- •Les historiques de remboursement capturés au sein de la plateforme d'un prêteur n'éclairent actuellement que les décisions de ce prêteur, et leur reconnaissance par l'ensemble du système de crédit reste une question ouverte à mesure que les données des emprunteurs s'accumulent.
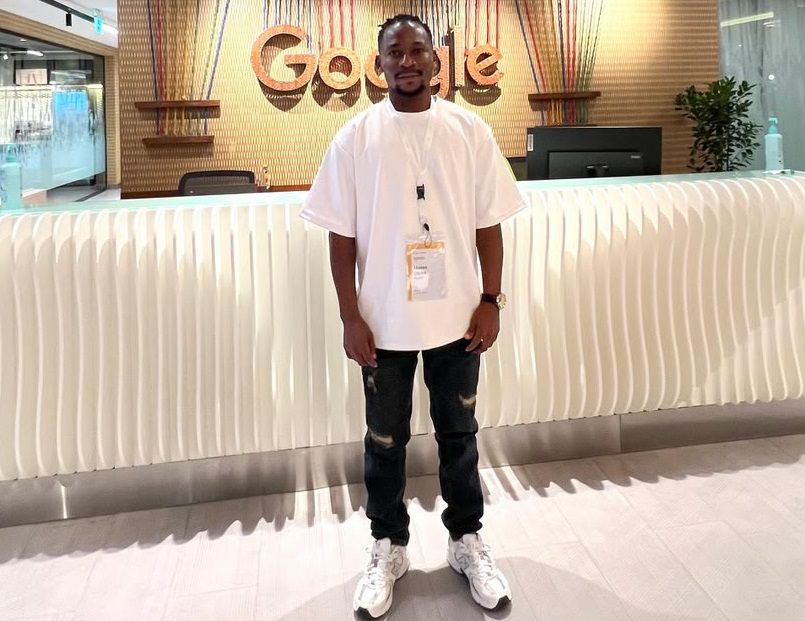
Des millions de propriétaires de petites entreprises et d'emprunteurs du secteur informel à travers le Nigeria restent difficiles à évaluer pour les prêteurs classiques, même lorsqu'ils ont déjà emprunté et remboursé avec succès par le passé. Selon Moses Obika, directeur technique de la société de prêt Regxta, l'obstacle ne réside que rarement dans l'absence d'activité d'emprunt. Le plus souvent, les transactions qui démontreraient la régularité avec laquelle un emprunteur rembourse se déroulent en dehors des systèmes de crédit formels utilisés par les institutions financières traditionnelles.
Sans dossier de crédit établi, revenus documentés, garanties ou autres justificatifs classiques, ces emprunteurs peuvent être difficiles à évaluer lorsqu'ils sollicitent un crédit auprès de nouveaux prestataires. L'écart est structurel : l'évaluation classique du crédit repose sur des documents — dossiers de crédit, revenus documentés et garanties — qui sont générés principalement par les canaux financiers formels, et une grande partie de l'activité menée en espèces ou via des réseaux informels ne laisse aucune trace que ces systèmes peuvent lire.
Obika soutient que les données de remboursement offrent une voie alternative pour rendre ces emprunteurs visibles auprès du système de crédit.
« De nombreux emprunteurs mal desservis ne sont pas nécessairement des personnes qui n'ont jamais emprunté ou remboursé d'argent », a déclaré Obika. « Le problème, c'est qu'une grande partie de cet historique de remboursement n'est pas visible là où les prêteurs traditionnels peuvent l'utiliser. Si cet historique est correctement enregistré, il pourrait contribuer à en faire entrer davantage dans le système de crédit. »
De son point de vue, les emprunteurs qui débutent sans dossier de crédit classique peuvent néanmoins constituer des historiques financiers utiles au fil du temps, à condition que leurs prêts et remboursements soient systématiquement documentés. Cela donnerait aux prêteurs des preuves de la manière dont un client a géré ses crédits antérieurs, plutôt que de les obliger à évaluer chaque demande avec très peu d'informations sur le comportement d'emprunt passé.
Cette position est façonnée par le travail d'Obika chez Regxta, où il a développé des technologies pour une activité de prêt servant des clients qui se présentent souvent avec une documentation financière limitée.
Regxta a commencé à prêter en 2018 sous le nom de The Bells Dynamic Option avant d'être rebaptisée en 2021, date à laquelle elle comptait déjà des clients, des agents de terrain et un portefeuille de prêts actif. Obika a rejoint l'entreprise en août de cette année-là en tant qu'ingénieur contractuel, à une époque où une grande partie de l'activité de prêt était encore gérée manuellementn
« Quand j'ai rejoint Regxta, il n'y avait ni application, ni plateforme web, rien », a-t-il déclaré. « Les prêts étaient réels, les clients étaient réels et les agents étaient réels, mais presque rien n'était enregistré de manière fiable. Avant de pouvoir songer au scoring de crédit, nous devions être capables de voir le portefeuille. »
L'absence d'un registre central fiable est devenue l'un des principaux problèmes rencontrés par Obika dans ses fonctions. Sans informations cohérentes sur les prêts et les remboursements, l'entreprise disposait également de moins de données exploitables sur la performance de chaque emprunteur au fil du temps.
Obika est devenu directeur technique de Regxta en septembre 2022 et a commencé à diriger le développement d'une plateforme de prêt numérique conçue pour regrouper ces données dans un système unique. La plateforme a été lancée en octobre 2023.
Près de trois ans plus tard, Regxta indique que plus de 100 000 prêts ont été traités via le système, avec 35 000 clients intégrés et des décaissements cumulés dépassant 10 milliards de nairas.
Selon l'entreprise, environ 80 % de ses clients ne disposent pas de pièce d'identité formelle lorsqu'ils s'adressent pour la première fois à Regxta, et beaucoup n'ont pas non plus de dossier de crédit établi, de bulletins de salaire ou de garanties classiques. Le processus de prêt permet aux nouveaux clients de commencer avec des montants plus modestes et de se constituer un historique grâce aux remboursements ultérieurs, produisant progressivement des informations sur la manière dont un emprunteur gère le crédit. Cette dynamique s'auto-renforce : sans historique, un emprunteur est difficile à évaluer, et les candidats difficiles à évaluer obtiennent rarement le crédit qui leur permettrait d'en créer un.
« Une personne peut commencer sans dossier de crédit traditionnel, mais chaque remboursement réussi ajoute une information sur cet emprunteur », a déclaré Obika. « Plus ces informations sont capturées de manière cohérente, moins cette personne devient invisible au moment de prendre des décisions de crédit. »
Pour Obika, les chiffres enregistrés par Regxta sur près de trois ans représentent bien plus qu'un indicateur de volume de prêts. Ils illustrent également des milliers d'emprunteurs qui génèrent des historiques de remboursement qui n'existaient auparavant pas sous une forme facilement évaluable.
Il soutient en outre que si les prêteurs sont en mesure de travailler avec des historiques de remboursement fiables, les emprunteurs dépourvus de dossiers de crédit classiques disposeraient d'un autre moyen de démontrer leur gestion du crédit. Cela pourrait être particulièrement important pour les travailleurs du secteur informel et les propriétaires de micro-entreprises, dont l'activité financière peut ne pas produire les documents traditionnellement utilisés dans les décisions de prêt.
Au lieu de s'appuyer uniquement sur des attestations d'emploi formelles, des garanties ou un dossier de crédit existant, les prêteurs pourraient également prendre en compte un historique documenté d'emprunts et de remboursements lors de l'évaluation des clients. Pour les emprunteurs ayant remboursé avec succès des prêts à plusieurs reprises, Obika a soutenu que de tels historiques pourraient réduire la probabilité de devoir repartir de zéro à chaque nouvelle demande auprès d'un prêteur.
La question ouverte est celle de la portée de ces historiques. Les historiques de remboursement capturés au sein de la plateforme d'un prêteur éclairent les décisions de ce seul prêteur ; leur reconnaissance éventuelle par l'ensemble du système de crédit — la reconnaissance à laquelle Obika fait référence — reste la pièce du puzzle non résolue, et l'évolution à surveiller à mesure que ces archives d'emprunteurs s'étoffent.
« Si quelqu'un a emprunté et remboursé de manière régulière, cet historique devrait compter », a-t-il déclaré. « Les données de remboursement pourraient aider davantage'emprunteurs mal desservis à constituer un historique que l'ensemble du système de crédit pourrait reconnaître. »
Source : TechNext24

