Les métaux précieux : la phase 1 touche à sa fin, place à la phase 2
Points clés
- •L’or, puis les mineurs et enfin l’argent ont mené une forte hausse des métaux précieux en 2025, avant qu’une correction de cinq mois ne suive.
- •L’article estime qu’un rebond tradable depuis des conditions de survente s’est clairement manifesté le 5 août, lorsque l’or et l’argent ont fortement progressé.
- •GDX est pour l’instant resté au-dessus de sa moyenne mobile à 200 jours, et le rallye est jugé intact tant qu’il ne passe pas sous ce niveau et la zone de support 84-87.
- •Le ratio Gold/SPX est décrit comme formant un plus bas plus élevé, ce qui suggère que l’or est passé d’un risque relatif élevé à un risque relatif faible.
- •Les signaux saisonniers pointent vers des conditions plus faibles sur le marché élargi en septembre et vers une possible opportunité d’achat au quatrième trimestre favorable à l’or, à l’argent et aux mineurs.
Les métaux précieux : la phase 1 touche à sa fin, place à la phase 2
Gary Tanashian
Comment nous en sommes arrivés là
2025 a été une année solide pour les métaux précieux. L’or s’est d’abord détaché de la tendance baissière qui s’était installée à la fin de l’hiver et au printemps, puis les valeurs minières ont suivi, et l’argent a finalement pris le leadership sur l’or. Une fois l’argent devenu chef de file, les métaux précieux, les minéraux critiques et d’autres matières premières ont fortement progressé, créant une situation de très haut risque. Comme prévu, ce risque s’est finalement matérialisé.
S’en est suivie la correction pluri-mensuelle attendue, qui a duré environ cinq mois.
Marché haussier 2026, phase 1
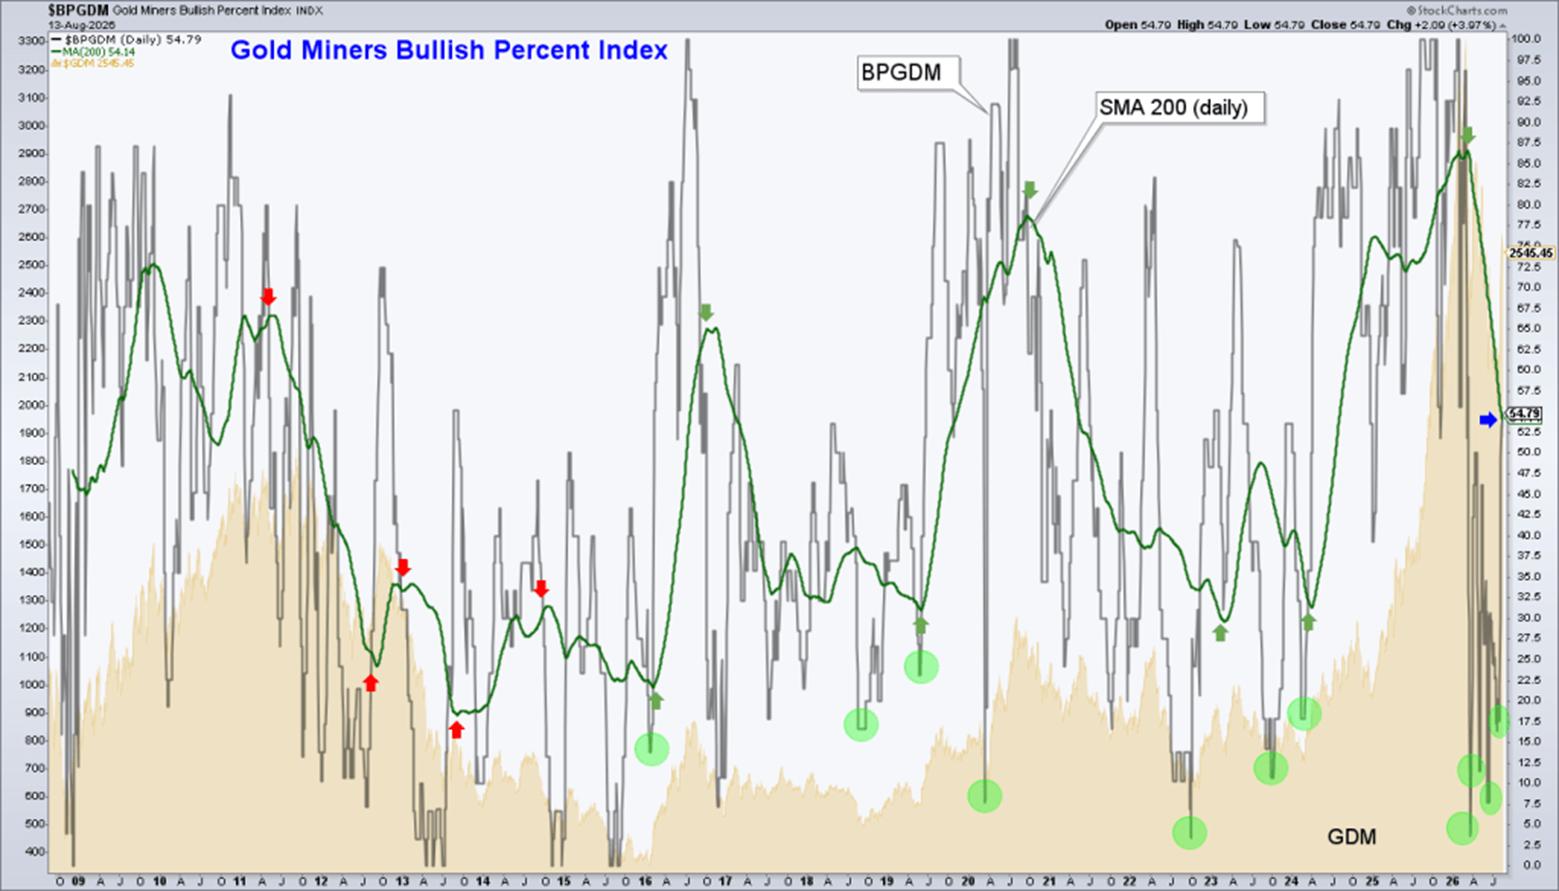
Depuis le début de juillet, nous anticipions un rebond ou un rallye tradable des métaux précieux à partir d’une situation de forte survendue. Notre principal indicateur était la moyenne mobile à 200 jours du BPGDM — le Bullish Percent Index des mineurs d’or, un indicateur de largeur de marché qui suit le pourcentage d’actions minières aurifères en signal d’achat point-and-figure — représentée par la ligne verte, laquelle a évolué à la baisse jusqu’à former un plus bas plus haut, comme prévu.
En ignorant le bruit produit par l’indicateur lui-même, très irrégulier, nous avons pu lisser la lecture et identifier une configuration à très faible risque, plutôt que de courir après les à-coups quotidiens de la correction. Même si le BPGDM rebondit à nouveau fortement et que l’ensemble des métaux précieux a probablement inscrit ses plus bas définitifs, la moyenne mobile simple à 200 jours devrait continuer à baisser et, à terme, former un plus bas plus haut par rapport au point bas de 2024. Tel est notre plan depuis janvier, et il reste en ligne avec nos attentes.
Le 5 août, le rallye s’est enfin clairement affirmé. L’or a bondi, l’argent a bondi, et le ratio argent/or (SGR) a continué de construire une structure à partir de laquelle il pourrait éventuellement repartir à la hausse et conduire la phase 2 du marché haussier de 2026.
Même si les probabilités plaident pour une remontée prochaine du SGR vers la moyenne mobile simple à 200 jours (orange), son véritable mouvement de leadership semble réservé à la phase 2 du marché haussier, laquelle devrait voir de nombreuses valeurs liées aux matières premières et aux ressources suivre les métaux précieux à la hausse. Ce ratio mérite cette attention car l’argent couvre à la fois la demande monétaire et la demande industrielle, ce qui le relie plus directement à l’ensemble du complexe des matières premières que l’or.
À l’heure actuelle, nous gérons de près le rallye des valeurs aurifères dans NFTRH, en utilisant une analyse technique détaillée, notamment les niveaux de retracement de Fibonacci et les résistances graphiques, afin d’identifier des objectifs haussiers pour l’indice HUI Gold Bugs, la référence NYSE Arca des sociétés productrices d’or. Nous gérons également les paramètres du léger repli actuellement en cours.
Ici, l’accent est mis sur GDX, l’ETF VanEck Gold Miners et le plus grand fonds suivant les actions minières aurifères, ainsi que sur ce repli, tandis que le ciblage haussier est réservé à NFTRH Premium. Jusqu’à présent, GDX a conservé sa moyenne mobile simple à 200 jours, et nous pouvons laisser le gap inférieur immédiat à 78.86 se combler sans nous inquiéter outre mesure du rallye plus large. Le mouvement a commencé à partir d’une divergence positive de RSI — GDX formant un plus bas de prix inférieur tandis que l’oscillateur de momentum traçait un plus bas plus élevé — un schéma similaire à celui du début de la correction majeure, qui avait démarré sur une divergence négative.
Si GDX devait passer sous la moyenne mobile simple à 200 jours et sous la zone de support 84-87, il faudrait se demander si le rallye s’achève plus tôt, sur le plus bas de nos deux objectifs fondés sur le HUI, plutôt que plus tard, au niveau de l’objectif plus élevé. Pour l’heure, toutefois, le rallye reste très largement intact.
À mesure que l’été s’achève, c’est le marché actions dans son ensemble qui suscite davantage d’inquiétude que les métaux précieux. Le ratio Gold/SPX, ou GLD/SPY — une comparaison de force relative entre l’ETF de l’or et l’ETF du S&P 500 — semble former un creux exactement là où nous l’attendions, sur un plus bas plus élevé par rapport au précédent creux majeur.
L’or est passé d’un risque relatif élevé à un risque relatif faible. C’est l’histoire de 2026 jusqu’à présent.
En attendant
Les moyennes saisonnières du marché actions deviennent baissières à l’approche de septembre. Une lecture de la saisonnalité du VIX — l’indice Cboe dérivé des prix des options sur le S&P 500 et l’indicateur de volatilité le plus suivi du marché — telle qu’évoquée par John Authers de Bloomberg Opinion, concorde avec ce que nous avons récemment abordé dans NFTRH. La fête devrait être interrompue avant une opportunité d’achat au quatrième trimestre sur les marchés élargis.
Marché haussier 2026, phase 2
Compte tenu du faible risque relatif signalé par le ratio Gold/SPX, la moyenne à 200 jours du BPGDM et d’autres indicateurs macroéconomiques en jeu, il est raisonnable de privilégier le leadership de l’or, des valeurs aurifères et de l’argent à l’approche d’une opportunité d’achat au quatrième trimestre.
Tout au long de 2026, après avoir qualifié les métaux précieux de très risqués au début de l’année, nous avons mis l’accent sur la diversité. Personnellement, je suis resté en grande partie à l’écart de la correction, même si j’ai réalisé quelques opérations longues et courtes. Nous avons cherché à rester alignés sur les rotations internes du marché, en sortant des semi-conducteurs, en entrant dans la biotechnologie, puis dans les logiciels, en sortant partiellement des logiciels, en revenant vers les semi-conducteurs, puis vers d’autres secteurs au gré de l’évolution des conditions. Cette approche a été rentable en 2026.
Je reste positionné à l’achat sur des valeurs aurifères de qualité, avec une préférence pour les sociétés de royalties. Mais après une phase intermédiaire difficile, la meilleure rotation devrait revenir vers l’or, l’argent et les mineurs. NFTRH évaluera ce processus à chaque étape, et je continuerai personnellement à gérer le cash, à prendre des bénéfices sur les titres très performants sur l’ensemble des marchés, y compris les valeurs aurifères, et à réallouer vers de nouveaux candidats au rallye jusqu’à ce que la musique s’arrête.
Lorsque la musique reprendra, je m’attends à être positionné sur les métaux précieux, entièrement prêt pour 2027. C’est ainsi que le tableau macroéconomique semble évoluer à ce stade.
Pour une analyse macroéconomique top-down et une stratégie de marché couvrant les métaux précieux, les matières premières, les actions et bien plus encore, abonnez-vous à NFTRH Premium, qui comprend un rapport hebdomadaire complet sur le marché, des mises à jour détaillées NFTRH+, des idées de configurations graphiques et de trading, ainsi que des Daily Market Notes. Du contenu public gratuit est disponible sur NFTRH.com, et les lecteurs peuvent également s’abonner au Substack gratuit.
À propos de l’auteur
Gary Tanashian
Pour une analyse top-down des grands marchés, abonnez-vous à NFTRH Premium, qui comprend un rapport hebdomadaire approfondi sur le marché, des mises à jour intermédiaires détaillées et des mises à jour dynamiques NFTRH+ avec des idées de configurations graphiques et de trading.
Suivez sur Twitter @NFTRHgt.
Gary Tanashian, de nftrh.com, a dirigé pendant 21 ans une société de fabrication de composants médicaux à croissance progressive, en alignant ses fondamentaux sur les réalités économiques mondiales au fil de plusieurs cycles économiques. Cette expérience a conduit à une compréhension de la macroéconomie mondiale dans son rapport aux marchés et secteurs individuels.
Biiwii.com, fermé en 2019 faute de temps pour gérer deux sites web, a été créé en 2004 pour faire passer un message sur les problèmes profondément enracinés liés à un excès de dette et de levier dans un système financier gonflé. Ces inquiétudes ont été confirmées en 2007 lorsque le système a commencé à purger ces distorsions, débouchant sur la débâcle d’octobre 2008 à mars 2009.
Le nom biiwii.com vient de l’expression « but it is what it is », qui reflète la nécessité de rester impartial à l’égard des marchés, malgré les convictions personnelles. Avec le temps, le monde change, et tout participant sérieux au marché doit être prêt à accepter des changements ou des révisions d’un plan.
L’analyse technique, la psychologie humaine et des indicateurs uniques de ratios macroéconomiques de marché ont ensuite été ajoutés à cet ensemble, donnant naissance à Notes From the Rabbit Hole (NFTRH), un rapport de marché financier conçu pour rester efficace dans tous les environnements de marché.
Depuis 2004, le travail a été présenté sur des sites financiers tels que GoldSeek et SilverSeek.com.

