Le dividende de la résilience : repositionner l’immobilier philippin pour l’avenir
Points clés
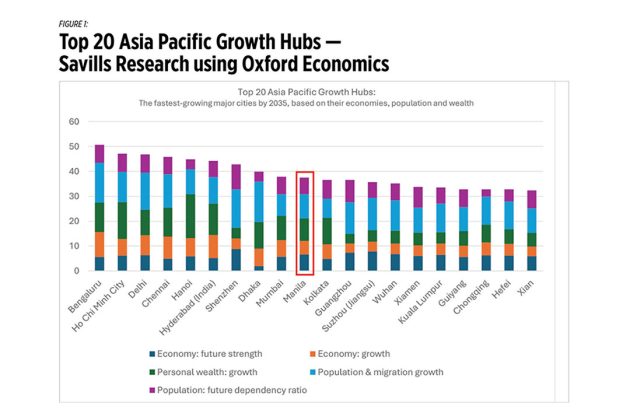
- •Metro Manila devrait devenir la troisième grande économie à la croissance la plus rapide d’Asie du Sud-Est d’ici 2035, derrière Hô Chi Minh-Ville et Hanoï.
- •Les Philippines se classent au 90e rang sur 130 pays selon un indice composite de résilience et au cinquième rang parmi six marchés d’Asie du Sud-Est évalués.
- •La capacité d’énergie renouvelable a atteint environ 8,7 gigawatts en 2025, mais la production renouvelable est restée inférieure à 25 % du bouquet électrique.
- •Le marché philippin des centres de données devrait passer d’environ 0,69 milliard de dollars en 2025 à 2,48 milliards de dollars d’ici 2031, l’approvisionnement électrique constituant une contrainte majeure.
- •La vacance des copropriétés a atteint 24,7 % en 2025, tandis que celle des bureaux Grade A dans la Bay Area s’élevait à 36 % au deuxième trimestre 2026, contrastant avec la vigueur de l’activité industrielle et des REITs.
Par Cha Carbonell
D’ici 2035, Metro Manila devrait figurer parmi les 10 grandes économies affichant la croissance la plus rapide dans la région Asie-Pacifique et être la troisième économie à la croissance la plus rapide d’Asie du Sud-Est, derrière Hô Chi Minh-Ville et Hanoï, selon Savills Research, qui s’appuie sur les données d’Oxford Economics.
Sur le papier, la trajectoire de croissance reste intacte, portée par une population en hausse, un enrichissement croissant et une économie en mouvement. Mais croissance et résilience ne se confondent pas.
Selon un indice composite de résilience couvrant les facteurs climatiques, sismiques, macroéconomiques et de gouvernance, les Philippines se classent au 90e rang sur 130 pays et au cinquième rang parmi les six marchés d’Asie du Sud-Est inclus dans l’indice. Le pays est faible face aux risques climatiques, sismiques et de cybersécurité, mais solide en matière de gestion de l’inflation.
L’écart entre les zones où le pays se développe et celles où il est vulnérable définit la mission du secteur immobilier. Cinq priorités peuvent contribuer à le réduire.
Développement des infrastructures
Un contrôle des inondations efficace
Le projet d’amélioration du canal fluvial Pasig-Marikina, soutenu par la Banque mondiale et la JICA, a réduit de 18 % les zones inondées et évité environ P14,3 milliards de dégâts en 2024. Les réformes mises en œuvre à Marikina après Ondoy ont permis d’enregistrer zéro décès lors des inondations liées à Habagat en 2012, tandis que le projet de contrôle des inondations d’Iloilo, d’un montant de P4,3 milliards, reste efficace depuis plus de dix ans.
Le schéma est clair : des échéances longues, un financement multilatéral et des résultats vérifiables. Ce sont précisément les caractéristiques absentes des projets dits fantômes et elles devraient constituer la norme exigée par les promoteurs avant qu’ils n’intègrent l’atténuation publique des inondations dans la valeur d’un site.
Désengorger le goulet d’étranglement portuaire de Manila
La congestion du port de Manila est principalement un problème d’utilisation des aires de stockage. Le Manila International Container Terminal traite à lui seul environ 70 % du trafic de conteneurs du pays, ce qui le rapproche de sa capacité nominale.
Batangas contribue à réduire la pression. Son terminal existant a ajouté une capacité de 400 000 unités équivalent vingt pieds (TEUs) au début de 2026. International Container Terminal Services, Inc. (ICTSI) a également lancé les travaux du Bauan South Luzon Container Terminal, le plus grand terminal maritime financé par des capitaux privés de l’histoire des Philippines. Le port sous-utilisé de Subic apporte une capacité supplémentaire.
Bulacan et le réseau aéroportuaire et ferroviaire de la Region 3
Le New Manila International Airport de Bulacan est destiné à réduire la congestion de l’aéroport international Ninoy Aquino (NAIA). Il est relié à Metro Manila, Bulacan et Clark par des routes à péage et une branche du MRT-7. Clark International Airport ajoute une deuxième piste et demeure l’alternative opérationnelle la plus évidente à court terme.
Davao, Zamboanga, Bohol-Panglao et Kalibo montrent chacune que des portes d’entrée régionales peuvent fonctionner sans faire transiter tous les visiteurs par NAIA.
Hôtellerie et loisirs
Chaque modernisation d’une porte d’entrée régionale constitue également une opportunité pour l’hôtellerie et les loisirs. Bohol-Panglao, Kalibo, Davao, Zamboanga et Dumaguete sont à la fois des bassins de desserte aérienne et des pôles de villégiature.
Le tourisme de croisière progresse lui aussi. Le nombre d’arrivées a plus que doublé, passant de 88 080 en 2023 à 226 247 en 2025, dépassant les niveaux d’avant la pandémie. Cette croissance est soutenue par un terminal d’attache de P5 milliards dans l’Entertainment City de la baie de Manila, qui constitue également le sous-marché de bureaux et de logements le plus excédentaire du pays.
Réseaux ferroviaires et routiers
Le programme ferroviaire, dominé par le North-South Commuter Railway et le Metro Manila Subway, devrait réduire suffisamment les temps de trajet pour rendre les villes satellites plus habitables, tout en orientant les usagers vers des transports moins carbonés.
La Cavite-Laguna Expressway (CALAX), la Cavite-Batangas Expressway et le NLEX-SLEX Connector relient ces infrastructures au sein d’un système qui contourne les routes saturées de Manila.
Durabilité et énergies renouvelables
Priorité aux énergies renouvelables
La capacité d’énergie renouvelable (RE) a continué d’augmenter, atteignant environ 8,7 milliers de mégawatts (MW) en 2025, contre 11,9 milliers de MW pour le charbon, soit un écart de 1,4 fois.
L’écart est plus important au niveau de la production : le charbon a produit 72 milliers de gigawattheures (GWh), contre 32 milliers de GWh pour les énergies renouvelables, soit plus du double. Ces chiffres montrent que les Philippines ont développé une capacité substantielle en énergies renouvelables, mais ne produisent pas encore une quantité d’électricité proportionnelle à partir de celle-ci. Les sources renouvelables intermittentes fonctionnent aux côtés du charbon, qui assure une production de base presque 24 heures sur 24.
Le National Renewable Energy Program du Department of Energy (DoE) vise une part de 35 % pour la production renouvelable d’ici 2030 et de 50 % d’ici 2040. Toutefois, la production renouvelable est restée inférieure à 25 % du bouquet énergétique en 2025 malgré une croissance plus soutenue des capacités.
Le programme Green Energy Auction associe des projets solaires et éoliens à des systèmes de stockage par batteries. Sans stockage, les gains de capacité apparaissent en MW, mais pas nécessairement en GWh. L’éolien offshore, porté par la vente aux enchères GEA-5 de 3,3 GW du DoE, constitue le principal levier potentiel pour stabiliser la production.
Normes de reporting pour les entreprises durables
Un écart structurel subsiste entre bailleurs et locataires. Des mécanismes tels que le Green Energy Option Program enregistrent le bailleur comme consommateur de services publics, laissant les locataires sans informations à citer dans leur propre reporting environnemental, social et de gouvernance (ESG).
Les solutions potentielles comprennent l’installation de sous-compteurs au niveau des locataires, l’attribution de certificats d’énergie renouvelable à chaque locataire et l’inscription de la répercussion des coûts dans le bail. Alors que les règles de divulgation de la Securities and Exchange Commission (SEC) sont progressivement introduites à partir de l’exercice fiscal 2026, les bailleurs qui traiteront cette question en premier seront mieux placés pour conserver les centres de services mondiaux (GCCs) et les entreprises multinationales (MNCs).
Intelligence artificielle et bouleversement technologique
Les centres de données émergent comme une nouvelle classe d’actifs
Le marché des centres de données est évalué à environ 0,69 milliard de dollars en 2025 et devrait atteindre 2,48 milliards de dollars d’ici 2031.
L’électricité constitue la principale contrainte. Le secteur des technologies de l’information et des communications (ICT) a besoin de 300-500 MW de capacité de base jusqu’en 2026, tandis que les Philippines affichent le prix de l’électricité commerciale le plus élevé d’Asie du Sud-Est. Le développement des énergies renouvelables est donc à la fois une question de compétitivité et de climat.
BPO et services informatiques : bouleversement et réinvention
L’intelligence artificielle (AI) représente une menace importante pour le secteur responsable de la plus grande part de l’absorption des bureaux de Metro Manila. Une étude du Fonds monétaire international (IMF) estime que le risque d’automatisation du service client pourrait atteindre 80 % d’ici 2025.
Dans le même temps, l’Information Technology and Business Process Association of the Philippines (IBPAP) prévoit toujours que les revenus du secteur atteindront 42,3 milliards de dollars en 2026, car la plupart des emplois exposés à l’IA sont complémentaires plutôt que remplaçables.
Les Global Capability Centers représentent désormais 39 % de la demande de bureaux IT-BPM, ce qui traduit un passage de l’arbitrage sur les coûts vers des activités à plus forte valeur ajoutée.
Montée en compétences et talents philippins
Les Philippines continuent d’avoir l’une des populations les plus jeunes d’Asie. Quelque 67,1 % de la population est en âge de travailler et le taux de participation au marché du travail est à son plus haut niveau depuis 2005.
L’IMF considère la période 2025-2035 comme la fenêtre critique pour transformer cette structure démographique en véritable dividende. L’exposition à l’IA est concentrée dans les fonctions administratives et celles en contact avec la clientèle.
Les principaux viviers de talents du pays sont les filières Business, Administration and Law, ainsi que l’Éducation. Près de 2 millions d’étudiants inscrits et de diplômés de ces filières alimentent directement les professions identifiées par les données comme étant parmi les plus exposées à l’IA. Les domaines moins exposés, comme l’agriculture et les métiers manuels, disposent de viviers beaucoup plus réduits.
La reconversion devrait commencer par les filières Business, Administration and Law et Éducation, car elles combinent la plus forte exposition et les volumes les plus importants. La formation devrait se concentrer sur le jugement complexe et les compétences permettant d’utiliser l’IA en complément.
Le vivier ICT, qui compte environ 590 000 personnes et reste insuffisant au regard de son importance, devrait être élargi. Les métiers manuels, l’agriculture et les filières d’enseignement et de formation techniques et professionnels (TVET) constituent les plus petits viviers, bien qu’ils soient les plus résistants à l’IA, et devraient être protégés comme couverture.
Équilibrer les classes d’actifs immobiliers
Le marché résidentiel de Metro Manila illustre le plus clairement la concentration excessive. La vacance des logements en copropriété a atteint 24,7 % en 2025, soit environ 81 000 unités invendues concentrées à Pasay, Parañaque et Muntinlupa. Ces zones font partie de la même Bay Area, identifiée comme présentant de faibles scores climatiques et sismiques.
Le marché des bureaux raconte une histoire similaire. Le taux de vacance des bureaux Grade A dans la Bay Area s’élevait à 36 % au deuxième trimestre 2026, contre moins de 8 % à Bonifacio Global City (BGC).
À l’inverse, le parc industriel augmente régulièrement depuis 2015, passant d’environ 9,8 millions de mètres carrés à 15,9 millions de m² prévus en 2025, soit une hausse de 63 %. Cette expansion reflète un rythme soutenu de livraisons dans les zones établies et émergentes, les promoteurs continuant de répondre à la demande en logistique, en industrie manufacturière et en distribution.
La plus forte progression sur une seule année a été enregistrée en 2024, lorsque l’offre nouvelle a dépassé 1 million de m². Batangas et Laguna ont représenté l’essentiel des ajouts, confirmant la domination du South Luzon comme principal corridor industriel du pays.
Les sociétés d’investissement immobilier (REITs), en tant que classe d’actifs diversifiée, permettent aux capitaux de se déplacer à grande échelle. Les revenus cumulés des REITs ont progressé de 24 % sur un an en 2025, les capitaux se réorientant des copropriétés excédentaires vers la logistique et les centres de données, ainsi que vers le commerce de détail et l’hôtellerie.
Un portefeuille concentré sur une seule classe d’actifs excédentaire et dans la zone géographique la plus exposée du pays est aussi fragile qu’une économie dépendant d’un seul port ou aéroport.
Les promoteurs qui réduisent la construction résidentielle spéculative, se concentrent sur la demande industrielle et celle des centres de données, l’hôtellerie et le commerce de détail, et intègrent la durabilité dès le départ ne choisissent pas entre résilience et rendement. Ils construisent l’immobilier qui correspond à la trajectoire des Philippines.
Cha Carbonell est Chief Operating Officer de Savills Philippines.

